Как составить договор дарения доли квартиры ребёнку: образец и правила заполнения
Взрослый собственник может подарить ребёнку принадлежащую ему долю квартиры. Но для этого недостаточно составить договор и поставить подписи: нужно учесть возраст ребёнка, проверить права дарителя, ограничения на распоряжение недвижимостью и размер долей после сделки.
С 13 января 2025 года договор дарения недвижимости между гражданами обязательно удостоверяет нотариус. Это правило действует и при дарении между близкими родственниками (п. 3 ст. 574 ГК РФ, Обзор судебной практики ВС РФ № 4 за 2025 год).
Возраст ребёнка определяет, кто участвует в заключении договора с его стороны. За ребёнка младше 14 лет действует законный представитель. С 14 до 18 лет несовершеннолетний по общему правилу подписывает договор сам, но с письменного согласия представителя. Если ребёнок уже приобрёл полную дееспособность, порядок может отличаться.
Также перед дарением нужно выяснить, передаётся ли уже существующая доля целиком или в результате сделки создаются либо дробятся доли. Во втором случае особенно важно проверить ограничение 6 м².
Ниже разберём эти условия, необходимые согласия, расходы и порядок регистрации. В статье есть полный заполненный пример договора для ситуации, когда отец дарит долю 10-летнему ребёнку. Он поможет подготовиться к нотариусу и проверить его проект, но не заменяет нотариальное удостоверение.
Перейти сразу к заполненному примеру договора.
Кто подписывает договор дарения доли ребёнку
Собственником подаренной доли становится сам ребёнок независимо от возраста. Разница в том, кто вправе заключить договор с его стороны.
| Возраст и ситуация | Кто действует со стороны ребёнка |
|---|---|
| Ребёнку меньше 14 лет | Законный представитель заключает договор от имени ребёнка |
| Ребёнку от 14 до 18 лет | Ребёнок по общему правилу подписывает договор сам, с письменного согласия законного представителя |
| Несовершеннолетний уже полностью дееспособен | Нужно подтвердить основание полной дееспособности и определить порядок подписания с его учётом |
Если ребёнку меньше 14 лет
За ребёнка младше 14 лет сделки совершают родители, усыновители или опекуны (ст. 28 ГК РФ).
Например, отец хочет подарить долю своему 10-летнему сыну. Дарителем в договоре будет отец, одаряемым — сын, а со стороны ребёнка договор подпишет мать как его законный представитель.
Здесь важно правильно указать участников. Мать действует от имени сына, но сама долю не получает. После государственной регистрации право собственности возникнет у ребёнка, а не у его представителя.
Если ребёнку от 14 до 18 лет
Подросток по общему правилу заключает договор сам, но ему требуется письменное согласие родителя, усыновителя или попечителя (ст. 26 ГК РФ).
Поэтому нельзя просто оставить договор для малолетнего ребёнка и заменить в нём одну подпись другой. Нужно изменить описание участника сделки, отразить согласие законного представителя и правильно оформить подписи.
Ниже приведены готовые фрагменты для договора с ребёнком от 14 до 18 лет.
Если несовершеннолетний уже полностью дееспособен
До достижения 18 лет несовершеннолетний в отдельных случаях может приобрести полную дееспособность. Тогда обычные правила о согласии или участии законного представителя могут не применяться.
Такая ситуация возможна, например:
- После вступления в брак в случаях, предусмотренных законом (ст. 21 ГК РФ).
- После эмансипации с 16 лет, то есть приобретения полной дееспособности в установленном законом порядке (ст. 27 ГК РФ).
Прежде чем оформлять договор, нужно подтвердить основание полной дееспособности. Уже после этого определяется, кто подписывает договор и требуется ли согласие представителя.
Может ли родитель быть одновременно дарителем и представителем ребёнка
Это зависит от семейной ситуации. Нельзя исходить из того, что родитель всегда вправе подписать договор сразу за обе стороны, либо что такое участие во всех случаях запрещено.
Федеральная нотариальная палата рассматривала отдельную ситуацию, когда единственный родитель дарит собственное имущество малолетнему ребёнку. ФНП допустила возможность выступать одновременно дарителем от собственного имени и законным представителем ребёнка (Письмо ФНП от 21.06.2017 № 2664/06-08).
Этот вывод относится к рассмотренной ситуации и не означает, что аналогичная схема подходит любой семье.
Если у ребёнка два родителя и предполагается, что даритель будет одновременно представлять одаряемого, заранее обсудите состав участников с нотариусом, который удостоверит договор.
В заполненном примере ниже используется другая конструкция: отец дарит долю, а мать представляет их 10-летнего ребёнка.
Как проверить ограничение 6 м² при дарении доли
Если после сделки создаётся новая доля или существующая доля разделяется на более мелкие, нужно проверить, сколько квадратных метров общей площади квартиры будет соответствовать итоговой доле каждого собственника.
По общему правилу нельзя совершать действия по созданию или разделу долей, в результате которых на долю каждого сособственника будет приходиться меньше 6 м² общей площади квартиры (ч. 1.1 ст. 30 ЖК РФ).
Для предварительной проверки используйте формулу:
Общая площадь квартиры × итоговая доля собственника.
Считать нужно именно итоговую долю. Если ребёнку уже принадлежит часть квартиры, прибавьте к ней получаемую долю и проверьте результат. Затем проверьте доли остальных собственников.
При этом необходимо различать три ситуации:
- Создание новой доли. Например, квартира принадлежит одному человеку, и он впервые выделяет из своего права долю для дарения.
- Дробление существующей доли. Собственник передаёт ребёнку только часть принадлежащей ему доли.
- Передача существующей доли целиком. Ребёнок получает уже зарегистрированную долю без её дальнейшего деления.
Для последнего случая нельзя автоматически применять тот же вывод, что и при создании новой доли.
Пример: ребёнку впервые создают долю 1/10
У родителя есть квартира общей площадью 45 м². Он владеет ею целиком и хочет подарить ребёнку 1/10.
На долю ребёнка
45 м² × 1/10=4,5 м²
После дарения возникнет долевая собственность, а на долю ребёнка будет приходиться меньше 6 м².
Если к сделке не относится предусмотренное законом исключение, оформлять предложенную структуру долей нельзя. Сначала нужно изменить размер создаваемой доли либо установить, есть ли законное основание для исключения.
Пример: у ребёнка уже есть доля
Допустим, площадь квартиры — 48 м². Сейчас доли распределены так:
- ребёнку принадлежит 1/6;
- родителю-дарителю — 1/2;
- третьему собственнику — 1/3.
Родитель хочет подарить ребёнку ещё 1/12. При расчёте учитываем, что доля ребёнка увеличится, а доля дарителя уменьшится на одну и ту же величину.
| Собственник | Итоговая доля | Площадь, соответствующая доле |
|---|---|---|
| Ребёнок | 1/6 + 1/12 = 1/4 | 12 м² |
| Даритель | 1/2 − 1/12 = 5/12 | 20 м² |
| Третий собственник | 1/3 | 16 м² |
По арифметическому критерию 6 м² такое распределение проходит: каждому собственнику соответствует больше установленного минимума.
Однако успешный расчёт не означает, что сделка допустима по всем остальным условиям. Всё равно нужно проверить право дарителя, обязательную нотариальную форму, режим имущества супругов, наличие ипотеки, арестов и других ограничений.
Можно ли подарить уже существующую долю меньше 6 м²
Сам по себе размер зарегистрированной доли, которой соответствует меньше 6 м², ещё не означает безусловного запрета на её дарение.
Ограничение на создание или дробление долей и распоряжение уже возникшим правом — не обязательно одинаковые ситуации.
Предположим, человек владеет зарегистрированной 1/8 долей квартиры площадью 40 м² и хочет подарить её целиком ребёнку. Такой доле соответствует 5 м². Одного расчёта недостаточно, чтобы заключить, что дарение запрещено. Нужно проверить конкретную конструкцию сделки у нотариуса и учесть требования к государственной регистрации.
Кроме того, ч. 1.1 ст. 30 ЖК РФ прямо предусматривает отдельные случаи, включая возникновение долевой собственности в силу закона, наследование и приватизацию.
Особняком стоит оформление детских долей после использования материнского капитала. У него другое правовое основание, поэтому такую ситуацию нельзя автоматически приравнивать к обычному добровольному дарению.
Какие согласия и разрешения понадобятся
Не для каждого дарения доли ребёнку нужны разрешение органа опеки, согласие других собственников или супруга дарителя. Всё зависит от того, кому сейчас принадлежит имущество, как оно приобретено и есть ли ограничения на его отчуждение.
Нужно ли разрешение органа опеки
Другие правила действуют при распоряжении уже принадлежащим ребёнку имуществом. В предусмотренных законом случаях необходимо предварительное разрешение органа опеки (ст. 37 ГК РФ, ст. 21 Федерального закона № 48-ФЗ).
Отдельная проверка потребуется, если вместе с дарением совершаются действия с имуществом ребёнка, например:
- продаётся или обменивается его существующая доля;
- размер принадлежащей ему доли уменьшается;
- имущество ребёнка передаётся в залог;
- проводится раздел принадлежащего ему имущества;
- ребёнок отказывается от своего имущественного права.
Поэтому сначала определите, получает ли ребёнок имущество безвозмездно или в сделке одновременно затрагиваются уже принадлежащие ему права. От этого зависит необходимость обращения в опеку.
Нужно ли согласие других собственников
При настоящем безвозмездном дарении доли по общему правилу согласие остальных участников долевой собственности не требуется.
Преимущественное право покупки касается продажи доли и предусмотренных законом возмездных сделок (ст. 250 ГК РФ).
Поэтому при обычном дарении не нужно предлагать другим собственникам выкупить долю, ждать 1 месяц или получать от них отказы от покупки.
Однако передача должна действительно быть безвозмездной. Если за договором дарения скрывается оплата или другое встречное предоставление, возникает риск признания сделки притворной. Дарение по своей природе не предполагает встречного исполнения (ст. 572 ГК РФ).
Нужно ли согласие супруга дарителя
Это зависит от того, когда и на каком основании даритель приобрёл долю.
Если доля относится к общему имуществу супругов, нужно проверить требования о нотариальном согласии второго супруга (п. 3 ст. 35 СК РФ).
Если же доля является личным имуществом дарителя, например получена им по наследству или в дар, действует другой режим (ст. 36 СК РФ).
Поэтому запись в ЕГРН, где собственником указан только один супруг, сама по себе не доказывает, что согласие второго точно не нужно. Сначала выясните основание и время приобретения доли, а затем определите её правовой режим.
В заполненном примере отец получил долю по наследству. Именно поэтому согласие супруги в условиях этого примера не требуется.
Если квартира или доля находится в ипотеке
Перед дарением заложенной недвижимости нужно выяснить, допускается ли отчуждение и требуется ли согласие залогодержателя.
Проверьте:
- зарегистрирована ли ипотека;
- какие условия об отчуждении имущества есть в кредитном договоре и документах о залоге;
- нужно ли получать согласие залогодержателя до совершения сделки.
По общему правилу дарение заложенного имущества требует согласия залогодержателя, если ипотечный договор не предусматривает иной допустимый порядок (ст. 37 Федерального закона № 102-ФЗ).
Покажите нотариусу ипотечные документы до подписания договора. Согласие самого дарителя и ребёнка, получающего долю, не заменяет необходимого согласия залогодержателя.
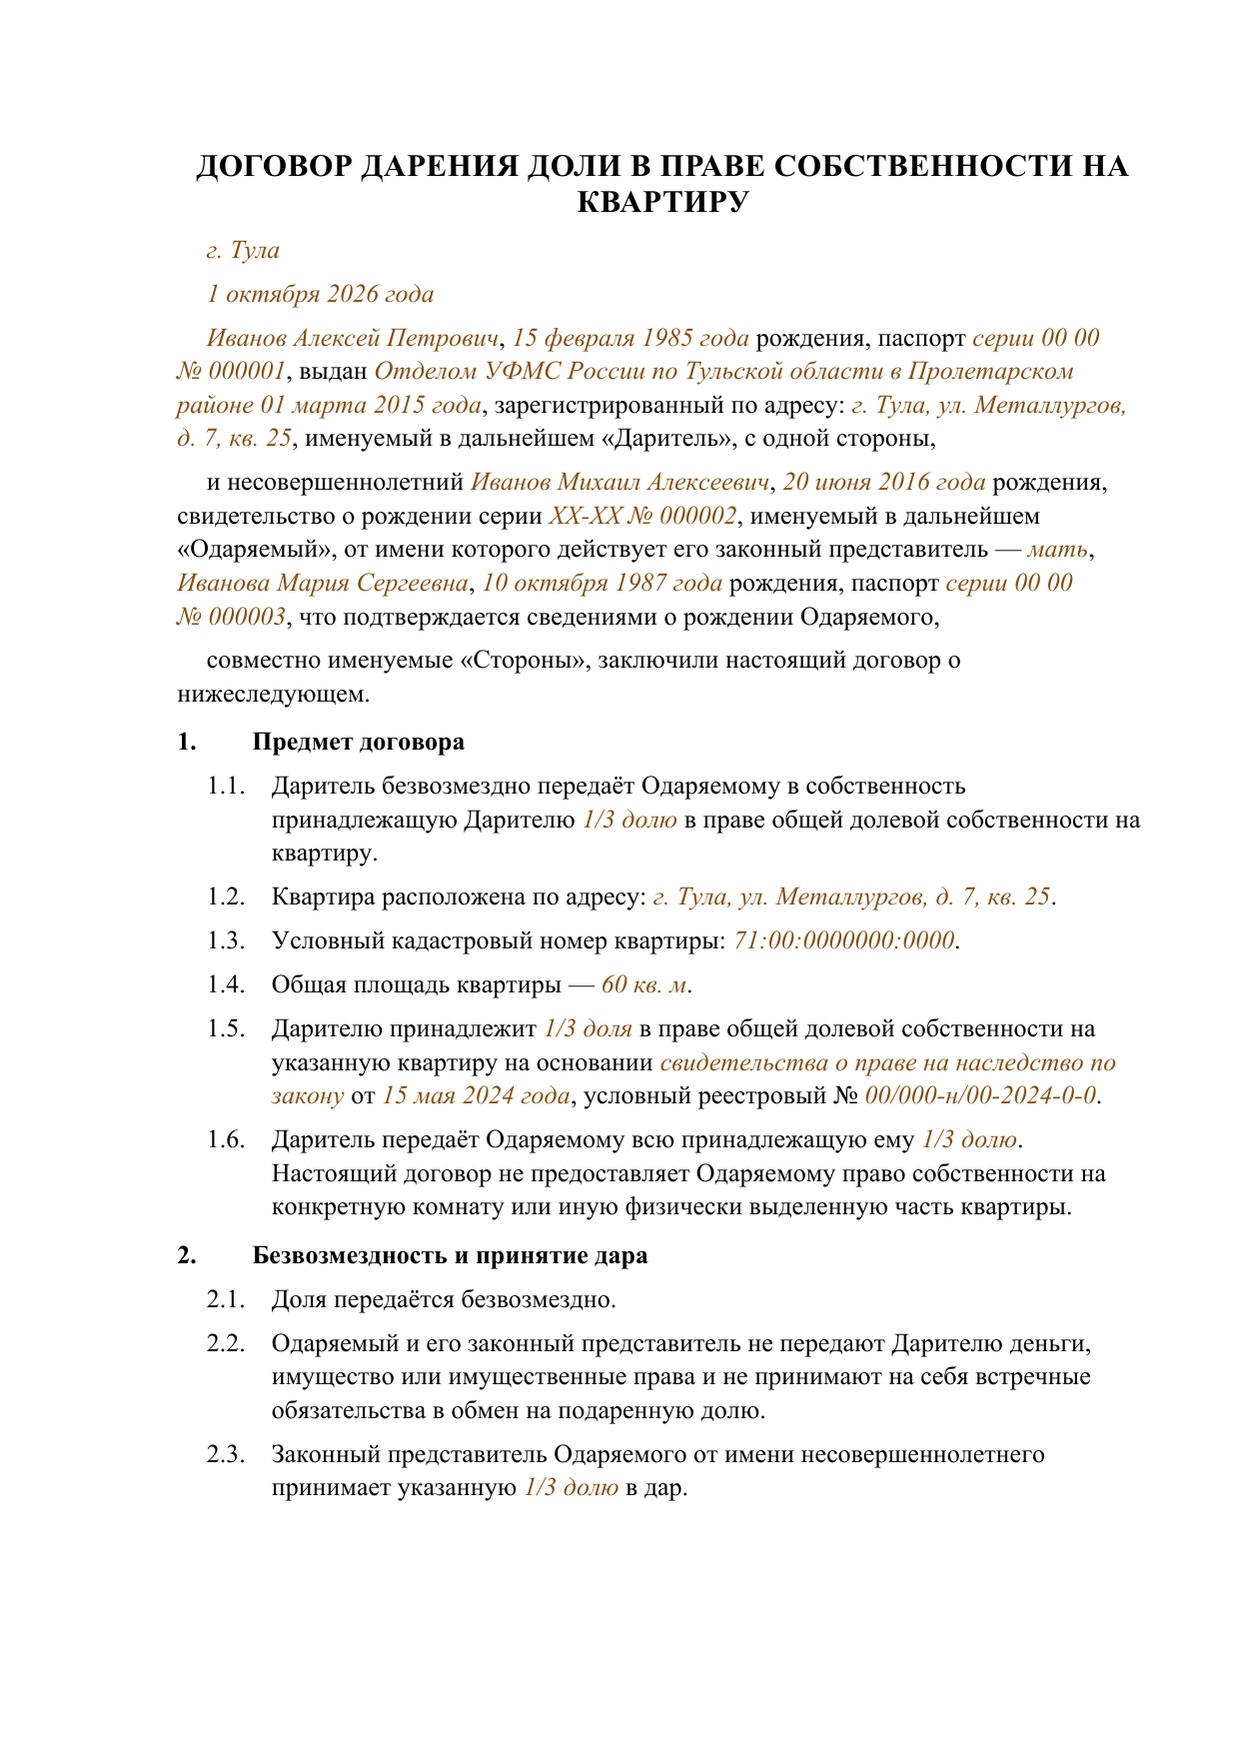
Образец договора дарения доли в праве собственности на квартиру ребёнку
Бланк для заполнения
ДОГОВОР ДАРЕНИЯ ДОЛИ В ПРАВЕ СОБСТВЕННОСТИ НА КВАРТИРУ
[ФИО дарителя], [Дата рождения дарителя] рождения, паспорт серии [Серия паспорта дарителя] № [Номер паспорта дарителя], выдан [Кем выдан паспорт дарителя] [Дата выдачи паспорта дарителя], зарегистрированный по адресу: [Адрес регистрации дарителя], именуемый в дальнейшем «Даритель», с одной стороны,
и несовершеннолетний [ФИО ребёнка], [Дата рождения ребёнка] рождения, свидетельство о рождении серии [Серия свидетельства о рождении] № [Номер свидетельства о рождении], именуемый в дальнейшем «Одаряемый», от имени которого действует его законный представитель — мать, [ФИО матери], [Дата рождения матери] рождения, паспорт серии [Серия паспорта матери] № [Номер паспорта матери], что подтверждается сведениями о рождении Одаряемого,
совместно именуемые «Стороны», заключили настоящий договор о нижеследующем.
1. Предмет договора
1.1. Даритель безвозмездно передаёт Одаряемому в собственность принадлежащую Дарителю [Размер даримой доли] долю в праве общей долевой собственности на квартиру.
1.2. Квартира расположена по адресу: [Адрес квартиры].
1.3. Условный кадастровый номер квартиры: [Кадастровый номер квартиры].
1.4. Общая площадь квартиры — [Общая площадь квартиры] кв. м.
1.5. Дарителю принадлежит [Размер даримой доли] доля в праве общей долевой собственности на указанную квартиру на основании свидетельства о праве на наследство по закону от [Дата свидетельства о праве на наследство], условный реестровый № [Реестровый номер свидетельства о праве на наследство].
1.6. Даритель передаёт Одаряемому всю принадлежащую ему [Размер даримой доли] долю. Настоящий договор не предоставляет Одаряемому право собственности на конкретную комнату или иную физически выделенную часть квартиры.
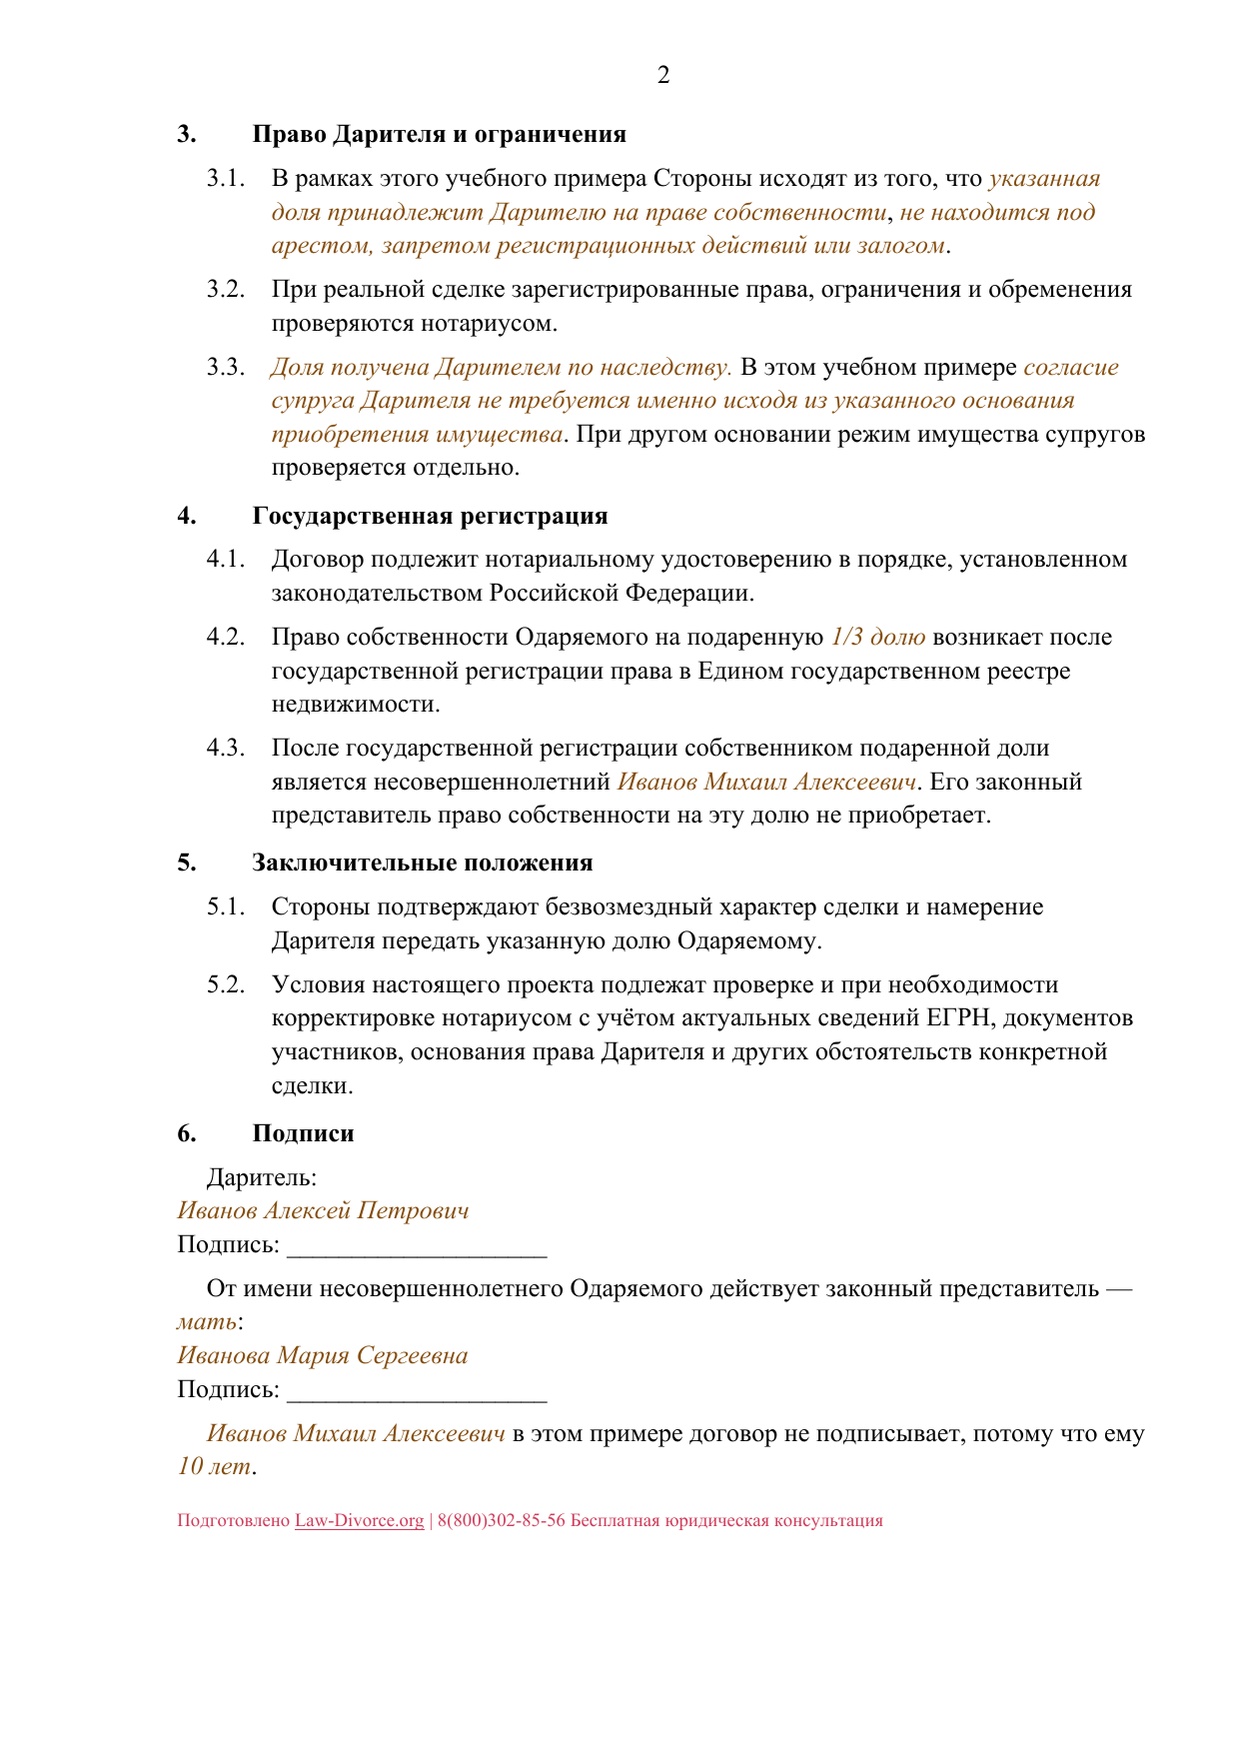
2. Безвозмездность и принятие дара
2.1. Доля передаётся безвозмездно.
2.2. Одаряемый и его законный представитель не передают Дарителю деньги, имущество или имущественные права и не принимают на себя встречные обязательства в обмен на подаренную долю.
2.3. Законный представитель Одаряемого от имени несовершеннолетнего принимает указанную [Размер даримой доли] долю в дар.
3. Право Дарителя и ограничения
3.1. В рамках этого учебного примера Стороны исходят из того, что указанная доля принадлежит Дарителю на праве собственности, не находится под арестом, запретом регистрационных действий или залогом.
3.2. При реальной сделке зарегистрированные права, ограничения и обременения проверяются нотариусом.
3.3. Доля получена Дарителем по наследству. В этом учебном примере согласие супруга Дарителя не требуется именно исходя из указанного основания приобретения имущества. При другом основании режим имущества супругов проверяется отдельно.
4. Государственная регистрация
4.1. Договор подлежит нотариальному удостоверению в порядке, установленном законодательством Российской Федерации.
4.2. Право собственности Одаряемого на подаренную [Размер даримой доли] долю возникает после государственной регистрации права в Едином государственном реестре недвижимости.
4.3. После государственной регистрации собственником подаренной доли является несовершеннолетний [ФИО ребёнка]. Его законный представитель право собственности на эту долю не приобретает.
5. Заключительные положения
5.1. Стороны подтверждают безвозмездный характер сделки и намерение Дарителя передать указанную долю Одаряемому.
5.2. Условия настоящего проекта подлежат проверке и при необходимости корректировке нотариусом с учётом актуальных сведений ЕГРН, документов участников, основания права Дарителя и других обстоятельств конкретной сделки.
6. Подписи
Даритель:
[ФИО дарителя]
Подпись: [Личная подпись дарителя]
От имени несовершеннолетнего Одаряемого действует законный представитель — мать:
[ФИО матери]
Подпись: [Личная подпись матери]
[ФИО ребёнка] в этом примере договор не подписывает, потому что ему [Возраст ребёнка] лет.
При проверке нотариального проекта важнее юридически значимые сведения, чем дословное совпадение текста с образцом. Обратите внимание на следующее:
- Участники сделки. Ребёнок должен быть указан одаряемым, а лицо, действующее от его имени, — надлежащим законным представителем.
- Предмет дарения. Передаётся доля в праве собственности, а не отдельная комната или другая физически выделенная часть квартиры. Размер доли должен соответствовать зарегистрированному праву дарителя.
- Сведения о квартире. Проверьте адрес, кадастровый номер и общую площадь.
- Право дарителя. Основание приобретения доли должно совпадать с документами. Также необходимо правильно учесть режим имущества супругов.
- Ограничения. Убедитесь, что проверены ипотека, аресты, запреты и другие обстоятельства, влияющие на сделку.
- Безвозмездность. Договор не должен предусматривать встречную оплату или предоставление за подаренную долю.
- Результат. После регистрации собственником доли должен стать именно ребёнок.
Что изменить в договоре, если ребёнку от 14 до 18 лет
Для подростка от 14 до 18 лет обычно не требуется полностью переписывать подготовительный проект. Однако нужно изменить порядок участия одаряемого: по общему правилу он сам заключает и подписывает договор с письменного согласия законного представителя.
Это отражают во вводной части, согласии и подписях.
Как указать подростка во вводной части
Вместо слов о том, что от имени ребёнка действует законный представитель, можно использовать такую конструкцию:
Вводная часть договора с одаряемым от 14 до 18 лет
несовершеннолетний Иванов Михаил Алексеевич, 20 июня 2010 года рождения, паспорт [Реквизиты паспорта несовершеннолетнего одаряемого], именуемый в дальнейшем «Одаряемый», действующий с письменного согласия своего законного представителя — матери Ивановой Марии Сергеевны…
Это пример формулировки. Нотариус адаптирует её к документам участников конкретной сделки.
Как записать согласие законного представителя
Письменное согласие на совершение сделки подростком нужно отразить в проекте. Например:
Письменное согласие законного представителя
Я, Иванова Мария Сергеевна, являясь матерью несовершеннолетнего Иванова Михаила Алексеевича, даю согласие на заключение им настоящего договора дарения и принятие в собственность указанной в договоре доли.
Точную форму согласия следует согласовать с нотариусом.
Кто подписывает договор
Со стороны одаряемого договор подписывает сам несовершеннолетний:
Подписи одаряемого от 14 до 18 лет и законного представителя
Одаряемый: Иванов Михаил Алексеевич
Подпись: [Подпись несовершеннолетнего одаряемого]
Письменное согласие подтверждает его законный представитель:
Законный представитель: Иванова Мария Сергеевна
Подпись: [Подпись законного представителя]
Если подросток приобрёл полную дееспособность вследствие вступления в брак или эмансипации, сначала подтвердите соответствующее основание. Применять к нему обычную схему с согласием родителя автоматически нельзя.
Какие документы и сведения подготовить нотариусу
Для первого обращения к нотариусу полезно подготовить сведения об участниках, квартире и праве дарителя. Но универсального списка документов, который обязательно подходит к любой сделке, нет.
В частности, не стоит заранее заказывать платные справки только потому, что старые инструкции требуют отдельный «кадастровый паспорт» или несколько бумажных экземпляров договора для Росреестра.
Подготовьте то, что относится к вашей ситуации:
- Документы участников. Паспорта дарителя и законного представителя; если ребёнку исполнилось 14 лет — его паспорт.
- Подтверждение возраста и представительства. Свидетельство о рождении ребёнка либо сведения о его рождении, подтверждающие возраст и родителей. При усыновлении или опеке — документы о соответствующих полномочиях.
- Основание права дарителя. Например, договор покупки, дарения или свидетельство о праве на наследство.
- Сведения о квартире и доле. Адрес, кадастровый номер, общая площадь и точный размер доли. Их можно взять из имеющихся документов и выписки ЕГРН, если она у вас есть.
- Сведения об имуществе супругов. Данные о браке и основании приобретения доли. Если есть брачный договор или соглашение, влияющее на режим имущества, покажите их нотариусу.
- Документы об ограничениях и представительстве. При ипотеке — имеющиеся документы о залоге и условиях отчуждения. Если от имени участника действует представитель по доверенности — доверенность.
До визита сообщите нотариусу, кто дарит долю, сколько лет ребёнку, как даритель получил имущество, состоит ли он в браке и есть ли ипотека. По этим сведениям нотариус сможет уточнить, каких документов не хватает для конкретной сделки.
При удостоверении договора нотариус проверяет принадлежность недвижимости и юридически значимые обстоятельства сделки (ст. 55 Основ законодательства РФ о нотариате).
Если за дарителя действует представитель по доверенности
Для дарения действует специальное требование: в доверенности должны быть названы одаряемый и предмет дарения.
Если этих сведений нет, доверенность на совершение дарения ничтожна (п. 5 ст. 576 ГК РФ).
Поэтому обычную доверенность с широким перечнем полномочий нельзя автоматически считать достаточной для дарения конкретной доли ребёнку.
Сколько стоит дарение доли ребёнку в 2026 году
Стоимость зависит от региона, стоимости передаваемой доли, применимых льгот и особенностей регистрации. Единой цены для всей России нет.
В обычной ситуации нужно учитывать два основных платежа:
- Нотариальный тариф за удостоверение договора.
- Государственную пошлину за регистрацию права ребёнка в ЕГРН.
Это разные платежи, для которых используются разные правила расчёта.
Нотариальный тариф состоит из федеральной и региональной частей. Размер федеральной части связан с допустимой стоимостью передаваемой доли и льготами, региональной — с тарифами и льготами конкретного субъекта РФ.
При расчёте регистрационной пошлины учитываются вид регистрации и кадастровая стоимость, соответствующая доле. Кадастровая стоимость — это стоимость объекта, определённая в рамках государственной кадастровой оценки. Её нельзя автоматически подменять оценкой, использованной для нотариального тарифа.
Дополнительные расходы возникают при необходимости: например, на нотариальное согласие супруга, доверенность, выезд нотариуса, оценку или действия, связанные с залогодержателем.
Как рассчитывается федеральная часть нотариального тарифа
Для договора, предмет которого подлежит оценке и для которого нотариальное удостоверение обязательно, федеральная часть составляет 0,5% стоимости, но не меньше 300 ₽ и не больше 20 000 ₽ (пп. 5 п. 1 ст. 333.24 НК РФ).
При дарении недвижимости между установленными законом членами семьи и близкими родственниками предусмотрена льгота: федеральная часть уменьшается на 50% (п. 19 ст. 333.38 НК РФ).
Но нельзя произвольно уменьшить тариф, просто указав в договоре удобную стоимость доли.
Плательщик вправе представить предусмотренные законом документы о допустимой стоимости имущества. Нотариус не может требовать только один вид оценки из числа допустимых.
Если представлены несколько надлежащих документов с разными допустимыми оценками, применяется наименьшая из них — с учётом правил о сумме договора и установленных законом ограничений.
Поэтому до расчёта уточните у нотариуса, какие документы о стоимости подходят и какая база будет применяться по ст. 333.25 НК РФ.
От чего зависит региональная часть
У частного нотариуса единый нотариальный тариф включает федеральную и региональную части (ст. 22 Основ законодательства РФ о нотариате).
Региональная часть различается по субъектам РФ. Её размер и льготы определяются с учётом действующего порядка, утверждённого приказом Минюста России № 253.
Само по себе несовершеннолетие одаряемого не означает, что платить региональную часть не придётся. Есть отдельные льготные случаи и специальные категории.
В частности, льготу, относящуюся к отчуждению имущества самого несовершеннолетнего, нельзя автоматически применять к сделке, в которой ребёнок только получает долю (официальное разъяснение Минюста о льготах).
Пример расчёта расходов в Тульской области
Возьмём условия заполненного договора: отец дарит 10-летнему ребёнку всю принадлежащую ему 1/3 долю квартиры площадью 60 м².
Для расчёта используем следующие данные:
- принимаемая для нотариального тарифа стоимость доли — 3 000 000 ₽;
- кадастровая стоимость всей квартиры — 9 000 000 ₽;
- соответствующая передаваемой 1/3 доле кадастровая стоимость — 3 000 000 ₽;
- доля уже существует и зарегистрирована за отцом;
- отец получил её по наследству;
- ипотеки нет;
- дополнительных специальных льгот нет.
Для обычного рассматриваемого сценария на официальном сайте Тульской областной нотариальной палаты на 2026 год указан региональный тариф 14 000 ₽ (нотариальные тарифы Тульской областной нотариальной палаты).
С учётом семейной льготы получается следующий расчёт:
| Расход | Как считается | Сумма |
|---|---|---|
| Федеральная часть до семейной льготы | 3 000 000 × 0,5% | 15 000 ₽ |
| После льготы 50% | 15 000 × 50% | 7 500 ₽ |
| Региональная часть в Тульской области | Тариф 2026 года | 14 000 ₽ |
| Нотариальный тариф | 7 500 + 14 000 | 21 500 ₽ |
| Регистрация существующей 1/3 доли за ребёнком | Соответствующая доле кадастровая стоимость 3 млн ₽ не превышает 20 млн ₽ | 4 000 ₽ |
| НДФЛ при обычном дарении отец → ребёнок | Освобождение | 0 ₽ |
| Итого | 21 500 + 4 000 | 25 500 ₽ |
25 500 ₽ — стоимость только этого примера, а не единая цена дарения доли по России.
В расчёт не включены расходы на самостоятельные действия, которые в заданных условиях не нужны:
- получение нотариального согласия супруга;
- оформление доверенности;
- выезд нотариуса;
- отдельная платная оценка;
- получение согласия банка;
- другие дополнительные нотариальные действия.
В примере согласие супруга не добавляется в расходы, поскольку отец получил долю по наследству. Если имущество приобретено, например, в браке по возмездной сделке, режим имущества и необходимость согласия проверяются отдельно.
Перед удостоверением своего договора попросите нотариуса назвать федеральную и региональную части тарифа, применённые льготы и стоимость дополнительных действий, которые действительно потребуются.
Как рассчитать госпошлину за регистрацию права ребёнка
Для регистрационной пошлины прежде всего определите, передаётся ли уже существующая доля целиком или долевая собственность возникает впервые.
У этих ситуаций различаются условия расчёта. В тульском примере отец передаёт ребёнку уже зарегистрированную 1/3 долю.
Если ребёнок получает существующую долю целиком
Предположим, отец зарегистрирован собственником 1/3 доли и дарит её всю ребёнку.
Для физического лица при регистрации права на объект или долю, если соответствующая доле кадастровая стоимость не превышает 20 млн ₽ либо не определена, применяется пошлина 4 000 ₽ (пп. 22 п. 1 ст. 333.33 НК РФ).
Размер пошлины в этой ситуации нельзя определять пропорционально дроби передаваемой доли.
Например, расчёт:
4 000 ₽ × 1/3 = 1 333,33 ₽
будет неправильным.
При указанных условиях пошлина составляет 4 000 ₽, а не треть от этой суммы.
Не нужно добавлять ещё 4 000 ₽ только потому, что при обычном переходе права одновременно прекращается право предыдущего собственника (ст. 333.35 НК РФ).
Право приобретает ребёнок. Если ему ещё нет 14 лет, фактически оплату за него производит законный представитель от имени ребёнка.
Если долевая собственность возникает впервые
Рассмотрим другую ситуацию: отец владеет всей квартирой, дарит ребёнку 1/3, а за собой оставляет 2/3.
До дарения у квартиры был один собственник. После сделки впервые возникает общая долевая собственность.
При одновременном обращении нескольких плательщиков пошлина за одно юридически значимое действие распределяется по правилам ст. 333.18 НК РФ.
В официальной таблице МФЦ Новосибирской области приведён пример возникновения общей долевой собственности у физических лиц: общая пошлина составляет 4 000 ₽ и делится поровну между одновременно обращающимися плательщиками, независимо от размеров создаваемых долей (таблица госпошлин МФЦ Новосибирской области).
Если плательщиков двое, расчёт выглядит так:
2 000 ₽ + 2 000 ₽ = 4 000 ₽.
Это пример конкретной регистрационной ситуации, а не указание при любом нотариальном оформлении заранее перечислять именно такие суммы.
При электронной нотариальной подаче используйте расчёт и платёжные реквизиты, сформированные для соответствующей регистрации.
Если кадастровая стоимость доли превышает 20 млн ₽
Когда кадастровая стоимость, соответствующая регистрируемой доле, больше 20 млн ₽, применяется другая ветвь подп. 22 п. 1 ст. 333.33 НК РФ.
Предположим:
- кадастровая стоимость квартиры — 90 млн ₽;
- передаётся существующая 1/4 доля;
- соответствующая ей кадастровая стоимость — 22,5 млн ₽.
Регистрация 1/4 доли стоимостью 22,5 млн ₽
22 500 000 ₽ × 0,02%=4 500 ₽
Это только базовый расчёт для примера. Итоговую пошлину нужно сверить с применимыми ограничениями размера, правилами округления в действующей редакции нормы и расчётом регистратора.
Для сравнения: 1/10 той же квартиры соответствует кадастровой стоимости 9 млн ₽. При указанных условиях действует стандартная ветвь 4 000 ₽, а не пошлина 400 ₽, полученная умножением стандартной суммы на дробь.
Нужно ли ребёнку платить НДФЛ с подаренной доли
Налогообложение зависит прежде всего от того, кто подарил недвижимость ребёнку.
При дарении между членами семьи и близкими родственниками из установленного законом перечня предусмотрено освобождение от НДФЛ. Если даритель в этот перечень не входит, подарок может образовать облагаемый доход ребёнка.
Если долю подарили родители или другие близкие родственники
Доход от дарения недвижимости между членами семьи и близкими родственниками из предусмотренного налоговым законом перечня освобождается от НДФЛ (п. 18.1 ст. 217 НК РФ).
К этому перечню относятся, в частности:
- родители и дети;
- усыновители и усыновлённые;
- супруги;
- дедушки, бабушки и внуки;
- полнородные и неполнородные братья и сёстры.
Поэтому при обычном дарении доли от отца или матери ребёнку НДФЛ с подаренной недвижимости не возникает. Подавать 3-НДФЛ только из-за такого освобождённого подарка также не требуется.
Но для этого правила есть специальные ограничения, которые рассмотрим ниже.
Если даритель не относится к льготной категории родственников
Не все родственники входят в перечень для освобождения от налога.
Например, дядя сам по себе не относится к предусмотренным п. 18.1 ст. 217 НК РФ близким родственникам. Поэтому получение от него недвижимости в дар может образовать облагаемый доход ребёнка.
Для расчёта налога некоторые виды доходов одного человека закон объединяет в группы — совокупности налоговых баз. Облагаемый доход от подаренной недвижимости относится к отдельной группе, для которой действуют свои ставки и порог. Обычная зарплата учитывается отдельно (п. 6 ст. 210 НК РФ).
Для соответствующей совокупности налоговых баз установлены ставки (п. 1.1 ст. 224 НК РФ):
- до 2,4 млн ₽ включительно — 13%;
- свыше 2,4 млн ₽ — 312 000 ₽ + 15% от суммы превышения.
Таким образом, применять к этому подарку общую шкалу 13–22% неправильно.
Налоговая база при дарении доли определяется с учётом соответствующей ей части кадастровой стоимости по правилам ст. 214.10 НК РФ.
Примеры ниже относятся к налоговому резиденту, у которого нет других доходов из той же специальной совокупности налоговых баз. Если в течение года ребёнок получил другие облагаемые доходы, перед расчётом нужно определить, входят ли они в ту же группу. Иначе налога, рассчитанного только по стоимости подарка, может оказаться недостаточно.
Пример: налоговая база 2 млн ₽
Кадастровая стоимость квартиры составляет 8 млн ₽. Ребёнку подарили 1/4 долю от лица, на дарение которого освобождение не распространяется.
Стоимость подаренной доли
8 000 000 ₽ × 1/4=2 000 000 ₽
НДФЛ при отсутствии других доходов той же совокупности
2 000 000 ₽ × 13%=260 000 ₽
Пример: налоговая база 3 млн ₽
Кадастровая стоимость квартиры — 12 млн ₽, а ребёнку подарили 1/4 долю.
Поскольку налоговая база превышает 2,4 млн ₽, используется другая формула:
Стоимость подаренной доли
12 000 000 ₽ × 1/4=3 000 000 ₽
НДФЛ при отсутствии других доходов той же совокупности
312 000 ₽ + (3 000 000 ₽ − 2 400 000 ₽) × 15%=402 000 ₽
Обычная зарплатная база сама по себе не прибавляется к стоимости подарка для определения порога этой специальной совокупности. Однако на расчёт могут повлиять другие доходы, которые входят в неё по п. 6 ст. 210 НК РФ.
Кто подаёт декларацию и платит налог
Если подарок образует облагаемый доход, налогоплательщиком является ребёнок, поскольку именно он получил недвижимость.
За малолетнего необходимые налоговые действия совершает законный представитель. Такой порядок ФНС разъясняла для получения несовершеннолетним недвижимости от человека, не относящегося к близким родственникам (разъяснение ФНС).
Если облагаемый подарок получен в 2026 году, при сохранении действующих общих сроков:
- декларацию 3-НДФЛ нужно подать до 30 апреля 2027 года;
- налог уплатить до 15 июля 2027 года.
При обычном освобождённом дарении от родителя ребёнку обязанности подавать декларацию и платить НДФЛ по самому подарку нет.
Что учитывать, если ребёнок — налоговый нерезидент
Если подарок облагается НДФЛ и получатель является налоговым нерезидентом, применяется отдельный порядок. По общему правилу для соответствующего дохода ставка составляет 30%, если закон не устанавливает специального исключения (ст. 224 НК РФ).
При этом налоговое нерезидентство само по себе не отменяет семейное освобождение, если конкретное дарение действительно подпадает под п. 18.1 ст. 217 НК РФ.
Есть и специальное правило, действующее с 2026 года: если лицо имело статус иностранного агента хотя бы 1 день соответствующего налогового периода, семейное освобождение содержит особое исключение, а для соответствующих доходов предусмотрена ставка 30% (п. 18.1 ст. 217 НК РФ, разъяснение ФНС об изменениях 2026 года).
Для обычного дарения доли родителем ребёнку этот специальный случай значения не имеет. Но утверждать, что между родителем и ребёнком НДФЛ невозможен абсолютно при любых обстоятельствах, неправильно.
Как оформить дарение у нотариуса
После проверки участников, права дарителя, размера доли и необходимых согласий можно обращаться к нотариусу.
Нотариус проверяет юридически значимые обстоятельства сделки, удостоверяет договор и в обычной ситуации направляет документы на регистрацию права электронно.
Для удостоверения сделок с недвижимостью действует территориальное правило: нотариуса выбирают в пределах соответствующего субъекта РФ (ст. 56 Основ законодательства РФ о нотариате).
При этом искать нотариуса обязательно в том же районе города, где расположена квартира, по общему правилу не нужно.
От чего зависит срок оформления
Заранее гарантировать срок всей подготовки нельзя. На него могут повлиять несколько обстоятельств:
- все ли необходимые документы представлены;
- требуется ли дополнительная проверка зарегистрированного права;
- нужно ли уточнять режим имущества супругов;
- есть ли ипотека;
- требуется ли получение дополнительных согласий;
- существуют ли другие обстоятельства, которые нотариусу необходимо проверить перед удостоверением.
После удостоверения договора начинается отдельный этап — государственная регистрация права ребёнка.
Если нотариус подаёт документы электронно и нет оснований для приостановления регистрации, установлен сокращённый срок: следующий рабочий день после поступления документов (ст. 16 Федерального закона № 218-ФЗ).
Для других способов подачи предусмотрены свои альтернативные сроки. Складывать их между собой не нужно.
Когда ребёнок становится собственником подаренной доли
Ребёнок приобретает право собственности на подаренную долю после государственной регистрации права в ЕГРН.
Поэтому ни заполненный образец, ни само нотариальное удостоверение договора не заменяют регистрационный этап.
После регистрации доля принадлежит ребёнку. Его родители не становятся собственниками этого имущества только потому, что являются законными представителями (ст. 60 СК РФ).
Это важно учитывать при последующих сделках. Если позже потребуется продать, обменять или заложить подаренную долю, речь будет идти уже о распоряжении имуществом несовершеннолетнего. Для такой операции нужно отдельно проверить применимые требования и разрешения.
Даритель тоже не может свободно забрать подаренную долю обратно лишь потому, что передумал. Отмена дарения возможна только по предусмотренным законом основаниям (ст. 578 ГК РФ).
Что проверить перед обращением к нотариусу
Чтобы подготовить проект договора и заранее увидеть возможные препятствия, последовательно проверьте четыре вопроса.
Правовая база
Нормы, которые определяют оформление дарения, налоги и регистрацию. Условия применения, исключения и дополнительные официальные источники приведены в соответствующих разделах.
Дарение, дееспособность и доли
- п. 3 ст. 574 ГК РФ — обязательная нотариальная форма дарения недвижимости между гражданами.
- ст. 28 ГК РФ и ст. 26 ГК РФ — участие малолетних и подростков в сделках.
- ст. 21 ГК РФ и ст. 27 ГК РФ — приобретение полной дееспособности до 18 лет.
- ч. 1.1 ст. 30 ЖК РФ — ограничение на создание или дробление долей и исключения из него.
- ст. 572 ГК РФ и ст. 250 ГК РФ — безвозмездный характер дарения и преимущественное право покупки доли.
- ст. 578 ГК РФ — предусмотренные законом основания отмены дарения.
Согласия и защита имущества
- ст. 37 ГК РФ и ст. 21 Федерального закона № 48-ФЗ — случаи предварительного разрешения опеки на распоряжение имуществом несовершеннолетнего.
- п. 3 ст. 35 СК РФ и ст. 36 СК РФ — согласие супруга и личный режим имущества.
- ст. 37 Федерального закона № 102-ФЗ — отчуждение заложенной недвижимости.
- п. 5 ст. 576 ГК РФ — содержание доверенности на дарение.
- ст. 60 СК РФ — принадлежность подаренного имущества ребёнку.
Нотариус и регистрация
- ст. 22 Основ законодательства РФ о нотариате — структура нотариального тарифа.
- ст. 55 Основ законодательства РФ о нотариате — нотариальная проверка сделки.
- ст. 56 Основ законодательства РФ о нотариате — территориальное правило для удостоверения сделки с недвижимостью.
- ст. 16 Федерального закона № 218-ФЗ — срок регистрации после электронной нотариальной подачи.
Платежи и НДФЛ
- ст. 333.24 НК РФ, ст. 333.38 НК РФ и ст. 333.25 НК РФ — федеральная часть нотариального тарифа, семейная льгота и оценка имущества.
- ст. 333.33 НК РФ, ст. 333.18 НК РФ и ст. 333.35 НК РФ — размер и порядок уплаты регистрационной пошлины, особенности перехода права.
- п. 18.1 ст. 217 НК РФ — семейное освобождение от НДФЛ и специальное исключение.
- ст. 210 НК РФ, ст. 224 НК РФ и ст. 214.10 НК РФ — совокупности налоговых баз, ставки и база при дарении недвижимости.