Можно ли продать долю в квартире банку
Продать долю в квартире банку можно, если он согласен её купить и сделка допускается законом. Собственник вправе предложить свою долю любому потенциальному покупателю, в том числе банку. Но банк не обязан её выкупать. На практике такие сделки встречаются редко.
Если вам нужны деньги, сначала определитесь, готовы ли вы расстаться с долей или хотите сохранить её в собственности. От этого зависит, стоит ли искать покупателя, рассматривать залог или договариваться о продаже с другим собственником квартиры.
Что выбрать: продажу доли, залог или сделку с совладельцем
Продажа и залог решают разные задачи. При продаже вы передаёте долю другому собственнику, а при залоге используете её как обеспечение обязательства перед банком. Есть и третий вариант — продать долю человеку, которому уже принадлежит часть квартиры.
| Вариант | Что происходит | Когда подходит |
|---|---|---|
| Продажа доли банку | Право собственности на долю переходит банку | Если нужно выйти из собственности и банк готов приобрести объект |
| Залог доли | Собственник сохраняет долю, но она становится обеспечением обязательства перед банком | Если нужны деньги, но важно сохранить право собственности |
| Продажа совладельцу | Доля переходит другому участнику общей собственности | Если другой собственник хочет увеличить свою долю |
Главное различие между продажей и залогом — в том, кому принадлежит доля после сделки. Если вы её продали, право собственности прекращается. При залоге доля обычно остаётся вашей, но обеспечивает исполнение обязательства. Это не гарантирует сохранения собственности, если обязательство будет нарушено.
Поэтому, прежде чем обращаться в банк, стоит решить, нужен ли вам именно покупатель или вы хотите получить финансирование под залог доли.
Почему банк может отказаться покупать долю
Банк может приобрести недвижимость, но покупка доли отличается от покупки целой квартиры. У такого объекта есть особенности, которые банк учитывает при принятии решения:
- Приобретается только доля в праве собственности. Покупатель не становится единственным владельцем квартиры.
- Нужно учитывать интересы других собственников. Банк будет владеть долей вместе с остальными участниками общей собственности.
- Возможны сложности с пользованием квартирой. Владение долей не означает, что банк сможет самостоятельно распоряжаться всей квартирой.
- Долю может быть сложно продать в дальнейшем. Особенности общей собственности влияют и на возможности последующей продажи.
Поэтому банк оценивает не только сам объект, но и то, насколько такая покупка соответствует его условиям. Отказ конкретного банка обычно связан с особенностями долевой собственности, а не с общим законодательным запретом на покупку долей.
Что проверить перед предложением доли банку
Даже если банк готов рассмотреть покупку, сначала нужно выяснить, кому принадлежит доля, есть ли ограничения на распоряжение ею и кто ещё владеет квартирой.
Кому принадлежит доля и что указано в ЕГРН
Начните с выписки из Единого государственного реестра недвижимости (ЕГРН). По ней можно проверить:
Эти сведения нужны, чтобы точно понимать, какую долю вы предлагаете банку и есть ли препятствия для сделки.
Какие права есть у других собственников
После согласования реальных условий продажи банку как постороннему покупателю можно использовать структуру извещения о продаже доли. Заполненный файл — обычная продажа 1/3 доли с единовременным расчётом, а не специальный договор с банком. Перенесите именно согласованные цену, оплату, передачу и другие условия; залог и согласования с залогодержателем этот документ не устраняет.
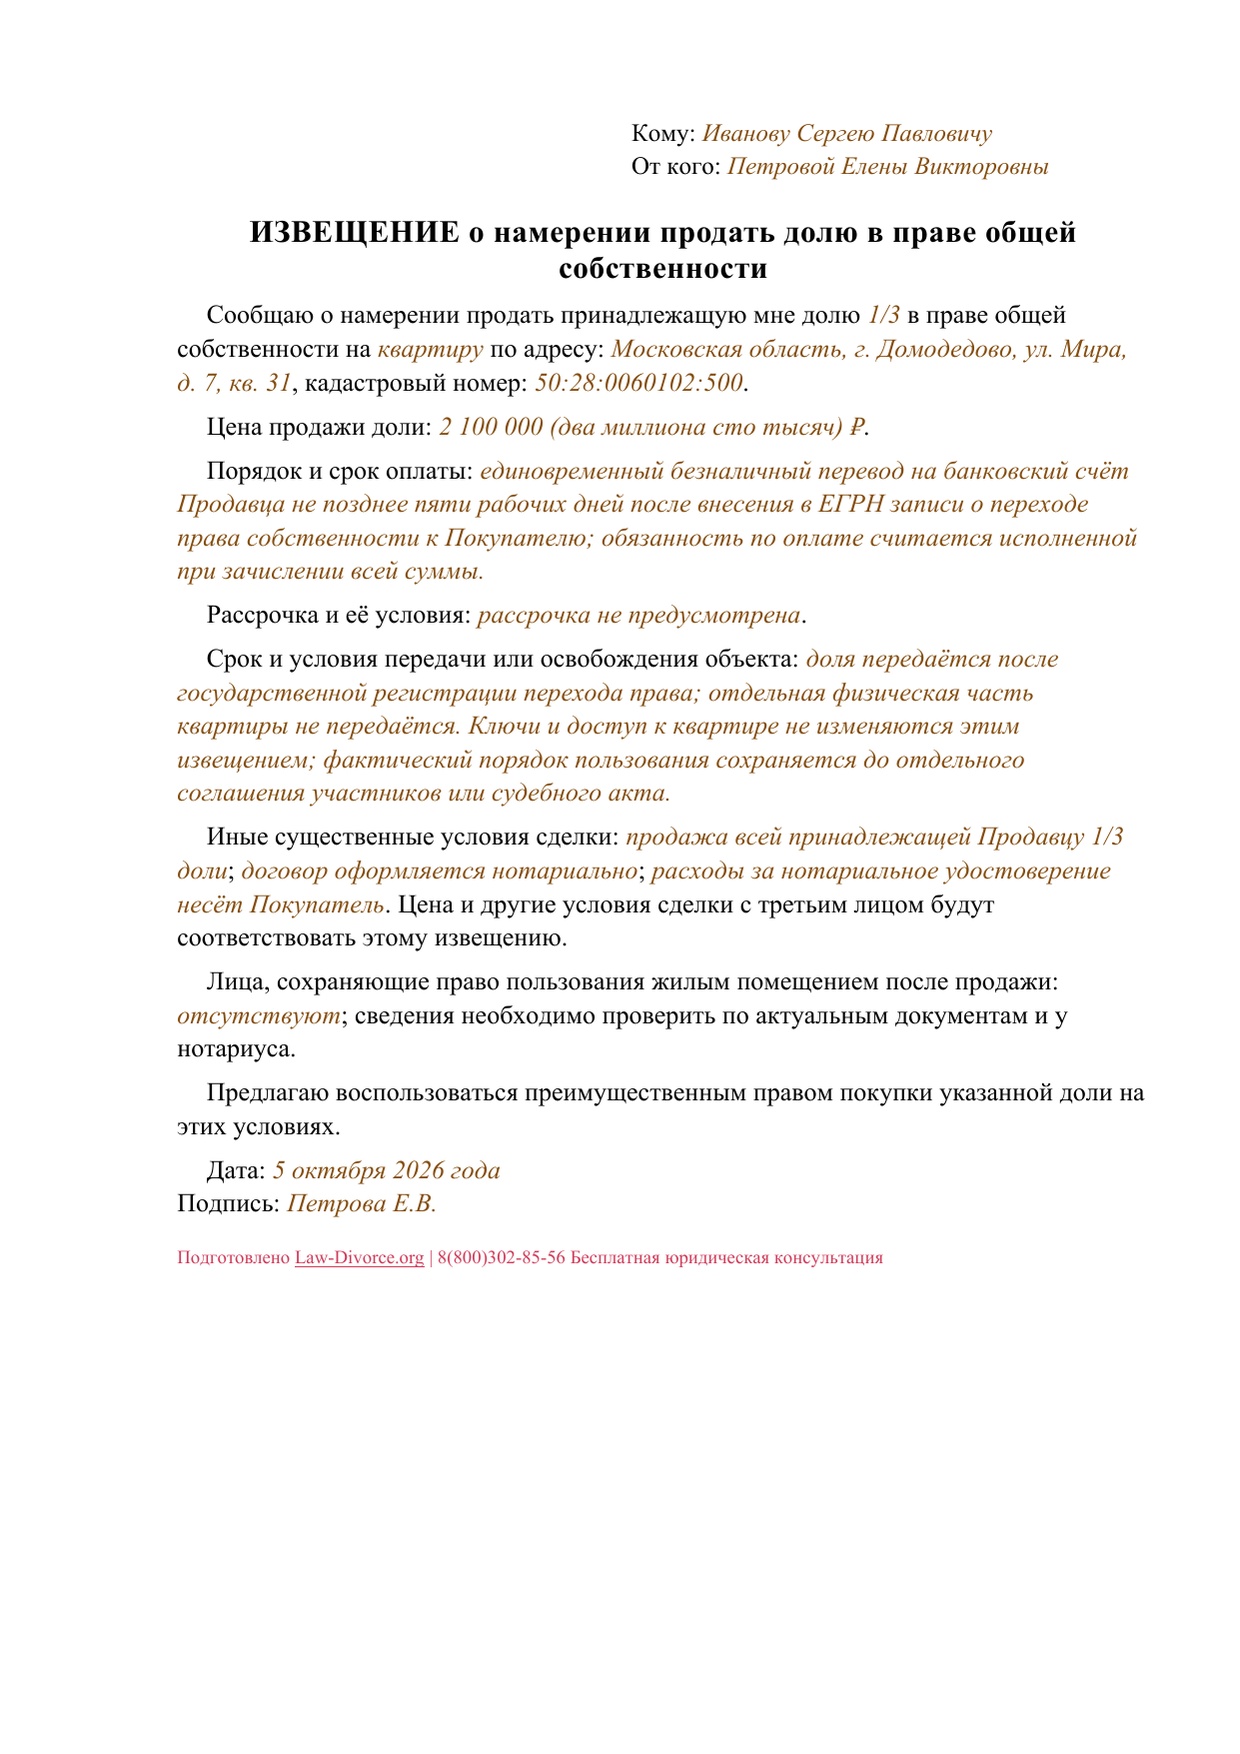
Шаблон для заполнения
ИЗВЕЩЕНИЕ о намерении продать долю в праве общей собственности
Сообщаю о намерении продать принадлежащую мне долю [Размер доли] в праве общей собственности на объект недвижимости по адресу: [Адрес объекта недвижимости], кадастровый номер: [Кадастровый номер].
Цена продажи доли: [Цена продажи доли] ₽.
Порядок и срок оплаты: [Порядок и срок оплаты].
Рассрочка и её условия: [Условия рассрочки] / рассрочка не предусмотрена.
Срок и условия передачи или освобождения объекта: [Срок и условия передачи или освобождения объекта].
Иные существенные условия сделки: [Иные существенные условия сделки].
Лица, сохраняющие право пользования жилым помещением после продажи: [Лица, сохраняющие право пользования жилым помещением после продажи] / отсутствуют.
Предлагаю воспользоваться преимущественным правом покупки указанной доли на этих условиях.
Дата: [Дата обращения]
Подпись: [Подпись]
Что меняется, если доля или квартира находится в залоге
Если доля или квартира находится в ипотеке либо другом залоге, продажа требует дополнительной проверки. Нужно выяснить, кто является залогодержателем, какие ограничения действуют и требуется ли согласование сделки.
В такой ситуации нельзя рассматривать продажу только как договорённость между собственником доли и новым покупателем. Нужно учитывать условия существующего залога и интересы залогодержателя.
Может ли банк одновременно быть покупателем и залогодержателем
Да, один банк может выступать в двух разных ролях: потенциального покупателя доли и залогодержателя по действующему обязательству. Но это не одно и то же.
Если банк ранее выдал кредит под залог квартиры или доли, возможность сделки зависит от условий действующего договора и позиции банка. В зависимости от ситуации стороны могут рассматривать:
- продажу доли с участием банка;
- погашение обязательства в рамках сделки;
- изменение условий кредитования;
- другие согласованные решения.
Ни один из этих вариантов не означает, что банк обязан выкупить заложенную долю.
Поэтому сначала нужно выяснить условия действующего залога, возможные ограничения и позицию банка. Только после этого можно выбирать подходящий способ распоряжения долей.
Как действовать, если хотите продать долю банку
Порядок действий зависит от вашей цели и состояния объекта. Но начать можно с пяти последовательных этапов.
- Определите, зачем вам нужна сделка
Ответьте себе на три вопроса:
- Хотите ли вы полностью прекратить право собственности на долю?
- Нужно ли вам получить деньги, сохранив долю в собственности?
- Связана ли предполагаемая сделка с действующей ипотекой?
Если вы хотите перестать быть собственником, нужно рассматривать продажу. Если важнее сохранить долю, стоит отдельно оценить возможность финансирования под залог. При наличии ипотеки дополнительно придётся учитывать действующее обязательство.
- Соберите сведения о квартире
Подготовьте выписку из ЕГРН и проверьте размер зарегистрированной доли, наличие обременений и состав собственников квартиры.
Эта информация понадобится, чтобы банк мог понять, какой объект ему предлагают и какие ограничения могут повлиять на сделку.
- Узнайте, готов ли банк купить долю
Обратитесь в банк с информацией об объекте и уточните:
- рассматривает ли он покупку долей в квартирах;
- какие документы потребуется представить;
- на каких условиях возможна такая сделка.
Так вы выясните позицию конкретного банка. Само обращение или предварительный интерес к объекту ещё не означают, что банк согласился его купить.
- Соблюдите права других собственников
Если банк выступает посторонним покупателем, необходимо соблюсти порядок письменного извещения остальных участников общей собственности о цене и условиях продажи.
Учитывайте преимущественное право покупки других владельцев. Если они им не воспользовались, продажа постороннему покупателю возможна на тех же условиях.
- Оформите сделку и переход права
Если банк согласен купить долю и препятствия для сделки урегулированы, нужно подготовить договор, проверить документы и оформить переход права собственности.
Одного согласия банка или подписания договора недостаточно, чтобы считать переход права завершённым. После государственной регистрации сведения о новом собственнике отражаются в ЕГРН.
Какие ошибки мешают правильно оценить такую сделку
Считать, что банк обязан выкупить долю
Право собственника продать имущество не создаёт обязанности для банка приобрести его. Банк может отказаться от покупки, даже если собственник готов предложить долю и оформить сделку.
Поэтому не стоит заранее рассчитывать на обязательный выкуп.
Путать продажу с залогом
При продаже вы получаете деньги за долю и прекращаете быть её собственником. При залоге вы получаете финансирование, а доля обычно остаётся в вашей собственности, но служит обеспечением обязательства перед банком.
Это разные сделки с разными последствиями. Выбирая залог ради сохранения собственности, нужно учитывать и риск её утраты при нарушении обеспеченного обязательства.
Не учитывать других собственников
Продажа доли затрагивает не только продавца и покупателя. Если покупатель — постороннее лицо, необходимо учитывать преимущественное право покупки остальных участников общей собственности.
Готовность банка приобрести долю сама по себе не отменяет установленный порядок.
Рассчитывать цену доли как часть стоимости всей квартиры
Стоимость доли не обязательно равна соответствующей математической части цены квартиры. Например, нельзя автоматически считать, что доля в размере 1/2 в праве собственности на квартиру должна стоить ровно половину стоимости всей квартиры.
На цену могут влиять несколько обстоятельств:
- размер доли;
- возможность пользоваться квартирой;
- отношения с другими собственниками;
- состояние объекта.
Поэтому простого арифметического расчёта недостаточно, чтобы определить цену, по которой конкретный покупатель согласится приобрести долю.
Итог
Правовая база
- Статья 250 ГК РФ — преимущественное право покупки доли другими участниками общей собственности при продаже постороннему лицу, порядок письменного извещения о цене и условиях продажи.