Как рассчитаться через аккредитив при покупке квартиры
При покупке квартиры через аккредитив покупатель не переводит деньги продавцу напрямую. Он поручает банку провести расчёт, а банк выплачивает деньги после того, как получит предусмотренные условиями аккредитива документы и проверит их соответствие установленным требованиям (ст. 867 ГК РФ).
Чтобы продавец получил деньги после регистрации перехода права собственности, условия договора купли-продажи и аккредитива нужно согласовать заранее. Это два самостоятельных документа: аккредитив юридически обособлен от договора, поэтому банк не обязан исправлять расхождения между договорённостями сторон и условиями банковского расчёта (п. 6.3 Положения Банка России № 762-П).
Сама регистрация права собственности ещё не означает, что продавцу перечислены деньги. Обычно после регистрации нужно получить документ, предусмотренный аккредитивом, правильно представить его банку и дождаться проверки. На неё отводится не более 5 рабочих дней, следующих за днём получения документов банком (п. 6.16 Положения Банка России № 762-П). Это срок проверки, а не обещание зачислить деньги продавцу через пять дней после регистрации.
Если Росреестр приостановил регистрацию, банк не принял документы или аккредитив закончился до выплаты, дальнейшие действия зависят от того, что уже произошло с квартирой и деньгами. Важно помнить: возврат денег покупателю с аккредитива сам по себе не расторгает договор и не отменяет зарегистрированный переход права собственности.
Выберите вопрос, который нужно решить сейчас.
Согласовать условия до сделки
Сверить договор, аккредитив и банковские требования.
Проверить условия
Провести расчёт после регистрации
Пройти путь от открытия аккредитива до проверки поступления денег.
Посмотреть этапы
Разобраться с задержкой
Найти сценарий для регистрации, документов или истёкшего срока.
Выбрать ситуацию
Как работает аккредитив при покупке квартиры
Аккредитив — форма безналичного расчёта через банк. Покупатель поручает банку открыть аккредитив в пользу продавца и устанавливает условия, при выполнении которых продавец получит деньги.
Участники банковского расчёта называются так:
- Плательщик — покупатель, по поручению которого открывается аккредитив.
- Получатель средств — продавец квартиры, которому предназначены деньги.
- Банк-эмитент — банк, открывающий аккредитив.
- Исполняющий банк — банк, который проверяет документы или проводит выплату, если эти действия выполняет другой банк.
В повседневной речи получение продавцом денег называют раскрытием аккредитива. Но юридически значение имеет не название операции, а соблюдение банковских условий: нужные документы представлены, банк проверил их и исполнил аккредитив.
При обычной покупке готовой квартиры расчёт проходит по такой схеме:
- Стороны согласовали условия
- покупатель открыл аккредитив
- при необходимости сформировано покрытие
- зарегистрирован переход права
- получен нужный документ
- документ представлен банку установленным способом
- банк проверил его
- деньги перечислены продавцу
Порядок выглядит простым, но на каждом этапе нужно учитывать условия конкретного банковского продукта.
Чем покрытый аккредитив отличается от непокрытого
При покрытом аккредитиве банк-эмитент перечисляет сумму покрытия за счёт покупателя либо предоставленного ему кредита в распоряжение исполняющего банка на срок действия обязательства банка-эмитента. При непокрытом аккредитиве расчёты между банками устроены иначе (п. 3 ст. 867 ГК РФ).
Для покупки квартиры не нужно исходить из того, что аккредитив обязательно должен быть покрытым. Его вид зависит от банковского продукта и выбранной схемы расчёта.
Прежде чем переводить деньги или подавать договор на регистрацию, проверьте банковские документы:
- Вид аккредитива. Какую именно конструкцию открывает банк.
- Сумму. Сколько денег предусмотрено для выплаты.
- Получателя. В пользу какого продавца открыт аккредитив.
- Срок. С какой даты и до какой даты он действует.
- Покрытие. Нужно ли его формировать и какой документ подтверждает размещение.
- Условия выплаты. Что должен выполнить продавец, чтобы получить деньги.
Особенно важно получить подтверждение размещения покрытия, если оно требуется выбранным продуктом. Само упоминание аккредитива в договоре купли-продажи не подтверждает, что банковский расчёт уже организован.
Можно ли изменить или отменить аккредитив
По общему правилу аккредитив считается безотзывным, если в нём не предусмотрено иное. Для отмены безотзывного аккредитива необходимо согласие получателя средств. Его изменение также требует согласия получателя (ст. 869 ГК РФ).
Отзывный аккредитив устроен иначе: банк-эмитент может изменить или отменить его по поручению плательщика без предварительного уведомления получателя (ст. 868 ГК РФ).
Поэтому до открытия нужно установить вид аккредитива и порядок его изменения. Если регистрация затянется, от этого будет зависеть, можно ли продлить банковский расчёт и какие согласия понадобятся.
Проверяет ли банк юридическую чистоту квартиры
Аккредитив помогает организовать расчёт, но не заменяет проверку квартиры и продавца.
Банк проверяет представленные документы по внешним признакам, реквизитам и отсутствию противоречий в пределах условий аккредитива. Это не полная юридическая экспертиза квартиры, истории переходов права, самого продавца или возможных притязаний третьих лиц (п. 6.16 Положения Банка России № 762-П).
Поэтому проверять объект и продавца нужно отдельно, до принятия на себя обязательств по сделке. Даже если банк впоследствии исполнит аккредитив, это само по себе не подтверждает отсутствие юридических рисков.
Подробный порядок проверки — на отдельной странице «Как проверить квартиру и продавца перед покупкой».
Что согласовать в договоре и условиях аккредитива
Главная задача до подписания договора — убедиться, что условия оплаты выполнимы, а банк сможет перечислить деньги на основании именно тех документов, которые стороны предполагают получить.
Не все перечисленные ниже параметры являются существенными условиями договора купли-продажи в юридическом смысле. Например, закон отдельно требует согласовать цену недвижимости: если цена не определена, договор считается незаключённым (ст. 555 ГК РФ).
Но для надёжного расчёта одной согласованной цены недостаточно. Нужно проверить три группы условий: договор, сам аккредитив и требования конкретного банка.
Что проверить в договоре купли-продажи
В договоре и, когда это необходимо, в отдельных договорённостях сторон нужно определить пять параметров.
-
Цена квартиры. Укажите полную цену недвижимости. Сверять её нужно с договором купли-продажи: ошибка меняет основную сумму обязательства покупателя.
-
Сумма аккредитива. Установите, вся ли цена выплачивается через банк или только остаток после задатка, аванса либо другого платежа. Сверьте договор с условиями аккредитива, иначе банк может зарезервировать не ту сумму.
-
Получатель денег. Укажите, какой именно продавец должен получить оплату. Его данные нужно сопоставить в договоре и аккредитиве. При расхождении возможна выплата не тому лицу либо невозможность исполнения.
-
Момент исполнения обязанности по оплате. Определите в договоре с учётом закона, когда цена считается оплаченной. Иначе стороны могут спорить, достаточно ли самого открытия аккредитива или требуется последующее перечисление денег.
-
Залог продавца до оплаты. Выясните, возникает ли залог квартиры в пользу продавца или стороны предусматривают иной допустимый вариант. Этот вопрос нужно согласовать в договоре, чтобы после регистрации не обнаружить неожиданное обременение при оплате после передачи имущества.
Последние два условия особенно важны при расчёте после регистрации. Они влияют не на техническое оформление аккредитива, а на обязанности сторон и возможное обременение квартиры.
Что проверить в самом аккредитиве
Банк исполняет аккредитив по установленным в нём условиям. Поэтому следующие сведения нужно проверить непосредственно в банковском документе, а где указано — дополнительно сопоставить с договором.
-
Плательщик. Кто поручает банку открыть аккредитив. Если указан другой участник, схема расчёта будет оформлена неправильно.
-
Банк-эмитент. Какой банк открывает аккредитив. Ошибка в его определении означает расхождение с согласованной банковской схемой.
-
Исполняющий банк. Какой банк исполняет аккредитив, если это не банк-эмитент. Иначе документы могут быть направлены не туда.
-
Вид аккредитива. Проверьте, отзывный он или безотзывный, покрытый или непокрытый. Если стороны рассчитывают на другой режим, их ожидания относительно изменения условий и движения денег не совпадут с банковским документом.
-
Срок действия. Установите конечную дату обязательства банка. Слишком короткий срок создаёт риск не успеть с регистрацией или представлением документов.
-
Срок представления документов. Отдельно проверьте последнюю дату, до которой документы должны поступить банку. Право может быть уже зарегистрировано, но при поздней подаче условие аккредитива не будет выполнено.
-
Основание выплаты. Укажите событие, которое должно быть подтверждено документами. Если оно сформулировано неопределённо, банк может не установить выполнение условия.
-
Документы для выплаты. Проверьте точное название каждого необходимого документа, его содержание и реквизиты. Даже при состоявшейся регистрации формальное несоответствие может помешать исполнению.
-
Данные квартиры. Сверьте адрес, кадастровый номер и другие требуемые идентификаторы с договором. Расхождения могут стать причиной замечаний банка.
-
Данные покупателя. Убедитесь, что сведения лица, на которое регистрируется право, совпадают с договором и требованиями аккредитива. Иначе данные в выписке ЕГРН могут не соответствовать условию выплаты.
-
Реквизиты продавца. Проверьте счёт, на который должны поступить деньги. Ошибка способна задержать выплату или сделать её невозможной.
Здесь важно не просто наличие каждого пункта, а точное совпадение сведений. Банк не должен самостоятельно выяснять, какого покупателя, продавца или объект стороны имели в виду.
Что дополнительно уточнить у банка
Даже правильно составленный договор не гарантирует, что конкретный банковский продукт поддерживает выбранный способ расчёта.
До открытия аккредитива получите ответы ещё на шесть вопросов.
-
В каком формате принимают документы. Уточните, допускается бумажная или электронная подача, какой нужен формат файла и какая электронная подпись. Сверяйте с условиями конкретного банка: документ может существовать, но не соответствовать требованиям для исполнения аккредитива.
-
Как представить документы. Выясните, нужно ли идти в отделение или допустима передача через приложение, интернет-банк либо другой канал. Проверяйте правила банка, поскольку отправка не предусмотренным способом может не считаться надлежащим представлением.
-
Кто вправе представить документы. Это может быть продавец, покупатель или другое допускаемое лицо. Уточняйте условия продукта: нельзя рассчитывать на подачу человеком, которому банк такого права не предоставляет.
-
Как завершается электронная подача. Спросите, требуется ли отдельное уведомление или другое действие. Сверьте ответ с условиями аккредитива и правилами банка. Иначе загруженные файлы могут ещё не считаться представленными.
-
Какие комиссии предусмотрены. Уточните тариф банка и договоритесь со сторонами, кто оплачивает операции. Без этого могут возникнуть расходы, которые никто не учёл.
-
Можно ли изменить или продлить аккредитив. Выясните порядок изменения срока и необходимые согласия. Проверяйте аккредитив и банковские правила: при задержке регистрации может оказаться, что быстро продлить расчёт нельзя.
Все три группы проверок должны привести к одному результату: договорённости сторон соответствуют тому, что банк действительно может исполнить. Особенно опасно оставить в договоре одно условие выплаты, а в аккредитиве записать другое.
Когда обязанность покупателя по оплате считается исполненной
Само открытие аккредитива не следует автоматически считать окончательной оплатой квартиры. При расчёте после регистрации сторонам нужно отдельно согласовать момент исполнения денежного обязательства и проверить, не возникает ли залог в пользу продавца.
Когда покупатель считается исполнившим обязанность заплатить
Покупатель должен уплатить цену квартиры продавцу — своему кредитору по денежному обязательству.
При переводе между разными банками деньги сначала зачисляются на корреспондентский счёт банка продавца. Это счёт, через который банки рассчитываются друг с другом. По общему разъяснению Верховного Суда с таким зачислением связан момент исполнения денежного обязательства.
Если покупатель и продавец обслуживаются в одном банке, ориентиром служит зачисление денег на счёт продавца (п. 26 разъяснений Верховного Суда).
Таким образом, при межбанковском переводе правовой момент исполнения обязанности может не совпадать с моментом, когда продавец увидит поступление денег на своём счёте. Поэтому нужно проверить условие договора об оплате и сохранить банковское подтверждение платежа.
Может ли квартира оказаться в залоге у продавца
Если имущество передано покупателю до полной оплаты, в предусмотренных законом случаях оно находится в залоге у продавца до оплаты, если стороны не установили договором иное (п. 5 ст. 488 ГК РФ).
Применительно к квартире это может означать ипотеку в силу закона. Речь не о новом ипотечном кредите, а о залоге, который возникает по закону и обеспечивает право продавца получить оплату.
Если цена выплачивается после регистрации перехода права, до подачи документов в Росреестр стороны должны решить:
- В какой момент обязанность покупателя по оплате считается исполненной.
- Возникает ли до полной оплаты залог квартиры в пользу продавца либо стороны согласовали иной допустимый вариант.
Универсального ответа для любого договора нет. Формулировки зависят от того, как именно устроена сделка.
Как записать расчёт через аккредитив в договоре
Ниже приведён каркас расчётного пункта для обычной покупки готовой квартиры. Он подходит для ситуации, когда выплата продавцу зависит от регистрации перехода права к покупателю, выбранный банк поддерживает такую схему, а стороны уже согласовали получателя, сумму и документы.
В примере используется безотзывный аккредитив. Указание на покрытие применяется только тогда, когда оно соответствует выбранному банковскому продукту.
Шаблон для заполнения
Расчёты
Цена квартиры составляет [Цена квартиры] ₽.
Сумма [Сумма платежа по аккредитиву] ₽ уплачивается Покупателем Продавцу посредством безотзывного [покрытого — только если это соответствует выбранному банковскому продукту] аккредитива, открываемого в [Банк открытия аккредитива] не позднее [Срок открытия аккредитива].
Плательщик: [Плательщик].
Получатель средств: [Получатель средств].
Банк-эмитент: [Банк-эмитент].
Исполняющий банк: [Исполняющий банк].
Срок действия аккредитива: до [Дата окончания срока действия аккредитива] включительно.
Срок представления документов для исполнения аккредитива: [Срок представления документов].
Исполнение аккредитива производится при представлении [Название документа] [точное название документа], подтверждающего государственную регистрацию перехода права собственности на квартиру с кадастровым номером [Кадастровый номер квартиры] к Покупателю [Покупатель].
Документ представляется в следующем виде и способом: [Вид и способ представления документа].
Для электронного представления комплект считается завершённым после [Уведомление или иной способ завершения электронного представления] [указать предусмотренное банком уведомление или иной способ завершения представления].
Расходы по открытию, изменению, продлению и исполнению аккредитива несёт [Лицо, оплачивающее расходы по аккредитиву].
Обязанность Покупателя по оплате цены в указанной части считается исполненной [Момент исполнения обязанности по оплате].
В отношении возникновения либо отсутствия залога квартиры в пользу Продавца до полной оплаты стороны договорились: [Условие о залоге квартиры в пользу Продавца].
Не переносите этот пункт без переработки на покупку по ДДУ с обязательным эскроу, продажу квартиры с действующей ипотекой, цепочку взаимосвязанных покупок или расчёты с несколькими получателями. Для таких ситуаций сначала нужно согласовать специальную схему платежей.
При дистанционной сделке аккредитив тоже может использоваться, но только если банк поддерживает необходимый электронный формат документов и способ их представления.
Перед подписанием договора покажите банку как минимум проект расчётного пункта и выясните две вещи:
- сможет ли банк открыть аккредитив именно с такими условиями;
- какой документ, в каком формате и каким способом банк фактически примет для выплаты продавцу.
Ответ банка лучше получить до регистрации, когда у сторон ещё есть возможность согласовать нужные формулировки.
Как провести расчёт через аккредитив
Для обычной покупки готовой квартиры можно выделить семь последовательных этапов. На каждом важно получить конкретное подтверждение, а не ограничиваться устной договорённостью.
- Согласуйте расчёт с банком до подписания договора
Начинать стоит не с общей фразы в договоре «оплата производится через аккредитив», а с проверки условий выбранного банковского продукта.
Сверьте три группы параметров: условия договора, сведения самого аккредитива и требования банка к документам и их представлению. Покажите банку проект расчётного пункта и убедитесь, что он сможет провести выплату по такой схеме.
Если продаётся заложенная квартира, в сделке несколько участников или расчёт связан с покупкой другого объекта, сначала согласуйте специальную конструкцию.
Результат: стороны понимают, какие документы запускают выплату, а договор и банковские условия не противоречат друг другу.
- Покупатель открывает аккредитив
После открытия аккредитива покупатель должен получить банковское подтверждение. По нему необходимо установить:
- сумму аккредитива;
- получателя средств;
- срок действия;
- условия исполнения;
- номер или другой идентификатор аккредитива.
Если выбран покрытый аккредитив, дополнительно получите предусмотренное банковским продуктом подтверждение размещения или перечисления покрытия — суммы, предназначенной для исполнения аккредитива.
Продавцу также стоит проверить способом, предусмотренным банком, что аккредитив действительно открыт в его пользу, а сумма и условия выплаты соответствуют договорённостям.
Результат: открытие аккредитива подтверждено банковским документом. Если требуется покрытие, отдельно подтверждено его размещение или перечисление.
- Стороны подают документы на регистрацию
Переход права собственности по договору продажи недвижимости подлежит государственной регистрации (ст. 551 ГК РФ).
К этому моменту аккредитив уже может быть открыт и профинансирован. Однако продавец не обязательно вправе сразу получить деньги: если выплата зависит от зарегистрированного перехода права, сначала должно наступить это событие.
Результат: документы поданы на регистрацию. После её завершения можно получить подтверждение, необходимое для исполнения аккредитива.
- После регистрации получите документ для выплаты
Государственная регистрация возникновения, изменения или перехода вещного права удостоверяется выпиской из ЕГРН — Единого государственного реестра недвижимости (ст. 28 Федерального закона № 218-ФЗ).
Поэтому совет «после регистрации принесите в банк договор со штампом Росреестра» нельзя считать универсальным. Для подтверждения регистрации используется выписка ЕГРН, но конкретный аккредитив может устанавливать требования к документу, его реквизитам и формату.
Например, сервис Т-Банка «Т-Сделка» для подходящей покупки на вторичном рынке предусматривает электронную выписку ЕГРН в формате XML с электронной подписью, встроенной в XML либо переданной отдельным файлом
.SIG. Представить документ по условиям этого сервиса может покупатель или продавец.При этом у продукта есть собственные ограничения:
- участники — граждане РФ старше 18 лет;
- покупатель должен быть клиентом банка с дебетовой картой;
- расчёт предназначен для покупки на вторичном рынке за собственные средства;
- предусмотрены один покупатель и один перевод;
- сумма составляет от 500 000 до 300 000 000 ₽.
Это условия конкретного банковского сервиса, а не общие требования к аккредитивам. Нельзя автоматически переносить формат XML, файл
.SIG, ограничения по участникам или другие параметры на продукты остальных банков.Результат: получен именно тот документ, который предусмотрен условиями вашего аккредитива, в нужном формате и с требуемыми реквизитами.
- Представьте документы установленным способом
Получить выписку ЕГРН недостаточно. Нужно передать документы банку так, чтобы они считались надлежащим образом представленными.
При электронной подаче это особенно важно. По правилам Банка России получатель средств должен направить уведомление о завершении представления электронных документов, если условия аккредитива не предусматривают другой способ завершения. Без предусмотренного действия документы не считаются представленными, если самим аккредитивом не установлено иное (п. 6.31.5 Положения Банка России № 762-П).
До отправки уточните:
- каким действием завершается представление комплекта;
- должен ли продавец направлять отдельное уведомление;
- где можно увидеть подтверждение принятия комплекта;
- какая дата и время считаются моментом представления.
После подачи сохраните подтверждение даты и времени.
Результат: документы не просто загружены или отправлены, а представлены способом, который допускает аккредитив. Если требуется завершающее уведомление, оно направлено.
- Дождитесь проверки документов банком
Банк проверяет документы по внешним признакам, реквизитам и отсутствию противоречий с условиями аккредитива. На такую проверку отводится не более 5 рабочих дней, следующих за днём получения документов (п. 6.16 Положения Банка России № 762-П).
Если банк нарушил установленный срок проверки, он не вправе затем ссылаться на несоответствие представленных документов условиям аккредитива.
Однако это не означает, что деньги автоматически должны оказаться на счёте продавца на шестой день. Проверка документов и фактический перевод денег — разные операции.
Если установленный срок проверки прошёл, а аккредитив не исполнен:
- Сохраните доказательства надлежащего представления документов.
- Зафиксируйте дату их получения банком.
- Запросите письменный статус проверки.
- Попросите банк объяснить, почему исполнение не произошло.
Результат: банк проверил представленный комплект и принял решение об исполнении либо стороны получили сведения о причине задержки или выявленном несоответствии.
- Проверьте поступление денег продавцу
После сообщения об исполнении аккредитива продавцу следует проверить фактическое зачисление предусмотренной суммы на банковский счёт.
Покупателю нужно сохранить подтверждение исполнения аккредитива вместе с договором и остальными документами по сделке.
Результат: продавец проверил поступление денег, а у сторон остались банковские документы, подтверждающие проведённый расчёт.
Сколько длится расчёт через аккредитив
У покупки квартиры через аккредитив нет единого срока, который подходил бы для любой сделки. Здесь действуют пять разных периодов:
- Срок государственной регистрации. Время, необходимое для регистрации перехода права собственности.
- Срок действия аккредитива. Период, на который установлено обязательство банка.
- Срок представления документов. Период, в который документы должны быть переданы банку предусмотренным способом.
- Срок банковской проверки. Не более 5 рабочих дней, следующих за днём получения документов банком.
- Срок перевода и зачисления денег. Время фактического движения средств после проверки с учётом банковской схемы.
Эти периоды могут пересекаться. Поэтому неправильно механически складывать их и обещать, что продавец получит деньги через определённое число дней после подписания договора.
При согласовании срока аккредитива закладывайте время не только на обычную регистрацию, но и на возможную приостановку, получение документа и его представление банку.
Для ориентира можно посмотреть условия отдельных банков:
- ВТБ в онлайн-заявке на аккредитив рекомендует устанавливать срок не менее 50 календарных дней.
- Т-Банк для сервиса «Т-Сделка» указывает срок 60 дней.
Это примеры банковских продуктов, а не обязательные сроки, установленные законом для любой покупки квартиры.
Через сколько дней продавец получит деньги
Для подходящей сделки через «Т-Сделку» Т-Банк описывает перечисление денег после успешной проверки документов без дополнительного подтверждения со стороны покупателя (официальное описание сервиса).
Дожидаться истечения всего 60-дневного срока аккредитива для такой выплаты не нужно. Но этот порядок относится к конкретному продукту.
В изученных официальных материалах не подтверждено точное количество дней между успешной проверкой документов и фактическим зачислением денег на счёт продавца. Поэтому нельзя обещать, что средства поступят в день проверки или через произвольно добавленный к пяти рабочим дням срок.
До открытия аккредитива задайте банку конкретный вопрос: «После успешной проверки когда деньги поступят на этот счёт продавца, в том числе если он открыт в другом банке? От какого события отсчитывается срок?»
Ответ должен относиться именно к вашим реквизитам и выбранной схеме расчёта.
После исполнения аккредитива запросите подтверждение перевода или платёжное поручение и проверьте поступление денег. Если названный банком срок прошёл, а средства не зачислены, передайте реквизиты операции исполняющему банку и банку продавца, чтобы выяснить, где задержался платёж.
Что делать, если регистрация или выплата задержалась
Когда расчёт не проходит по плану, сначала определите, что именно не состоялось: регистрация права, получение документа, его принятие банком или перевод денег.
От этого зависит порядок действий. Особенно важно не смешивать судьбу аккредитива с судьбой договора купли-продажи и уже зарегистрированного права собственности.
Росреестр приостановил регистрацию
Если Росреестр приостановил регистрацию, переход права собственности пока не состоялся. Когда выплата по аккредитиву зависит от зарегистрированного перехода права, продавец ещё не может подтвердить выполнение этого условия.
Задача сторон — устранить причину приостановки и одновременно проверить, хватит ли времени для банковского расчёта.
Действуйте последовательно:
- Получите уведомление Росреестра. Выясните конкретную причину приостановки.
- Сравните сроки. Проверьте срок устранения препятствия, дату окончания аккредитива и последний день представления документов банку.
- Свяжитесь с банком. Узнайте, допускается ли продление или изменение именно вашего аккредитива.
- Уточните порядок изменения. Выясните, чьи заявления и согласия необходимы, до какой даты их нужно представить и предусмотрена ли комиссия.
- Если времени достаточно, устраните препятствие. После этого продолжайте регистрацию в пределах имеющихся сроков.
- Если времени не хватает, согласуйте изменение аккредитива до истечения его срока. Одного намерения продлить расчёт недостаточно.
Для изменения безотзывного аккредитива требуется согласие получателя средств (ст. 869 ГК РФ).
Если продление не согласовано, запросите у банка ответ о действующем сроке и возможности его изменения. Когда необходимое согласие не даёт продавец, зафиксируйте отказ.
До истечения срока обсудите с другой стороной замену способа расчёта или дальнейшую судьбу договора. Одновременно выясните у банка, когда закроется прежний аккредитив и куда будет возвращено неиспользованное покрытие.
Не переводите ту же сумму повторно, пока стороны не согласовали новый расчёт и не выяснили судьбу денег по прежнему аккредитиву. Если срок уже истёк, применяйте порядок действий для закончившегося аккредитива, описанный ниже.
Результат: стороны понимают, можно ли завершить регистрацию в прежний срок, согласовано ли продление или нужно заменить расчёт и отдельно решить вопрос договора. Автоматически аккредитив не продлевается.
Росреестр отказал в регистрации
Если Росреестр отказал в регистрации перехода права, продавец не сможет получить документ, подтверждающий выполнение именно этого условия выплаты.
Сначала получите решение об отказе и выясните, можно ли устранить причину и заново пройти регистрацию.
Затем нужно решить два самостоятельных вопроса:
- Что будет с договором купли-продажи. Стороны могут продолжить исполнение или прекратить отношения, если для этого есть основание, предусмотренное договором и законом.
- Что будет с аккредитивом. Он может оставаться действующим, изменяться, отменяться при наличии необходимых согласий либо закрываться по предусмотренному основанию.
Возврат денег с аккредитива сам по себе не расторгает договор. Даже если банковский расчёт не состоялся, судьбу обязательств сторон нужно определить отдельно.
Результат: стороны выяснили, продолжают ли договор и каким будет расчёт, либо на каком основании прекращаются отношения и закрывается аккредитив.
Право зарегистрировано, но банк не принял документы
Это особенно чувствительная ситуация: квартира уже может принадлежать покупателю, а продавец ещё не получил деньги.
Одной ссылки на регистрацию недостаточно. Банк должен проверить именно те документы и условия, которые установлены аккредитивом.
Если банк сообщил о несоответствиях:
- Получите точный перечень замечаний. Попросите банк указать все обнаруженные расхождения.
- Проверьте возможность исправления. Выясните, можно ли получить или сформировать документ в требуемом виде.
- Повторно представьте документы, если исправление возможно. Правильный комплект нужно направить до окончания установленного срока представления.
- Если исправить документы нельзя, уточните процедуру согласования. Спросите исполняющий банк, может ли он запросить согласие на принятие документов с расхождениями через банк-эмитент. Если банк запрашивает согласие покупателя по этой процедуре, покупатель даёт его своему банку. Но это не самостоятельное разрешение покупателя на выплату: результат зависит от решений банков, условий аккредитива и предусмотренного порядка.
- Если нужно изменить сам безотзывный аккредитив, получите необходимые согласия.
- Не оставляйте без внимания обязанность по оплате. Пока решается вопрос с банком, стороны должны учитывать, что право на квартиру уже зарегистрировано на покупателя.
Правила Банка России предусматривают порядок согласования принятия документов с расхождениями. При отказе банк должен сообщить о выявленных несоответствиях (п. 6.21–6.25 Положения Банка России № 762-П).
Результат: либо банк принял исправленный комплект, либо причины отказа установлены и стороны могут решать вопрос дальнейшей оплаты. Уже зарегистрированное право собственности автоматически к продавцу не возвращается.
Срок аккредитива закончился, а продавец не получил деньги
Здесь прежде всего нужно установить, были ли документы надлежащим образом представлены банку до окончания установленного срока.
От ответа зависит дальнейший порядок.
Если документы представлены вовремя. Само наступление даты окончания аккредитива ещё не означает, что банк обязан немедленно прекратить проверку. При своевременном представлении документов она может быть завершена после окончания срока аккредитива (ст. 873 ГК РФ, п. 6.16 Положения Банка России № 762-П).
В такой ситуации получите у банка сведения о приёме документов, ходе проверки и исполнении аккредитива. Не считайте расчёт несостоявшимся только из-за наступления конечной даты.
Если подходящие документы не были представлены вовремя. Дальнейшие действия зависят от того, зарегистрировано ли право собственности на покупателя.
Право собственности ещё не перешло покупателю
Получите актуальный статус регистрации и банковский ответ о закрытии аккредитива и возврате неиспользованных денег.
Затем согласуйте с продавцом дальнейшую судьбу договора:
- Если стороны хотят продолжить сделку, сначала согласуйте с банком новый расчёт и документ для выплаты, затем оформите замену расчётного условия.
- Если стороны решили прекратить отношения, необходимо предусмотренное законом и договором основание. Сам по себе возврат денег из банка не оформляет прекращение договора.
Результат: стороны определили, продолжается ли покупка с новым способом оплаты или отношения прекращаются на соответствующем основании.
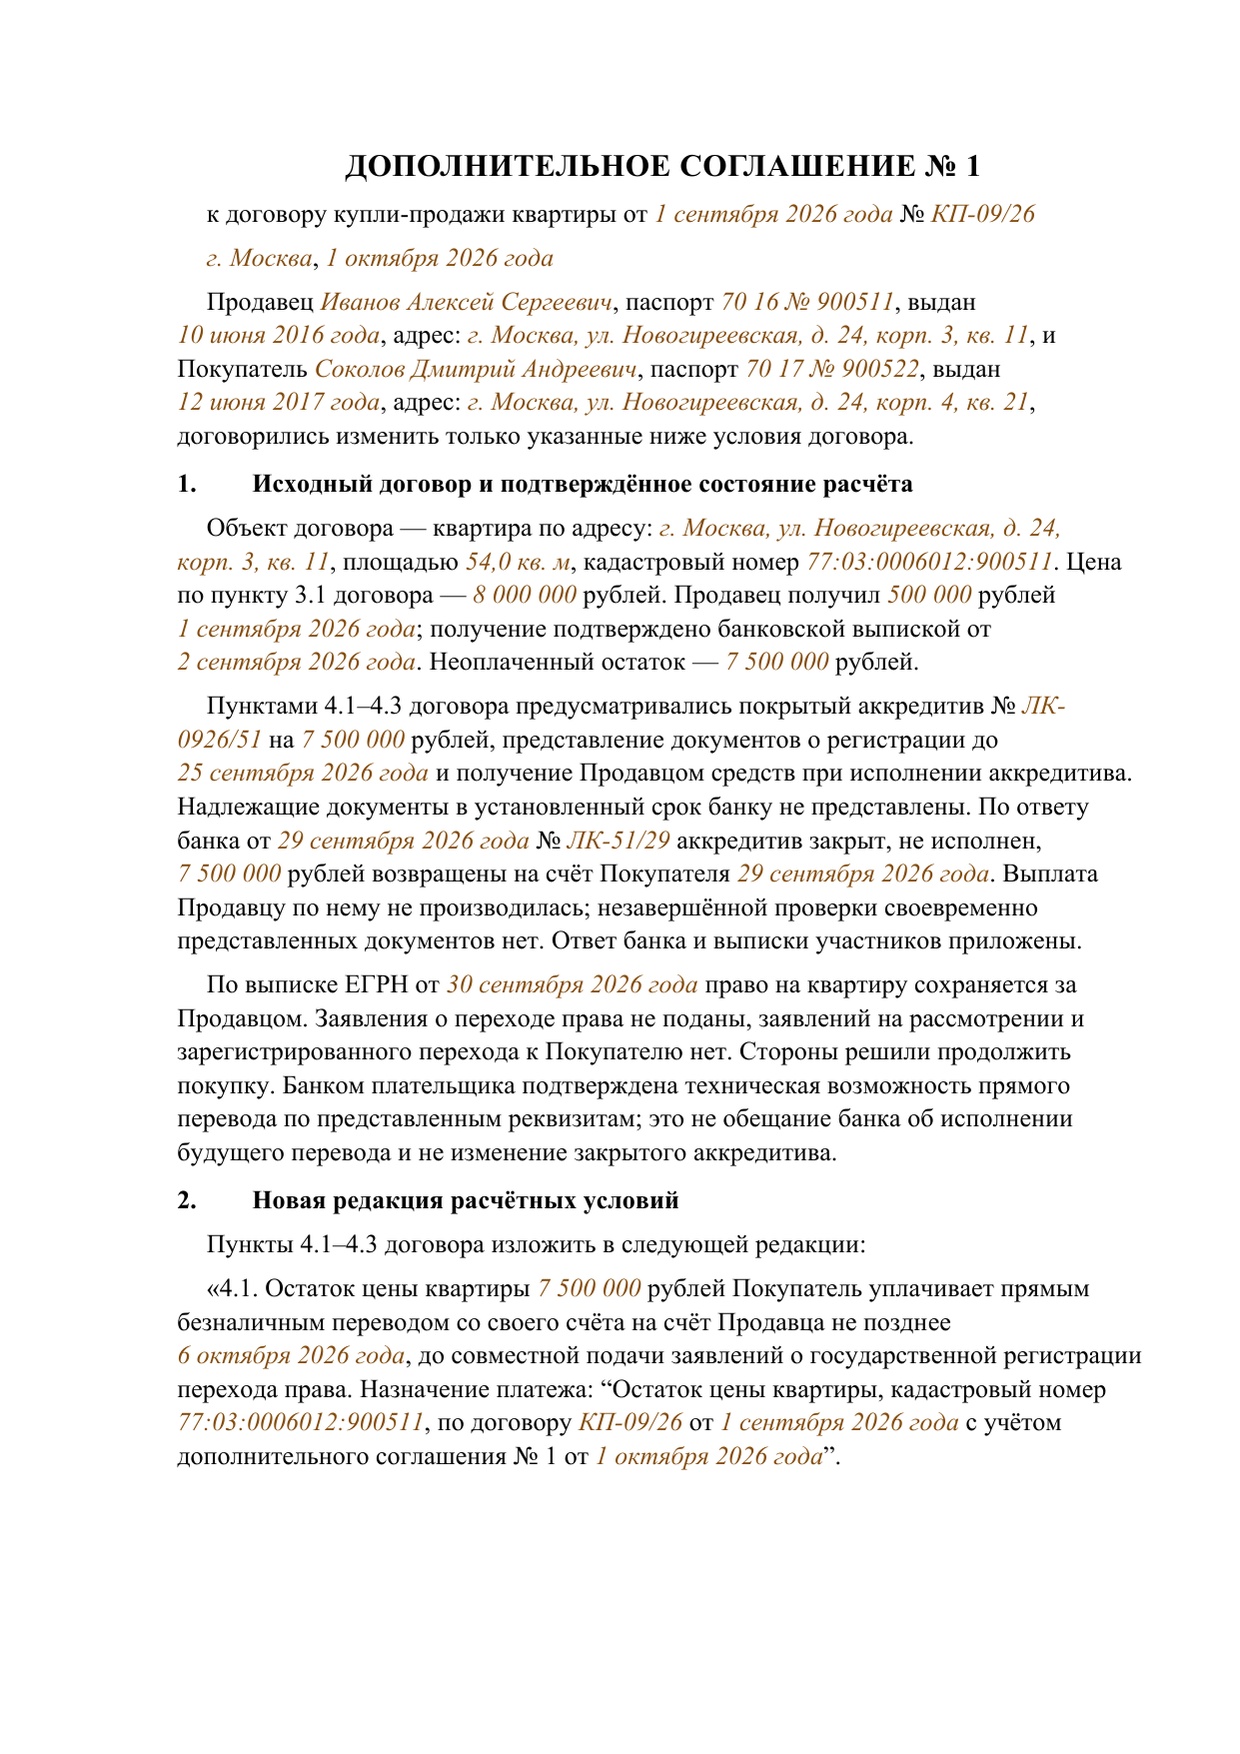
Заполненный образец
ДОПОЛНИТЕЛЬНОЕ СОГЛАШЕНИЕ № 1
к договору купли-продажи квартиры от [Дата ДКП и аванса в выбранном примере] № [Номер основного ДКП]
[Город составления], [Дата составления]
Продавец [ФИО продавца], паспорт [Паспорт продавца], выдан [Дата выдачи паспорта продавца], адрес: [Адрес продаваемой квартиры и продавца в выбранном сценарии], и Покупатель [ФИО покупателя], паспорт [Паспорт покупателя], выдан [Дата выдачи паспорта покупателя], адрес: [Адрес покупателя], договорились изменить только указанные ниже условия договора.
1. Исходный договор и подтверждённое состояние расчёта
Объект договора — квартира по адресу: [Адрес продаваемой квартиры и продавца в выбранном сценарии], площадью [Площадь квартиры] кв. м, кадастровый номер [Кадастровый номер квартиры по ДКП]. Цена по пункту 3.1 договора — [Цена квартиры] рублей. Продавец получил [Ранее уплаченная часть] рублей [Дата ДКП и аванса в выбранном примере]; получение подтверждено банковской выпиской от [Дата выписки об авансе]. Неоплаченный остаток — [Возвращённое покрытие и неоплаченный остаток] рублей.
Пунктами 4.1–4.3 договора предусматривались покрытый аккредитив № [Номер закрытого аккредитива] на [Возвращённое покрытие и неоплаченный остаток] рублей, представление документов о регистрации до [Срок представления документов по аккредитиву] и получение Продавцом средств при исполнении аккредитива. Надлежащие документы в установленный срок банку не представлены. По ответу банка от [Дата закрытия и возврата покрытия] № [Ответ банка о закрытии и возврате] аккредитив закрыт, не исполнен, [Возвращённое покрытие и неоплаченный остаток] рублей возвращены на счёт Покупателя [Дата закрытия и возврата покрытия]. Выплата Продавцу по нему не производилась; незавершённой проверки своевременно представленных документов нет. Ответ банка и выписки участников приложены.
По выписке ЕГРН от [Дата проверки ЕГРН и реквизитов] право на квартиру сохраняется за Продавцом. Заявления о переходе права не поданы, заявлений на рассмотрении и зарегистрированного перехода к Покупателю нет. Стороны решили продолжить покупку. Банком плательщика подтверждена техническая возможность прямого перевода по представленным реквизитам; это не обещание банка об исполнении будущего перевода и не изменение закрытого аккредитива.
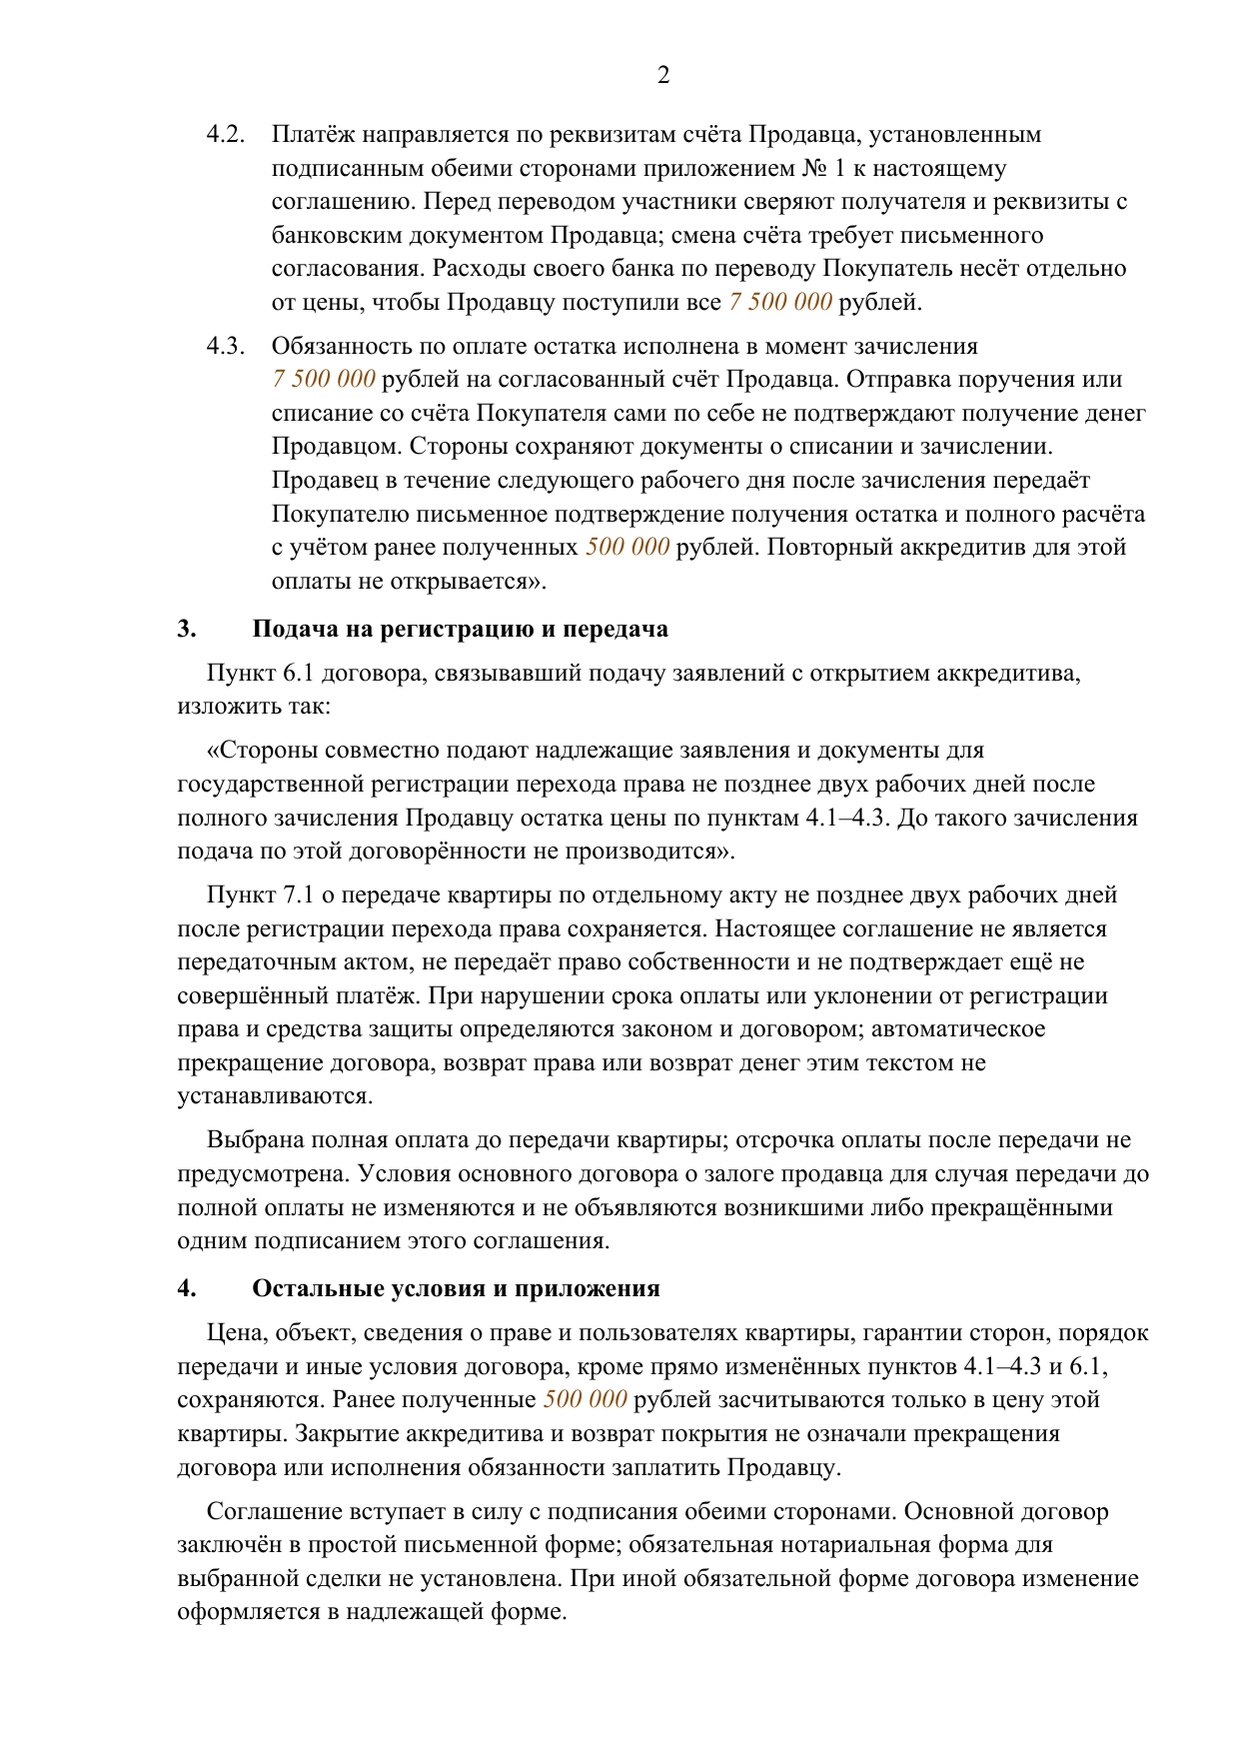
2. Новая редакция расчётных условий
Пункты 4.1–4.3 договора изложить в следующей редакции:
«4.1. Остаток цены квартиры [Возвращённое покрытие и неоплаченный остаток] рублей Покупатель уплачивает прямым безналичным переводом со своего счёта на счёт Продавца не позднее [Новый крайний срок оплаты], до совместной подачи заявлений о государственной регистрации перехода права. Назначение платежа: “Остаток цены квартиры, кадастровый номер [Кадастровый номер квартиры по ДКП], по договору [Номер основного ДКП] от [Дата ДКП и аванса в выбранном примере] с учётом дополнительного соглашения № 1 от [Дата составления]”.
4.2. Платёж направляется по реквизитам счёта Продавца, установленным подписанным обеими сторонами приложением № 1 к настоящему соглашению. Перед переводом участники сверяют получателя и реквизиты с банковским документом Продавца; смена счёта требует письменного согласования. Расходы своего банка по переводу Покупатель несёт отдельно от цены, чтобы Продавцу поступили все [Возвращённое покрытие и неоплаченный остаток] рублей.
4.3. Обязанность по оплате остатка исполнена в момент зачисления [Возвращённое покрытие и неоплаченный остаток] рублей на согласованный счёт Продавца. Отправка поручения или списание со счёта Покупателя сами по себе не подтверждают получение денег Продавцом. Стороны сохраняют документы о списании и зачислении. Продавец в течение следующего рабочего дня после зачисления передаёт Покупателю письменное подтверждение получения остатка и полного расчёта с учётом ранее полученных [Ранее уплаченная часть] рублей. Повторный аккредитив для этой оплаты не открывается».
3. Подача на регистрацию и передача
Пункт 6.1 договора, связывавший подачу заявлений с открытием аккредитива, изложить так:
«Стороны совместно подают надлежащие заявления и документы для государственной регистрации перехода права не позднее двух рабочих дней после полного зачисления Продавцу остатка цены по пунктам 4.1–4.3. До такого зачисления подача по этой договорённости не производится».
Пункт 7.1 о передаче квартиры по отдельному акту не позднее двух рабочих дней после регистрации перехода права сохраняется. Настоящее соглашение не является передаточным актом, не передаёт право собственности и не подтверждает ещё не совершённый платёж. При нарушении срока оплаты или уклонении от регистрации права и средства защиты определяются законом и договором; автоматическое прекращение договора, возврат права или возврат денег этим текстом не устанавливаются.
Выбрана полная оплата до передачи квартиры; отсрочка оплаты после передачи не предусмотрена. Условия основного договора о залоге продавца для случая передачи до полной оплаты не изменяются и не объявляются возникшими либо прекращёнными одним подписанием этого соглашения.
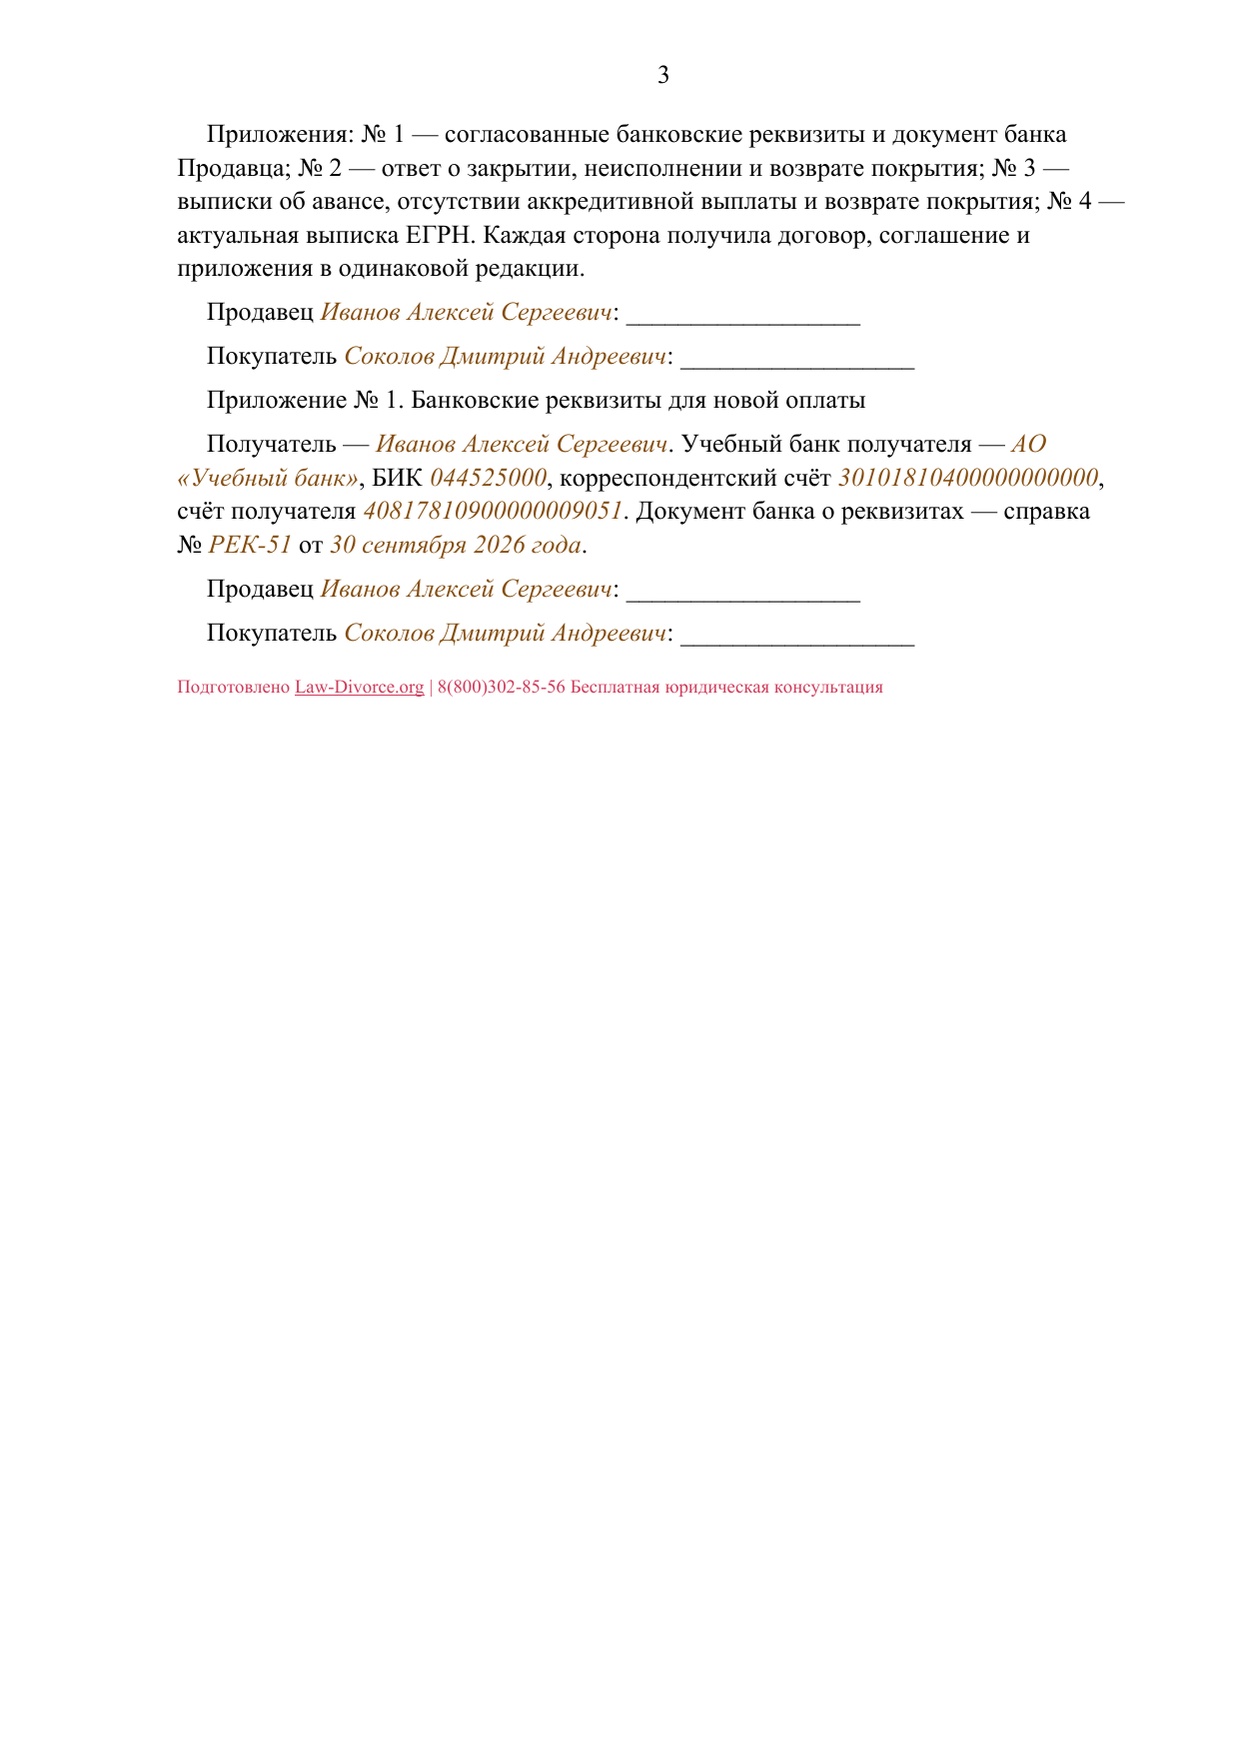
4. Остальные условия и приложения
Цена, объект, сведения о праве и пользователях квартиры, гарантии сторон, порядок передачи и иные условия договора, кроме прямо изменённых пунктов 4.1–4.3 и 6.1, сохраняются. Ранее полученные [Ранее уплаченная часть] рублей засчитываются только в цену этой квартиры. Закрытие аккредитива и возврат покрытия не означали прекращения договора или исполнения обязанности заплатить Продавцу.
Соглашение вступает в силу с подписания обеими сторонами. Основной договор заключён в простой письменной форме; обязательная нотариальная форма для выбранной сделки не установлена. При иной обязательной форме договора изменение оформляется в надлежащей форме.
Приложения: № 1 — согласованные банковские реквизиты и документ банка Продавца; № 2 — ответ о закрытии, неисполнении и возврате покрытия; № 3 — выписки об авансе, отсутствии аккредитивной выплаты и возврате покрытия; № 4 — актуальная выписка ЕГРН. Каждая сторона получила договор, соглашение и приложения в одинаковой редакции.
Продавец [ФИО продавца]: [Личная подпись]
Покупатель [ФИО покупателя]: [Личная подпись]
Приложение № 1. Банковские реквизиты для новой оплаты
Получатель — [ФИО продавца]. Учебный банк получателя — [Банк получателя], БИК [БИК банка получателя], корреспондентский счёт [Корреспондентский счёт], счёт получателя [Счёт продавца]. Документ банка о реквизитах — справка № [Документ банка о реквизитах] от [Дата проверки ЕГРН и реквизитов].
Продавец [ФИО продавца]: [Личная подпись]
Покупатель [ФИО покупателя]: [Личная подпись]
Право собственности уже зарегистрировано на покупателя
В этом случае истечение аккредитива не освобождает покупателя автоматически от обязанности заплатить цену квартиры. Возврат покрытия также не возвращает квартиру продавцу.
Продавцу следует обратиться к покупателю с требованием исполнить обязанность по оплате и предложить согласовать работающий способ расчёта.
Покупателю нужно получить банковские сведения о закрытии аккредитива и возврате покрытия, согласовать новую оплату с продавцом и сохранить подтверждения.
Если договориться не удалось, соберите переписку, документы о регистрации и ответы банка. С этими материалами стоит обратиться за юридической помощью, чтобы определить применимое требование с учётом договора и обстоятельств. Самостоятельно считать переход права отменённым нельзя.
Результат: отдельно выяснены состояние права собственности, обязанность по оплате и возможный дальнейший способ расчёта.
Когда возвращается неиспользованное покрытие
При закрытии покрытого аккредитива неиспользованная сумма возвращается банку-эмитенту, который зачисляет её плательщику в установленном порядке (ст. 873 ГК РФ, п. 6.28–6.30 Положения Банка России № 762-П).
По правилам № 762-П банк-эмитент зачисляет возвращённые исполняющим банком средства покрытого аккредитива на соответствующий счёт плательщика не позднее рабочего дня, следующего за днём возврата средств исполняющим банком.
Точка отсчёта здесь — именно возврат средств исполняющим банком, а не автоматически следующий день после истечения срока аккредитива.
Поэтому нужно получить от банка сведения о закрытии и движении покрытия. Даже когда деньги вернулись покупателю, это не означает, что прекратился договор, отменился переход права или исчезла обязанность оплатить квартиру.
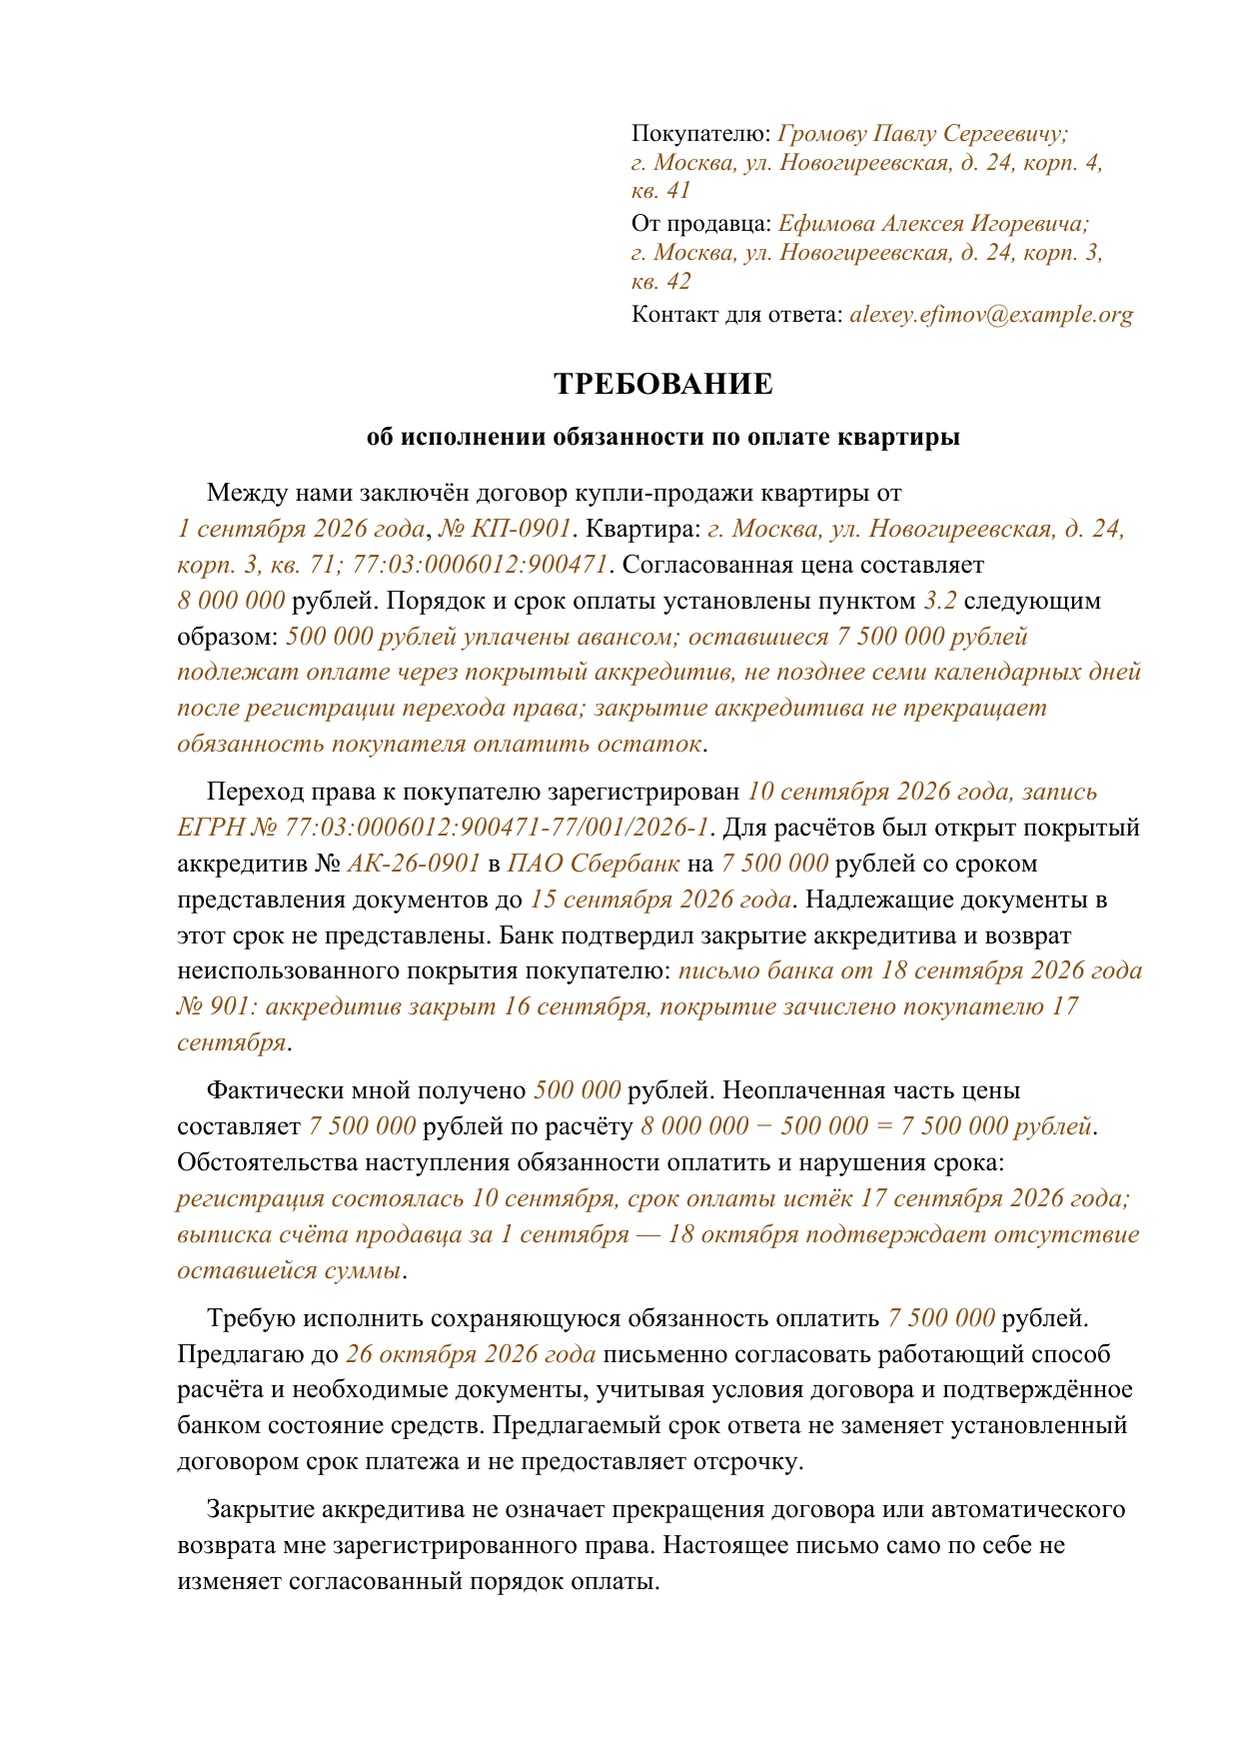
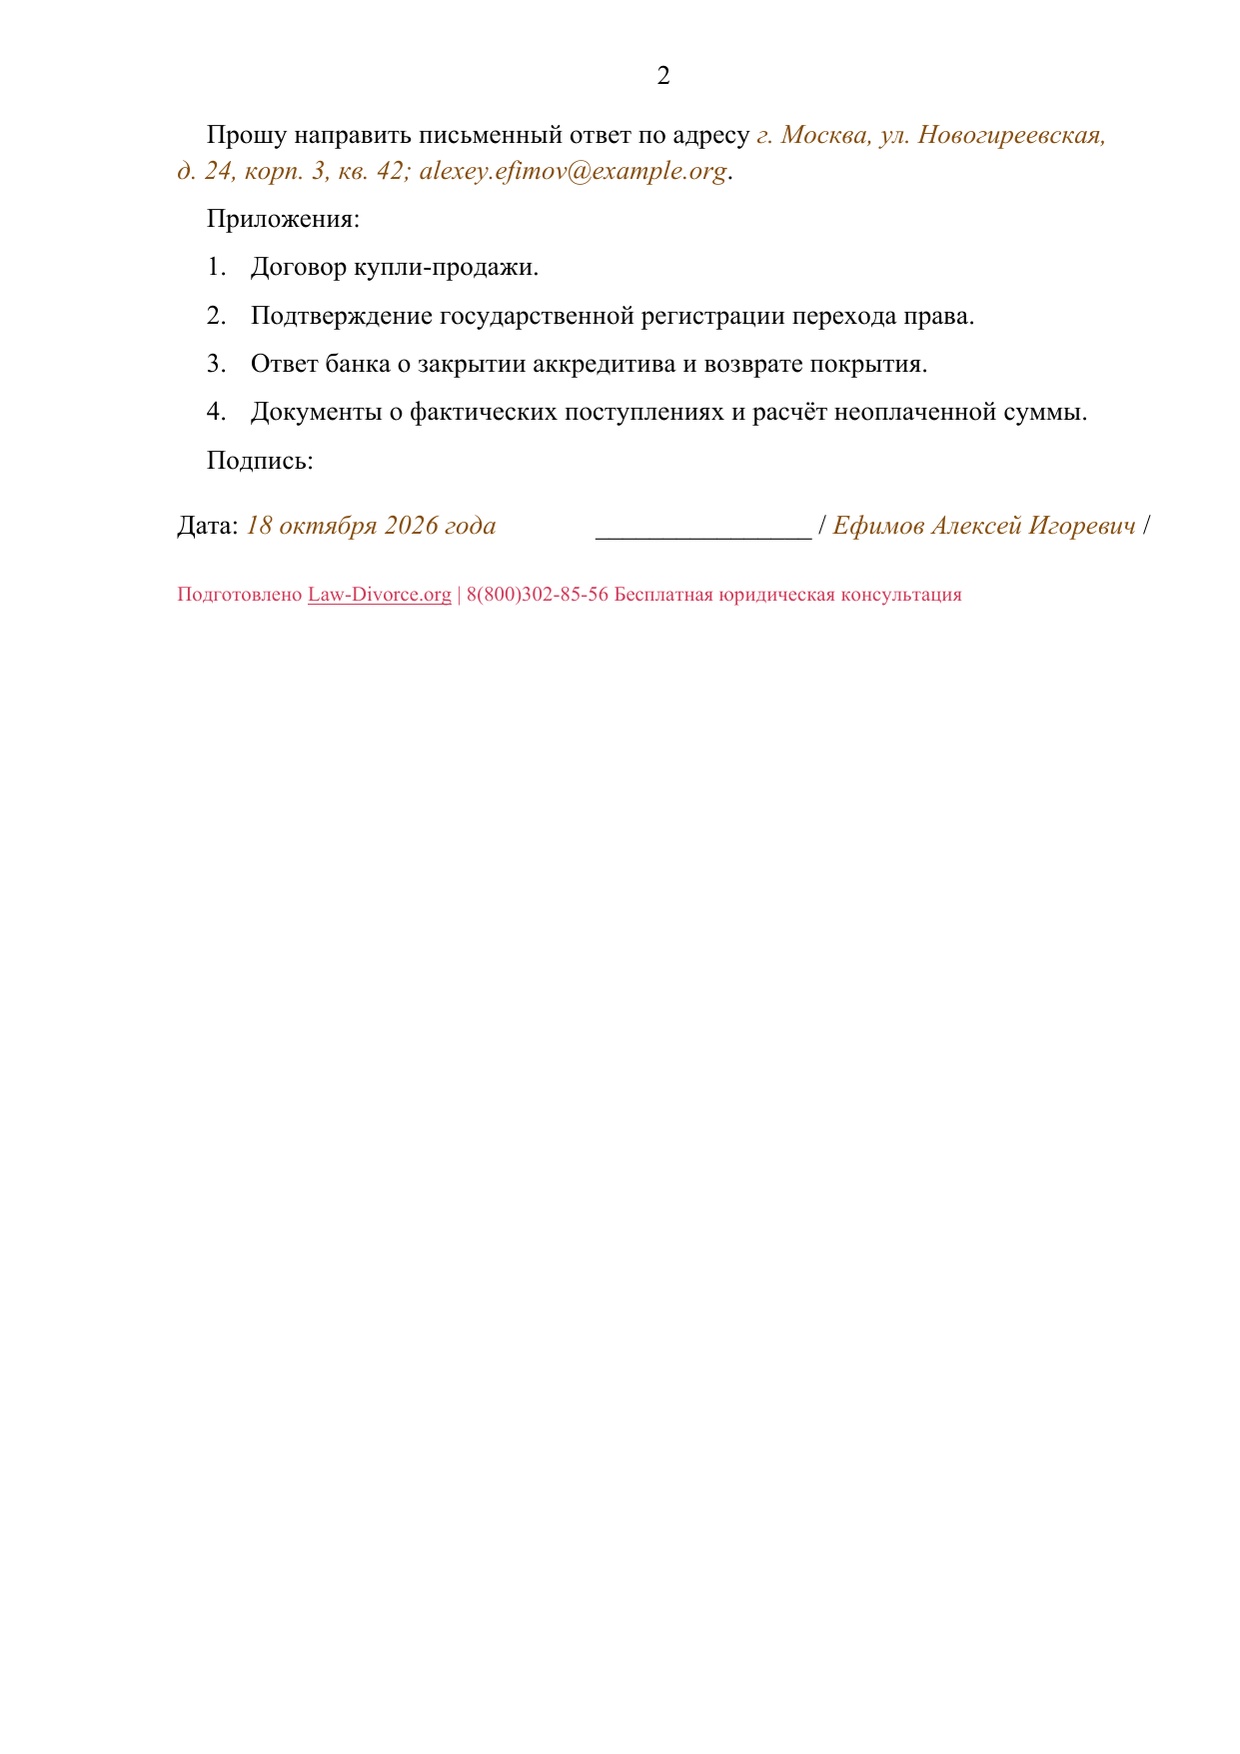
Бланк для заполнения
Покупателю: [ФИО и адрес покупателя]
От продавца: [ФИО и адрес продавца]
Контакт для ответа: [Контакт продавца]
ТРЕБОВАНИЕ
об исполнении обязанности по оплате квартиры
Между нами заключён договор купли-продажи квартиры от [Дата договора], [Номер договора]. Квартира: [Адрес и кадастровый номер]. Согласованная цена составляет [Цена квартиры] рублей. Порядок и срок оплаты установлены пунктом [Пункт договора] следующим образом: [Точный действующий порядок и срок оплаты].
Переход права к покупателю зарегистрирован [Дата и реквизиты регистрации]. Для расчётов был открыт покрытый аккредитив № [Номер аккредитива] в [Наименование банка] на [Сумма аккредитива] рублей со сроком представления документов до [Срок представления]. Надлежащие документы в этот срок не представлены. Банк подтвердил закрытие аккредитива и возврат неиспользованного покрытия покупателю: [Дата и реквизиты ответа банка].
Фактически мной получено [Полученная сумма] рублей. Неоплаченная часть цены составляет [Остаток цены] рублей по расчёту [Расчёт остатка]. Обстоятельства наступления обязанности оплатить и нарушения срока: [Договорный срок, факты и подтверждения].
Требую исполнить сохраняющуюся обязанность оплатить [Остаток цены] рублей. Предлагаю до [Предлагаемая дата ответа] письменно согласовать работающий способ расчёта и необходимые документы, учитывая условия договора и подтверждённое банком состояние средств. Предлагаемый срок ответа не заменяет установленный договором срок платежа и не предоставляет отсрочку.
Закрытие аккредитива не означает прекращения договора или автоматического возврата мне зарегистрированного права. Настоящее письмо само по себе не изменяет согласованный порядок оплаты.
Прошу направить письменный ответ по адресу [Адрес для ответа].
Приложения:
1. Договор купли-продажи.
2. Подтверждение государственной регистрации перехода права.
3. Ответ банка о закрытии аккредитива и возврате покрытия.
4. Документы о фактических поступлениях и расчёт неоплаченной суммы.
Дата: [Дата обращения]
Подпись: [Подпись заявителя] / [ФИО заявителя]
Сколько стоит расчёт через аккредитив
Единой комиссии для всех банков и сделок нет. Стоимость зависит от выбранного продукта, порядка проведения расчёта и банковских тарифов.
В официальных материалах банков приведены, например, такие условия:
| Банк и продукт | Пример условий |
|---|---|
| Т-Банк — «Т-Сделка» | Для перечисленных операций сервиса указана комиссия 0 ₽. У продукта есть ограничения по объекту, участникам и способу расчёта. |
| ВТБ — аккредитивы физическим лицам | На странице указан тариф 3 500 ₽. |
Эти суммы нельзя считать диапазоном стоимости аккредитива по России или средней рыночной ценой. Это отдельные примеры банковских условий.
До заключения сделки запросите у своего банка тариф именно для выбранной схемы расчёта. Проверьте, сколько стоят:
- открытие аккредитива;
- изменение его условий;
- продление срока;
- исполнение аккредитива;
- перевод в другой банк, если он необходим;
- дополнительные справки;
- сопутствующие банковские сервисы.
После этого договоритесь с другой стороной, кто оплачивает каждую операцию. Важно учитывать не только стоимость открытия аккредитива, но и возможные расходы при задержке регистрации или изменении условий.
Когда обычная схема расчёта не подходит
Описанный порядок рассчитан прежде всего на покупку готовой квартиры на вторичном рынке. Для некоторых сделок аккредитив приходится настраивать иначе, а иногда используется другая предусмотренная законом схема расчёта.
Покупка квартиры по ДДУ
Если квартира приобретается в строящемся доме по договору участия в долевом строительстве, нельзя автоматически применять порядок обычной покупки вторичного жилья.
В предусмотренной законом модели деньги участника долевого строительства размещаются на счёте эскроу в уполномоченном банке (ст. 15.4 Федерального закона № 214-ФЗ, ст. 15.5 Федерального закона № 214-ФЗ).
Поэтому сначала нужно определить правовую схему покупки конкретной новостройки. Аккредитив нельзя представлять как универсальную замену обязательному эскроу.
Квартира находится в ипотеке
Если продаваемая квартира уже находится в залоге, схема «один аккредитив — регистрация — выплата продавцу» может оказаться недостаточной.
Нужно заранее установить:
- кому перечисляется сумма для погашения обеспеченного обязательства;
- когда снимается существующее обременение;
- какая часть цены после этого поступает продавцу;
- какие события и документы запускают каждый платёж.
Схема зависит от действующего залога и банковского продукта. Например, ВТБ отдельно указывает ограничения стандартной схемы для некоторых объектов, находящихся в залоге.
Здесь необходимо специально согласовать последовательность платежей, а не использовать без изменений расчётный пункт обычной сделки.
Продавец одновременно покупает другую квартиру
Когда продажа одной квартиры связана с покупкой другой, возникает цепочка взаимосвязанных сделок. Одной регистрации перехода права на продаваемую квартиру может быть недостаточно для организации всего расчёта.
Выплаты могут зависеть от регистрации переходов права по нескольким объектам. Поэтому банковские условия нужно разрабатывать с учётом всей цепочки, а не только одного договора.
Пример такой структуры приведён в материале ВТБ об альтернативной сделке купли-продажи квартиры.
У квартиры несколько продавцов
Если недвижимость принадлежит нескольким собственникам, нельзя заранее считать, что любой банк откроет один розничный аккредитив и автоматически разделит деньги между всеми продавцами.
До подписания договора выясните:
- сколько получателей допускает выбранный продукт;
- какую сумму должен получить каждый;
- понадобятся ли отдельные аккредитивы;
- какие документы будут основанием для каждой выплаты.
Общие правила допускают разные конструкции аккредитива. Однако это не означает, что любой розничный банковский продукт поддерживает каждую из них (глава 6 Положения Банка России № 762-П).
Поэтому схему распределения цены между продавцами необходимо подтвердить в банке до сделки.
Сделка проходит дистанционно
Электронная подача документов по аккредитиву возможна, если это предусмотрено его условиями и поддерживается банковским продуктом.
Банк может предъявлять требования:
- к формату электронных документов;
- электронной подписи;
- идентификации отправителя;
- используемой информационной системе;
- моменту представления документа;
- способу завершения подачи электронного комплекта.
Эти вопросы регулируются, в частности, п. 6.31 Положения Банка России № 762-П).
Поэтому обещать, что любой аккредитив можно полностью оформить и раскрыть дистанционно, нельзя. Для такой сделки нужно заранее подтвердить доступные каналы подачи, электронные форматы и порядок завершения представления документов.
Что проверить перед подачей сделки в Росреестр
Когда договор и условия аккредитива согласованы, проверьте готовность расчёта ещё раз. Этот список поможет убедиться, что стороны знают не только сумму платежа, но и порядок получения продавцом денег.
Договор и участники
Открытие и сроки
Документы для выплаты
Расходы и изменение условий
Залог и действия при сбое
Правовая база
Нормы, на которые опираются основные правила расчёта. Условия и исключения приведены непосредственно в разделах статьи.
Аккредитив и банковские документы
- Ст. 867 ГК РФ — понятие аккредитива, его исполнение и покрытие.
- Ст. 868 ГК РФ — отзывный аккредитив.
- Ст. 869 ГК РФ — безотзывный аккредитив, изменение и необходимые согласия.
- Ст. 873 ГК РФ — закрытие аккредитива и судьба покрытия.
- Глава 6 Положения Банка России № 762-П — обособленность аккредитива, проверка документов, представление электронного комплекта, расхождения и возврат покрытия.
Купля-продажа квартиры и право собственности
- Ст. 555 ГК РФ — цена недвижимости в договоре.
- Ст. 551 ГК РФ — регистрация перехода права по продаже недвижимости.
- Ст. 28 Федерального закона № 218-ФЗ — удостоверение государственной регистрации выпиской ЕГРН.
- П. 5 ст. 488 ГК РФ — залог продавца до полной оплаты при предусмотренных законом условиях.
- П. 26 разъяснений Верховного Суда — момент исполнения денежного обязательства при переводах между банками и внутри одного банка.
Покупка квартиры в строящемся доме
- Ст. 15.4 Федерального закона № 214-ФЗ и ст. 15.5 Федерального закона № 214-ФЗ — расчёты через эскроу в предусмотренной законом модели ДДУ.