Как купить квартиру с маткапиталом
Купить квартиру с маткапиталом можно как с ипотекой, так и без неё. Но использовать деньги сразу после рождения ребёнка получится не в любой сделке. Всё зависит от возраста ребёнка, с рождением или усыновлением которого возникло право на маткапитал, и от того, привлекаете ли вы жилищный кредит или заём.
Если этому ребёнку ещё нет 3 лет, маткапитал можно направить на первоначальный взнос, погашение основного долга или процентов по предусмотренному законом жилищному кредиту или займу. А вот напрямую оплатить покупку квартиры у продавца или квартиру по договору участия в долевом строительстве (ДДУ) без такого кредита можно только после 3-летия ребёнка (ст. 7 Федерального закона № 256-ФЗ, ст. 10 Федерального закона № 256-ФЗ, Правила № 862).
Независимо от способа покупки квартиру, оплаченную маткапиталом полностью или частично, нужно оформить в общую собственность владельца сертификата, его супруга и детей. Закон не устанавливает универсальный размер доли для каждого члена семьи (ч. 4 ст. 10 Федерального закона № 256-ФЗ).
Как выбрать способ покупки
Сначала определите, какую квартиру вы покупаете и как собираетесь её оплачивать. От этого зависит, можно ли использовать маткапитал сейчас, кому перечислят деньги и какие документы понадобятся.
Заявление о распоряжении маткапиталом рассматривает Социальный фонд России — СФР. Он же перечисляет средства по выбранной законной схеме.
При покупке строящейся квартиры используется ДДУ — договор участия в долевом строительстве. Расчёты по нему могут проходить через счёт эскроу. Это специальный банковский счёт, на котором деньги хранятся до наступления условий их перечисления. Бенефициаром такого счёта называют получателя денег после выполнения этих условий. При ДДУ им является застройщик.
В кредитных схемах также встречается термин заимодавец — организация, предоставившая заём.
Во всех ситуациях ниже возраст относится именно к ребёнку, с рождением или усыновлением которого возникло право на маткапитал.
Ребёнку ещё нет 3 лет, готовую квартиру покупаете без жилищного кредита
Можно ли использовать маткапитал: Нет, напрямую оплатить такую покупку нельзя
Куда СФР перечислит деньги: —
Что делать: Дождаться 3-летия ребёнка либо рассмотреть предусмотренный законом жилищный кредит или заём
Ребёнку исполнилось 3 года, готовую квартиру покупаете без ипотеки
Можно ли использовать маткапитал: Да
Куда СФР перечислит деньги: На банковский счёт продавца
Что делать: Договориться об отложенной оплате, зарегистрировать переход права и подать заявление в СФР
Ребёнку исполнилось 3 года, покупаете квартиру по зарегистрированному ДДУ без кредита, расчёты идут через эскроу
Можно ли использовать маткапитал: Да
Куда СФР перечислит деньги: На счёт эскроу, бенефициаром которого является застройщик
Что делать: Проверить реквизиты эскроу в ДДУ и подать заявление
Ребёнку исполнилось 3 года, зарегистрированный ДДУ без кредита законно предусматривает прямую оплату организации, которая строит жильё
Можно ли использовать маткапитал: Да
Куда СФР перечислит деньги: На банковский счёт этой организации, предусмотренный договором
Что делать: Проверить порядок расчётов в ДДУ и подать заявление
Маткапитал нужен для первоначального взноса по жилищному кредиту или займу, в том числе при покупке по ДДУ
Можно ли использовать маткапитал: Да, в том числе до 3-летия ребёнка, если соблюдены условия кредитной схемы
Куда СФР перечислит деньги: На счёт банка или другой допустимой организации, предоставившей кредит или заём
Что делать: Согласовать с кредитором размер взноса и использование маткапитала
Маткапиталом погашаете основной долг и проценты по жилищному кредиту или займу
Можно ли использовать маткапитал: Да, в том числе до 3-летия ребёнка
Куда СФР перечислит деньги: На счёт кредитора или заимодавца, а при передаче права требовать долг — нового кредитора
Что делать: Получить сведения о задолженности и подать заявление на погашение
Получатель денег зависит не просто от того, покупаете ли вы квартиру в новостройке или на вторичном рынке, а от цели использования маткапитала и схемы расчётов.
Например, при ДДУ с эскроу без жилищного кредита СФР перечислит средства на счёт эскроу, а не на обычный счёт застройщика. Если же маткапитал идёт на первоначальный взнос по жилищному кредиту, непосредственным получателем будет кредитор или заимодавец.
Как кредитор затем учитывает этот платёж и направляет деньги на покупку квартиры, зависит от кредитного договора и банковской схемы. Считать этот порядок одинаковым для всех банков нельзя (п. 12–16 Правил № 862).
Сколько маткапитала можно потратить на квартиру
Для покупки нужно знать фактический остаток маткапитала, а не только первоначальный размер сертификата. Если часть средств уже использована, на новую сделку можно направить оставшуюся сумму в пределах, установленных для выбранного способа оплаты.
С 1 февраля 2026 года размеры федерального материнского капитала составляют:
- 728 921,90 ₽ — в предусмотренных законом случаях, когда право возникает в связи с первым ребёнком;
- 234 321,27 ₽ — дополнительная часть при появлении второго ребёнка, если право ранее возникло в связи с первым;
- 963 243,17 ₽ — в предусмотренных законом случаях, когда право в полном размере возникает в связи со вторым или последующим ребёнком.
Актуальные суммы можно проверить на странице СФР о размере материнского капитала.
Как рассчитать, сколько собственных денег понадобится
Из цены квартиры вычтите сумму маткапитала, которую планируете использовать, и имеющиеся собственные средства:
Недостающая сумма = цена квартиры − маткапитал, направляемый на сделку − собственные средства.
Сколько ещё нужно найти
Квартира стоит 6 000 000 ₽; остаток маткапитала — 700 000 ₽, накопления — 4 300 000 ₽.
6 000 000 ₽ − 700 000 ₽ − 4 300 000 ₽=1 000 000 ₽
Если собственных средств недостаточно, возможность привлечения кредита или займа нужно оценить до заключения сделки.
При расчёте учитывайте и ограничения на перечисление маткапитала. Нельзя исходить из того, что СФР автоматически переведёт весь остаток сертификата.
Для разных способов покупки пределы отличаются:
- Готовая квартира напрямую у продавца. Перечисляемая сумма не может превышать цену договора купли-продажи или оставшуюся неуплаченную часть цены (п. 8(1) Правил № 862).
- Прямая оплата квартиры по ДДУ. Маткапитал можно направить в пределах оставшейся неуплаченной суммы по договору.
- Погашение жилищного кредита или займа. Перечисление ограничено остатком основного долга и задолженностью по процентам (п. 14 Правил № 862).
Поэтому перед покупкой нужно одновременно знать остаток сертификата, стоимость квартиры и сумму, которую СФР вправе перечислить именно по вашей схеме.
Какую квартиру можно купить с маткапиталом
Маткапитал можно направить на приобретение жилого помещения, расположенного на территории России.
Проверяйте юридический статус квартиры, а не только название в объявлении. Например, если продавец предлагает «апартаменты», нужно посмотреть сведения Единого государственного реестра недвижимости — ЕГРН — и выяснить, является ли объект жилым помещением.
В предусмотренных законом случаях СФР также проверяет, не признано ли помещение непригодным для проживания и не признан ли многоквартирный дом аварийным и подлежащим сносу или реконструкции (ст. 8 Федерального закона № 256-ФЗ).
При этом квартиру нужно отличать от жилого дома. С 2025 года для использования маткапитала при покупке жилого дома, части жилого дома или дома блокированной застройки предусмотрено заключение о пригодности объекта для проживания.
Для покупки обычной квартиры отдельное заключение о пригодности не требуется (Правила № 862).
Как купить готовую квартиру без ипотеки
Если ребёнку, в связи с которым возникло право на маткапитал, исполнилось 3 года и собственных средств вместе с маткапиталом хватает на покупку, можно приобрести готовую квартиру без жилищного кредита.
Главное отличие от обычной сделки — продавец получит часть цены из маткапитала не сразу. Сначала стороны заключают договор и регистрируют переход права собственности. После этого покупатель обращается в СФР, а фонд рассматривает заявление и при положительном решении перечисляет деньги продавцу.
Поэтому порядок расчётов нужно согласовать заранее.
- Договоритесь с продавцом об отложенной оплате
Объясните продавцу, какую часть цены он получит из ваших средств, а какую — после перечисления маткапитала.
Ещё до подписания договора нужно договориться о сроках платежей и о том, как стороны поступят, если СФР откажет в перечислении либо направит меньшую сумму, чем они ожидали.
Если продавец требует получить всю цену одновременно с регистрацией перехода права и не готов ждать СФР, одного сертификата на маткапитал недостаточно. Нужно согласовать другую допустимую схему расчётов или выбрать другую квартиру.
- Пропишите порядок расчётов в договоре
В договоре купли-продажи недостаточно указать только общую стоимость квартиры. Из него должно быть понятно, кто, сколько, когда и на каких условиях платит.
Проверьте, чтобы договор определял:
- полную цену квартиры;
- сумму, которую покупатель оплачивает собственными средствами;
- предполагаемую сумму маткапитала;
- банковские реквизиты получателя;
- порядок и срок каждого платежа;
- момент передачи квартиры;
- последствия отказа СФР в перечислении средств;
- действия сторон, если СФР перечислит меньшую сумму;
- гарантии получения продавцом оставшейся части цены до полного расчёта.
Последний пункт особенно важен, когда квартира передаётся покупателю до полной оплаты.
По общему правилу при продаже с последующей оплатой переданная покупателю квартира считается находящейся в залоге у продавца до расчёта, если договором не предусмотрено иное. Такой залог защищает право продавца получить оставшуюся часть цены (ст. 488 ГК РФ).
Если стороны используют аккредитив — банковский способ расчётов, при котором продавец получает деньги после выполнения заранее согласованных условий, — либо одновременно возникает ипотека или применяется другое обеспечение платежа, последствия конкретной конструкции договора нужно проверить отдельно.
- Зарегистрируйте переход права собственности
После заключения договора нужно зарегистрировать переход права собственности на квартиру.
Общий федеральный срок регистрации составляет:
- 7 рабочих дней со дня поступления документов непосредственно в орган регистрации;
- 9 рабочих дней при подаче через МФЦ.
Это общие сроки. Для отдельных случаев закон может предусматривать специальные правила (ст. 16 Федерального закона № 218-ФЗ).
Результатом регистрации станет запись о праве покупателя на квартиру в ЕГРН.
- Подайте заявление в СФР
После регистрации перехода права можно подать заявление о распоряжении маткапиталом.
Не все сведения обязательно собирать самостоятельно. Часть информации СФР получает от других государственных органов и информационных систем. Поэтому набор документов зависит от способа покупки и от того, какие сведения фонд уже может получить.
Для прямой покупки особенно важны данные договора купли-продажи, сведения о зарегистрированном объекте и реквизиты для перечисления средств.
Перечни необходимых документов и сведений для разных способов приобретения жилья размещены на сайте СФР.
- Дождитесь решения СФР и перечисления денег
После подачи заявления продавцу придётся дождаться решения фонда и самого перевода денег. Эти сроки нужно отличать от срока регистрации перехода права собственности.
СФР принимает решение в течение 5 рабочих дней после приёма заявления с необходимыми сведениями.
Если нужная информация не поступила в рамках межведомственного обмена, срок принятия решения в предусмотренном законом порядке может увеличиться до 12 рабочих дней с даты приёма заявления.
После положительного решения СФР перечисляет деньги в течение 5 рабочих дней (ст. 8 Федерального закона № 256-ФЗ, Правила № 862).
Для прямой покупки последовательность такая:
Регистрация перехода права → заявление в СФР → решение СФР → перечисление средств продавцу.
Не стоит просто складывать указанные сроки и обещать продавцу точную дату окончательного расчёта. Продолжительность сделки зависит от способа подачи документов, полноты сведений и обстоятельств регистрации.
Поэтому в договоре важно предусмотреть понятные условия отложенной оплаты.
- Проверьте окончательный расчёт с продавцом
Когда СФР перечислит деньги, сравните фактически полученные продавцом суммы с ценой квартиры.
Убедитесь, что:
- все согласованные платежи из собственных средств поступили продавцу;
- сумма, перечисленная СФР, соответствует расчётам;
- цена квартиры оплачена полностью;
- оформлены необходимые документы о завершении расчётов;
- при необходимости прекращён залог или другой способ обеспечения оставшейся части цены.
Если права всех членов семьи не были оформлены сразу, после перечисления маткапитала нужно исполнить обязанность по оформлению квартиры в общую собственность родителей и детей.
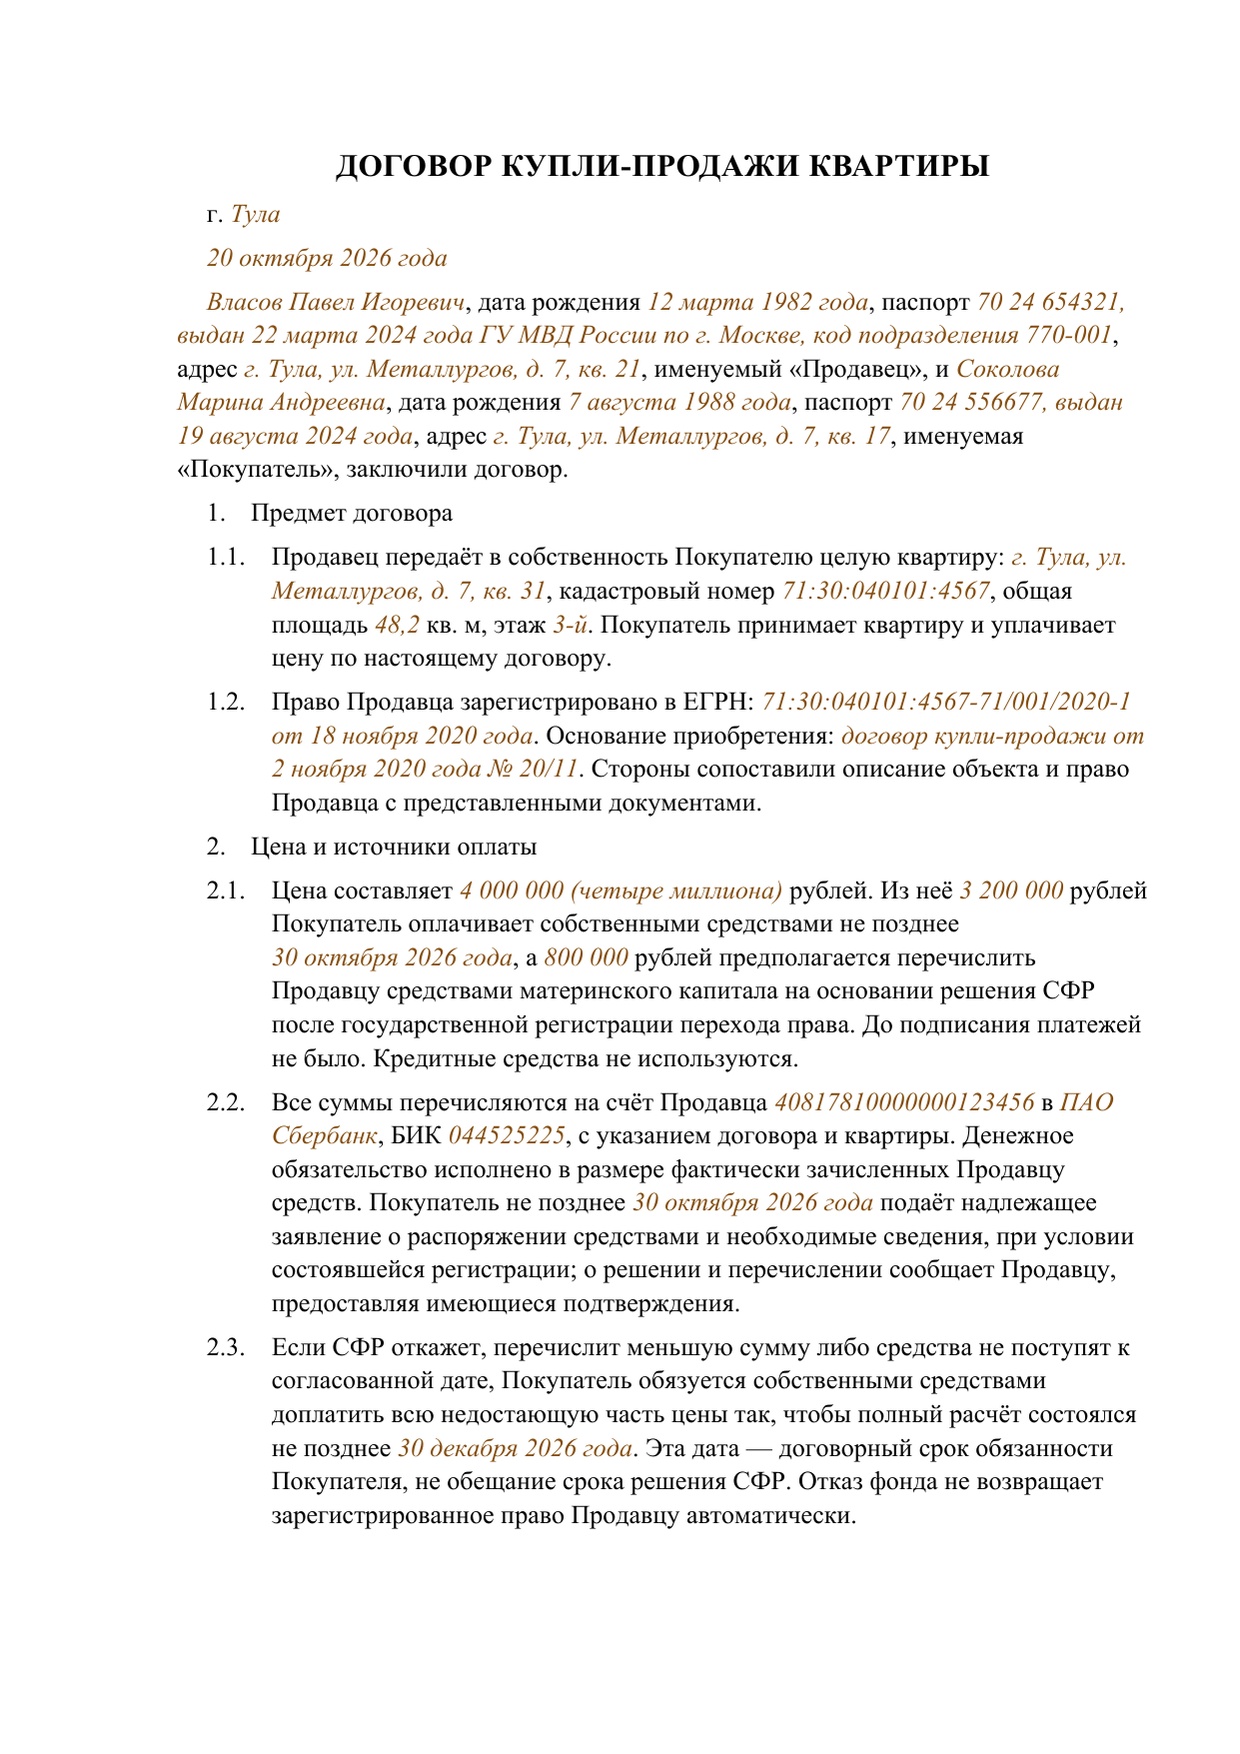
Бланк для заполнения
ДОГОВОР КУПЛИ-ПРОДАЖИ КВАРТИРЫ
г. [Город заключения договора]
[Дата заключения договора]
[ФИО продавца], дата рождения [Дата рождения гражданина], паспорт [Реквизиты паспорта гражданина], адрес [Адрес гражданина], именуемый «Продавец», и [ФИО покупателя — владельца сертификата], дата рождения [Дата рождения покупателя], паспорт [Паспорт покупателя], адрес [Адрес покупателя], именуемая «Покупатель», заключили договор.
1. Предмет договора
1.1. Продавец передаёт в собственность Покупателю целую квартиру: [Адрес продаваемой квартиры], кадастровый номер [Кадастровый номер квартиры], общая площадь [Общая площадь квартиры] кв. м, этаж [Этаж квартиры]. Покупатель принимает квартиру и уплачивает цену по настоящему договору.
1.2. Право Продавца зарегистрировано в ЕГРН: [Номер и дата записи права продавца в ЕГРН]. Основание приобретения: [Документ приобретения квартиры продавцом]. Стороны сопоставили описание объекта и право Продавца с представленными документами.
2. Цена и источники оплаты
2.1. Цена составляет [Цена квартиры цифрами и прописью] рублей. Из неё [Сумма собственных средств] рублей Покупатель оплачивает собственными средствами не позднее [Предельная дата оплаты собственными средствами], а [Предполагаемая сумма маткапитала] рублей предполагается перечислить Продавцу средствами материнского капитала на основании решения СФР после государственной регистрации перехода права. До подписания платежей не было. Кредитные средства не используются.
2.2. Все суммы перечисляются на счёт Продавца [Счёт продавца для оплаты] в [Наименование банка продавца], БИК [БИК банка продавца], с указанием договора и квартиры. Денежное обязательство исполнено в размере фактически зачисленных Продавцу средств. Покупатель не позднее [Согласованный срок подачи заявления в СФР] подаёт надлежащее заявление о распоряжении средствами и необходимые сведения, при условии состоявшейся регистрации; о решении и перечислении сообщает Продавцу, предоставляя имеющиеся подтверждения.
2.3. Если СФР откажет, перечислит меньшую сумму либо средства не поступят к согласованной дате, Покупатель обязуется собственными средствами доплатить всю недостающую часть цены так, чтобы полный расчёт состоялся не позднее [Предельная дата окончательного расчёта покупателем]. Эта дата — договорный срок обязанности Покупателя, не обещание срока решения СФР. Отказ фонда не возвращает зарегистрированное право Продавцу автоматически.
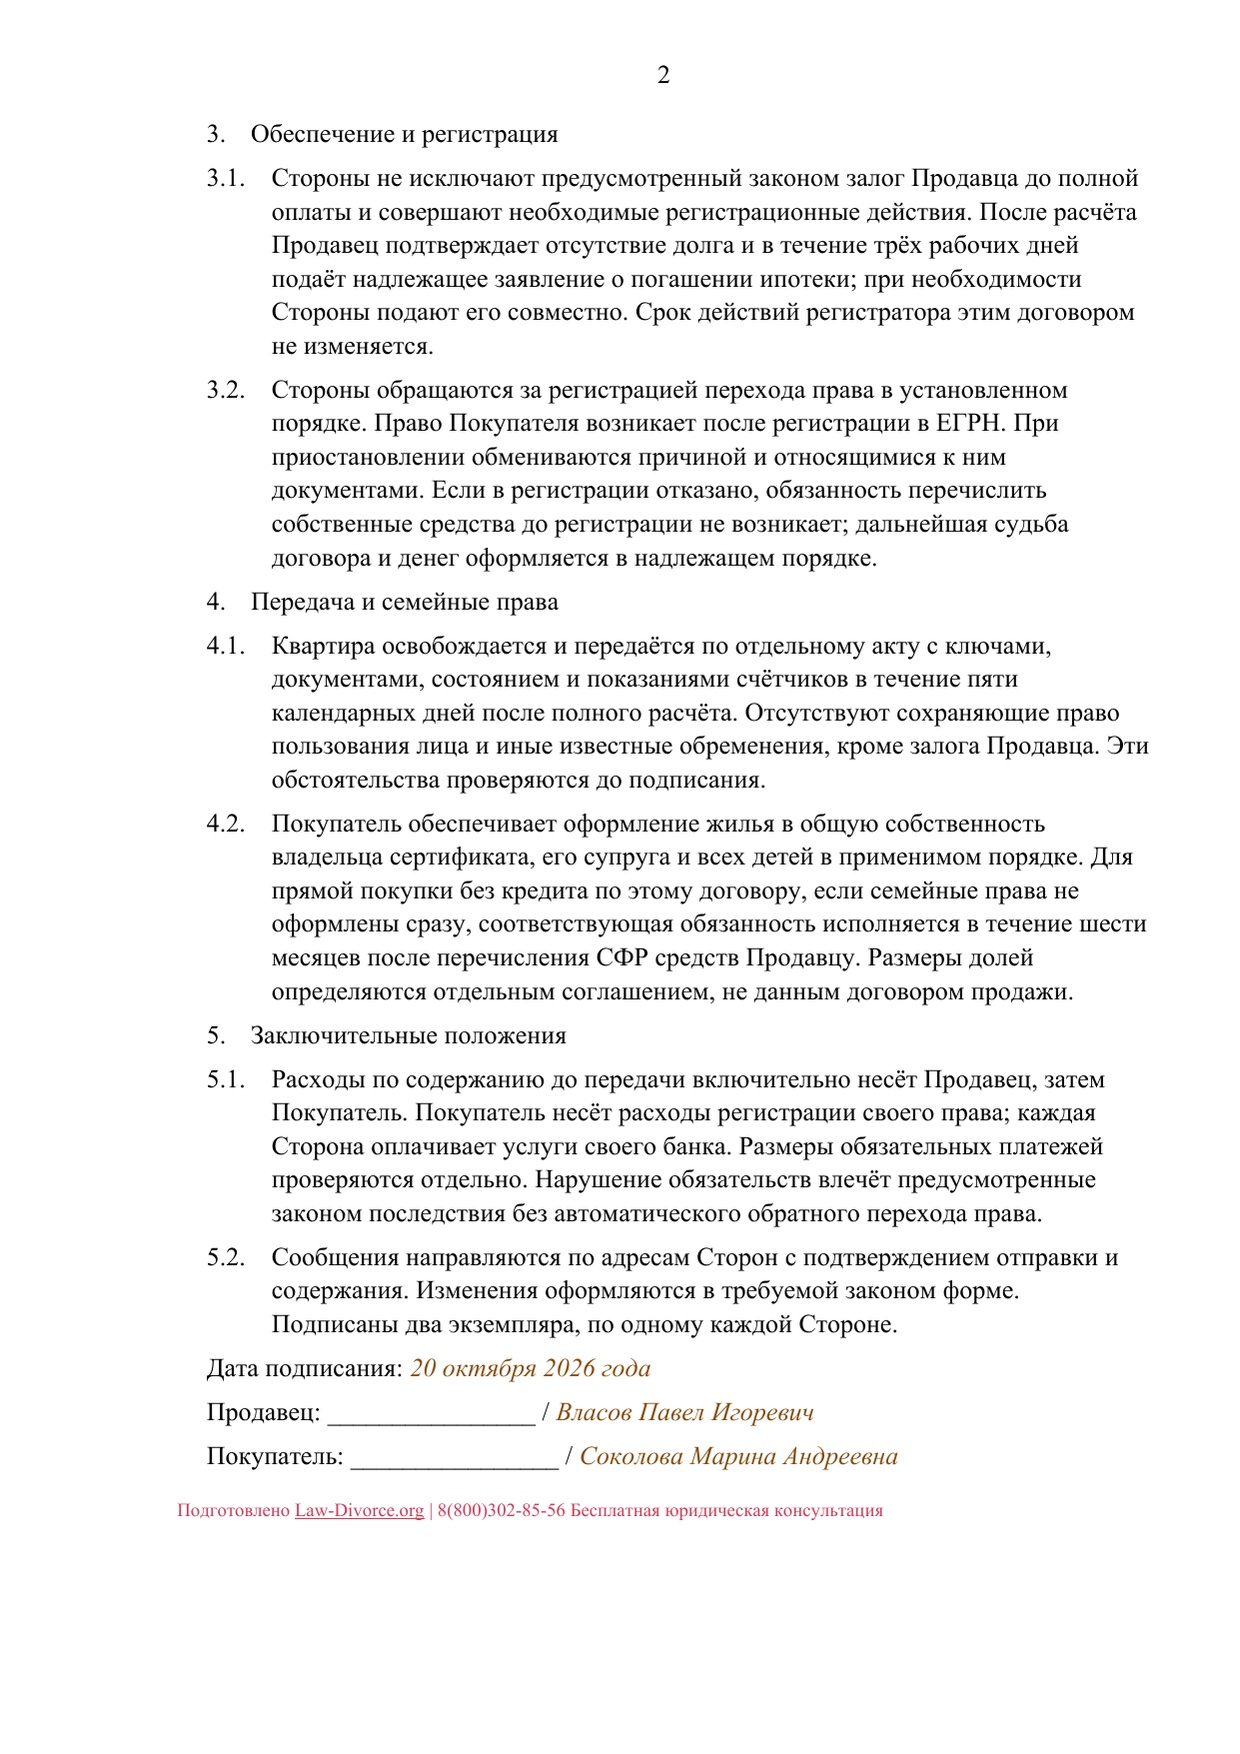
3. Обеспечение и регистрация
3.1. Стороны не исключают предусмотренный законом залог Продавца до полной оплаты и совершают необходимые регистрационные действия. После расчёта Продавец подтверждает отсутствие долга и в течение трёх рабочих дней подаёт надлежащее заявление о погашении ипотеки; при необходимости Стороны подают его совместно. Срок действий регистратора этим договором не изменяется.
3.2. Стороны обращаются за регистрацией перехода права в установленном порядке. Право Покупателя возникает после регистрации в ЕГРН. При приостановлении обмениваются причиной и относящимися к ним документами. Если в регистрации отказано, обязанность перечислить собственные средства до регистрации не возникает; дальнейшая судьба договора и денег оформляется в надлежащем порядке.
4. Передача и семейные права
4.1. Квартира освобождается и передаётся по отдельному акту с ключами, документами, состоянием и показаниями счётчиков в течение пяти календарных дней после полного расчёта. Отсутствуют сохраняющие право пользования лица и иные известные обременения, кроме залога Продавца. Эти обстоятельства проверяются до подписания.
4.2. Покупатель обеспечивает оформление жилья в общую собственность владельца сертификата, его супруга и всех детей в применимом порядке. Для прямой покупки без кредита по этому договору, если семейные права не оформлены сразу, соответствующая обязанность исполняется в течение шести месяцев после перечисления СФР средств Продавцу. Размеры долей определяются отдельным соглашением, не данным договором продажи.
5. Заключительные положения
5.1. Расходы по содержанию до передачи включительно несёт Продавец, затем Покупатель. Покупатель несёт расходы регистрации своего права; каждая Сторона оплачивает услуги своего банка. Размеры обязательных платежей проверяются отдельно. Нарушение обязательств влечёт предусмотренные законом последствия без автоматического обратного перехода права.
5.2. Сообщения направляются по адресам Сторон с подтверждением отправки и содержания. Изменения оформляются в требуемой законом форме. Подписаны два экземпляра, по одному каждой Стороне.
Дата подписания: [Дата заключения договора]
Продавец: [Подпись продавца] / [ФИО продавца]
Покупатель: [Подпись покупателя] / [ФИО покупателя — владельца сертификата]
Как купить квартиру в ипотеку с маткапиталом
Если маткапитал направляется на предусмотренные законом цели по жилищному кредиту или займу, ждать 3-летия ребёнка, с рождением или усыновлением которого возникло право, не нужно.
Средства можно использовать:
- как первоначальный взнос;
- для погашения основного долга;
- для уплаты процентов по жилищному кредиту или займу.
Но штрафы, комиссии и пени за нарушение обязательств маткапиталом погашать нельзя (п. 3 Правил № 862).
Если маткапитал нужен для первоначального взноса
Сначала согласуйте с банком, можно ли использовать маткапитал в выбранной программе и какую часть первоначального взноса он покроет.
При таком распоряжении СФР перечисляет средства на банковский счёт организации, которая предоставила жилищный кредит или заём владельцу сертификата либо его супругу (ч. 6 ст. 10 Федерального закона № 256-ФЗ, п. 12 и 16 Правил № 862).
Это правило действует и при покупке строящейся квартиры по ДДУ с жилищным кредитом. В таком случае непосредственным получателем платежа СФР является кредитор или заимодавец, а не застройщик и не счёт эскроу покупателя.
Как именно кредитор учитывает полученный маткапитал и финансирует покупку, зависит от кредитного договора и банковской схемы. Без этих документов нельзя заранее утверждать, как деньги пройдут дальнейшие этапы расчётов.
Если маткапиталом погашаете кредит
Маткапитал можно направить на основной долг и проценты по действующему жилищному кредиту или займу.
В этом случае СФР перечисляет деньги на банковский счёт кредитора или заимодавца.
Иногда первоначальный кредитор передаёт другой организации право требовать погашения долга. Такая передача называется уступкой требования. Если она произошла, получателем средств СФР становится организация, к которой перешло право требования (п. 13, 14 и 16 Правил № 862).
Перечисляемая сумма не может превышать остаток основного долга и задолженность по процентам. Поэтому перед подачей заявления нужно получить актуальные сведения о задолженности.
Почему для маткапитала подходит не любой жилищный заём
Не любой договор займа позволяет использовать маткапитал до 3-летия ребёнка.
Закон определяет круг организаций, которые могут предоставлять кредиты и займы для таких целей. В него входят, в частности, кредитные организации, кредитные потребительские кооперативы при соблюдении установленных условий и другие организации, прямо указанные в законе.
Для займов также установлены требования к подтверждению их безналичного получения (ч. 7–8 ст. 10 Федерального закона № 256-ФЗ).
Поэтому нельзя просто заключить договор займа с любым лицом и считать, что возрастное ограничение больше не действует.
До подписания договора выясните, какая именно организация выдаёт кредит или заём и соответствует ли выбранная схема требованиям закона. Это нужно проверить по документам кредитора или заимодавца.
Если остаются сомнения, уточните условия в самой организации, а возможность использования маткапитала по такой схеме — в СФР до принятия обязательств.
Может ли банк потребовать собственные деньги
Даже если закон разрешает использовать маткапитал для первоначального взноса, конкретный банк не обязан автоматически одобрять любую предложенную схему.
Например, банк может не согласиться принять маткапитал в качестве всего первоначального взноса, потребовать собственные средства покупателя, не одобрить выбранную квартиру или не предоставить кредит на необходимую сумму.
Поэтому до подписания договора получите ответы на три вопроса:
- Какой первоначальный взнос требуется по выбранной ипотечной программе?
- Какую часть этого взноса банк позволяет оплатить маткапиталом?
- Сколько собственных денег нужно внести дополнительно?
Так вы узнаете реальную сумму, которая потребуется от семьи, ещё до принятия обязательств перед продавцом или застройщиком.
Как купить квартиру по ДДУ с маткапиталом
Маткапитал можно использовать при покупке строящейся квартиры по договору участия в долевом строительстве. Но здесь важно различать покупку без жилищного кредита и покупку с таким кредитом.
В первом случае имеет значение возраст ребёнка и предусмотренный договором способ расчётов. Во втором маткапитал направляется на кредитную цель по правилам, действующим для жилищных кредитов и займов.
Если покупаете по ДДУ без кредита
Напрямую оплатить квартиру по ДДУ маткапиталом можно после 3-летия ребёнка, в связи с которым возникло право на сертификат.
При этом ДДУ должен быть зарегистрирован государством. СФР использует сведения о зарегистрированном договоре для рассмотрения заявления о распоряжении средствами (п. 9 Правил № 862).
Куда именно перечислят маткапитал, зависит от того, какой законный порядок расчётов предусмотрен конкретным ДДУ.
Если расчёты проходят через эскроу
Когда ДДУ предусматривает эскроу, СФР перечисляет маткапитал на счёт эскроу, бенефициаром которого является застройщик (п. 16 Правил № 862).
По такой схеме участник долевого строительства вносит цену договора на специальный счёт эскроу в уполномоченном банке (ч. 2 ст. 15.4 Федерального закона № 214-ФЗ).
Поэтому выражение «СФР перечислит деньги застройщику» здесь неточно. Сначала средства поступают на счёт эскроу.
После наступления предусмотренных законом условий происходит раскрытие счёта эскроу: банк перечисляет находящиеся на нём деньги бенефициару либо использует их другим способом, установленным законом (ч. 2, 4 и 6 ст. 15.5 Федерального закона № 214-ФЗ).
Перед подачей заявления проверьте реквизиты счёта эскроу в зарегистрированном ДДУ.
Если договор законно предусматривает прямой расчёт с застройщиком
В отдельных законных схемах зарегистрированный ДДУ может предусматривать непосредственную оплату организации, которая строит приобретаемое жильё, без использования эскроу.
Тогда СФР перечисляет маткапитал на банковский счёт этой организации, предусмотренный договорной схемой (п. 9, 14 и 16 Правил № 862).
Но такую возможность нельзя автоматически переносить на любой ДДУ. Если ваш договор предусматривает расчёты через эскроу, перечисление должно проходить по правилам этой схемы.
Если квартиру по ДДУ покупаете с жилищным кредитом
Если для приобретения квартиры по ДДУ используется предусмотренный законом жилищный кредит или заём, маткапитал можно направить на кредитную цель ещё до 3-летия ребёнка, в связи с которым возникло право.
Получатель платежа зависит от цели распоряжения:
- при первоначальном взносе СФР перечисляет средства кредитору или заимодавцу;
- при погашении основного долга и процентов деньги также поступают кредитору или заимодавцу;
- если право требовать долг передано другой организации, получателем становится новый кредитор.
Эти правила установлены для соответствующих кредитных схем (ч. 6–8 ст. 10 Федерального закона № 256-ФЗ, п. 12–16 Правил № 862).
При этом возможность использовать маткапитал не означает, что сам проект новостройки уже проверен. Застройщика, проектную документацию и условия конкретного ДДУ нужно оценивать отдельно.
Можно ли купить квартиру с маткапиталом у родственника
Само по себе родство продавца и покупателя не запрещает использовать федеральный маткапитал. Но сделка должна быть настоящей покупкой жилого помещения, а деньги — направляться на предусмотренную законом цель улучшения жилищных условий.
Это означает, что право собственности должно действительно перейти к покупателям, а условия договора — соответствовать фактическим расчётам и исполнению сделки.
При покупке у родственника особенно важно проверить:
- что именно стороны договорились продать и купить;
- как оформляется фактический переход права собственности;
- как и в какие сроки проходят расчёты;
- соответствует ли исполнение сделки условиям договора.
Формальная купля-продажа, которую оформляют только ради получения государственных средств наличными, законным способом использования маткапитала не является.
Кроме того, у конкретной сделки с родственником могут быть другие гражданско-правовые ограничения и налоговые последствия, в том числе связанные с имущественным вычетом. Оценивать их нужно с учётом того, кто участвует в сделке и на каких условиях она проводится.
Когда нужно выделить доли родителям и детям
Жильё, полностью или частично оплаченное маткапиталом, должно стать общей собственностью владельца сертификата, его супруга и детей. Размер долей определяется соглашением (ч. 4 ст. 10 Федерального закона № 256-ФЗ).
Если доли не оформлены сразу, для исполнения этой обязанности установлен срок. Но событие, от которого отсчитываются 6 месяцев, зависит от способа покупки.
Поэтому для готовой квартиры без кредита, квартиры по ДДУ и ипотечного жилья действуют разные ориентиры.
Если готовую квартиру купили напрямую у продавца
Когда квартира куплена с прямым перечислением маткапитала продавцу и права членов семьи не оформлены сразу, общую собственность нужно оформить в течение 6 месяцев после перечисления СФР средств продавцу (п. 15(1) Правил № 862).
Здесь срок начинается не с даты договора купли-продажи и не с регистрации перехода права. Важна именно дата перечисления средств фондом.
Если квартиру купили по ДДУ без жилищного кредита
Для квартиры по ДДУ действует другая точка отсчёта.
Общую собственность владельца сертификата, его супруга и детей нужно оформить в течение 6 месяцев после подписания передаточного акта или другого документа о передаче квартиры участнику долевого строительства (подп. «е» п. 15(1) Правил № 862).
Этот срок не начинается с перечисления маткапитала, полной оплаты ДДУ, ввода дома в эксплуатацию или последующей регистрации права собственности.
Ввод дома в эксплуатацию предшествует передаче квартиры, но для отсчёта 6 месяцев имеет значение именно документ о её передаче (ст. 8 Федерального закона № 214-ФЗ).
Поэтому после получения квартиры сохраните передаточный акт или другой документ о передаче и отсчитайте от его даты срок оформления прав членов семьи.
Если квартиру купили в ипотеку
Если семья не оформила доли раньше, для начала 6-месячного срока нужно учитывать два события:
- Полное погашение задолженности по жилищному кредиту или займу.
- Погашение записи об ипотеке в ЕГРН.
Запись об ипотеке подтверждает, что квартира находится в залоге. Поэтому после выплаты кредита нужно не только получить подтверждение расчёта с банком, но и убедиться, что запись об ипотеке погашена.
Росреестр направляет залогодателю — владельцу заложенной квартиры в описанной сделке — уведомление о погашении записи не позднее следующего рабочего дня после её погашения (ст. 25 закона об ипотеке).
Сохраните уведомление. Если из него непонятна дата погашения записи, уточните её в Росреестре.
Шесть месяцев на оформление общей собственности отсчитываются после выполнения обоих условий: долг полностью погашен и запись об ипотеке в ЕГРН погашена (п. 15(1) Правил № 862).
Как определить размер долей
Закон не устанавливает, что после покупки квартиры с маткапиталом каждому члену семьи обязательно нужно выделить одинаковую долю, например по 1/4.
Размер долей определяется соглашением. При этом в практике Верховного суда использовался ориентир, согласно которому равенство прав членов семьи учитывается в части стоимости жилья, оплаченной маткапиталом, а не обязательно во всей стоимости квартиры (п. 13 Обзора судебной практики Верховного суда РФ от 22.06.2016).
Часть цены, оплаченная маткапиталом
963 243,17 ₽ из 10 000 000 ₽=около 9,63% стоимости квартиры
При равном распределении этой части между четырьмя членами семьи
9,63% ÷ 4=примерно 2,41% квартиры каждому
В семье двое родителей и двое детей.
Это пример применения судебного ориентира, а не обязательная формула для любого соглашения о долях.
Распределение оставшейся части квартиры зависит от других обстоятельств, в том числе от вложенных собственных средств супругов и действующего режима их имущества.
Нужно ли идти к нотариусу для оформления долей
Нотариус нужен не для каждого соглашения о долях после использования маткапитала. Форма документа зависит от того, какие права оформляются и что ещё меняется в собственности семьи.
Например, одна ситуация — когда семья только исполняет обязанность по оформлению общей собственности после использования маткапитала.
Другая — когда одновременно происходит раздел имущества супругов, меняется режим их собственности или совершается сделка с уже существующими долями.
Если оформление затрагивает существующие доли или одновременно изменяет режим имущества супругов, требования к форме документа нужно определять по конкретной конструкции сделки (ст. 42 Федерального закона № 218-ФЗ).
Поэтому при сложной структуре собственности сначала выясните, кому сейчас принадлежит квартира, какие права должны возникнуть или измениться и только затем определяйте необходимую форму соглашения.
Почему СФР может отказать в перечислении маткапитала
СФР может отказать в распоряжении средствами, если условия программы для выбранной сделки не соблюдены.
Основания бывают разными. В частности, отказ возможен, если:
- право использовать маткапитал выбранным способом ещё не возникло;
- деньги хотят направить на цель, которую закон не допускает;
- нарушен установленный порядок обращения;
- заявленная сумма превышает доступный остаток маткапитала или предел перечисления по соответствующему обязательству;
- квартира не отвечает требованиям программы;
- жилищный кредит или заём не соответствует условиям закона;
- возникло другое основание для отказа, прямо предусмотренное законом.
Если СФР отказал, сначала прочитайте решение и выясните указанную в нём причину. Затем сопоставьте её с установленными законом основаниями отказа и порядком принятия решения (ст. 8 Федерального закона № 256-ФЗ).
Дальнейшие действия зависят от проблемы.
Если причина связана с недостающими или неверными сведениями, нужно разобраться, можно ли их исправить. Если выбранная схема финансирования не допускается законом, потребуется оценить другой способ покупки. А если есть основания считать решение фонда незаконным, его можно обжаловать в установленном порядке.
Поэтому до подписания договора лучше проверить возможность использования маткапитала именно в вашей сделке, особенно когда порядок расчётов зависит от условий кредита, займа или конкретного ДДУ.
Что проверить перед покупкой квартиры
До подписания договора полезно пройтись по всем существенным условиям сделки. Этот список не заменяет проверку документов квартиры, банка или СФР, но поможет понять, какие вопросы ещё не решены.
Право на маткапитал и расчёт бюджета
Квартира и способ финансирования
Договор и перечисление денег
Оформление долей
Главное
Правовая база
Основные источники правил, изложенных в статье. Условия, исключения и ссылки на конкретные положения приведены непосредственно рядом с объяснениями.
Использование маткапитала
- Ст. 7 Федерального закона № 256-ФЗ — момент распоряжения средствами и исключения для жилищных кредитов.
- Ст. 8 Федерального закона № 256-ФЗ — рассмотрение заявлений СФР и основания отказа.
- Ст. 10 Федерального закона № 256-ФЗ — улучшение жилищных условий, кредиты, допустимые заимодавцы и оформление общей собственности семьи.
- Правила № 862 — схемы перечисления маткапитала, ДКП, ДДУ, кредитные цели и сроки оформления долей.
Расчёты и регистрация
- Ст. 488 ГК РФ — оплата переданной квартиры позднее и залог продавца.
- Ст. 16 Федерального закона № 218-ФЗ — сроки государственной регистрации права.
- Ст. 42 Федерального закона № 218-ФЗ — форма сделок с долями.
- Ст. 8 Федерального закона № 214-ФЗ — передача квартиры участнику долевого строительства.
- Ст. 15.4 Федерального закона № 214-ФЗ — расчёты по ДДУ через эскроу.
- Ст. 15.5 Федерального закона № 214-ФЗ — раскрытие счёта эскроу.
- Ст. 7 закона об ипотеке — оформление долей во время действия ипотеки.
- Ст. 25 закона об ипотеке — погашение записи об ипотеке.
- П. 13 Обзора судебной практики ВС РФ от 22.06.2016 — судебный ориентир распределения долей в оплаченной маткапиталом части стоимости жилья.