Какой налог платят при продаже доли квартиры
При продаже доли в квартире НДФЛ платить нужно не всегда. Если истёк минимальный срок владения или выполнены условия специальной семейной льготы, доход может полностью освобождаться от налога. Если освобождения нет, сумму налога рассчитывают с учётом кадастровой стоимости, разрешённых вычетов и расходов на приобретение доли.
Для правильного расчёта важно различать три понятия:
- Доход для расчёта НДФЛ — сумма, которую налоговые правила признают доходом от продажи. Из-за кадастрового контроля она может оказаться больше цены в договоре.
- Налоговая база — часть дохода, которая осталась после разрешённых законом уменьшений.
- Имущественный вычет — предусмотренное законом уменьшение суммы, с которой рассчитывают налог. Сам по себе вычет не означает, что деньги автоматически вернут из бюджета.
Проверять свою ситуацию удобнее в таком порядке:
- Определите налоговый статус продавца и выясните, не действует ли специальный режим иностранного агента.
- Проверьте полное освобождение от НДФЛ — по минимальному сроку владения или по семейной льготе.
- Если освобождения нет, определите доход от продажи с учётом кадастрового контроля.
- Выберите один способ уменьшения дохода: фиксированный вычет при продаже или подтверждённые расходы на приобретение доли.
- Если есть право на вычет за покупку другого жилья или по ипотечным процентам, проверьте, осталась ли его часть, которую разрешено использовать против базы продажи.
- Рассчитайте налог с оставшейся базы по применимой ставке.
- Отдельно проверьте обязанность подать декларацию 3-НДФЛ.
После проверки налогового статуса выберите дальнейший раздел по своей ситуации:
Сначала определите налоговый статус продавца
Основной расчёт по ставкам 13% и 15% с обычными имущественными вычетами относится к налоговым резидентам России, для которых не действует специальный режим иностранного агента.
В обычной ситуации окончательный статус налогового резидента за год продажи определяется по количеству дней пребывания в России. Для продажи в 2026 году нужно установить, находились ли вы в стране не менее 183 календарных дней с 1 января по 31 декабря 2026 года, с учётом предусмотренных законом особенностей.
Гражданство и прописка сами по себе налоговое резидентство не определяют. Российский гражданин может оказаться нерезидентом, а иностранный гражданин — резидентом (ст. 207 НК РФ, разъяснение ФНС).
Если вы находились в России около 183 дней
Для текущих расчётов в течение года, например при определении статуса налоговым агентом во время выплаты дохода, применяется проверка пребывания за 12 следующих подряд месяцев. Но такой промежуточный результат не заменяет окончательный статус за календарный год.
Кроме обычного подсчёта дней, ст. 207 НК РФ предусматривает специальные ситуации:
- Лечение или обучение за границей. Выезды на срок менее 6 месяцев при соблюдении установленных условий не прерывают учитываемый период пребывания. Цель и продолжительность поездки нужно подтвердить документами.
- Работа на морских месторождениях углеводородов. Для предусмотренных законом случаев действует особый порядок учёта пребывания.
- Военная служба и государственные командировки. Российские военнослужащие за границей и командированные за рубеж сотрудники государственных и муниципальных органов признаются резидентами независимо от фактического количества дней. Правило распространяется также на указанных в законе работников атомных проектов по межправительственным соглашениям.
- Иностранные ограничительные меры. Лицо, находящееся под предусмотренными законом иностранными ограничительными мерами и являющееся налоговым резидентом иностранного государства, может по заявлению и подтверждающим документам не признаваться резидентом РФ.
Если у вас были такие обстоятельства, служба или работа за рубежом либо возникает вопрос о резидентстве двух государств, отдельно проверьте календарь пребывания и документы. Промежуточный статус в день продажи не позволяет автоматически определить окончательный налог за 2026 год (пп. 3–4 ст. 207 НК РФ).
Если продавец — налоговый нерезидент
Нерезиденту также нужно сначала проверить освобождения по ст. 217.1 НК РФ. При соблюдении всех условий могут применяться и минимальный срок владения, и семейная льгота. Само по себе нерезидентство эти основания не отменяет (ст. 217.1 НК РФ, ФНС о НДФЛ при продаже недвижимости).
Если в 2026 году был статус иностранного агента
С 2026 года отдельный налоговый режим действует для физического лица, которое имело статус иностранного агента хотя бы один день соответствующего налогового периода.
ФНС указывает для таких доходов ставку 30%, отсутствие обычных имущественных вычетов и освобождения по длительному сроку владения (ФНС — изменения 2026 года).
Семейную льготу также нельзя применять без проверки специального исключения. Если статус иностранного агента был хотя бы один день в 2026 году, обычную схему расчёта для резидента автоматически использовать нельзя.
Дальнейшие разделы помогут установить условия освобождений и состав дохода. Но при специальном налоговом статусе итоговую ставку и допустимые уменьшения нужно определять отдельно.
Когда продажа доли полностью освобождается от НДФЛ
Есть два основных основания, при которых доход от продажи доли может не облагаться налогом:
- истёк установленный законом минимальный срок владения недвижимостью;
- выполнены все условия специального семейного освобождения.
Если одно из оснований точно подходит и не действует специальное исключение, обычный расчёт налога с этой продажи не нужен.
Сколько лет нужно владеть долей
По общему правилу минимальный срок владения недвижимостью составляет 5 лет. Но в предусмотренных законом случаях достаточно 3 лет (ст. 217.1 НК РФ).
Трёхлетний срок применяется, в частности, если право на квартиру или долю возникло:
- По наследству. Близкое родство с наследодателем для этого основания не требуется.
- По договору дарения от члена семьи или близкого родственника. В отличие от наследования, здесь статус дарителя имеет значение.
- В результате приватизации.
- У плательщика ренты по договору пожизненного содержания с иждивением.
- При получении имущества от личного фонда в предусмотренном НК РФ случае.
- При продаже единственного жилья, если выполнены специальные условия этого основания.
Сначала определите подходящий срок — 3 или 5 лет, а затем выясните, с какой даты его нужно считать. Для обычной покупки это сравнительно просто, но наследство, ДДУ, уступка, увеличение доли и образование нового объекта требуют отдельных правил.
С какой даты считать срок при обычной покупке
Если вы купили долю по обычному договору, ориентируйтесь на дату возникновения права собственности.
Для проверки нужны сведения ЕГРН о государственной регистрации именно вашего права при приобретении доли и связанные с регистрацией документы. Дата, когда вы заказали новую выписку ЕГРН, не является датой начала владения.
Если впоследствии размер доли менялся, нельзя без дополнительной проверки заменять первоначальную дату возникновения права датой последнего приобретения части доли.
Когда для единственного жилья действует срок 3 года
Для этого основания важно, было ли у продавца на дату государственной регистрации перехода права покупателю другое жилое помещение или доля в нём.
Учитываются и права, относящиеся к общей собственности супругов. Поэтому недостаточно установить, что у продавца нет другой квартиры, целиком оформленной на его имя. Доля в другом жилье или учитываемая совместная собственность супругов может изменить результат.
Если долю получили по наследству, ДДУ или приобретали частями
Для таких ситуаций дата государственной регистрации права не всегда определяет начало минимального срока владения. Нужно учитывать способ приобретения и историю самого объекта.
Доля получена по наследству
Срок владения наследственным имуществом связан с открытием наследства — датой смерти наследодателя.
Если наследник зарегистрировал право собственности позднее, сама по себе эта регистрация не переносит начало срока. При определении трёхлетнего освобождения нужно исходить из применимой даты открытия наследства.
Квартира приобретена по ДДУ или через ЖСК
Для жилья и долей, приобретённых по договору участия в долевом строительстве, связанному с ним договору либо через ЖСК в предусмотренных НК РФ случаях, минимальный срок владения считается с даты полной оплаты стоимости по соответствующему договору.
Если после ввода дома пришлось доплатить из-за увеличения площади, такая доплата сама по себе не переносит начало срока (ст. 217.1 НК РФ).
Право требования приобретено по уступке
Для определения минимального срока владения готовым жилым помещением НК РФ отдельно предусматривает отсчёт с даты полной оплаты приобретённых прав требования по договору уступки.
Но это правило установлено именно для минимального срока владения. Его нельзя автоматически переносить на другие налоговые льготы, где закон отдельно перечисляет допустимые способы приобретения жилья (ст. 217.1 НК РФ).
Размер доли увеличивался
Предположим, человек давно владел 1/3 квартиры, а позднее приобрёл ещё 1/6 того же объекта.
Само увеличение уже существующей доли не означает, что срок владения всем правом начинается заново. ФНС исходит из того, что при изменении размера доли в том же объекте увеличивается объём существующего права, а сам объект остаётся прежним (разъяснение ФНС о приобретении долей по разным основаниям).
Поэтому нельзя автоматически отсчитывать срок только от приобретения последней дополнительной доли. Нужно проверить историю права и убедиться, что речь идёт о том же объекте недвижимости.
При разделе или преобразовании появился новый объект
Если юридически образовался другой объект недвижимости, например в результате раздела или выдела, правило об увеличении доли в прежнем объекте автоматически не подходит.
Для предусмотренных законом ситуаций существуют специальные правила исчисления срока, в том числе позволяющие учитывать период владения исходным объектом. Нужно установить, каким способом образовался новый объект, и сопоставить этот способ с применимой нормой и разъяснениями ФНС (разъяснение ФНС о начале срока владения недвижимостью).
Отдельные судебные исключения для особых обстоятельств, например предоставления жилья взамен принудительно изъятого, нельзя переносить на обычную куплю-продажу без совпадения юридически значимых обстоятельств.
Детские доли выделены при использовании материнского капитала
Для долей детей в жилье, приобретённом с использованием материнского капитала или предусмотренных законом бюджетных средств, действуют специальные правила.
В установленных случаях срок владения детской долей может быть связан не только с датой её позднего формального выделения, но и с более ранним приобретением жилья семьёй.
При последующей продаже ст. 220 НК РФ также позволяет при соблюдении её условий учитывать относящуюся к детской доле часть семейных расходов на приобретение объекта (разъяснение ФНС от 26.02.2026, ст. 220 НК РФ).
Это не универсальное правило для любой доли ребёнка. Значение имеют способ возникновения права и источники средств, за счёт которых приобреталось жильё.
Может ли регион сократить минимальный срок владения
Субъект РФ вправе своим законом уменьшить минимальный срок владения недвижимостью вплоть до 0 — для всех или отдельных категорий налогоплательщиков и объектов (п. 6 ст. 217.1 НК РФ).
При этом применимый регион нельзя автоматически определять по месту нахождения продаваемой квартиры.
ФНС связывает проверку региональной нормы с субъектом РФ, к которому налогоплательщик относился для НДФЛ на дату государственной регистрации перехода права покупателю:
- Если на эту дату у продавца было место жительства в России, ориентируются на соответствующий субъект.
- Если места жительства в России не было, нужно установить место налогового учёта по другому основанию, предусмотренному НК РФ.
Сама квартира может находиться в другом регионе (письмо ФНС от 18.09.2023 № БС-4-11/11857@).
Как проверить применимость региональной льготы
- Найдите дату государственной регистрации перехода права на проданную долю покупателю.
- Определите своё место жительства либо иное основание налогового учёта именно на эту дату.
- Установите соответствующий субъект РФ.
- Найдите закон этого субъекта о сокращении минимального срока владения.
- Проверьте дату опубликования закона, вступление его в силу и переходные положения. Важно, чтобы норма распространялась на вашу продажу и вашу категорию налогоплательщиков или объектов.
Искать региональные акты можно на официальном сайте ФНС России и официальном интернет-портале правовой информации.
Полезные поисковые запросы: «217.1 минимальный срок владения», «НДФЛ продажа недвижимости минимальный срок», «уменьшение минимального срока владения».
Если подходящий закон сразу не нашёлся, это ещё не доказывает, что его нет. Проверьте также официальный ресурс законодательного органа субъекта РФ или территориального УФНС.
Если на дату продажи у вас не было места жительства в России
В такой ситуации для определения региона может понадобиться полная выписка о себе из Единого государственного реестра налогоплательщиков. Это реестр ФНС, а не ЕГРН недвижимости, который ведёт Росреестр.
Порядок проверки следующий:
- Запросите полную выписку из реестра налогоплательщиков. Запрос по действующей форме можно направить в любой налоговый орган или предусмотренным ФНС электронным способом. Сведения о себе предоставляют бесплатно и в полном объёме (ст. 84 НК РФ, ФНС о выписке).
- Сопоставьте записи с датой продажи. Найдите налоговые органы, основания учёта и даты постановки и снятия с учёта. Важно установить, какие основания действовали на дату регистрации перехода права покупателю.
- При неоднозначных сведениях обратитесь в ФНС. Если записи неполны или на нужную дату действовало несколько оснований учёта в разных субъектах, используйте сервис «Обратиться в ФНС России». Укажите ИНН, дату регистрации продажи, отсутствие места жительства в РФ на эту дату и сведения выписки. Попросите пояснить, какое основание учёта применяется для конкретной региональной нормы НДФЛ.
Если ФНС только перечислит записи, но не разрешит вопрос выбора региона, направьте уточнение со ссылкой на полученный ответ и соответствующую норму.
Полная выписка подтверждает датированные сведения о налоговом учёте, но сама по себе не является заключением о праве на льготу. Выбирать регион квартиры лишь по наличию записи о недвижимости нельзя.
Обращение в ФНС об основании налогового учёта для региональной нормы НДФЛ
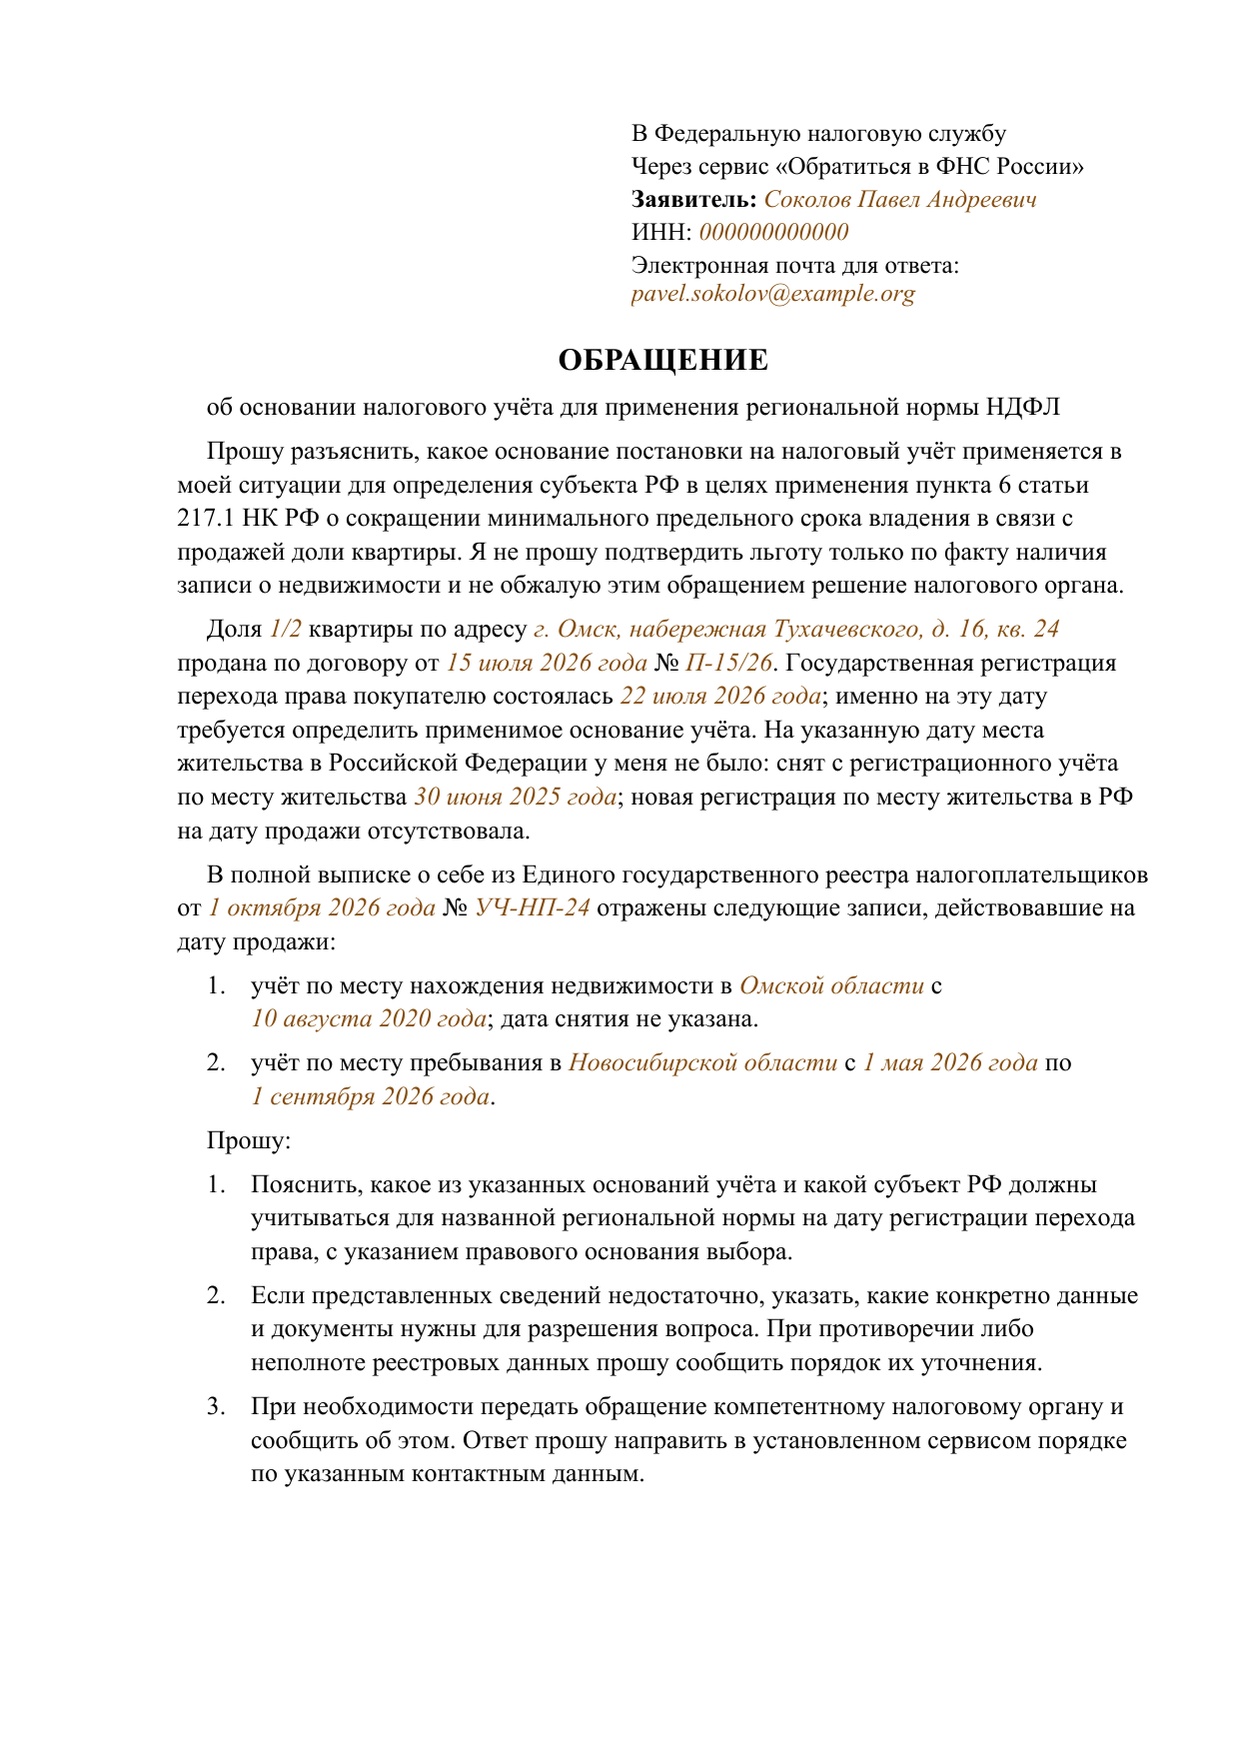
Шаблон для заполнения
ОБРАЩЕНИЕ
об основании налогового учёта для применения региональной нормы НДФЛ
Прошу разъяснить, какое основание постановки на налоговый учёт применяется в моей ситуации для определения субъекта РФ в целях применения [Конкретная региональная норма и её реквизиты] в связи с продажей доли квартиры. Я не прошу подтвердить льготу только по факту наличия записи о недвижимости и не обжалую этим обращением решение налогового органа.
Доля [Размер проданной доли] квартиры по адресу [Адрес проданной квартиры] продана по договору от [Дата договора продажи] № [Номер договора продажи]. Государственная регистрация перехода права покупателю состоялась [Дата регистрации перехода права]; именно на эту дату требуется определить применимое основание учёта. На указанную дату места жительства в Российской Федерации у меня не было: [Сведения об отсутствии места жительства].
В полной выписке о себе из Единого государственного реестра налогоплательщиков от [Дата полной выписки ФНС] № [Номер полной выписки ФНС] отражены следующие записи, действовавшие на дату продажи:
1. [Первое основание с органом, регионом и датами].
2. [Второе основание с органом, регионом и датами].
Прошу:
1. Пояснить, какое из указанных оснований учёта и какой субъект РФ должны учитываться для названной региональной нормы на дату регистрации перехода права, с указанием правового основания выбора.
2. Если представленных сведений недостаточно, указать, какие конкретно данные и документы нужны для разрешения вопроса. При противоречии либо неполноте реестровых данных прошу сообщить порядок их уточнения.
3. При необходимости передать обращение компетентному налоговому органу и сообщить об этом. Ответ прошу направить в установленном сервисом порядке по указанным контактным данным.
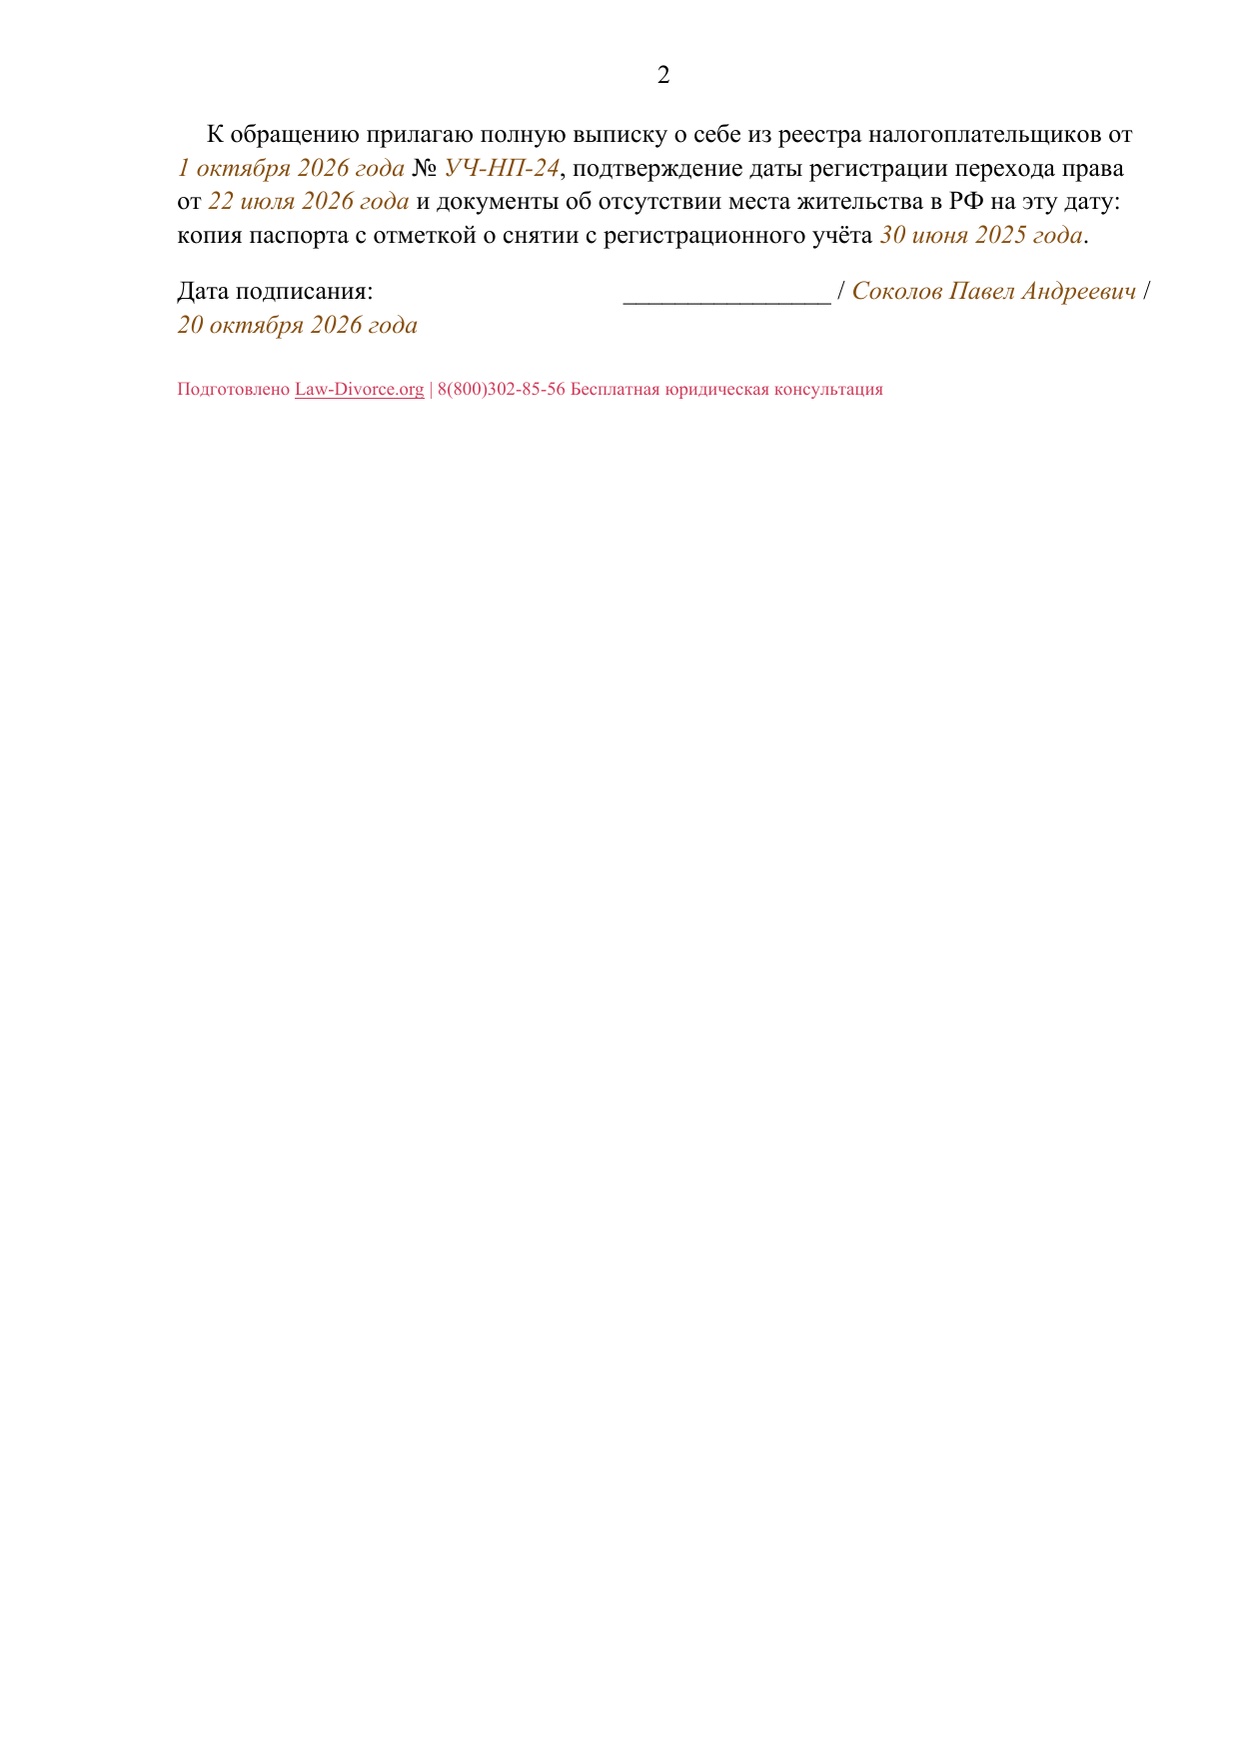
К обращению прилагаю полную выписку о себе из реестра налогоплательщиков от [Дата полной выписки ФНС] № [Номер полной выписки ФНС], подтверждение даты регистрации перехода права от [Дата регистрации перехода права] и документы об отсутствии места жительства в РФ на эту дату: [Приложенные подтверждения отсутствия места жительства].
Дата подписания: [Дата подписания]
[Подпись заявителя] / [ФИО заявителя] /
Семейная льгота: когда можно продать долю без налога
Даже если минимальный срок владения ещё не истёк, доход от продажи доли может освобождаться от НДФЛ по семейным условиям п. 2.1 ст. 217.1 НК РФ.
Но недостаточно иметь двоих детей и приобрести жильё большей площади. Для освобождения должны одновременно выполняться все предусмотренные законом условия. Кроме того, нужно проверить, не действует ли специальное исключение (п. 2.1 ст. 217.1 НК РФ).
1. В семье есть дети, которых учитывает льгота
Если продавец — родитель или усыновитель, проверяют, является ли сам продавец и/или его супруг родителем либо усыновителем не менее двух детей, соответствующих условиям нормы.
Учитываются:
- дети младше 18 лет;
- дети младше 24 лет, которые очно обучаются в организации, осуществляющей образовательную деятельность;
- с 2026 года — дети любого возраста, признанные судом недееспособными.
Возраст определяют на дату государственной регистрации перехода права на проданное жильё. При этом ребёнок, родившийся уже после продажи, тоже может учитываться, если он родился не позднее 30 апреля следующего календарного года (ФНС об изменениях 2026 года).
Льгота рассчитана не только на случаи, когда продавцом выступает родитель. В предусмотренной нормой ситуации продавцом может быть и сам ребёнок соответствующей категории. Тогда дополнительно меняется круг лиц, чьи права на другое жильё нужно проверить.
В зависимости от состава семьи подтверждениями могут служить документы о рождении, усыновлении и браке, справка об очном обучении, а для совершеннолетнего недееспособного ребёнка — вступившее в силу решение суда.
2. Новое жильё приобретено в установленный срок
Для семейного освобождения новое жильё нужно приобрести:
- в том же календарном году, когда зарегистрирована продажа;
- либо не позднее 30 апреля следующего года.
Таким образом, если продажа зарегистрирована в 2026 году, крайняя дата — 30 апреля 2027 года.
Способ приобретения имеет значение.
Готовое жильё или доля. В установленный срок должна состояться государственная регистрация перехода права к покупателю по договору купли-продажи или мены.
Строящееся жильё. Допускается полная оплата в установленный срок по ДДУ, договору инвестирования долевого строительства, иному предусмотренному нормой договору, связанному с долевым строительством, либо договору участия в ЖСК. Доплату после ввода дома из-за увеличения площади при этой проверке не учитывают (п. 2.1 ст. 217.1 НК РФ).
3. Новое жильё больше по площади или кадастровой стоимости
Для этого условия достаточно одного из двух показателей:
- площадь приобретённого жилья больше площади проданного;
- либо кадастровая стоимость приобретённого жилья больше кадастровой стоимости проданного.
Если продаются и приобретаются доли, сравнение проводят с учётом совокупных долей налогоплательщика и учитываемых членов семьи, а не только по общей площади квартир.
Пример. Семья совокупно продаёт 1/2 квартиры площадью 80 м², а в новой квартире площадью 70 м² совокупно приобретает 3/4. Для проверки площади учитывают семейные доли в каждом объекте:
Продаваемые семейные доли
80 м² × 1/2=40 м²
Приобретаемые семейные доли
70 м² × 3/4=52,5 м²
По площади условие соблюдено, поскольку 52,5 м² больше 40 м². Но это ещё не означает, что вся семейная льгота применяется: нужно проверить остальные условия.
Если кадастровую стоимость одного из объектов определить невозможно, для этого сравнительного условия используют площадь.
4. Кадастровая стоимость всего проданного жилья не превышает 50 млн рублей
Если кадастровую стоимость можно определить, она не должна превышать 50 000 000 ₽.
Порог относится ко всему продаваемому жилому помещению, а не к стоимости доли, рассчитанной пропорционально её размеру.
5. У семьи нет определённого другого жилья
На дату государственной регистрации продажи проверяют, какими другими жилыми помещениями владеют:
- сам налогоплательщик;
- его супруг;
- его дети, включая усыновлённых, младше 18 лет.
Здесь круг лиц не совпадает автоматически с кругом детей, учитываемых при проверке первого условия.
Если продавец сам является ребёнком той категории, которая указана в п. 2.1 ст. 217.1 НК РФ, дополнительно проверяются права его родителей.
Льгота не применяется, если указанным лицам в совокупности принадлежит более 50% права на другое жилое помещение, у которого площадь или кадастровая стоимость больше соответствующего показателя приобретаемого жилья.
Для этого условия площадь или кадастровую стоимость нового жилья берут независимо от размера доли, которую семья в нём приобретает (ст. 217.1 НК РФ, разъяснение ФНС от 23.04.2026).
Несколько самостоятельных квартир семьи нельзя объединять в один условный объект. По каждому другому жилому помещению отдельно проверяют совокупный размер прав семьи и показатели именно этого помещения.
Для такой проверки понадобятся сведения ЕГРН о правах членов семьи, размерах долей, площади и кадастровой стоимости объектов на юридически значимую дату.
6. Доли детей и подопечных продаются одновременно с долей налогоплательщика
Если доход самого налогоплательщика освобождён по семейной льготе, доходы от продажи долей его детей, включая усыновлённых, и подопечных в том же жилом помещении также могут освобождаться при условии, что они проданы одновременно с долей налогоплательщика.
Если долю ребёнка продали отдельно позднее, нельзя автоматически применять к ней освобождение только потому, что при более ранней продаже доля родителя подпадала под льготу (п. 2.1 ст. 217.1 НК РФ).
Какую кадастровую стоимость использовать для семейной льготы
Для проверки используют кадастровую стоимость из ЕГРН, подлежащую применению с 1 января года государственной регистрации перехода права на соответствующее проданное или приобретённое жильё.
Если объект образован в течение налогового периода, берут стоимость на дату постановки на кадастровый учёт.
Продажа и покупка могут быть зарегистрированы в разные годы. Поэтому применимую дату и кадастровую стоимость определяют отдельно для каждого объекта. Стоимость, указанная в сегодняшней выписке, не обязательно соответствует той, которая нужна для льготы (п. 2.1 ст. 217.1 НК РФ).
Какие документы нужны для семейного освобождения
Подготовьте документы, подтверждающие условия, которые относятся именно к вашей ситуации:
- договор продажи и сведения ЕГРН о дате перехода права;
- документы о рождении, усыновлении и браке;
- при необходимости — справку образовательной организации об очном обучении;
- решение суда о недееспособности, если учитывается соответствующий ребёнок;
- договор приобретения нового жилья;
- выписку ЕГРН по приобретённому готовому объекту;
- для строящегося жилья — договор и документы о полной оплате;
- сведения о площади и кадастровой стоимости проданного и приобретённого жилья;
- сведения ЕГРН о другом жилье семьи и принадлежащих членам семьи долях;
- документы об опеке или попечительстве, если продаётся доля подопечного.
НК РФ не устанавливает для этой льготы один универсальный закрытый перечень документов. Главное — подтвердить каждый факт, от которого зависит освобождение.
Если все условия выполнены и специальное исключение не применяется, доход от продажи освобождается от НДФЛ. Только из-за этой продажи подавать декларацию 3-НДФЛ не требуется. Если декларация представляется по другой причине, освобождённый доход можно не указывать. Подтверждающие документы при этом нужно сохранять (п. 17.1 ст. 217 НК РФ, пп. 2 п. 1 и п. 3 ст. 228 НК РФ, п. 4 ст. 229 НК РФ).
Как определить доход от продажи с учётом кадастровой стоимости
Если ни одно из полных освобождений не подходит, сначала определите доход для расчёта НДФЛ. Он не всегда совпадает с ценой доли, записанной в договоре.
Для недвижимости действует кадастровый контроль: в предусмотренных законом случаях договорную цену сравнивают с расчётным минимумом, который зависит от кадастровой стоимости.
Для расчёта используют стоимость из ЕГРН, подлежащую применению с 1 января года государственной регистрации перехода права покупателю. Если объект образован в течение года, берут кадастровую стоимость на дату постановки на кадастровый учёт. Подставлять текущую стоимость вместо применимой на нужную дату нельзя (ст. 214.10 НК РФ).
Для обычной долевой собственности кадастровый минимум рассчитывают так:
Кадастровая стоимость всей квартиры × размер продаваемой доли × применимый коэффициент.
Затем сравнивают две суммы:
- Цену продажи доли по договору.
- Рассчитанный кадастровый минимум.
Если кадастровый минимум выше договорной цены, для расчёта НДФЛ используют его (ст. 214.10 НК РФ).
Какой кадастровый коэффициент применять в 2026 году
Федеральное значение коэффициента составляет 0,7, но оно не является безусловным для всех продавцов.
Субъект РФ вправе:
- уменьшить коэффициент вплоть до 0 (п. 6 ст. 217.1 НК РФ);
- увеличить его вплоть до 1 (п. 9 ст. 214.10 НК РФ).
Поэтому при продаже в 2026 году нельзя автоматически рассчитывать кадастровый минимум как 70% стоимости квартиры.
Регион для применения специального коэффициента определяют по налоговой привязке продавца на дату государственной регистрации перехода права покупателю, а не просто по месту нахождения квартиры.
Для проверки установите:
- место жительства продавца на дату перехода права;
- если места жительства в России не было — действовавшее на эту дату место и основание налогового учёта;
- соответствующий субъект РФ;
- наличие регионального закона о специальном коэффициенте;
- дату начала действия этой нормы;
- предусмотренные законом переходные положения.
Если места жительства в РФ не было, используйте порядок получения полной выписки из реестра налогоплательщиков и обращения в ФНС, описанный выше в разделе о региональном минимальном сроке.
Такую привязку разъясняет ФНС (разъяснение от 07.04.2026).
Почему цена доли меньше миллиона ещё не освобождает от налога
Предположим, долю продали за 950 000 ₽, а её кадастровый минимум составляет 1 200 000 ₽.
Тогда для дальнейшего расчёта доход составляет 1 200 000 ₽, хотя по договору покупатель заплатил меньше миллиона.
После определения дохода нужно проверить, какой вычет доступен продавцу. Значение имеют способ оформления продажи, другие сделки в том же году, остаток годового лимита и возможность вместо фиксированного вычета учесть расходы на приобретение доли.
ФНС приводит сходный пример: договорная цена меньше 1 000 000 ₽, но кадастровый контроль увеличивает доход, и после вычета остаётся облагаемая сумма (разъяснение ФНС от 23.04.2026).
Как уменьшить доход: фиксированный вычет или расходы
Если полного освобождения нет, ст. 220 НК РФ позволяет уменьшить доход от продажи одним из двух основных способов:
- применить фиксированный имущественный вычет при продаже;
- вместо него вычесть фактически произведённые и документально подтверждённые расходы на приобретение продаваемой доли.
Фиксированный имущественный вычет при продаже
Для продажи квартиры, комнаты, жилого дома и долей в них максимальный фиксированный вычет составляет 1 000 000 ₽ за налоговый период с учётом правил ст. 220 НК РФ.
Это годовой лимит, а не отдельный новый необлагаемый миллион на каждую сделку.
При долевой собственности важно различать продажу всей квартиры одним договором и самостоятельную продажу доли.
Что проверяем в каждом варианте:
Вся квартира продаётся совладельцами одним договором
Как применяется 1 000 000 ₽: Предельный вычет относится к объекту и распределяется между продавцами пропорционально долям
Годовой лимит: Эта продажа учитывается при использовании лимита в том же налоговом периоде
Кадастровый контроль: Сначала определяется налоговый доход, затем применяется доступный вычет
Доля продаётся отдельно
Как применяется 1 000 000 ₽: Продавец отдельной доли может использовать до 1 000 000 ₽, если доступен его годовой лимит
Годовой лимит: Отдельный договор не создаёт новый годовой лимит
Кадастровый контроль: Отдельная продажа доли не отменяет кадастровый контроль
Правила следуют из ст. 220 НК РФ и разъяснений ФНС (ст. 220 НК РФ, разъяснение ФНС о продаже долевой недвижимости от 23.09.2026).
Различия в применении вычета не означают, что сделку следует искусственно дробить ради уменьшения налога. Договоры должны соответствовать реальной продаже и другим применимым требованиям.
Подтверждённые расходы на приобретение доли
Вместо фиксированного вычета доход можно уменьшить на фактически произведённые и документально подтверждённые расходы, связанные с приобретением именно той доли, которую вы продаёте (ст. 220 НК РФ).
Например, если доход для НДФЛ составляет 3 000 000 ₽, а допустимые подтверждённые расходы — 2 400 000 ₽, после их вычета остаётся:
Доход минус подтверждённые расходы
3 000 000 ₽ − 2 400 000 ₽=600 000 ₽
Когда подтверждённые расходы больше доступного фиксированного вычета, такой способ может быть выгоднее.
Но недостаточно показать, что когда-то вы потратили деньги на недвижимость. Нужно подтвердить размер расходов и их связь с приобретением именно продаваемой доли.
Если доля досталась по наследству или в дар
Даже если продавец сам не покупал долю, это не всегда означает, что расходы учитывать нельзя.
Статья 220 НК РФ в предусмотренных ею случаях разрешает использовать:
- документально подтверждённые расходы наследодателя или дарителя на приобретение имущества, если выполнены условия нормы и эти расходы ранее не использовались соответствующим способом;
- в предусмотренной законом ситуации — облагаемую величину, с которой был исчислен налог при получении имущества в дар.
Поэтому перед выбором фиксированного вычета имеет смысл проверить документы прежнего собственника и условия применения ст. 220 НК РФ.
Если продаётся доля ребёнка
Для детских долей, возникших при использовании материнского капитала или предусмотренных законом бюджетных средств, существуют специальные правила учёта семейных расходов.
При соблюдении условий ст. 220 НК РФ расходы родителей и других членов семьи на приобретение всего объекта могут относиться к продаваемой детской доле в соответствующей пропорции.
При этом одни и те же расходы нельзя использовать повторно у разных лиц или дважды в одном расчёте.
Может ли покупка другой квартиры дополнительно уменьшить налог
Покупка нового жилья сама по себе не обнуляет НДФЛ от продажи доли. Но при соблюдении условий закона неиспользованная часть имущественного вычета за покупку жилья или ипотечные проценты может дополнительно уменьшить налоговую базу продажи.
Сначала определяют доход от продажи с кадастровым контролем и уменьшают его одним из двух способов: на фиксированный вычет либо на подтверждённые расходы. После этого отдельно проверяют право на покупной или процентный вычет и сумму, которую ещё можно использовать в соответствующем году.
Почему нельзя автоматически зачесть покупку против продажи
Для большинства налогоплательщиков вычет за приобретение жилья сначала используется против обычной зарплаты и других доходов основной налоговой базы — той группы доходов, к которой относится зарплата (п. 3 ст. 210 НК РФ).
При наличии предусмотренных законом специальных доходов учитываются также соответствующие специальные налоговые базы.
Только неиспользованная после этих баз часть вычета может уменьшать базу от продажи имущества в том же налоговом периоде — и не больше величины самой базы продажи (п. 6 ст. 210 НК РФ).
Поэтому недостаточно знать цену купленной квартиры. Нужно определить право на вычет, применимый лимит, ранее использованную сумму и остаток после расчёта по другим доходам года.
Какие специальные доходы учитываются раньше продажи
Если у вас есть соответствующие доходы, перед использованием остатка вычета против базы продажи учитываются ещё две специальные группы:
- Денежное довольствие, содержание и дополнительные выплаты, непосредственно связанные с участием в СВО либо выполнением задач в этот период, — для лиц и при условиях, указанных в п. 6.1 ст. 210 НК РФ.
- Часть оплаты труда, довольствия или содержания, относящаяся к установленным районным коэффициентам и процентным надбавкам в районах Крайнего Севера, приравненных и других предусмотренных законом местностях. В установленных случаях сюда относится и соответствующая часть выплат из среднего заработка или содержания (п. 6.2 ст. 210 НК РФ).
Основная база и эти специальные базы имеют приоритет перед базой от продажи.
Если присутствует несколько таких видов доходов, реальный остаток имущественного вычета определяют по годовому расчёту с учётом пп. 3, 6, 6.1 и 6.2 ст. 210 НК РФ. Приведённое правило не устанавливает отдельную обязательную очередь внутри этой группы.
Если указанных специальных доходов у вас нет, дополнительных расчётов по этим основаниям не требуется.
Когда возникает право на вычет за покупку жилья
Статья 220 НК РФ предусматривает имущественный вычет по установленным законом расходам на приобретение или строительство в России жилого дома, квартиры, комнаты, доли в них и некоторых земельных участков.
Предельная сумма учитываемых расходов по основному покупному вычету составляет 2 000 000 ₽.
Для готового жилья право обычно связано с государственной регистрацией собственности.
При приобретении квартиры, комнаты или доли в строящемся доме действуют специальные правила, связанные с передачей объекта застройщиком. Обратиться за вычетом можно после государственной регистрации права (ст. 220 НК РФ).
При этом имеют значение период возникновения права и переходные положения закона. Нельзя автоматически применять действующий лимит к любой покупке, совершённой много лет назад.
Как применяется вычет по ипотечным процентам
Для предусмотренных ст. 220 НК РФ целевых кредитов и займов установлен отдельный вычет по фактически уплаченным процентам.
Предельная сумма учитываемых расходов составляет 3 000 000 ₽. Такой процентный вычет предоставляется в отношении одного объекта недвижимости.
Для него также нужно проверить применимые правила и переходные положения, связанные с периодом возникновения права.
Что проверить перед использованием остатка вычета
Чтобы понять, можно ли направить часть покупного или процентного вычета на базу продажи, установите:
- Возникло ли право на соответствующий вычет.
- Какие именно расходы разрешается учитывать.
- Сколько фактически потрачено.
- Какой лимит применяется к вашей ситуации.
- Какую часть вычета вы уже использовали раньше.
- Какая часть использована против других налоговых баз текущего года, имеющих приоритет перед продажей.
- Какой остаток после этого действительно доступен.
- Не подпадает ли приобретение под ограничения и исключения ст. 220 НК РФ.
В частности, вычет не предоставляется в части расходов, оплаченных работодателем или другими лицами, материнским капиталом либо бюджетными средствами. Ограничения также действуют при покупке у взаимозависимых лиц и в иных прямо предусмотренных законом случаях (ст. 220 НК РФ).
Если доступный остаток больше налоговой базы продажи, использовать против этой базы можно только сумму в её пределах. Излишек не обязательно пропадает: ст. 220 НК РФ допускает перенос соответствующего остатка на следующие налоговые периоды по установленным правилам.
По какой ставке рассчитывают налог с продажи доли
После разрешённых уменьшений остаётся налоговая база. Именно к ней, а не к цене доли в договоре, применяют налоговую ставку.
Для налогового резидента, на которого распространяется основной порядок расчёта:
- 13% применяется в пределах 2 400 000 ₽ соответствующей совокупности налоговых баз;
- 15% применяется к части этой совокупности, превышающей 2 400 000 ₽.
Это не означает, что долю дешевле 2,4 млн рублей всегда облагают по ставке 13%, а более дорогую — целиком по ставке 15%.
Сначала нужно определить облагаемую базу после вычетов. Кроме того, на использование порога могут влиять другие доходы того же года, если они входят в предусмотренную НК РФ совокупность.
Некоторые виды доходов, в том числе дивиденды, рассчитываются отдельно. Складывать их с базой от продажи недвижимости без проверки соответствующих правил нельзя (ст. 210 НК РФ, ст. 224 НК РФ, ст. 225 НК РФ).
Пример: расчёт налога при продаже половины квартиры
Предположим, человек продаёт долю при следующих условиях:
- продавец является налоговым резидентом России;
- специальный режим иностранного агента не применяется;
- минимальный срок владения ещё не истёк;
- семейное освобождение не применяется;
- продавец самостоятельно продаёт 1/2 квартиры за 3 500 000 ₽;
- кадастровая стоимость всей квартиры на применимую дату — 10 000 000 ₽;
- региональный коэффициент для продавца — 0,8;
- подтверждённые расходы на приобретение именно этой половины — 1 200 000 ₽;
- годовой лимит фиксированного вычета в размере 1 000 000 ₽ ранее не использован;
- в основном варианте расчёта других налоговых баз, влияющих на порог 2 400 000 ₽, нет.
Шаг 1. Определяем доход с учётом кадастрового контроля
Сначала рассчитываем кадастровый минимум:
Кадастровая стоимость × доля × коэффициент
10 000 000 ₽ × 1/2 × 0,8=4 000 000 ₽
По договору продавец получает 3 500 000 ₽, но кадастровый минимум выше.
Поэтому доход для расчёта НДФЛ составляет 4 000 000 ₽, а не 3 500 000 ₽.
Шаг 2. Выбираем способ уменьшения дохода
Сравним оба допустимых варианта для одного и того же дохода:
Доступный фиксированный вычет
4 000 000 ₽ − 1 000 000 ₽=3 000 000 ₽
Подтверждённые расходы на долю
4 000 000 ₽ − 1 200 000 ₽=2 800 000 ₽
В этом примере расходный способ выгоднее. Выбираем его, поэтому база до возможного применения остатка покупного вычета составляет 2 800 000 ₽.
Шаг 3. Считаем налог без покупного вычета
По условиям примера других баз, влияющих на порог, нет.
Налог в пределах порога
2 400 000 ₽ × 13%=312 000 ₽
Превышение над порогом
2 800 000 ₽ − 2 400 000 ₽=400 000 ₽
Налог с превышения
400 000 ₽ × 15%=60 000 ₽
Общий налог
312 000 ₽ + 60 000 ₽=372 000 ₽
Шаг 4. Проверяем, изменится ли налог при покупке другого жилья
Теперь добавим к примеру новое условие: в том же году продавец приобрёл другое жильё.
Предположим, что:
- у него возникло право на имущественный вычет за эту покупку;
- применимый лимит и суммы, использованные ранее, уже проверены;
- после уменьшения всех налоговых баз, которые по ст. 210 НК РФ учитываются раньше базы продажи, осталось 600 000 ₽ доступного вычета;
- остальные условия ст. 220 НК РФ также выполнены.
Тогда остаток можно направить на базу продажи. При принятых допущениях вся оставшаяся база находится в пределах порога 2 400 000 ₽:
База продажи после остатка вычета
2 800 000 ₽ − 600 000 ₽=2 200 000 ₽
Налог с оставшейся базы
2 200 000 ₽ × 13%=286 000 ₽
Налог уменьшился с 372 000 ₽ до 286 000 ₽.
Причина не в том, что покупка новой квартиры автоматически компенсирует продажу старой. Для такого результата одновременно нужны действительное право на вычет, доступный лимит и подтверждённый остаток после использования вычета против других предусмотренных законом баз.
Шаг 5. Отдельно проверяем обязанность подать 3-НДФЛ
В нашем примере нет полного освобождения от налога по сроку владения или семейной льготе. Доход уменьшается на фактические расходы, а в дополнительном варианте — ещё и на допустимый остаток покупного вычета.
Поэтому даже если в похожей ситуации итоговый налог получится нулевым, это само по себе не означает, что декларацию подавать не нужно. Для освобождения от декларирования существуют отдельные правила.
Когда нужно подавать 3-НДФЛ после продажи доли
Обязанность представить декларацию нужно проверять отдельно от суммы налога.
Если доход полностью освобождён от НДФЛ из-за истечения минимального срока владения, декларировать такую продажу, как правило, не требуется.
Если выполнены все условия семейной льготы и не применяется специальное исключение, только из-за этой продажи декларация также не нужна. При подаче 3-НДФЛ по другой причине освобождённый доход можно не указывать (п. 17.1 ст. 217 НК РФ, пп. 2 п. 1 и п. 3 ст. 228 НК РФ, п. 4 ст. 229 НК РФ).
Кроме того, ст. 229 НК РФ позволяет не включать в декларацию некоторые доходы от продажи недвижимости, если они укладываются в установленный размер доступного имущественного вычета. Но для этого сначала нужно определить доход по налоговым правилам, включая кадастровый контроль (ст. 229 НК РФ).
Если продали долю дешевле миллиона
Продажа самостоятельной доли по договору за 900 000 ₽ ещё не гарантирует отсутствие обязанности подавать декларацию.
Нужно проверить три обстоятельства:
- какой доход признаётся для НДФЛ после применения ст. 214.10 НК РФ;
- какой фиксированный вычет доступен продавцу с учётом способа оформления продажи;
- не использован ли годовой лимит вычета другими продажами того же года.
Если доход укладывается в доступный фиксированный вычет и выполнены условия ст. 229 НК РФ, декларация по этой продаже может не требоваться.
Но если налог стал равен нулю только за счёт документально подтверждённых расходов или остатка вычета за покупку другого жилья, это само по себе не освобождает от декларирования.
Нулевой налог и отсутствие обязанности подавать 3-НДФЛ — разные результаты.
Сроки подачи декларации и уплаты налога
Если доля продана в 2026 году и возникает обязанность декларировать доход, общие сроки следующие:
- До 30 апреля 2027 года — представить декларацию 3-НДФЛ.
- До 15 июля 2027 года — уплатить рассчитанный налог.
Эти сроки нужно учитывать отдельно: дата подачи декларации и дата уплаты налога не совпадают (ФНС о продаже недвижимости).
Какие сведения подготовить для своего расчёта
Чтобы рассчитать налог по конкретной продаже, соберите данные о продавце, приобретении и продаже доли, кадастровой стоимости и доступных вычетах.
Проверьте следующие сведения:
Не все перечисленные документы нужны каждому продавцу. Например, если вы точно не претендуете на семейную льготу, документы для проверки её условий не понадобятся. А если не покупали другое жильё и не используете соответствующий вычет, рассчитывать его остаток не нужно.
Главное — не заменять неизвестный факт предположением. Если не установлены применимый срок владения, региональный коэффициент, допустимые расходы или реальный остаток вычета, итоговая сумма налога пока не может считаться точной.
Правовая база
- Статья 207 НК РФ — статус налогового резидента и специальные правила его определения.
- Статья 217.1 НК РФ — минимальный срок владения, региональные особенности и семейное освобождение.
- Пункт 17.1 статьи 217 НК РФ — освобождение доходов от продажи недвижимости.
- Статья 214.10 НК РФ — кадастровый контроль дохода и региональный коэффициент.
- Статья 220 НК РФ — имущественные вычеты и подтверждённые расходы, включая покупку жилья и проценты.
- Статья 210 НК РФ — налоговые базы и использование допустимого остатка вычета.
- Статьи 224 и 225 НК РФ — ставки и исчисление НДФЛ.
- Статьи 228 и 229 НК РФ — обязанности по декларированию и случаи, когда доход можно не включать в 3-НДФЛ.
- Статья 84 НК РФ — сведения о постановке на налоговый учёт и их получение.