Как супругам получить налоговый вычет при покупке квартиры в долях
Если супруги купили квартиру в зарегистрированном браке на общие средства, доли, записанные в Едином государственном реестре недвижимости (ЕГРН), сами по себе не обязывают распределять основной имущественный вычет в той же пропорции. При соблюдении условий супруги могут учитывать свои фактические расходы либо согласовать распределение общих расходов в заявлении (разъяснение ФНС о вычете для супругов).
Это правило относится к современному основному вычету — когда право на него возникло по правилам, действующим с 1 января 2014 года. У каждого супруга собственное право на вычет и свой предел учитываемых расходов — 2 000 000 ₽. Объединить эти пределы в один семейный лимит или передать право одного супруга другому нельзя. Если действует брачный договор с другим режимом имущества либо покупка оплачена личными средствами, обычный порядок распределения общих расходов автоматически не применяется.
Сравнение распределений начинается с проверки права, расходов и прежних вычетов обоих супругов. Затем можно отдельно рассчитать ипотечные проценты и выбрать способ обращения в Федеральную налоговую службу (ФНС).
- Установить момент возникновения права
- Определить принимаемые расходы
- Проверить прежние вычеты каждого супруга
- Сравнить распределения
- Отдельно рассчитать ипотечные проценты
- Выбрать способ обращения
При этом вычет — сумма, уменьшающая налоговую базу, а не обещанный возврат денег: фактический налоговый эффект зависит в том числе от налога на доходы физических лиц (НДФЛ).
Когда супруги могут распределять расходы не по долям
При современной покупке жилья в браке на общие средства запись о долях в ЕГРН не определяет автоматически доли основного вычета. Но прежде чем распределять расходы, нужно проверить дату возникновения права и режим имущества.
Как определить, когда возникло право на вычет
Для готовой квартиры право на имущественный вычет обычно связано с государственной регистрацией права собственности. Для квартиры в строящемся доме значение имеет передача по акту или другому передаточному документу, а обратиться за вычетом можно после государственной регистрации права собственности (ст. 220 НК РФ). Поэтому одной даты подписания договора недостаточно — особенно при покупке новостройки.
Если право возникло по правилам с 1 января 2014 года, каждый супруг может учесть в основном вычете до 2 000 000 ₽ подходящих расходов в пределах доступного личного остатка. Неиспользованный остаток современного предела при соблюдении условий можно добрать при покупке другого жилья.
Что меняют дата брака, брачный договор и личные деньги
Если один человек купил квартиру до брака, последующая регистрация брака сама по себе не даёт второму супругу право заявить расходы на ту покупку.
По общему правилу приобретённое в браке имущество является общим, но этот режим можно изменить брачным договором (ст. 34 СК РФ, ст. 256 ГК РФ). Прежде чем распределять расходы как общие, отдельно оцените ситуации, когда:
- брачный договор устанавливает другой режим имущества;
- квартира приобретена на личные средства одного супруга;
- другие обстоятельства не позволяют считать расходы общими расходами супругов.
Не путайте доли в праве собственности с долевым строительством: это разные вопросы. Наличие долей в ЕГРН при современной супружеской покупке на общие средства само по себе не заставляет делить основной вычет в той же пропорции.
Какие расходы входят в вычет
Сначала определите допустимые фактические расходы на покупку квартиры. Из них нужно исключить финансирование, которое закон не разрешает учитывать. Поэтому принимаемые расходы могут оказаться меньше цены в договоре:
принимаемые расходы семьи = допустимые расходы на приобретение − исключаемое финансирование
В частности, основной вычет не предоставляется в той части расходов, которая оплачена:
- материнским капиталом;
- средствами федерального, регионального или местного бюджета;
- работодателем либо другими лицами в случаях, предусмотренных п. 5 ст. 220 НК РФ.
Если деньги продавцу перечислял только один супруг, это ещё не делает все расходы его личными. При покупке в браке на общие средства и отсутствии иного режима имущества важно происхождение денег, а не то, с чьего счёта прошёл платёж.
Ипотечный кредит тоже не нужно автоматически вычитать из цены квартиры как запрещённое стороннее финансирование. Заёмные деньги, направленные на приобретение, сами по себе не подпадают под такой запрет. А проценты по подходящему целевому кредиту учитываются отдельно от расходов на покупку.
Можно ли получить вычет при покупке у родственника
Важна не любая родственная связь, а взаимозависимость покупателя и продавца в смысле ст. 105.1 НК РФ. По сделке между взаимозависимыми физическими лицами вычет на покупку жилья не предоставляется. К таким лицам прямо относятся, например:
- супруги;
- родители и дети;
- полнородные и неполнородные братья и сёстры;
- опекун или попечитель и подопечный.
Поэтому утверждение «при покупке у любого родственника вычета нет» неверно как универсальное правило. Нужно проверить отношения именно сторон конкретной сделки.
Как узнать, сколько основного вычета осталось у каждого
База вычета — это расходы, которые разрешено учитывать при уменьшении налоговой базы. Ранее использованная база — сумма расходов, которую уже учли как имущественный вычет. Ни одна из этих величин не равна автоматически деньгам, перечисленным ФНС в качестве возврата.
Для современного основного права, когда допускается перенос остатка, расчёт такой:
доступная современная база = 2 000 000 ₽ − ранее использованная современная база
Потенциальный остаток
Если супруг уже использовал 1 500 000 ₽ современной основной базы
2 000 000 ₽ − 1 500 000 ₽=500 000 ₽
Если он полностью использовал 2 000 000 ₽, покупка следующей квартиры не создаст для него новый основной лимит. Историю второго супруга нужно проверять отдельно.
Если прежнее право возникло до 1 января 2014 года, эту формулу автоматически применять нельзя. Установите, по какому основанию был предоставлен старый вычет и как его реализовали. Вычислять новый остаток простым вычитанием старой суммы из 2 000 000 ₽ неправильно.
Если один супруг сейчас не работает
Отсутствие подходящего дохода сейчас не обязательно означает, что права на вычет нет. Однако неработающий супруг не может передать своё личное налоговое право работающему. При наличии права, но недостаточной подходящей налоговой базы, уже предоставленная, но не использованная по годам часть вычета может применяться позднее, когда появится подходящий доход (ФНС).
Это отличается от остатка современного личного предела: первая величина относится к вычету, уже предоставленному по конкретному распределению, но не использованному из-за недостатка дохода; вторая — к части современных 2 000 000 ₽, ещё не использованной вообще и потенциально доступной для другого объекта при соблюдении условий.
Как супругам распределить расходы на квартиру
Если квартира куплена в зарегистрированном браке на общие средства и действует современный порядок, супруги могут выбрать один из двух подходов:
- каждый учитывает фактически понесённые им расходы;
- супруги согласуют в заявлении, какую часть общей суммы фактических расходов учитывать каждому.
При любом подходе база каждого супруга ограничена его собственным доступным пределом (ФНС, разъяснение от 30.05.2023). Сумма распределённых расходов не может превышать общие принимаемые расходы.
Квартира за 3 000 000 ₽
Как распределяются проценты по ипотеке
Процентный вычет — отдельный от основного. Его не включают в предел 2 000 000 ₽ на приобретение квартиры. Для него учитываются фактически уплаченные проценты по подходящему целевому кредиту, а не все будущие платежи и переплата из графика.
При современном режиме процентного вычета личный предел учитываемых процентов — до 3 000 000 ₽. Но такое право связано с одним объектом: каждому супругу нужно проверить, использовал ли он процентный вычет прежде, по какой квартире и в каком размере (ст. 220 НК РФ). Если речь о том же допустимом объекте и применимом современном режиме, остаток считают так:
остаток процентной базы = 3 000 000 ₽ − ранее использованная процентная база по этому объекту
Новая процентная база не может превышать фактически уплаченные и распределённые проценты и применимый личный остаток. Уже учтённые проценты нельзя заявить повторно. Если супруг использовал процентный вычет по другому объекту, остаток на новую квартиру автоматически не переносится: например, прежние 1 000 000 ₽ процентной базы не дают права заявить оставшиеся 2 000 000 ₽ по новой ипотеке.
Обязательно ли делить проценты так же, как цену квартиры
Нет. Если основные расходы распределены 2 000 000 ₽ + 1 000 000 ₽, это само по себе не устанавливает такую же пропорцию для процентов. Вновь уплаченные проценты супруги могут распределять заново по годам (ФНС, 21.09.2026). Поэтому в заявлении о распределении основных расходов не нужно фиксировать неизменную долю каждого для всех будущих процентов.
Не действует и безусловное требование, чтобы оба супруга обязательно были созаёмщиками для рассмотрения вопроса о вычете на проценты. Важны условия сделки, общий или иной режим имущества, целевой характер кредита, фактические расходы и прежнее использование права каждым супругом.
Почему сумма возврата не равна вычету, умноженному на 13%
Вычет уменьшает соответствующую налоговую базу, а не возвращается целиком. Часто встречающиеся ориентиры 260 000 ₽ по основным расходам и 390 000 ₽ по процентам получаются при ставке 13%, достаточном налоге и полностью доступном соответствующем пределе. Это не обещание одинакового возврата каждому покупателю.
Для основной налоговой базы обычной зарплаты налогового резидента с 2025 года применяется прогрессивная шкала:
- 13% — с части базы до 2 400 000 ₽;
- 15% — с части от 2 400 000 ₽ до 5 000 000 ₽;
- 18% — с части от 5 000 000 ₽ до 20 000 000 ₽;
- 20% — с части от 20 000 000 ₽ до 50 000 000 ₽;
- 22% — с части свыше 50 000 000 ₽.
Эту шкалу ФНС приводит в разъяснении об изменениях с 2025 года. Нельзя умножать весь вычет на максимальную ставку, действовавшую для части зарплаты: нужно рассчитать налог до уменьшения базы и после него.
Не все доходы подходят для такого расчёта. Дивиденды, доходы от продажи имущества, проценты по вкладам и отдельные специальные налоговые базы подчиняются своим правилам. Налог на профессиональный доход (НПД) сам по себе не является НДФЛ, который можно вернуть через этот имущественный вычет.
Для реального возврата также нужен соответствующий исчисленный и удержанный НДФЛ. Исчисленный налог — сумма, рассчитанная с подходящей налоговой базы; удержанный — фактически удержанная сумма. Поэтому даже верная арифметика примера не гарантирует выплату.
Какие данные внести в расчёт для двух супругов
Перед сравнением вариантов удобно собрать сведения в одной таблице. База основного вычета — принимаемые расходы на квартиру, учитываемые для конкретного супруга; ранее использованная база — расходы, уже учтённые в его прежнем основном вычете. Подходящая налоговая база — доход, который по применимым правилам разрешено уменьшать таким вычетом; обычная зарплата налогового резидента — пример, но не все виды дохода равнозначны. Процентная база — фактически уплаченные проценты по подходящему целевому кредиту, учитываемые для процентного вычета.
Проверьте прежние декларации, уведомления и сведения ФНС: ищите именно уже учтённые расходы, а не размер возвращённых денег. Для процентов установите также, по какому объекту реализовывалось право. Если из документов нельзя определить использованную базу, уточните сведения у ФНС — иначе надёжно сравнить распределения не получится.
| Что определить | Супруг 1 | Супруг 2 |
|---|---|---|
| Ранее использованная современная база основного вычета, если к прежнему праву применим перенос остатка | [Использованная основная база — супруг 1] ₽ | [Использованная основная база — супруг 2] ₽ |
| Доступный современный основной лимит: 2 000 000 ₽ минус использованная база; для старого права до 01.01.2014 эту формулу не применять | [Доступный основной лимит — супруг 1] ₽ / не применяется | [Доступный основной лимит — супруг 2] ₽ / не применяется |
| Распределённые расходы на покупку | [Расходы на покупку — супруг 1] ₽ | [Расходы на покупку — супруг 2] ₽ |
| База основного вычета по этой покупке с учётом применимого личного остатка | [Основная база этой покупки — супруг 1] ₽ | [Основная база этой покупки — супруг 2] ₽ |
| Подходящая налоговая база и исчисленный НДФЛ за нужный год | [Налоговая база и НДФЛ за год — супруг 1] ₽ | [Налоговая база и НДФЛ за год — супруг 2] ₽ |
| Использовался ли раньше вычет по процентам и по какому объекту; если право реализовано по другому объекту, остаток на новую квартиру автоматически не переносится | да / нет; объект: [Объект прежнего вычета по процентам — супруг 1] | да / нет; объект: [Объект прежнего вычета по процентам — супруг 2] |
| Ранее использованная процентная база по соответствующему допустимому объекту | [Использованная процентная база — супруг 1] ₽ | [Использованная процентная база — супруг 2] ₽ |
| Фактически уплаченные проценты, распределённые этому супругу за период | [Уплаченные проценты за период — супруг 1] ₽ | [Уплаченные проценты за период — супруг 2] ₽ |
| Для современного кредита — остаток личной процентной базы: 3 000 000 ₽ минус ранее использованная база по этому объекту; к кредитам до 01.01.2014 формулу автоматически не применять | [Остаток процентной базы — супруг 1] ₽ / не применяется | [Остаток процентной базы — супруг 2] ₽ / не применяется |
| Принимаемая новая процентная база: не больше фактически уплаченных и распределённых процентов и применимого остатка личной процентной базы | [Новая процентная база — супруг 1] ₽ | [Новая процентная база — супруг 2] ₽ |
Распределённые между супругами расходы не должны превышать общую принимаемую сумму, а база каждого — его применимый личный предел. Заполняйте одну и ту же таблицу для разных допустимых вариантов, не меняя исходные данные. Если прежняя база кого-либо из супругов неизвестна, сначала выясните её.
Пример: сравниваем два распределения и налоговый результат
Допустим, супруги купили квартиру, и общие принимаемые расходы составили 3 000 000 ₽. Оба — налоговые резиденты; единственный доход каждого — обычная зарплата, других доходов и вычетов нет. У обоих свободны современные основные пределы по 2 000 000 ₽, соответствующего удержанного НДФЛ достаточно. Сравнивается год, когда действует шкала НДФЛ с 2025 года.
Годовая зарплата супруга 1 — 3 000 000 ₽, супруга 2 — 2 000 000 ₽. Рассмотрим вариант А: 2 000 000 ₽ + 1 000 000 ₽ и вариант Б: 1 500 000 ₽ + 1 500 000 ₽.
Супруг 1: зарплата 3 000 000 ₽
До вычета НДФЛ с этой зарплаты составляет 402 000 ₽. По варианту А ему распределяют 2 000 000 ₽, остаётся налоговая база 1 000 000 ₽. По варианту Б ему распределяют 1 500 000 ₽, остаётся база 1 500 000 ₽.
До вычета
2 400 000 × 13% + 600 000 × 15%=402 000 ₽
Вариант А: налог после вычета
1 000 000 × 13%=130 000 ₽
Вариант А: налоговая разница
402 000 − 130 000=272 000 ₽
Вариант Б: налог после вычета
1 500 000 × 13%=195 000 ₽
Вариант Б: налоговая разница
402 000 − 195 000=207 000 ₽
В варианте А эффект 272 000 ₽, а не 300 000 ₽, как получилось бы при ошибочном умножении всех 2 000 000 ₽ на 15%.
Супруг 2: зарплата 2 000 000 ₽
Его налог до вычета — 260 000 ₽. По варианту А ему распределяют 1 000 000 ₽, остаётся налоговая база 1 000 000 ₽. По варианту Б распределяют 1 500 000 ₽, остаётся база 500 000 ₽.
До вычета
2 000 000 × 13%=260 000 ₽
Вариант А: налог после вычета
1 000 000 × 13%=130 000 ₽
Вариант А: налоговая разница
260 000 − 130 000=130 000 ₽
Вариант Б: налог после вычета
500 000 × 13%=65 000 ₽
Вариант Б: налоговая разница
260 000 − 65 000=195 000 ₽
Что меняется для семьи
В обоих вариантах общая налоговая разница за сравниваемый период одинакова — 402 000 ₽:
Вариант А
272 000 + 130 000=402 000 ₽
Вариант Б
207 000 + 195 000=402 000 ₽
Но личные пределы для другой покупки сохраняются по-разному:
- вариант А — у супруга 1 0 ₽, у супруга 2 1 000 000 ₽;
- вариант Б — у обоих по 500 000 ₽.
Поэтому нельзя объявить один способ универсально лучшим. При другой зарплате, налоговой базе, прежних вычетах или недостаточном удержанном налоге результат будет иным. Эти суммы показывают расчёт при указанных условиях, а не гарантируют возврат.
Можно ли изменить распределение на следующий год
Согласованное распределение основных расходов нужно продумать до предоставления вычета. Если ФНС уже предоставила основной вычет в соответствии с ним, на следующий год супруги не могут просто назначить другую пропорцию по той же квартире.
При недостатке подходящей налоговой базы неиспользованная по годам часть уже предоставленного вычета может переходить на следующие налоговые периоды. Это не то же самое, что остаток ещё не использованного современного личного предела, который при соблюдении условий можно добрать на другом объекте.
С ипотечными процентами порядок другой: вновь уплаченные проценты можно распределять между супругами заново по годам, как объяснено выше.
Образец заявления супругов о распределении расходов на готовую квартиру для имущественного налогового вычета
Для современной покупки на общие средства в зарегистрированном браке заявление о распределении расходов на приобретение жилья можно составить в свободной форме. Пример ниже рассчитан на такую покупку, когда применим современный основной вычет; он не является обязательным бланком, утверждённым ФНС.
Для готовой квартиры укажите основание и дату возникновения права, связанные с государственной регистрацией. Для новостройки — подходящий акт или другой передаточный документ, если именно он определяет момент возникновения права. Сведения о регистрации права приводятся отдельно, поскольку обратиться за вычетом по новостройке можно после регистрации.
Если есть брачный договор с иным режимом, право возникло по старым правилам или присутствуют другие особые обстоятельства, сначала проверьте, применим ли сам способ распределения общих расходов.
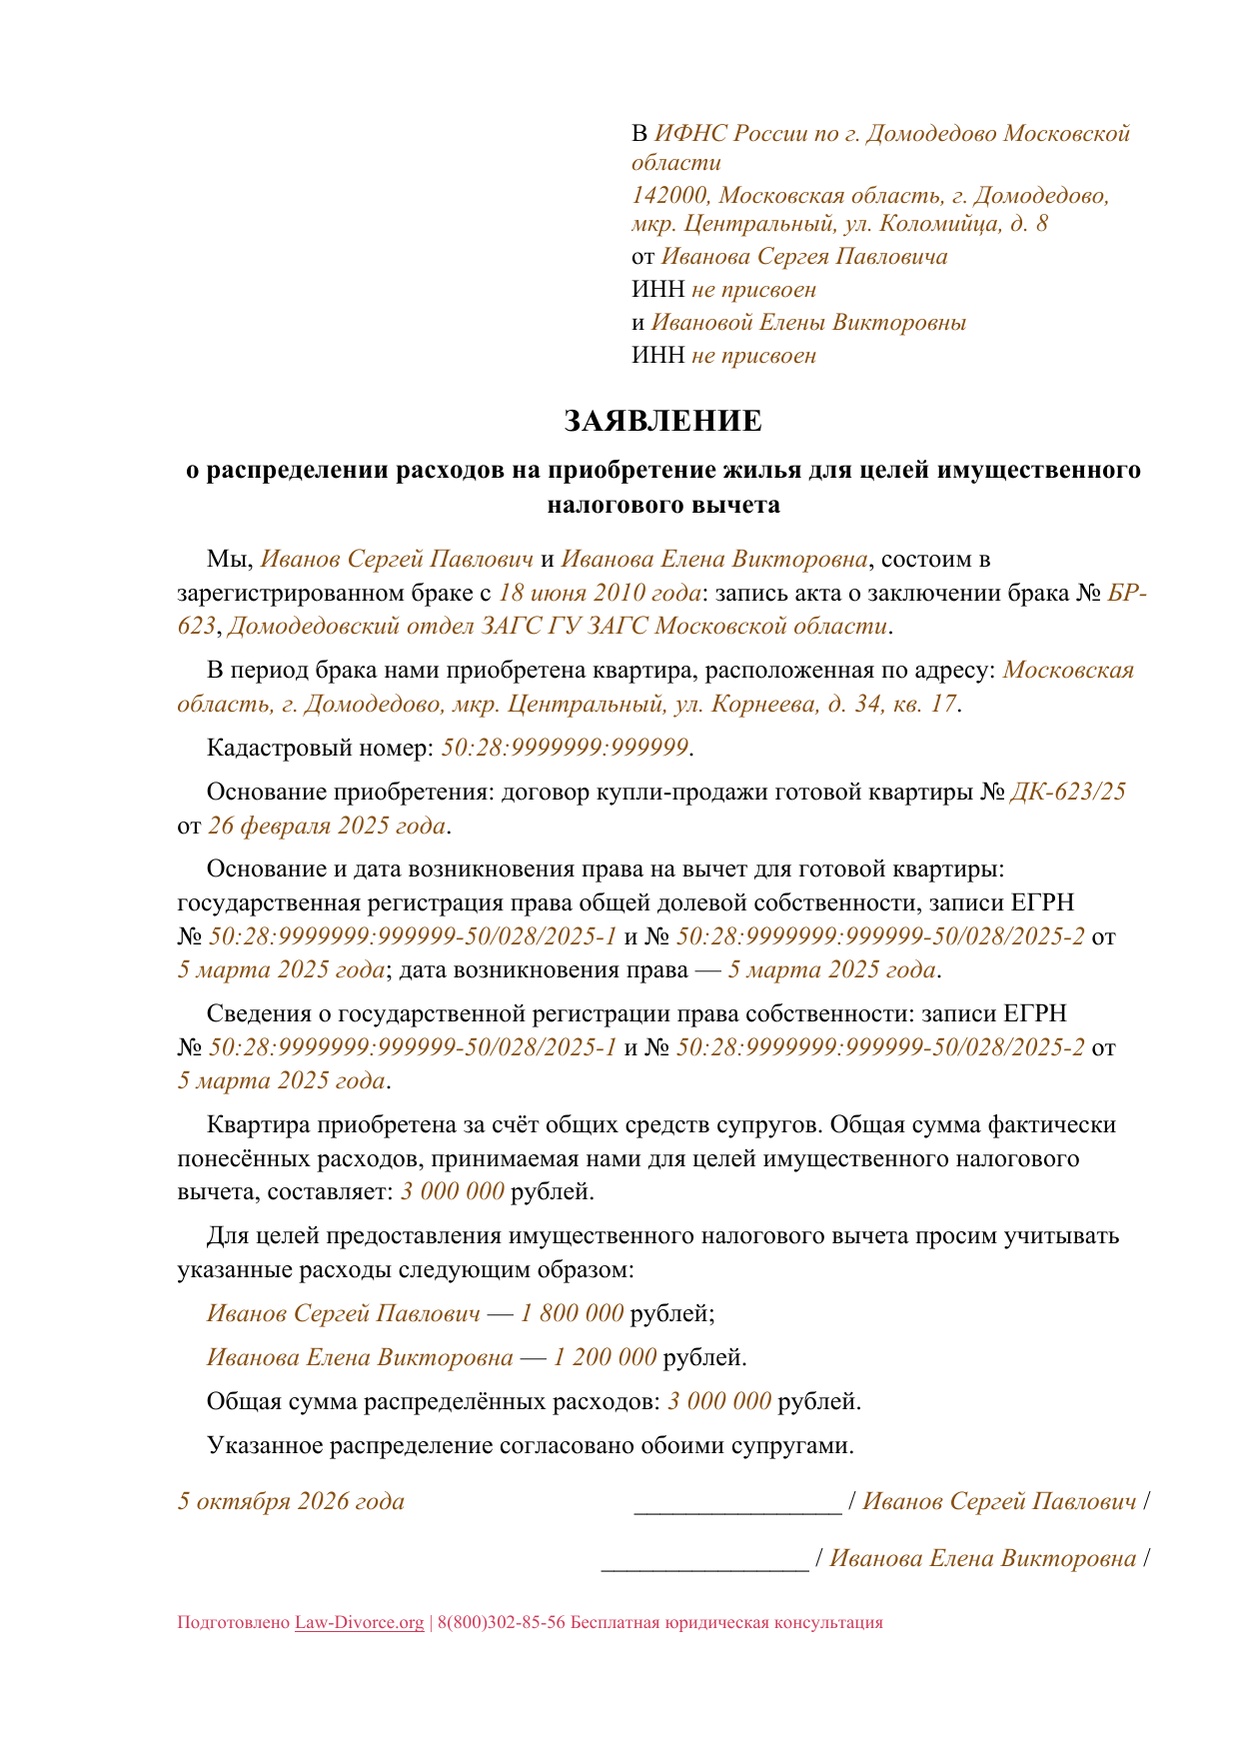
Шаблон для заполнения
ЗАЯВЛЕНИЕ
о распределении расходов на приобретение жилья
для целей имущественного налогового вычета
о распределении расходов на приобретение жилья
для целей имущественного налогового вычета
Мы, [Ф.И.О. супруга 1] и [Ф.И.О. супруга 2], состоим в зарегистрированном браке с [Дата заключения брака] [Реквизиты документа / записи о браке].
В период брака нами приобретена квартира, расположенная по адресу:
[Адрес квартиры, строка 1]
[Адрес квартиры, строка 2].
Кадастровый номер: [Кадастровый номер].
Основание приобретения:
[Наименование и дата договора]
Основание и дата возникновения права на вычет
(указать применимый вариант):
для готовой квартиры —
[Сведения о государственной регистрации права и дата возникновения права]
для новостройки —
[Наименование и дата акта или иного передаточного документа], если он определяет момент возникновения права
Сведения о государственной регистрации права собственности:
[Дата / сведения о регистрации]
Квартира приобретена за счёт общих средств супругов. Общая сумма фактически понесённых расходов, принимаемая нами для целей имущественного налогового вычета, составляет:
[Общая сумма фактически понесённых принимаемых расходов] рублей.
Для целей предоставления имущественного налогового вычета просим учитывать указанные расходы следующим образом:
[Ф.И.О. супруга 1] — [Расходы супруга 1] рублей;
[Ф.И.О. супруга 2] — [Расходы супруга 2] рублей.
Общая сумма распределённых расходов:
[Общая сумма распределённых расходов] рублей.
Указанное распределение согласовано обоими супругами.
Подпись: [Подпись супруга 1] / [Ф.И.О. супруга 1]
Подпись супруга 2: [Подпись супруга 2] / [Ф.И.О. супруга 2]
Перед тем как подписывать заявление, проверьте пять вещей:
Это заявление касается основных расходов на покупку. Ипотечные проценты за соответствующий период распределяют отдельно; неизменную пропорцию всех будущих процентов закреплять здесь не нужно.
Какие документы нужны каждому супругу
Конкретный комплект зависит от покупки и выбранного вычета. Обычно документы должны подтверждать разные обстоятельства:
- Приобретение квартиры — договор купли-продажи, участия в долевом строительстве или другой подходящий договор.
- Возникновение права на вычет — сведения о государственной регистрации, а при покупке новостройки также передаточный документ, когда он имеет значение.
- Фактические расходы — платёжные документы.
- Супружеский режим расходов — зарегистрированный брак, когда его подтверждение требуется.
- Распределение общих расходов — совместное заявление супругов.
- Проценты по ипотеке, если заявляется процентный вычет, — целевой кредитный договор и банковские документы о фактической уплате процентов.
Общее заявление о распределении расходов не превращает супругов в одного налогоплательщика: каждый реализует своё право самостоятельно.
Как обратиться за вычетом
После расчёта каждый супруг выбирает подходящий способ обращения. Основных способов три.
Подать декларацию 3-НДФЛ после окончания года
За соответствующий налоговый год действуйте последовательно:
- Подтверждения покупки и расходов
Соберите подтверждения покупки и расходов, а если расходы распределяются — совместное заявление супругов.
- Декларация каждого супруга
Каждый супруг подготовит собственную декларацию 3-НДФЛ с учётом своей базы.
- Направление документов в ФНС
Направьте декларации и необходимые документы в ФНС.
- Пояснения по запросу
При проверке предоставьте пояснения или дополнительные документы, если их запросили.
- Оформление возврата
После подтверждения права оформите возврат по применимому порядку.
Получить вычет через работодателя в текущем году
В этом случае право сначала подтверждается через ФНС:
- Подготовка сведений
Подготовьте сведения и документы для подтверждения права.
- Обращение за подтверждением
Обратитесь за подтверждением в ФНС в установленном порядке.
- Вычет у работодателя
После подтверждения воспользуйтесь вычетом у работодателя.
- Учёт при удержании НДФЛ
Работодатель учтёт подтверждённое право при удержании НДФЛ по установленным правилам.
Если расходы распределены между супругами, каждый использует своё подтверждённое право.
Воспользоваться упрощённым порядком
Он доступен, если ФНС получила необходимые сведения от участников информационного обмена и сформировала соответствующее заявление в личном кабинете. Само наличие личного кабинета ещё не означает, что заявление обязательно появится.
- Проверка наличия заявления
Проверьте, сформировано ли заявление для вас.
- Сверка сведений
Сверьте сведения, которые в нём указаны.
- Отправка подходящего заявления
Отправьте заявление, если данные подходят вашей ситуации.
- Рассмотрение заявления
Следите за результатом рассмотрения.
- Другой доступный способ
Если заявления нет или ФНС не получила необходимые сведения, используйте другой доступный способ.
Официальные варианты оформления ФНС описывает на странице «Я приобрёл недвижимость».
Можно ли вернуть НДФЛ за годы до покупки
Нельзя произвольно выбрать годы до приобретения квартиры и вернуть за них налог. Пересчёт возможен за периоды, к которым применимо уже возникшее право на вычет, с учётом правил выбранного способа обращения.
Для пенсионеров есть специальное исключение: при выполнении условий остаток имущественного вычета можно перенести на три налоговых периода, непосредственно предшествующих периоду, в котором образовался переносимый остаток. Это не общее право любого покупателя выбрать три прошлых года для возврата.
Частые вопросы
Могут ли оба супруга получить вычет с одной квартиры?
Да, если у каждого есть собственное право и принимаемых расходов хватает. При современной покупке это два личных права, а не один семейный лимит, который можно передавать друг другу.
Нужно ли делить вычет строго по долям 1/2 и 1/2?
При современной покупке в браке на общие средства — не обязательно, если выполнены условия распределения. Для права, возникшего до 1 января 2014 года, действует иной порядок, который нужно проверять отдельно.
Что делать, если почти все платежи внёс один супруг?
Не определяйте налоговые расходы только по банковским переводам. Если использовались общие средства, важны режим имущества и общая сумма принимаемых расходов.
Может ли работающий супруг использовать личный вычет неработающего?
Личное право передать нельзя. Но до предоставления вычета супруги могут согласовать распределение общих расходов, если для их покупки это допустимо.
А если один супруг уже пользовался вычетом?
Установите, когда возникло прежнее право и какую базу уже использовали. Если применим современный порядок с переносом остатка, ориентируйтесь на оставшуюся часть личного предела 2 000 000 ₽. Старый вычет до 2014 года автоматически по этой формуле не пересчитывают.
Правовая база
- Статья 220 НК РФ — основные и процентные имущественные вычеты, допустимые расходы, ограничения и условия возникновения права.
- Статья 105.1 НК РФ — взаимозависимость сторон сделки.
- Статья 34 СК РФ и статья 256 ГК РФ — общий режим имущества супругов и возможность иного режима.