Дарение или продажа квартиры родственнику: что выбрать
Если вы хотите бесплатно передать квартиру родственнику, для этого подходит договор дарения. Если родственник действительно покупает квартиру и обязан заплатить согласованную цену, нужен договор купли-продажи.
Выбирать между этими договорами только по размеру налога или расходам на оформление нельзя. Сделка должна соответствовать реальным договорённостям. Если стороны оформят продажу, хотя никакой оплаты не предполагается, при споре договор могут оценивать по его действительному содержанию (ст. 170 ГК РФ, ст. 572 ГК РФ).
Когда с характером передачи всё понятно, нужно проверить налоги, расходы на нотариуса и регистрацию, а также последствия для нового собственника. Например, подаренная одному супругу квартира обычно становится его личным имуществом, а купленная в браке за общие доходы — совместным.
С 13 января 2025 года дарение недвижимости между гражданами обязательно удостоверяется у нотариуса. При обычной продаже целой квартиры совершеннолетним собственником нотариус, как правило, не нужен. Для долей, недвижимости несовершеннолетних и некоторых других ситуаций действуют специальные требования (п. 3 ст. 574 ГК РФ).
Как выбрать договор: пять основных вопросов
Выберите ситуацию, которую нужно проверить. Основные условия и исключения разобраны ниже.
Квартира передаётся бесплатно
Проверьте степень родства, освобождение подарка от НДФЛ и специальные налоговые статусы.
Проверить дарение
Родственник покупает квартиру
Разберитесь со сроком владения, возможным НДФЛ продавца и налоговыми уменьшениями.
Проверить продажу
Есть особые обстоятельства
Передача доли, участие ребёнка, имущество супругов или пожизненное содержание требуют дополнительных правил.
Найти свою ситуацию
1. Родственник действительно будет платить за квартиру?
Если квартира передаётся без денег, другого имущества и встречных обязательств, речь идёт о дарении. Даритель не может требовать от получателя плату или другое предоставление взамен подарка (ст. 572 ГК РФ).
Если родственник действительно должен заплатить определённую цену, подходит купля-продажа. При этом рассчитываться непосредственно в день подписания договора необязательно. Стороны могут предусмотреть оплату после передачи квартиры или рассрочку. Для рассрочки нужно согласовать цену, порядок, сроки и размеры платежей (ст. 488 ГК РФ, ст. 489 ГК РФ).
Таким образом, отсутствие расчёта в день сделки ещё не означает, что продажа фиктивная. Важно, существует ли реальная обязанность покупателя заплатить и намерены ли стороны её исполнить.
Есть и третья ситуация: собственник хочет передать квартиру родственнику в обмен на пожизненный уход, содержание или обеспечение жильём. Обычное дарение для этого не подходит. Закон предусматривает отдельный договор пожизненного содержания с иждивением (ст. 601 ГК РФ). Его особенности разберём ниже.
Пример ниже показывает только продажу целой квартиры одним совершеннолетним собственником одному взрослому покупателю: полная цена перечисляется после регистрации перехода права, до передачи квартиры. Родство само по себе не меняет условия расчёта. Это не рассрочка, не общая квартира супругов, не детские доли и не продажа вместо фактически бесплатной передачи. Условия личного режима, отсутствия ограничений и пользующихся лиц проверяют отдельно.
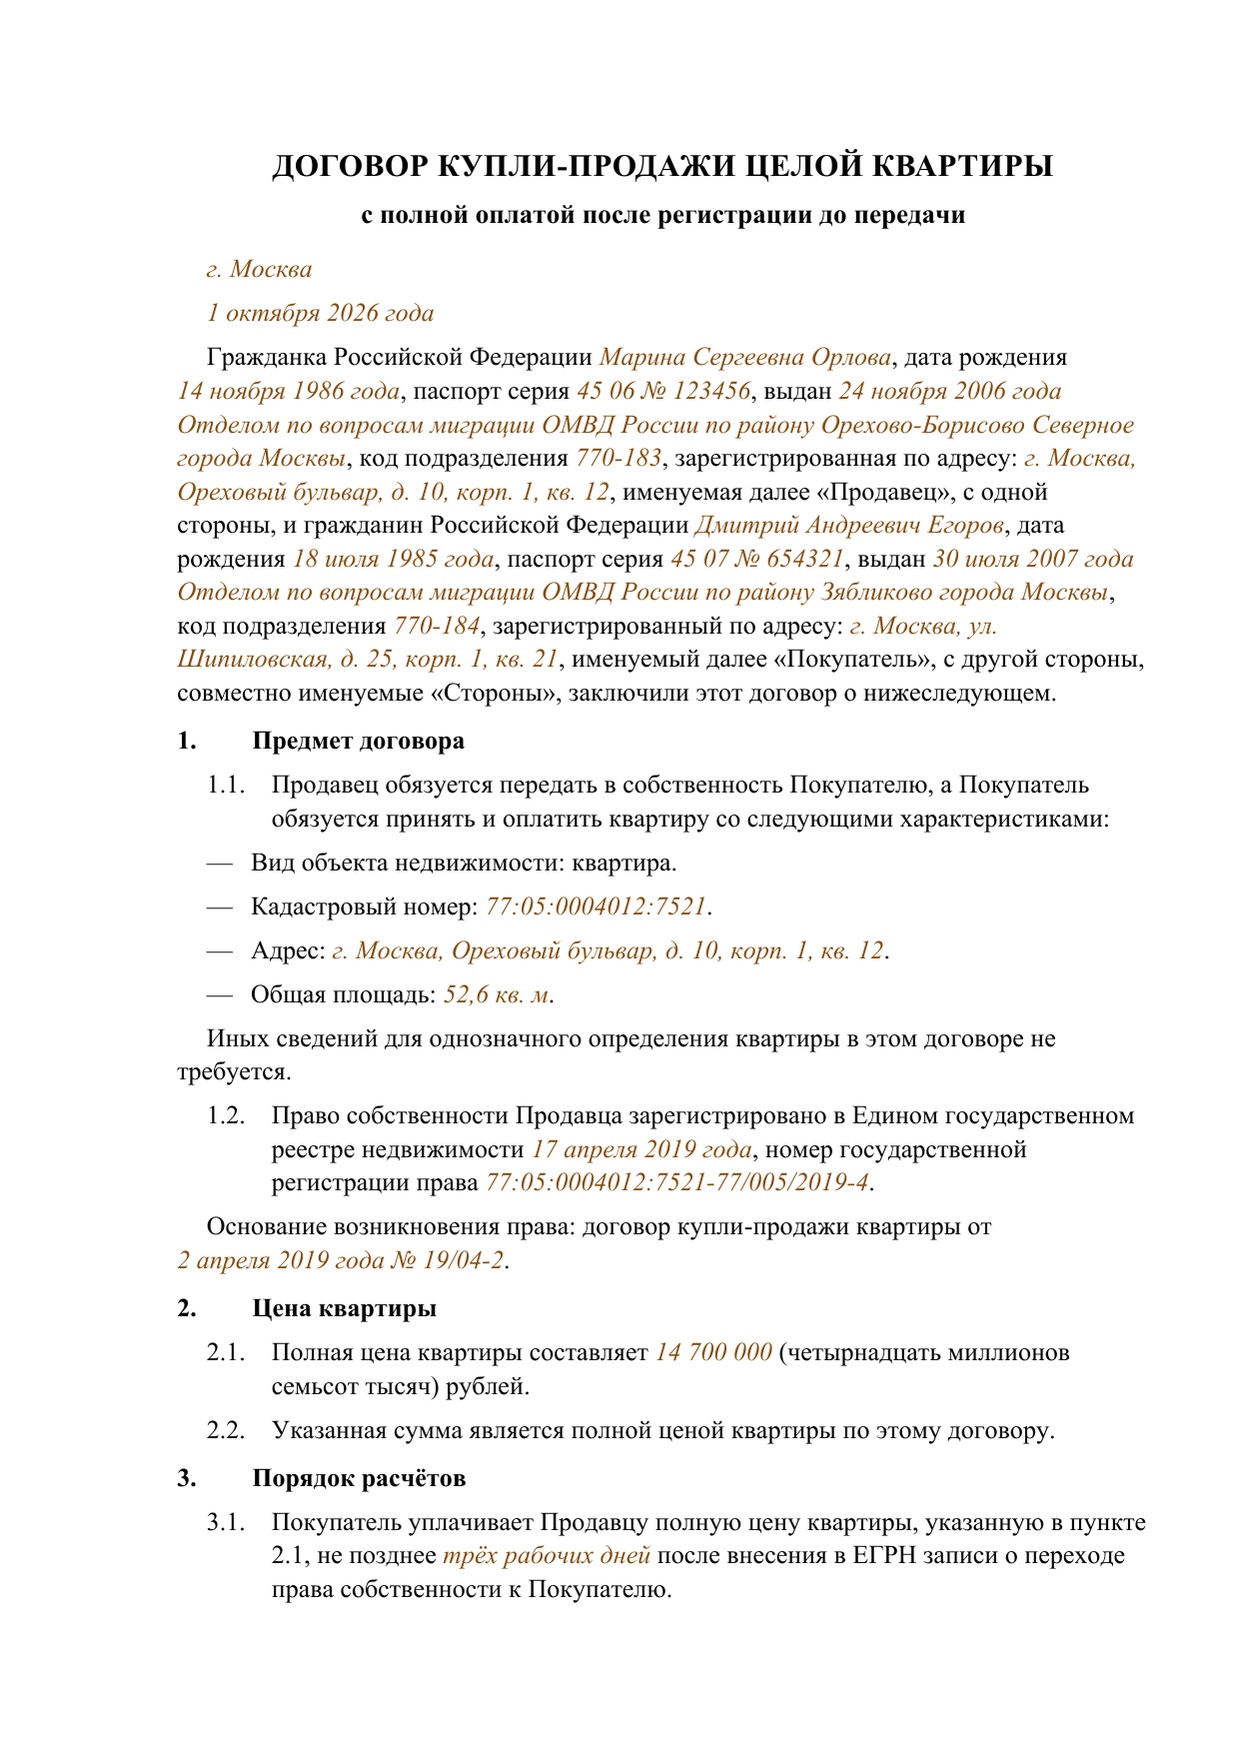
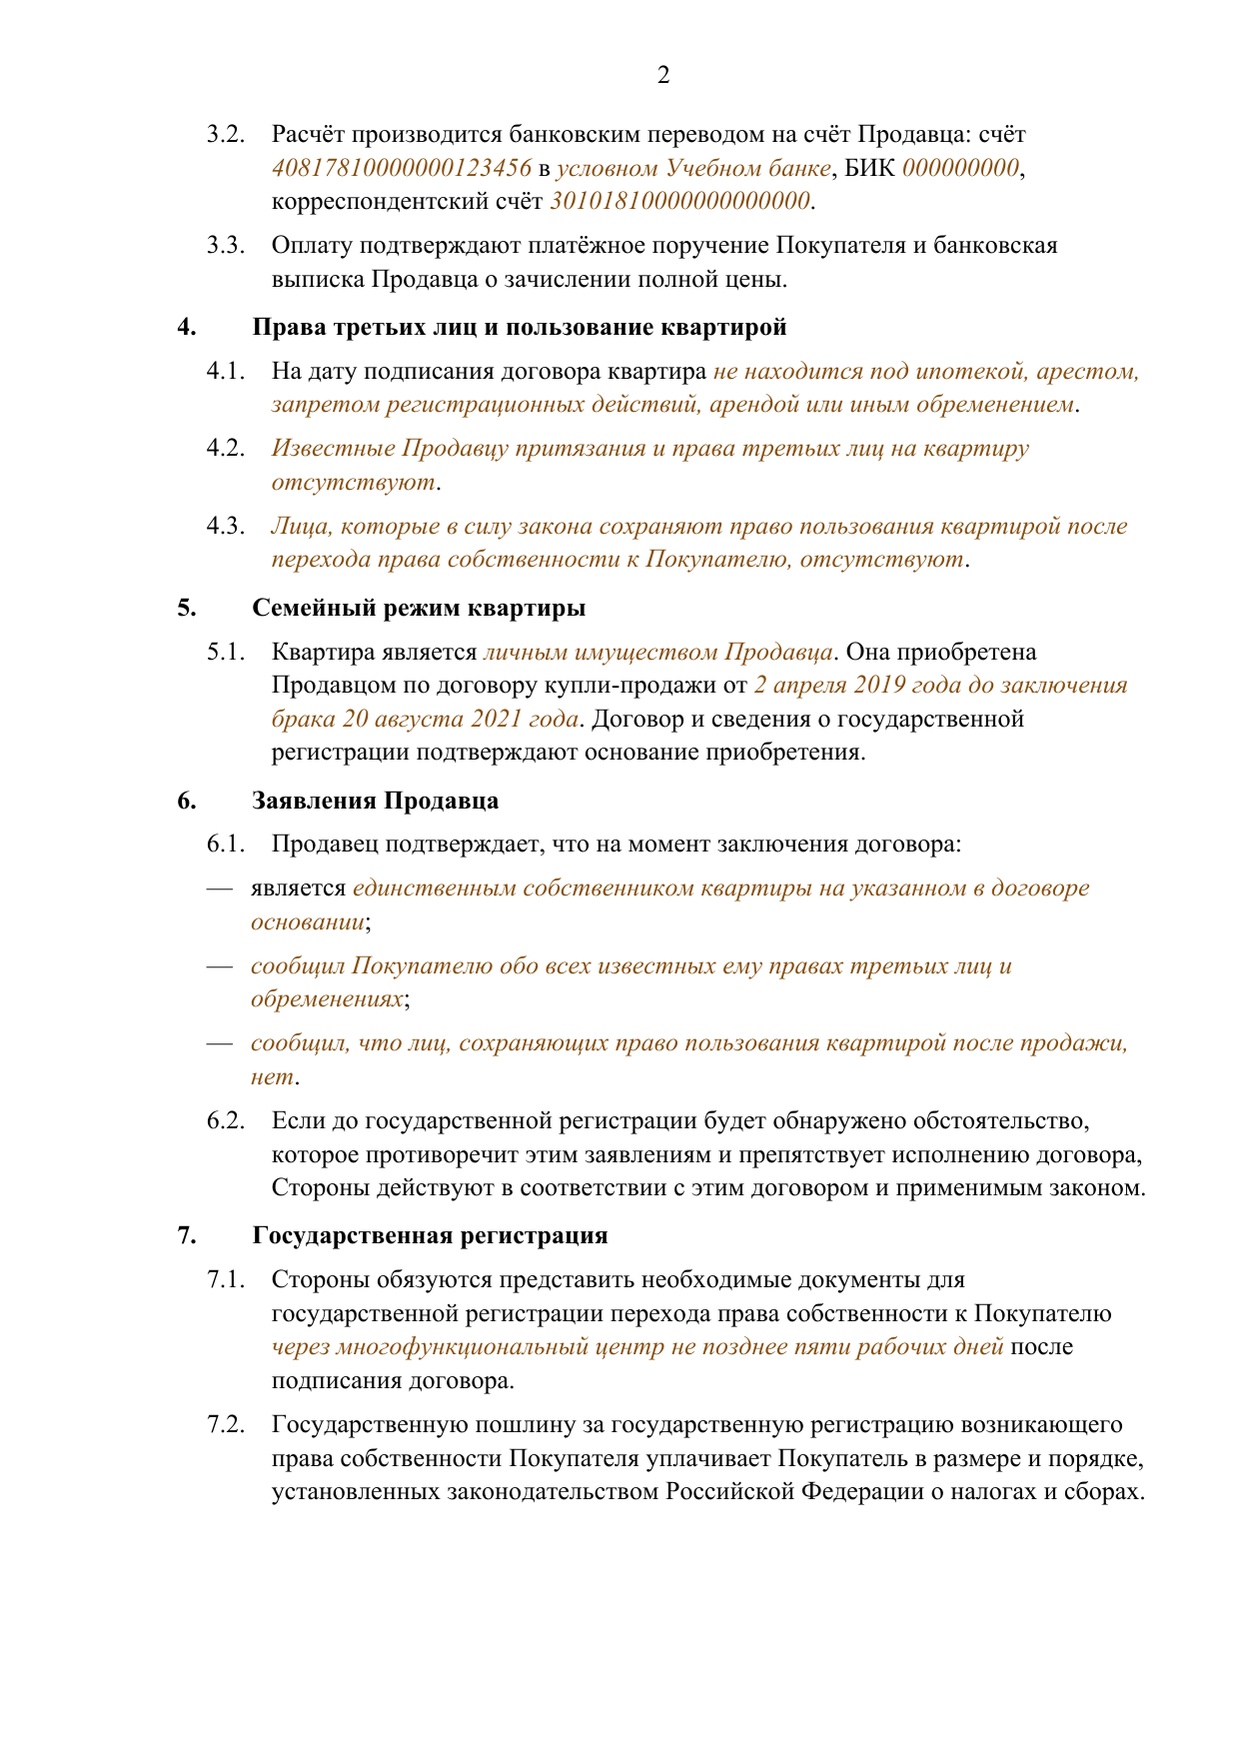
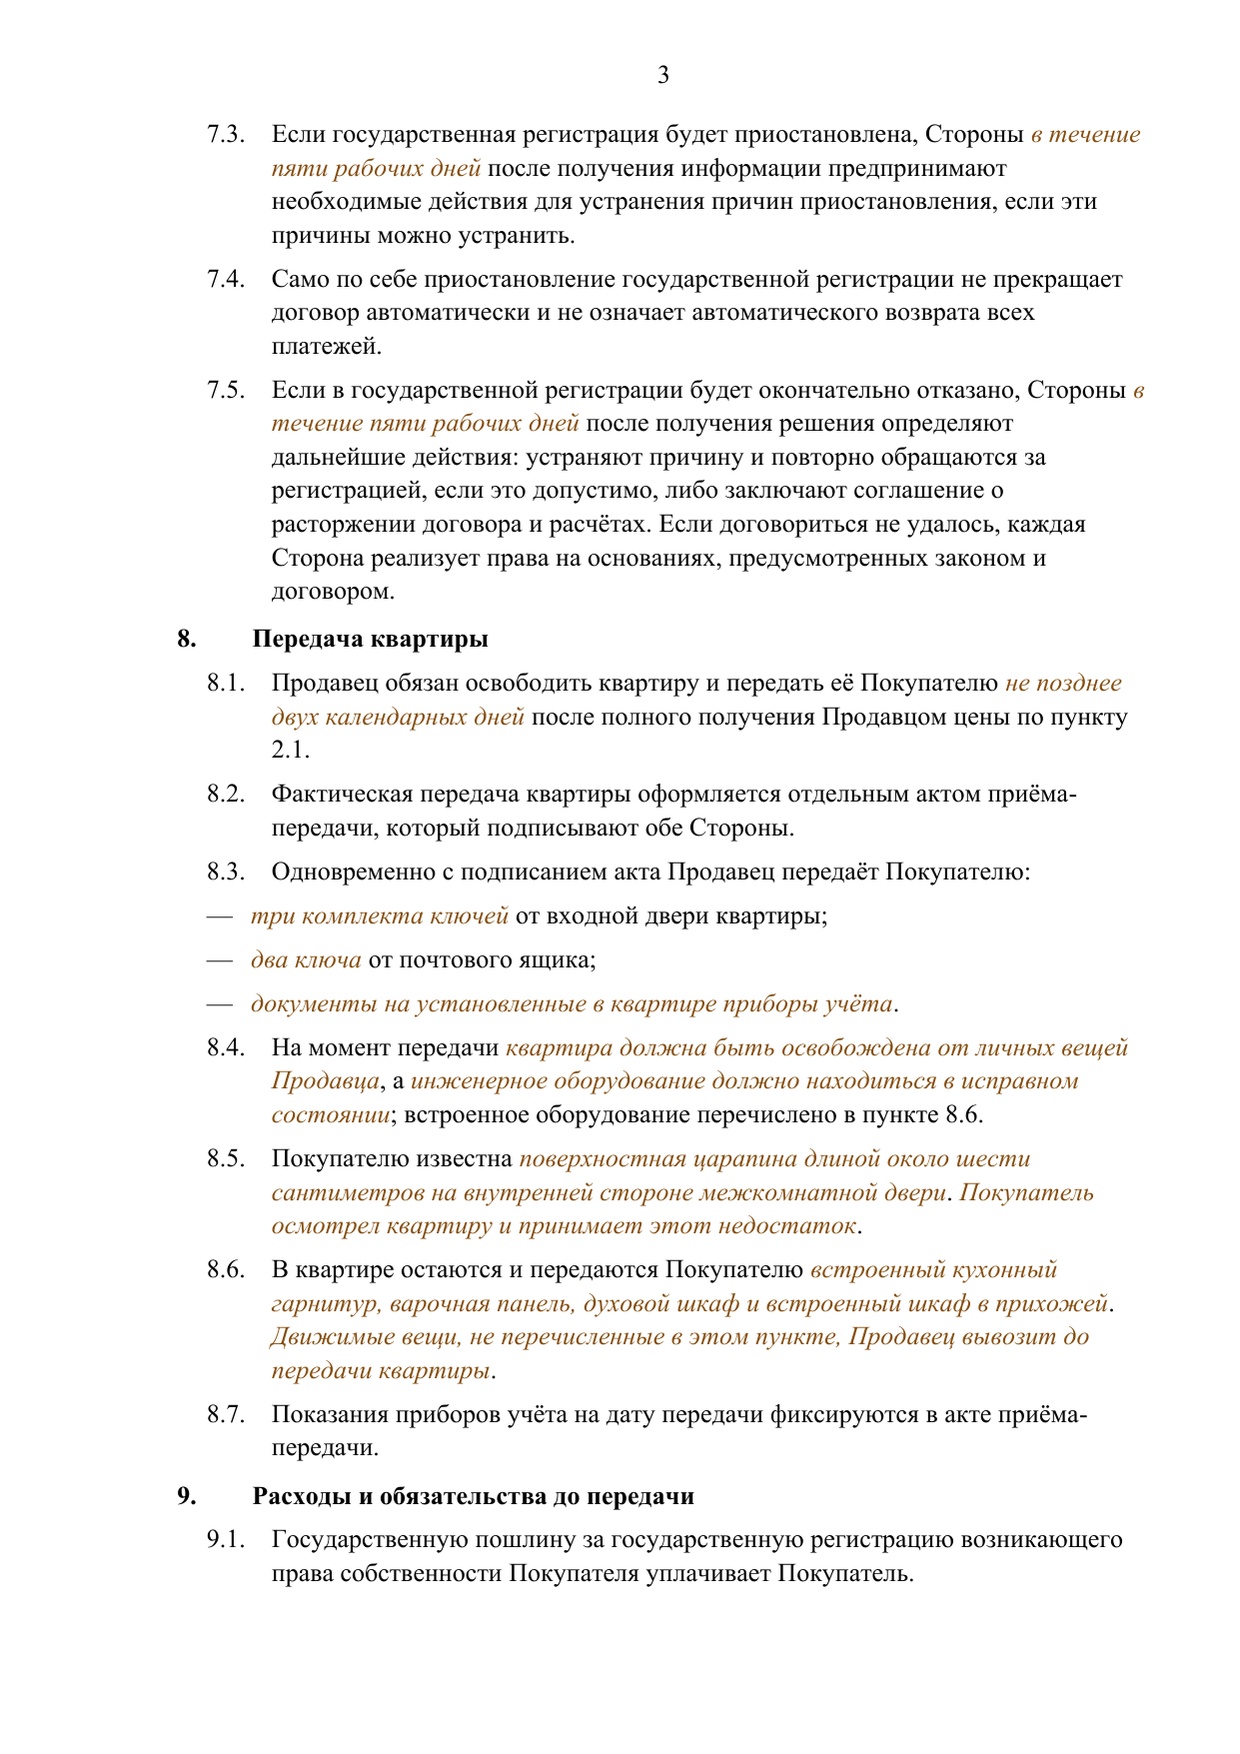
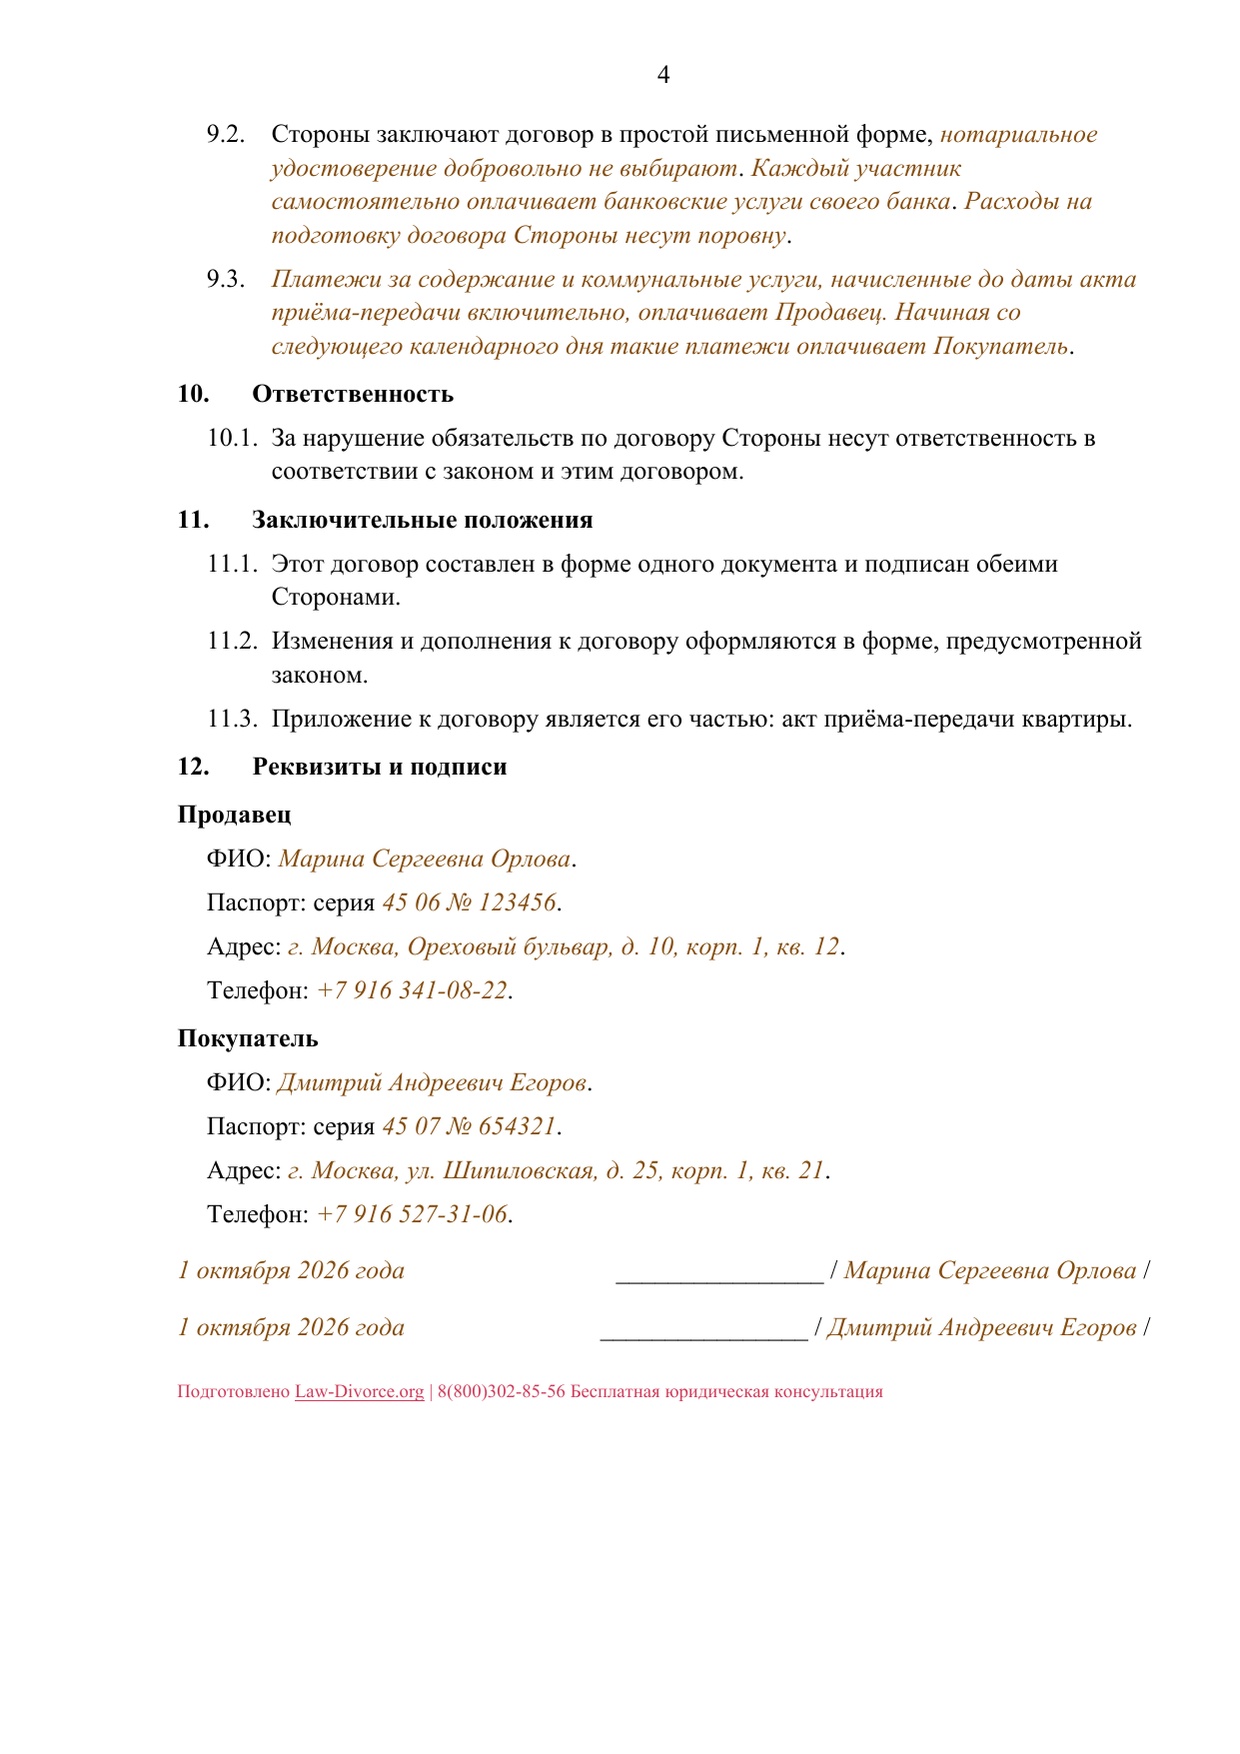
Шаблон для заполнения
ДОГОВОР КУПЛИ-ПРОДАЖИ ЦЕЛОЙ КВАРТИРЫ
с полной оплатой после регистрации до передачи
с полной оплатой после регистрации до передачи
Гражданин Российской Федерации [ФИО продавца полностью], дата рождения: [дата рождения продавца], паспорт: серия [серия паспорта продавца] № [номер паспорта продавца], выдан [кем и когда], код подразделения [код подразделения продавца], зарегистрированный по адресу: [адрес регистрации продавца], именуемый далее «Продавец», с одной стороны, и
гражданин Российской Федерации [ФИО покупателя полностью], дата рождения: [дата рождения покупателя], паспорт: серия [серия паспорта покупателя] № [номер паспорта покупателя], выдан [кем и когда], код подразделения [код подразделения покупателя], зарегистрированный по адресу: [адрес регистрации покупателя], именуемый далее «Покупатель», с другой стороны,
совместно именуемые «Стороны», заключили этот договор о нижеследующем.
1. Предмет договора
1.1. Продавец обязуется передать в собственность Покупателю, а Покупатель обязуется принять и оплатить квартиру со следующими характеристиками:
- вид объекта недвижимости: квартира;
- кадастровый номер: [кадастровый номер];
- адрес: [полный адрес квартиры];
- площадь: [площадь квартиры] кв. м;
- иные сведения, позволяющие однозначно определить квартиру: [дополнительные идентифицирующие сведения].
1.2. Право собственности Продавца на квартиру зарегистрировано в Едином государственном реестре недвижимости [дата регистрации, если указывается], номер государственной регистрации права: [номер, если указывается].
Основание возникновения права: [договор купли-продажи / договор дарения / свидетельство о праве на наследство / иной документ, дата и реквизиты].
2. Цена квартиры
2.1. Стороны договорились, что полная цена квартиры составляет [сумма цифрами] ([сумма прописью]) рублей.
2.2. Указанная сумма является полной ценой квартиры по этому договору.
3. Порядок расчётов
3.1. Покупатель уплачивает Продавцу полную цену квартиры, указанную в п. 2.1, не позднее [срок оплаты в рабочих днях] рабочих дней после внесения в ЕГРН записи о переходе права собственности к Покупателю.
3.2. Расчёт производится банковским переводом. Реквизиты Продавца для перечисления: [банковские реквизиты продавца].
3.3. Оплату подтверждает [указать документ].
4. Права третьих лиц и пользование квартирой
4.1. На дату подписания договора квартира не находится под ипотекой, арестом, запретом регистрационных действий, арендой или иным обременением.
4.2. Известные Продавцу притязания и права третьих лиц на квартиру отсутствуют.
4.3. Лица, которые в силу закона сохраняют право пользования квартирой после перехода права собственности к Покупателю, отсутствуют.
5. Семейный режим квартиры
5.1. Квартира является личным имуществом Продавца.
Основание: [приобретена до брака / получена в дар / получена по наследству / другое подтверждённое основание].
6. Заявления Продавца
6.1. Продавец подтверждает, что на момент заключения договора:
- является собственником квартиры на указанном в договоре основании;
- сообщил Покупателю об известных ему правах третьих лиц и обременениях;
- сообщил о лицах, сохраняющих право пользования квартирой после продажи, если такие лица имеются.
6.2. Если до государственной регистрации будет обнаружено обстоятельство, которое противоречит этим заявлениям и препятствует исполнению договора, Стороны действуют в соответствии с этим договором и применимым законом.
7. Государственная регистрация
7.1. Стороны обязуются представить необходимые документы для государственной регистрации перехода права собственности к Покупателю [через МФЦ / иным предусмотренным законом способом] не позднее [срок].
7.2. Государственную пошлину за государственную регистрацию возникающего права собственности Покупателя уплачивает Покупатель в размере и порядке, установленных законодательством Российской Федерации о налогах и сборах.
7.3. Если государственная регистрация будет приостановлена, Стороны в течение [срок устранения причин приостановления в рабочих днях] рабочих дней после получения соответствующей информации предпринимают необходимые действия для устранения причин приостановления, если такие причины можно устранить.
7.4. Само по себе приостановление государственной регистрации не прекращает договор автоматически и не означает автоматического возврата всех платежей.
7.5. Если в государственной регистрации будет окончательно отказано, Стороны в течение [срок согласования действий в рабочих днях] рабочих дней после получения решения определяют дальнейшие действия: устраняют причину и повторно обращаются за регистрацией, если это допустимо, либо заключают соглашение о расторжении договора и расчётах.
Если договориться не удалось, каждая Сторона реализует права на основаниях, предусмотренных законом и договором.
8. Передача квартиры
8.1. Продавец обязан освободить квартиру и передать её Покупателю не позднее [срок передачи в календарных днях] календарных дней после полного получения Продавцом цены по п. 2.1.
8.2. Фактическая передача квартиры оформляется отдельным актом приёма-передачи, который подписывают обе Стороны.
8.3. Одновременно с подписанием акта Продавец передаёт Покупателю:
- ключи: [количество и назначение];
- [документы, пульты, ключи от почтового ящика и другие согласованные принадлежности].
8.4. На момент передачи квартира должна находиться в следующем согласованном состоянии: [описать существенное состояние].
8.5. Известные Покупателю недостатки, которые Стороны учитывают при передаче: [нет / перечислить].
8.6. В квартире остаются и передаются Покупателю следующие вещи: [мебель, техника, встроенное оборудование — перечислить достаточно определённо].
8.7. Показания приборов учёта на дату передачи фиксируются в акте.
9. Расходы и обязательства до передачи
9.1. Государственную пошлину за государственную регистрацию возникающего права собственности Покупателя уплачивает Покупатель.
9.2. Иные расходы на подготовку и оформление сделки Стороны распределяют следующим образом:
- нотариальное удостоверение, если оно обязательно или выбрано добровольно: [кто несёт расход];
- банковские услуги: [кто несёт расход];
- подготовка документов и другие согласованные услуги: [заполнить применимые расходы].
9.3. Если Стороны договорились о возмещении Продавцом суммы уплаченной Покупателем государственной пошлины, размер, срок и способ возмещения: [заполнить сумму, срок и способ возмещения; если такой договорённости нет, удалить весь п. 9.3]. Такое возмещение определяет распределение расходов между Сторонами и не меняет лицо, признаваемое плательщиком государственной пошлины по Налоговому кодексу РФ.
9.4. Платежи, относящиеся к пользованию квартирой до её фактической передачи, Стороны распределяют следующим образом: [описать договорённость].
10. Ответственность
10.1. За нарушение обязательств по договору Стороны несут ответственность в соответствии с законом и этим договором.
11. Заключительные положения
11.1. Этот договор составлен в форме одного документа и подписан обеими Сторонами.
11.2. Изменения и дополнения к договору оформляются в форме, предусмотренной законом.
11.3. Приложения к договору, если Стороны их оформляют, являются его частью:
- акт приёма-передачи квартиры;
- [перечень передаваемого имущества];
- [иные приложения].
12. Реквизиты и подписи
Продавец:
ФИО: [ФИО продавца]
Паспорт: [паспортные данные продавца]
Адрес: [адрес продавца]
Телефон/e-mail при желании: [телефон или e-mail продавца]
Подпись:
[подпись продавца] / [ФИО продавца]
Покупатель:
ФИО: [ФИО покупателя]
Паспорт: [паспортные данные покупателя]
Адрес: [адрес покупателя]
Телефон/e-mail при желании: [телефон или e-mail покупателя]
Подпись:
[подпись покупателя] / [ФИО покупателя]
Бланк для заполнения
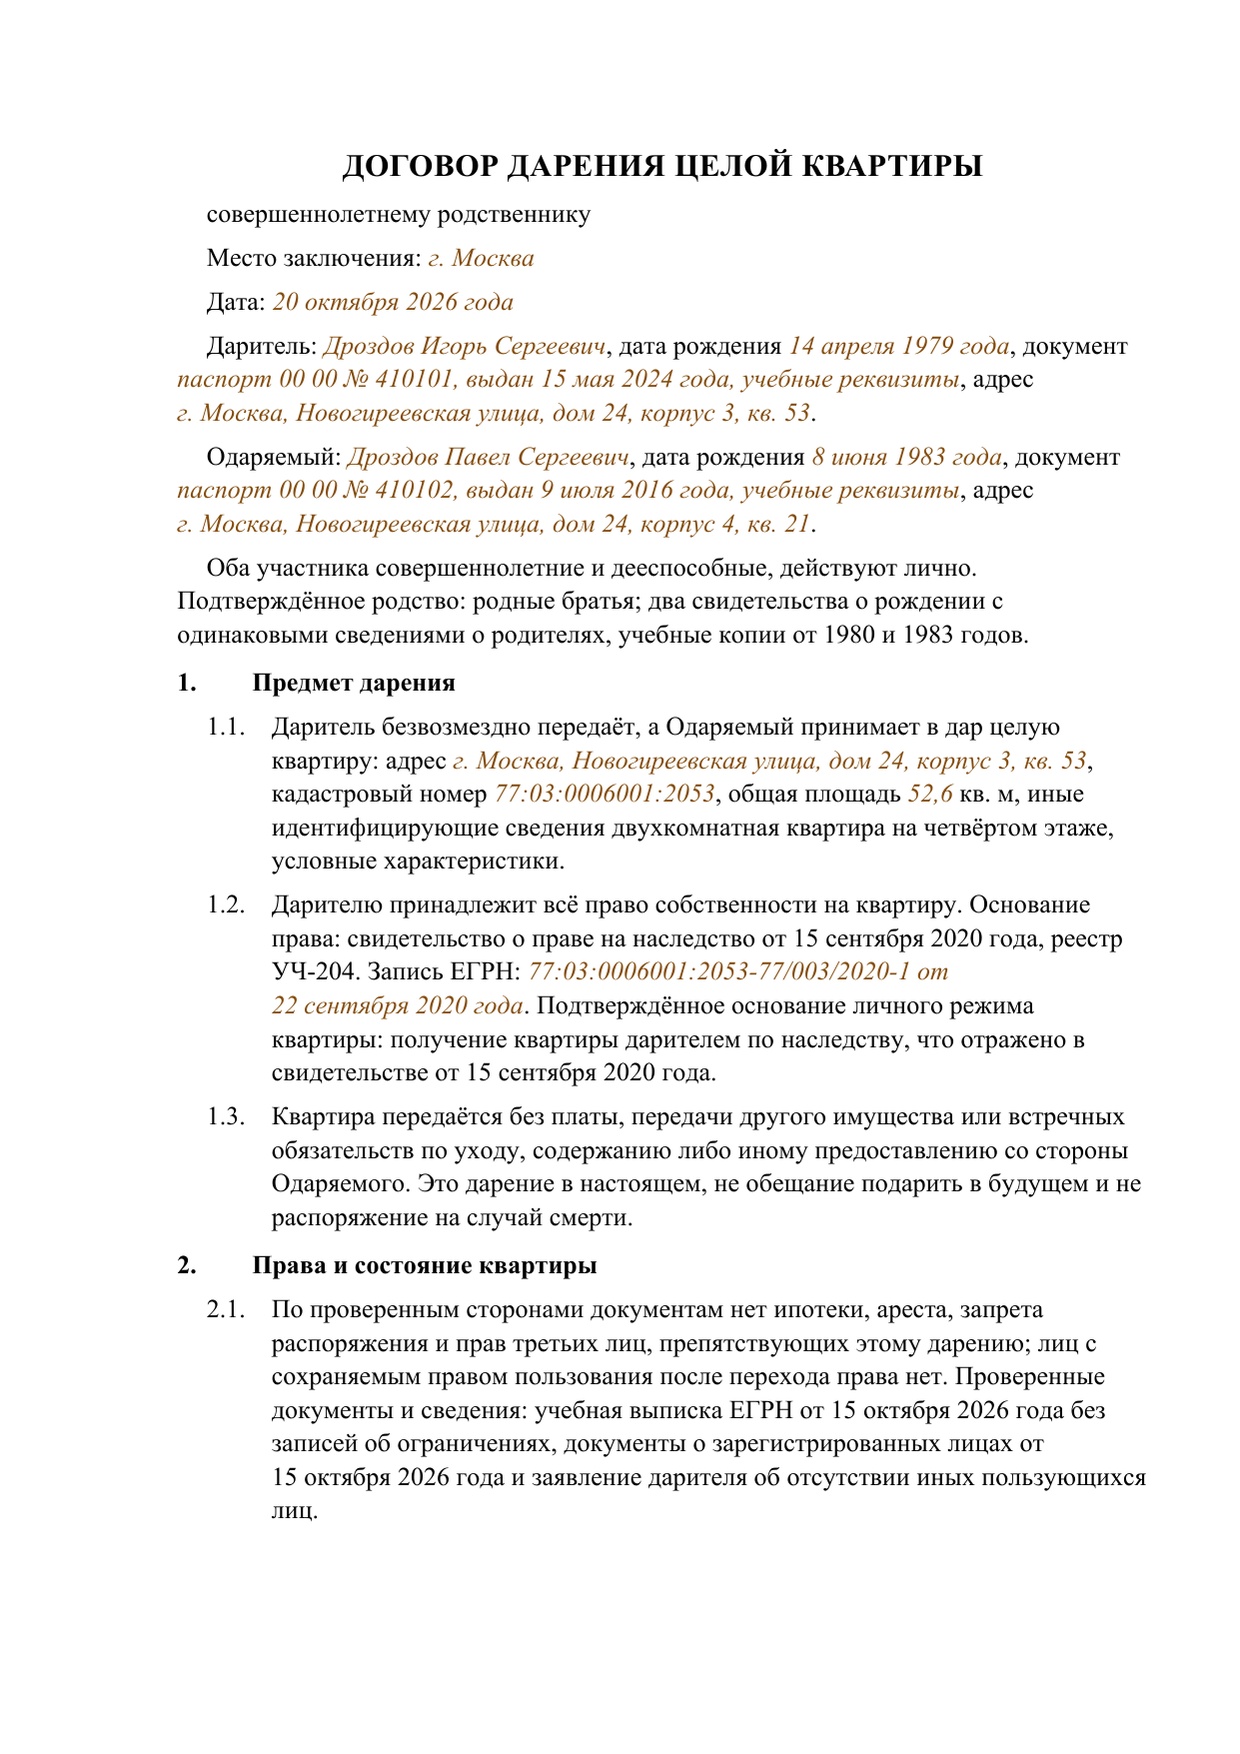
ДОГОВОР ДАРЕНИЯ ЦЕЛОЙ КВАРТИРЫ
совершеннолетнему родственнику
Место заключения: [Место заключения]
Дата: [Дата договора]
Даритель: [ФИО дарителя], дата рождения [Дата рождения дарителя], документ [Реквизиты документа дарителя], адрес [Адрес дарителя].
Одаряемый: [ФИО одаряемого], дата рождения [Дата рождения одаряемого], документ [Реквизиты документа одаряемого], адрес [Адрес одаряемого].
Оба участника совершеннолетние и дееспособные, действуют лично. Подтверждённое родство: [Конкретное родство и подтверждающий документ].
1. Предмет дарения
1.1. Даритель безвозмездно передаёт, а Одаряемый принимает в дар целую квартиру: адрес [Адрес квартиры], кадастровый номер [Кадастровый номер], общая площадь [Площадь квартиры] кв. м, иные идентифицирующие сведения [Иные сведения о квартире].
1.2. Дарителю принадлежит всё право собственности на квартиру. Основание права: [Документ-основание права с датой и реквизитами]. Запись ЕГРН: [Номер и дата записи ЕГРН]. Подтверждённое основание личного режима квартиры: [Основание, исключающее совместный режим супругов].
1.3. Квартира передаётся без платы, передачи другого имущества или встречных обязательств по уходу, содержанию либо иному предоставлению со стороны Одаряемого. Это дарение в настоящем, не обещание подарить в будущем и не распоряжение на случай смерти.
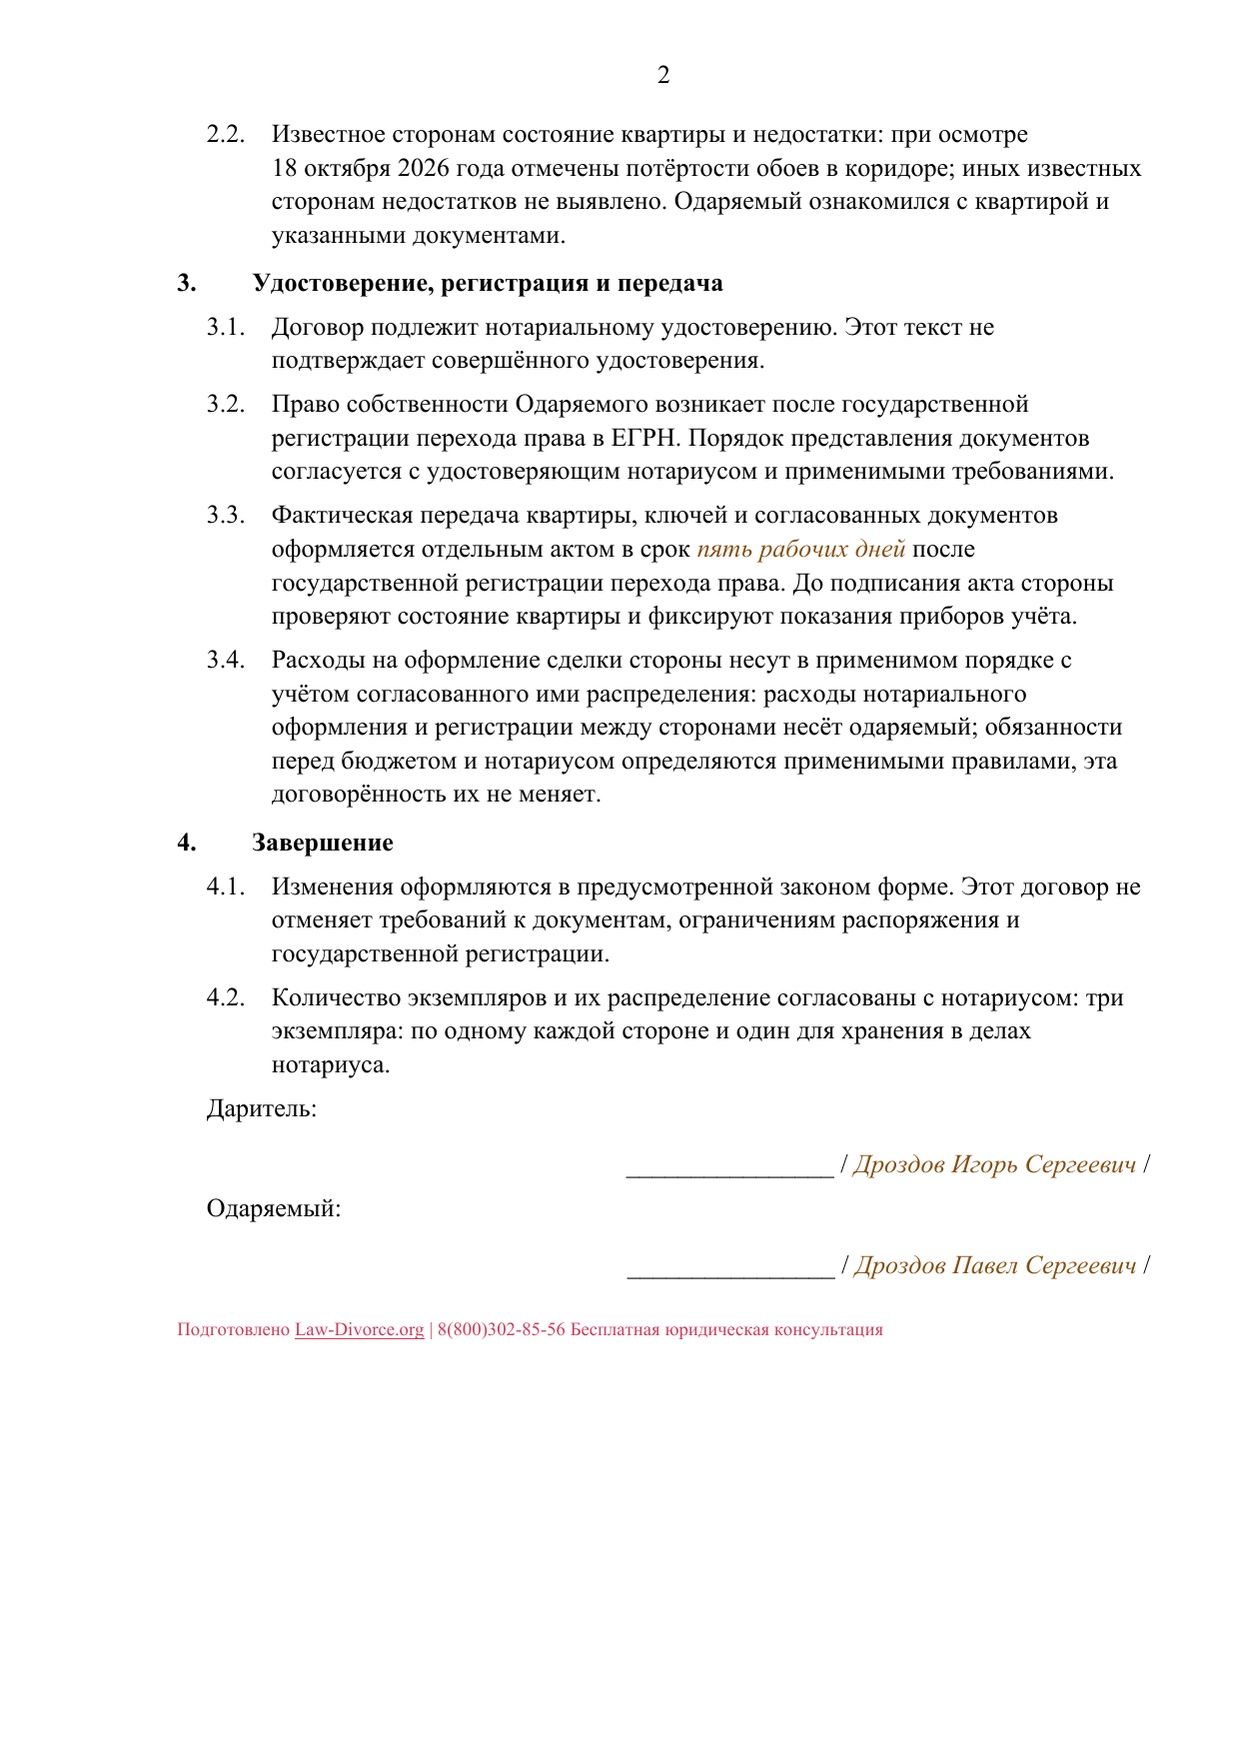
2. Права и состояние квартиры
2.1. По проверенным сторонами документам нет ипотеки, ареста, запрета распоряжения и прав третьих лиц, препятствующих этому дарению; лиц с сохраняемым правом пользования после перехода права нет. Проверенные документы и сведения: [Документы о правах, ограничениях и пользовании с датами].
2.2. Известное сторонам состояние квартиры и недостатки: [Согласованное описание состояния и известных недостатков]. Одаряемый ознакомился с квартирой и указанными документами.
3. Удостоверение, регистрация и передача
3.1. Договор подлежит нотариальному удостоверению. Этот текст не подтверждает совершённого удостоверения.
3.2. Право собственности Одаряемого возникает после государственной регистрации перехода права в ЕГРН. Порядок представления документов согласуется с удостоверяющим нотариусом и применимыми требованиями.
3.3. Фактическая передача квартиры, ключей и согласованных документов оформляется отдельным актом в срок [Согласованный срок передачи]. До подписания акта стороны проверяют состояние квартиры и фиксируют показания приборов учёта.
3.4. Расходы на оформление сделки стороны несут в применимом порядке с учётом согласованного ими распределения: [Конкретная договорённость о расходах без подмены законного плательщика].
4. Завершение
4.1. Изменения оформляются в предусмотренной законом форме. Этот договор не отменяет требований к документам, ограничениям распоряжения и государственной регистрации.
4.2. Количество экземпляров и их распределение согласованы с нотариусом: [Количество и распределение экземпляров].
Даритель: [Подпись дарителя] / [ФИО дарителя]
Одаряемый: [Подпись одаряемого] / [ФИО одаряемого]
2. Если квартиру подарят, придётся ли получателю платить НДФЛ?
При дарении квартиры налоговые последствия прежде всего зависят от степени родства. Подарок недвижимости обычно освобождается от НДФЛ, если даритель и получатель относятся к следующим членам семьи или близким родственникам:
- супруги;
- родители и дети, включая усыновителей и усыновлённых;
- дедушки, бабушки и внуки;
- полнородные и неполнородные братья и сёстры.
Освобождение предусмотрено п. 18.1 ст. 217 НК РФ.
Не всякое родство даёт такое освобождение. Дяди и племянники, тёти и племянницы, двоюродные братья и сёстры автоматически в указанный налоговый перечень не входят.
Если подарок облагается налогом
Когда освобождение не применяется, у получателя возникает облагаемый доход. Для расчёта важны кадастровая стоимость недвижимости, налоговый статус человека и применимые вычеты.
По правилам ст. 214.10 НК РФ исходной величиной обычно служит кадастровая стоимость, применяемая с 1 января года, в котором зарегистрирован переход права собственности. Если объект образован в течение года, берут стоимость на дату его постановки на кадастровый учёт. При дарении доли учитывается соответствующая часть стоимости (ст. 214.10 НК РФ).
Для налогового резидента доход от дарения имущества входит в специальную совокупность налоговых баз. Для неё установлены следующие ставки:
| Соответствующая совокупность налоговых баз | Расчёт НДФЛ |
|---|---|
| В пределах 2 400 000 ₽ | 13% |
| Свыше 2 400 000 ₽ | 312 000 ₽ плюс 15% с суммы превышения |
Эти пороги относятся не к каждой подаренной квартире отдельно, а к соответствующей совокупности налоговых баз (п. 6 ст. 210 НК РФ, п. 1.1 ст. 224 НК РФ).
В эту совокупность могут входить и другие облагаемые доходы: например, от продажи имущества, проценты по вкладам и дивиденды. Зарплата относится к другой налоговой базе.
Кроме того, при выполнении условий п. 6 ст. 210 НК РФ соответствующую базу как по продаже, так и по дарению имущества может уменьшить неиспользованный остаток отдельных стандартных, социальных и имущественных вычетов, связанных с приобретением жилья и процентами. Для этого нужно проверить, есть ли подходящий остаток и соблюдены ли условия его применения.
Поэтому для облагаемого подарка недостаточно во всех случаях просто умножить кадастровую стоимость на 13% или 15%.
Если получатель — налоговый нерезидент
Налоговое резидентство зависит не от гражданства или регистрации по месту жительства, а прежде всего от фактического пребывания в России.
По общему правилу налоговым резидентом считается человек, который находится в РФ не менее 183 календарных дней в течение 12 следующих подряд месяцев. Окончательный статус для НДФЛ за год определяется с учётом правил НК РФ за соответствующий налоговый период (ст. 207 НК РФ, разъяснение ФНС).
Для нерезидента по общему правилу предусмотрена ставка 30%, если для конкретного дохода закон не устанавливает специальное исключение (ст. 224 НК РФ).
Если получатель имеет статус иностранного агента
Нужно ли подавать декларацию при дарении
Если квартира подарена близким родственником и полученный доход освобождён от НДФЛ, подавать декларацию 3-НДФЛ только из-за этого подарка обычно не нужно.
Если освобождения нет и недвижимость подарило физическое лицо, получатель самостоятельно декларирует доход. По общему правилу:
- Не позднее 30 апреля года, следующего за годом получения подарка, нужно подать декларацию.
- Не позднее 15 июля того же года — уплатить налог по декларации.
Эти сроки предусмотрены ст. 228 НК РФ и ст. 229 НК РФ.
3. Если квартиру продают, придётся ли продавцу платить НДФЛ?
При настоящей продаже родство покупателя и продавца само по себе не освобождает продавца от налога. Прежде всего нужно определить, сколько времени квартира находилась в собственности и какой минимальный срок владения действует в этой ситуации.
Когда продажа освобождается от налога
По общему правилу минимальный срок владения недвижимостью составляет 5 лет. После его истечения доход от продажи обычно освобождён от НДФЛ.
В некоторых случаях достаточно 3 лет. В частности, это относится к квартире, полученной:
- по наследству;
- в дар от члена семьи или близкого родственника;
- в результате приватизации;
- плательщиком ренты по договору пожизненного содержания с иждивением.
Трёхлетний срок также может применяться при продаже единственного жилья. Для проверки этого условия не учитывается новое жильё, приобретённое продавцом или его супругом в течение 90 календарных дней до регистрации перехода права на продаваемую квартиру (п. 3 ст. 217.1 НК РФ).
Для квартиры в новостройке действуют особенности. Если жильё приобретено по договору участия в долевом строительстве (ДДУ), срок владения для НДФЛ может отсчитываться с даты полной оплаты по договору, а не с момента регистрации собственности. При уступке права требования учитывается дата полной оплаты уступаемых прав. Доплата после ввода дома из-за увеличения площади не меняет начало срока по этому правилу (ст. 217.1 НК РФ).
Может ли регион уменьшить срок владения?
Да. Субъект РФ вправе уменьшить общий пятилетний минимальный срок вплоть до нуля — для всех или отдельных категорий налогоплательщиков и объектов недвижимости (п. 6 ст. 217.1 НК РФ).
Но здесь важно выбрать правильный региональный закон. Проверять нужно правила субъекта РФ, где продавец состоит на налоговом учёте по месту жительства, а не просто региона, где расположена квартира (письмо ФНС России от 25.10.2022 № БС-4-11/14345@).
Если в отдельном справочнике не удалось найти подходящий закон, это ещё не доказывает отсутствие льготы. Прежде чем рассчитывать налог по общему пятилетнему сроку, стоит уточнить применимый региональный порядок.
Если минимальный срок владения ещё не истёк
Налоговый резидент при соблюдении требований закона может уменьшить облагаемый доход от продажи квартиры одним из двух основных способов:
- Применить имущественный вычет — для квартир и другого указанного в НК РФ жилья не более 1 000 000 ₽ за налоговый период в целом, а не по миллиону на каждый проданный объект.
- Вместо этого учесть документально подтверждённые расходы на приобретение продаваемой недвижимости.
Произвольно сложить оба способа для одного и того же дохода нельзя (ст. 220 НК РФ).
При расчёте НДФЛ за год также может иметь значение состав соответствующей совокупности налоговых баз и доступный остаток применимых вычетов. Поэтому налог нельзя во всех случаях определять только по одной цене квартиры без учёта остальных условий (п. 6 ст. 210 НК РФ).
Почему нельзя ориентироваться только на цену в договоре
Если договорная цена ниже установленной кадастровой контрольной величины, для расчёта налогового дохода может применяться кадастровая стоимость.
Федеральный коэффициент составляет 0,7, однако регион вправе уменьшить его вплоть до нуля или увеличить до единицы (подп. 2 п. 6 ст. 217.1 НК РФ, п. 9 ст. 214.10 НК РФ).
Для применения регионального коэффициента имеет значение закон субъекта, где продавец состоит на налоговом учёте по месту жительства, а при его отсутствии — по иному основанию, на дату государственной регистрации перехода права к покупателю (письмо Минфина России от 12.05.2025 № 03-04-07/46185).
Если продавец — нерезидент или иностранный агент
Приведённые выше способы уменьшения дохода на обычный имущественный вычет или расходы относятся к налоговому резиденту без специального режима иностранного агента.
Для нерезидента освобождение по минимальному сроку владения может действовать. Но если продажа облагается налогом, обычно применяется ставка 30%, а уменьшать доход по обычной резидентской схеме на расходы или имущественный вычет нельзя.
Для человека, имевшего статус иностранного агента хотя бы один день налогового периода, с 2026 года предусмотрены ставка 30%, ограничения освобождений, а также запрет имущественных вычетов и уменьшения дохода на расходы (ст. 224 НК РФ, разъяснение ФНС о нерезидентах, ФНС — «Налоги 2026»).
С чего начать расчёт: выясните дату и основание приобретения квартиры, затем определите подходящий минимальный срок. Если действует общий пятилетний срок, проверьте региональное уменьшение. Если освобождения нет, рассчитывайте налог с учётом своего налогового статуса, расходов, вычетов и кадастровых правил.
4. Будет ли квартира личной собственностью получателя или общей с супругом?
Это особенно важно, когда родители передают квартиру взрослому ребёнку, который состоит в браке.
Если квартиру подарили одному супругу, она по общему правилу становится его личным имуществом (ст. 36 СК РФ).
Однако личный характер имущества не всегда сохраняется при любых обстоятельствах. Суд может признать его совместным, если во время брака за счёт общего имущества супругов, имущества другого супруга или его труда сделаны вложения, значительно увеличившие стоимость квартиры. Например, это может быть капитальный ремонт, реконструкция или переоборудование (ст. 37 СК РФ).
Если квартиру купили в браке за общие доходы, она обычно становится совместной собственностью супругов независимо от того, на кого зарегистрирована (ст. 34 СК РФ).
Но и здесь бывают исключения. На режим имущества могут повлиять доказанные личные средства одного супруга. Кроме того, супруги вправе установить другой режим брачным договором (Обзор судебной практики Верховного Суда РФ № 2 (2017), п. 10, ст. 42 СК РФ).
Поэтому если родитель хочет именно бесплатно передать квартиру своему ребёнку, состоящему в браке, личный режим подаренного имущества — дополнительный аргумент в пользу настоящего дарения.
5. Есть ли обстоятельства, для которых действуют особые правила?
Обычное сравнение дарения и продажи не охватывает всех семейных ситуаций. Перед расчётом расходов проверьте, нет ли у вашей сделки дополнительных условий:
- Передаётся доля квартиры. При продаже может потребоваться соблюдение преимущественного права других собственников, а также нотариальное удостоверение. Подробнее — в разделе «Если передаётся доля квартиры».
- В сделке участвует ребёнок или квартира принадлежит подопечному. Нужно учитывать возраст, полномочия законных представителей, ограничения распоряжения имуществом и требования к нотариальной форме. Подробнее — в разделе «Если собственник или получатель — ребёнок».
- Квартира может быть общим имуществом передающего супруга. Потребуется проверить согласие второго супруга и подходящий способ изменения принадлежности имущества. Подробнее — в разделе «Если квартира принадлежит супругам».
- Получатель собирается вскоре продать подаренную квартиру. Имеет смысл заранее сохранить документы о расходах дарителя и проверить налоговые последствия будущей продажи. Подробнее — в разделе «Что будет, если подаренную квартиру быстро продать».
- Прежний собственник рассчитывает на пожизненный уход или содержание. Обычное дарение не предназначено для такой встречной обязанности. Подробнее — в разделе «Если прежний собственник хочет пожизненный уход».
- Квартира должна перейти родственнику только после смерти собственника. Дарение с таким условием не подходит. Почему — в разделе «Какие минусы есть у дарения квартиры».
Если ничего из перечисленного к вам не относится, можно перейти к обычному сравнению условий и стоимости оформления.
Дарение и продажа квартиры: основные различия
| Критерий | Дарение | Купля-продажа |
|---|---|---|
| Когда подходит | Квартира передаётся бесплатно, без встречной оплаты или обязанности | Покупатель действительно обязан заплатить согласованную цену |
| Если денег в день сделки нет | Платить за подарок не нужно вообще | Возможны отсрочка оплаты или рассрочка при реальной обязанности рассчитаться и согласованных условиях |
| НДФЛ при близком родстве | Подарок обычно освобождён от налога по п. 18.1 ст. 217 НК РФ с учётом специальных исключений | Само родство не освобождает продавца от НДФЛ |
| Нотариус | При дарении недвижимости между гражданами обязателен | При обычной продаже целой квартиры обычно не нужен; для долей и детского имущества действуют особые правила |
| Имущество у получателя в браке | Обычно личное, но значительные вложения могут повлиять на его режим по ст. 37 СК РФ | Покупка за общие доходы обычно создаёт совместную собственность; личные средства и брачный договор могут изменить результат |
| Последующая быстрая продажа | Для подарка от близкого родственника минимальный срок обычно 3 года; могут иметь значение подтверждённые расходы дарителя и ранее уплаченный НДФЛ | Новый собственник учитывает свой срок владения и применимые правила о собственных расходах |
| Можно ли вернуть квартиру после семейного конфликта | Сам конфликт не позволяет отменить дарение: нужны основания, предусмотренные законом или договором | Последствия зависят от договора, исполнения и конкретных оснований расторжения или оспаривания |
| Пожизненный уход | Не подходит, если уход — встречная обязанность | Обычная продажа сама по себе тоже не создаёт режима пожизненного содержания |
Что дешевле: подарить квартиру или продать родственнику
Для сравнения расходов сначала нужно определить, какой договор соответствует реальным отношениям. Бесплатную передачу нельзя превращать в формальную продажу только потому, что её оформление или налоги выглядят выгоднее.
Если обстоятельства действительно допускают рассматриваемые варианты, составьте смету по каждому применимому варианту. В неё входят налоговые последствия, нотариальные расходы, госпошлина за регистрацию и дополнительные затраты, если они необходимы.
Сначала определите налоговые последствия
При дарении близкому родственнику, который входит в предусмотренный НК РФ круг и не подпадает под специальные исключения, НДФЛ с подарка обычно равен нулю. Если освобождения нет, нужно определить налоговую базу по кадастровым правилам и учесть налоговый статус получателя, соответствующую совокупность доходов и допустимые вычеты.
При продаже сначала проверяют минимальный срок владения. Если доход не освобождён от НДФЛ, для налогового резидента сравнивают допустимый имущественный вычет и документально подтверждённые расходы, затем учитывают кадастровую контрольную величину и региональные правила.
При этом возможный покупательский вычет родственника не стоит заранее считать гарантированной экономией: для сделок между взаимозависимыми лицами установлены ограничения. Их рассмотрим отдельно.
Сколько стоит нотариус при дарении
С 13 января 2025 года нотариальное удостоверение требуется при дарении недвижимости между гражданами — независимо от того, передают целую квартиру или долю (п. 3 ст. 574 ГК РФ).
Стоимость нотариального удостоверения нельзя рассчитать только по одной федеральной ставке. Единый нотариальный тариф состоит из федеральной и региональной частей (ст. 22 Основ законодательства РФ о нотариате).
При обязательном удостоверении договора, предмет которого подлежит оценке, федеральная часть составляет 0,5% суммы договора, но не менее 300 ₽ и не более 20 000 ₽ (подп. 5 п. 1 ст. 333.24 НК РФ).
Однако это не означает, что нотариус всегда берёт 0,5% кадастровой стоимости. Для определения оценочной базы применяются правила ст. 333.25 НК РФ. Стороны указывают сумму договора, но она не может быть ниже стоимости, определяемой по правилам этой статьи. Можно представить допустимые документы о рыночной, кадастровой или иной предусмотренной законом стоимости. Если допустимых оценок несколько, действуют специальные правила выбора стоимости (ст. 333.25 НК РФ).
При дарении недвижимости предусмотренным законом членам семьи и близким родственникам федеральная госпошлина уменьшается на 50% (п. 19 ст. 333.38 НК РФ).
Региональная часть рассчитывается отдельно. Она зависит от субъекта РФ и действующих региональных льгот. Проверить тариф можно на официальном сервисе Федеральной нотариальной палаты.
Чтобы получить расчёт, сообщите нотариусу вид сделки, степень родства, сведения о квартире и размер передаваемой доли, если речь не о целом объекте.
Попросите отдельно указать:
- федеральную часть тарифа и применимую федеральную льготу;
- региональную часть тарифа и применимую региональную льготу.
При купле-продаже нотариальные расходы включают в смету, если удостоверение обязательно по обстоятельствам сделки или стороны решили обратиться к нотариусу добровольно.
Сколько стоит регистрация права собственности
При обычной регистрации права физического лица на уже учтённую квартиру размер госпошлины зависит, в частности, от кадастровой стоимости на дату обращения за государственной регистрацией.
| Кадастровая стоимость | Госпошлина |
|---|---|
| Не определена или не превышает 20 000 000 ₽ | 4 000 ₽ |
| Превышает 20 000 000 ₽ | 0,02% кадастровой стоимости на дату обращения, но не менее 0,02% цены сделки и не более 500 000 ₽ |
Если передаётся доля, используется соответствующая её размеру часть кадастровой стоимости (подп. 22 п. 1 ст. 333.33 НК РФ).
Поэтому считать, что регистрация перехода права на любую квартиру всегда обходится в 4 000 ₽, неправильно.
Какие ещё расходы учитывать
Дополнительные затраты зависят от конкретной сделки. Например, при продаже могут понадобиться расходы на проведение расчётов, получение документов или другие необходимые действия.
Универсальной суммы для всех случаев нет. Сначала выясните налоговые последствия, затем запросите нотариальный расчёт, определите госпошлину за регистрацию и добавьте только те дополнительные расходы, которые действительно возникнут.
Можно ли получить налоговый вычет при покупке квартиры у родственника
Покупатель не всегда вправе получить имущественный вычет за приобретение квартиры у родственника. НК РФ ограничивает такой вычет при сделках между взаимозависимыми физическими лицами (п. 5 ст. 220 НК РФ).
Среди прямо названных взаимозависимых лиц:
- супруги;
- родители и дети;
- полнородные и неполнородные братья и сёстры;
- опекун или попечитель и подопечный.
Перечень приведён в подп. 11 п. 2 ст. 105.1 НК РФ.
Здесь важно не путать этот перечень с кругом родственников, для которых предусмотрено освобождение подарка от НДФЛ. При дарении в налоговый перечень дополнительно входят дедушки, бабушки и внуки. А в подп. 11 п. 2 ст. 105.1 НК РФ они не названы среди автоматически взаимозависимых физических лиц.
Что будет, если подаренную квартиру быстро продать
Если квартиру подарил член семьи или близкий родственник, минимальный срок владения для освобождения её последующей продажи от НДФЛ обычно составляет 3 года (подп. 1 п. 3 ст. 217.1 НК РФ).
Когда новый собственник собирается продать квартиру раньше, особенно важны документы, подтверждающие расходы прежнего владельца.
Если при получении подарка доход был освобождён от НДФЛ, при последующей продаже новый собственник может при соблюдении условий ст. 220 НК РФ учитывать документально подтверждённые расходы дарителя на первоначальное приобретение квартиры.
При этом расходы не должны были ранее учитываться дарителем в целях налогообложения. Закон отдельно предусматривает исключение для имущественных вычетов на приобретение жилья и проценты, указанных в подп. 3 и 4 п. 1 ст. 220 НК РФ (ст. 220 НК РФ).
Поэтому ещё до дарения стоит сохранить:
- договор, по которому даритель приобрёл квартиру;
- платёжные документы;
- другие подтверждения расходов на приобретение.
Есть и другая ситуация. Если одаряемый при получении квартиры уплатил НДФЛ, закон предусматривает специальное правило учёта суммы, с которой этот налог был исчислен и уплачен, при последующей продаже.
Ни расходы дарителя, ни ранее уплаченный налог нельзя считать безусловным автоматическим зачётом. Для их учёта сначала нужно проверить применимые условия ст. 220 НК РФ.
Если передаётся доля квартиры
При продаже доли прежде всего нужно выяснить, кто её покупает: другой сособственник или посторонний человек.
Если доля продаётся постороннему лицу, остальные участники долевой собственности имеют преимущественное право приобрести её по той же цене и на тех же условиях.
Продавец должен письменно известить остальных сособственников о цене и других условиях продажи. Если в течение одного месяца со дня извещения они не воспользовались правом покупки, долю можно продать постороннему человеку. Если все сособственники письменно отказались от покупки, ждать окончания месяца не требуется (ст. 250 ГК РФ).
Если покупатель уже владеет долей в этой квартире, такая продажа не относится к передаче постороннему лицу, для которой предусмотрен описанный механизм.
При настоящем дарении преимущественное право покупки не действует. Но нельзя оформлять платную передачу доли как подарок только ради обхода прав других собственников. В случае спора будет иметь значение действительный характер сделки (ст. 170 ГК РФ).
Продажа отдельной доли обычно требует нотариального удостоверения. Одно из важных исключений — когда все участники долевой собственности отчуждают свои доли по одной сделке (ст. 42 Федерального закона № 218-ФЗ).
При этом исключение из правил о нотариальном удостоверении сделок с долями не отменяет самостоятельное требование удостоверять дарение недвижимости между гражданами.
До подготовки договора определите, кому именно передаётся доля, и уточните у нотариуса, какие требования к форме сделки действуют в вашей ситуации.
Шаблон для заполнения
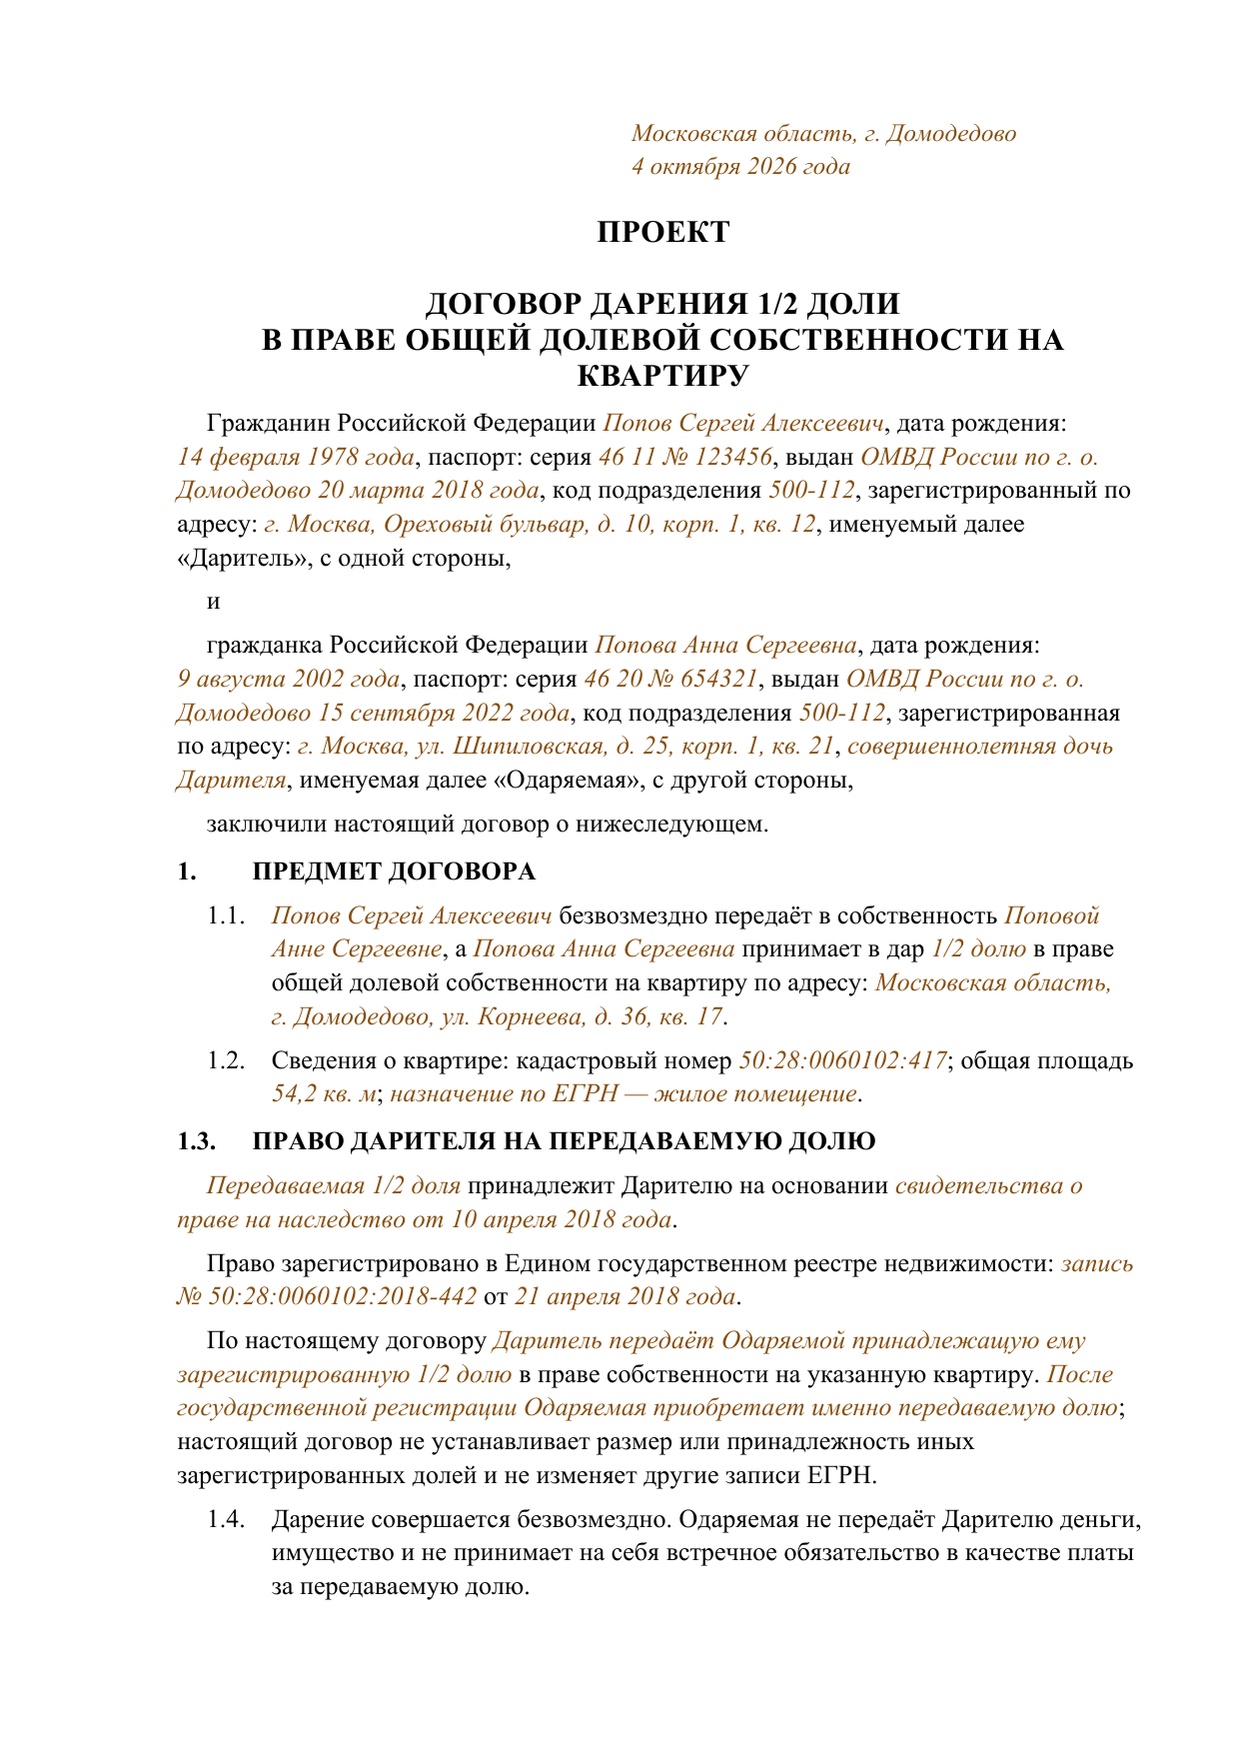
ДОГОВОР ДАРЕНИЯ 1/2 ДОЛИ
В ПРАВЕ ОБЩЕЙ ДОЛЕВОЙ СОБСТВЕННОСТИ НА КВАРТИРУ
Гражданин(ка) Российской Федерации [Ф. И. О. полностью],
дата рождения: [дата],
паспорт: серия [Серия паспорта] № [Номер паспорта],
выдан [кем и когда],
код подразделения [Код подразделения],
зарегистрирован(а) по адресу: [адрес],
именуемый(ая) далее «Даритель», с одной стороны,
и
гражданин(ка) Российской Федерации [Ф. И. О. полностью],
дата рождения: [дата],
паспорт: серия [Серия паспорта] № [Номер паспорта],
выдан [кем и когда],
код подразделения [Код подразделения],
зарегистрирован(а) по адресу: [адрес],
именуемый(ая) далее «Одаряемый», с другой стороны,
заключили настоящий договор о нижеследующем.
1. ПРЕДМЕТ ДОГОВОРА
1.1. Даритель безвозмездно передаёт в собственность Одаряемому,
а Одаряемый принимает в дар 1/2 долю в праве
общей долевой собственности на квартиру, расположенную по адресу:
[точный адрес квартиры].
1.2. Сведения о квартире:
кадастровый номер: [Кадастровый номер];
общая площадь: [Общая площадь] кв. м;
иные необходимые сведения по ЕГРН: [при необходимости].
1.3. [ВАРИАНТ А — если Дарителю уже принадлежит
зарегистрированная 1/2 доля]
Передаваемая 1/2 доля принадлежит Дарителю на основании:
[название и реквизиты документа-основания].
Право зарегистрировано в Едином государственном реестре недвижимости:
[номер и дата записи о государственной регистрации права,
если используются в проекте по актуальным документам].
ИЛИ
1.3. [ВАРИАНТ Б — если Даритель является единственным
собственником квартиры и этой сделкой впервые передаёт 1/2]
Квартира принадлежит Дарителю на праве собственности в полном объёме
на основании: [название и реквизиты документа-основания].
Право зарегистрировано в Едином государственном реестре недвижимости:
[номер и дата записи, если используются в проекте].
По настоящему договору Даритель передаёт Одаряемому 1/2 долю в праве
собственности на указанную квартиру; после государственной регистрации
права сторон на квартиру составят по 1/2, если иное не следует
из зарегистрированных прав и условий сделки.
1.4. Дарение совершается безвозмездно. Одаряемый не передаёт Дарителю
деньги, имущество и не принимает на себя встречное обязательство
в качестве платы за передаваемую долю.
1.5. Одаряемый принимает передаваемую 1/2 долю в дар.
1.6. Передаваемая 1/2 является долей в праве собственности на квартиру
и сама по себе не означает передачу в единоличную собственность
конкретной комнаты или физически выделенной части квартиры.
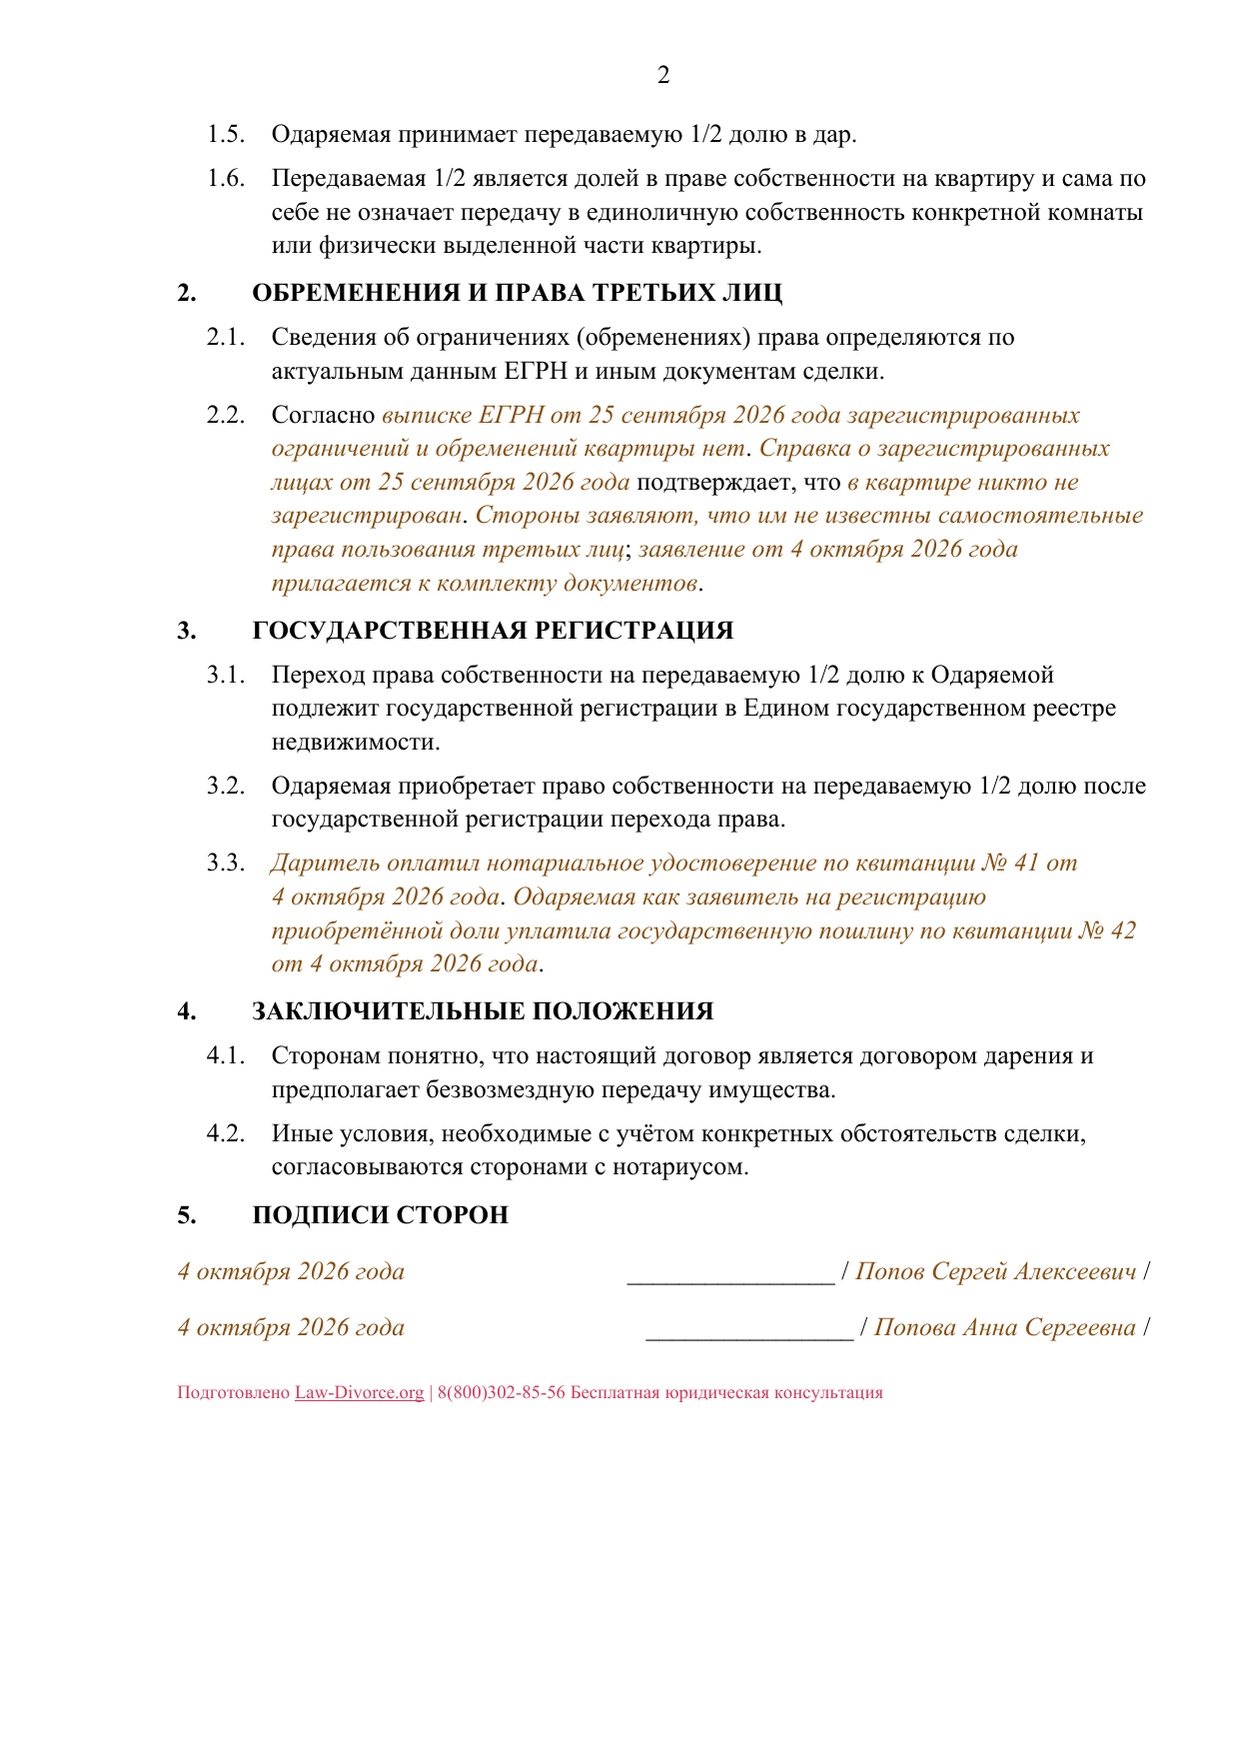
2. ОБРЕМЕНЕНИЯ И ПРАВА ТРЕТЬИХ ЛИЦ
2.1. Сведения об ограничениях (обременениях) права определяются
по актуальным данным ЕГРН и иным документам сделки.
[После проверки оставить подходящую фактическую формулировку,
согласованную с нотариусом, например:
«Согласно актуальным сведениям ЕГРН зарегистрированы следующие
ограничения (обременения): [указать]»
либо иную соответствующую действительности формулировку.]
2.2. Стороны сообщили нотариусу сведения о лицах, которые имеют
самостоятельное право пользования квартирой, если такие лица имеются:
[указать фактические обстоятельства / согласовать с нотариусом].
3. ГОСУДАРСТВЕННАЯ РЕГИСТРАЦИЯ
3.1. Переход права собственности на передаваемую 1/2 долю
к Одаряемому подлежит государственной регистрации
в Едином государственном реестре недвижимости.
3.2. Одаряемый приобретает право собственности на передаваемую
1/2 долю после государственной регистрации перехода права.
3.3. Расходы по нотариальному удостоверению договора
и государственной регистрации права несёт(ут):
[Даритель / Одаряемый / стороны в согласованном ими порядке].
4. ЗАКЛЮЧИТЕЛЬНЫЕ ПОЛОЖЕНИЯ
4.1. Сторонам понятно, что настоящий договор является договором дарения
и предполагает безвозмездную передачу имущества.
4.2. Иные условия, необходимые с учётом конкретных обстоятельств сделки,
согласовываются сторонами с нотариусом.
5. ПОДПИСИ СТОРОН
Даритель: [Подпись дарителя] / [Ф. И. О.]
Одаряемый: [Подпись одаряемого] / [Ф. И. О.]
Если собственник или получатель — ребёнок
Здесь нужно различать две ситуации: взрослый хочет подарить своё имущество ребёнку или квартира уже принадлежит несовершеннолетнему.
Если квартиру хотят подарить ребёнку
Такое дарение возможно. Само несовершеннолетие получателя не запрещает принимать квартиру в дар.
Порядок участия ребёнка зависит от возраста:
- До 14 лет сделки за ребёнка по общему правилу совершают его законные представители (ст. 28 ГК РФ).
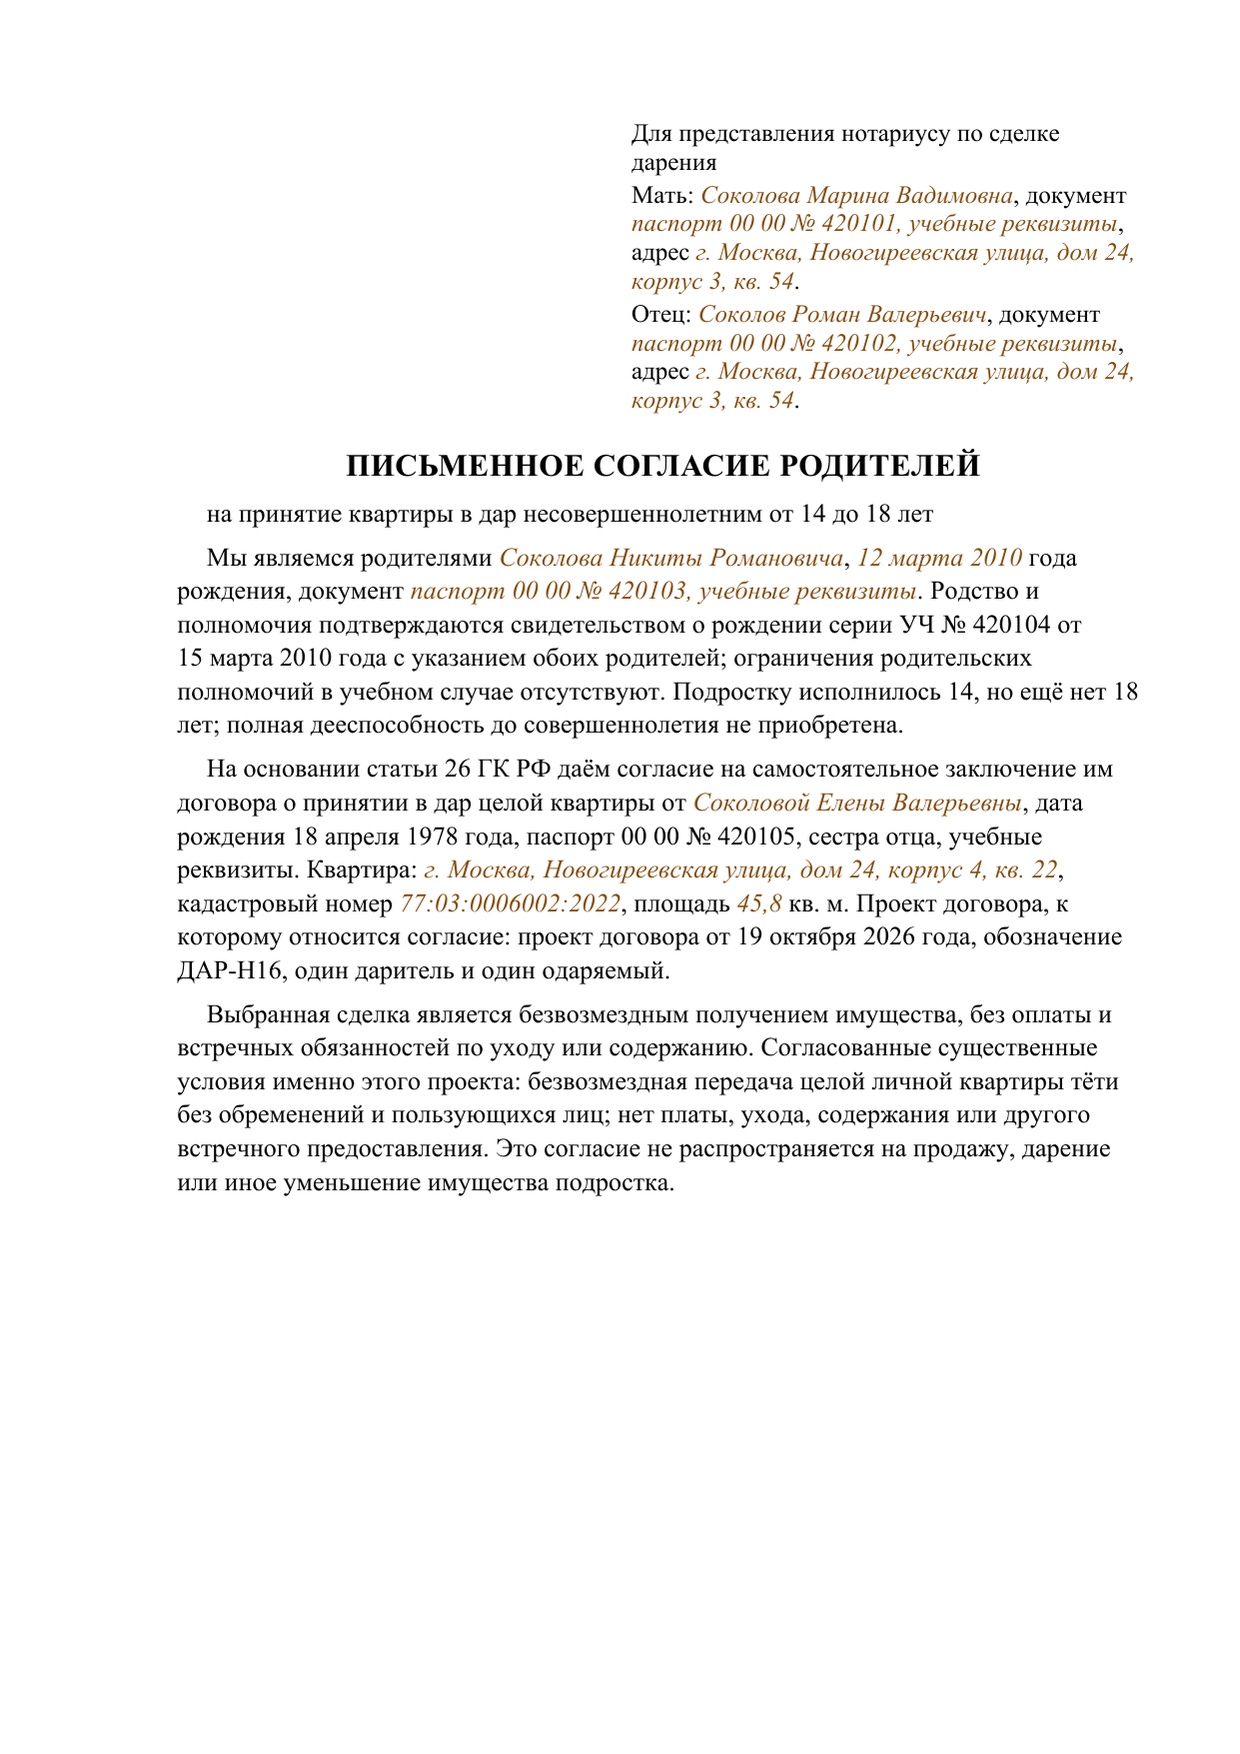
- С 14 до 18 лет подросток участвует в сделке самостоятельно, но с письменного согласия родителей, усыновителей или попечителя, если он не приобрёл полную дееспособность и не действует специальное исключение (ст. 26 ГК РФ).
Бланк для заполнения
Для представления нотариусу по сделке дарения
Мать: [ФИО матери], документ [Реквизиты документа матери], адрес [Адрес матери].
Отец: [ФИО отца], документ [Реквизиты документа отца], адрес [Адрес отца].
ПИСЬМЕННОЕ СОГЛАСИЕ РОДИТЕЛЕЙ
на принятие квартиры в дар несовершеннолетним от 14 до 18 лет
Мы являемся родителями [ФИО подростка], [Дата рождения подростка] года рождения, документ [Реквизиты документа подростка]. Родство и полномочия подтверждаются [Документ о рождении и подтверждение полномочий родителей]. Подростку исполнилось 14, но ещё нет 18 лет; полная дееспособность до совершеннолетия не приобретена.
На основании статьи 26 ГК РФ даём согласие на самостоятельное заключение им договора о принятии в дар целой квартиры от [ФИО дарителя], [Данные, позволяющие определить дарителя]. Квартира: [Адрес квартиры], кадастровый номер [Кадастровый номер], площадь [Площадь квартиры] кв. м. Проект договора, к которому относится согласие: [Дата и идентифицирующие реквизиты проекта].
Выбранная сделка является безвозмездным получением имущества, без оплаты и встречных обязанностей по уходу или содержанию. Согласованные существенные условия именно этого проекта: [Конкретные условия принимаемого дара]. Это согласие не распространяется на продажу, дарение или иное уменьшение имущества подростка.
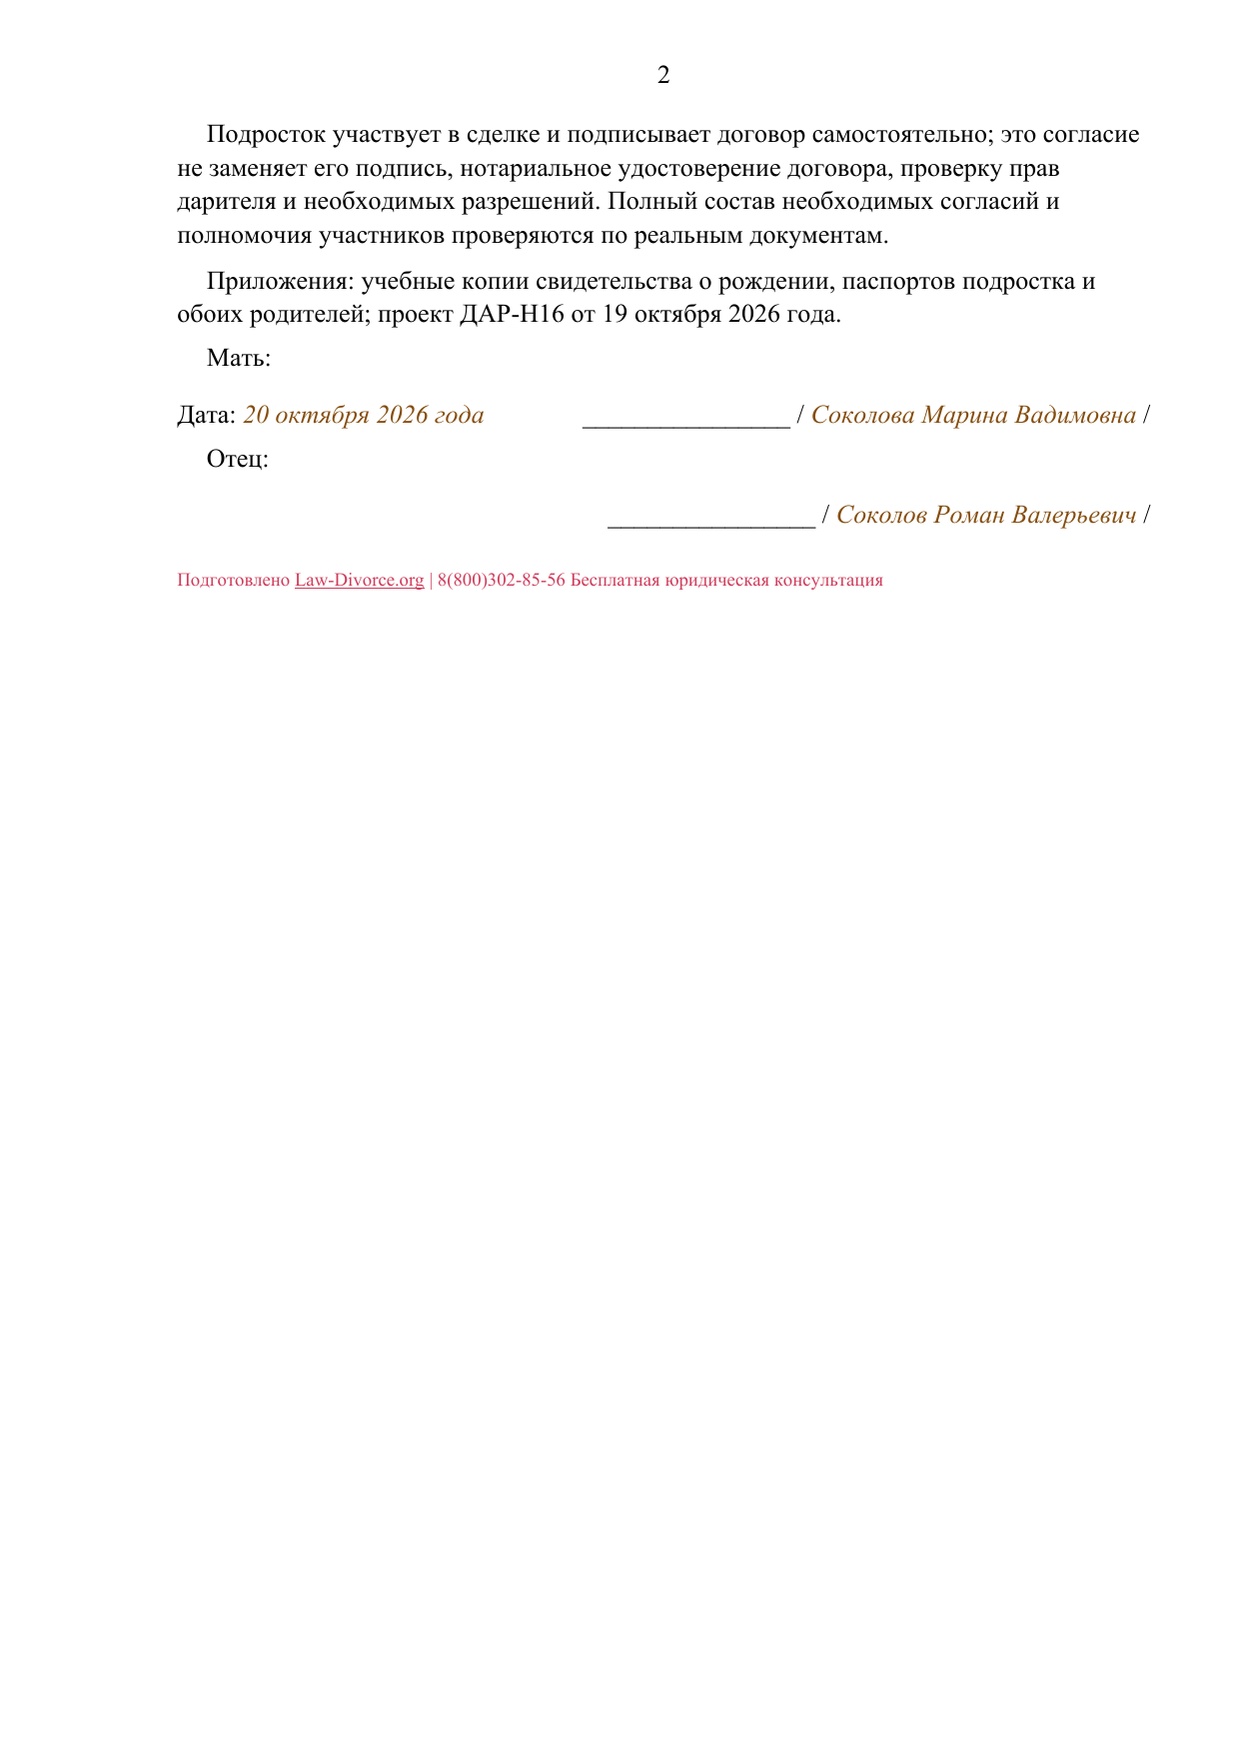
Подросток участвует в сделке и подписывает договор самостоятельно; это согласие не заменяет его подпись, нотариальное удостоверение договора, проверку прав дарителя и необходимых разрешений. Полный состав необходимых согласий и полномочия участников проверяются по реальным документам.
Приложения: [Фактически представляемые документы о родстве, полномочиях и проект договора].
Дата: [Дата согласия]
Мать: [Подпись матери] / [ФИО матери]
Отец: [Подпись отца] / [ФИО отца]
Если квартира уже принадлежит ребёнку
Распоряжаться таким имуществом значительно сложнее.
Законный представитель не вправе подарить квартиру от имени малолетнего или гражданина, признанного недееспособным. Предусмотренное законом исключение для обычных подарков небольшой стоимости к недвижимости не относится (ст. 575 ГК РФ).
Для отчуждения имущества подопечного и других действий, которые уменьшают его имущество, в предусмотренных законом случаях необходимо предварительное разрешение органа опеки и попечительства (ст. 37 ГК РФ).
Эта же статья ограничивает сделки опекуна или попечителя, их супругов и близких родственников с подопечным. Исключение позволяет передать имущество самому подопечному в дар или безвозмездное пользование.
Поэтому покупку родителем квартиры, принадлежащей ребёнку, нельзя рассматривать как обычную внутрисемейную продажу без отдельной проверки. В то же время приведённые ограничения не запрещают родителю подарить ребёнку собственное имущество.
Отчуждение недвижимости несовершеннолетнего или гражданина, признанного ограниченно дееспособным, требует нотариального удостоверения (ст. 54 Федерального закона № 218-ФЗ).
Если собственник — ребёнок или ограниченно дееспособный человек, сначала определите состав сторон, полномочия законных представителей, необходимость разрешения опеки и требования к нотариальной форме. Только после этого можно оценивать допустимую сделку.
Если квартира принадлежит супругам
Даже если в ЕГРН указан только один супруг, квартира может относиться к их общему имуществу.
Когда недвижимость находится в общей собственности супругов, для распоряжения ею одним из них требуется нотариально удостоверенное согласие второго (ст. 35 СК РФ).
Особенно внимательно стоит подходить к ситуации, когда один супруг хочет передать другому квартиру, уже находящуюся в их общей совместной собственности. Не следует автоматически оформлять такую передачу как обычную куплю-продажу.
В зависимости от цели супруги могут:
- разделить общее имущество по нотариально удостоверенному соглашению (ст. 38 СК РФ);
- установить другой режим имущества брачным договором (ст. 40 СК РФ, ст. 42 СК РФ).
Поэтому до выбора договора нужно выяснить, принадлежит ли квартира лично передающему супругу или является общим имуществом. От этого зависит, какой способ оформления соответствует задаче.
Если прежний собственник хочет пожизненный уход
У этого договора есть специальные гарантии для прежнего собственника. Например, плательщик ренты может распоряжаться переданной недвижимостью с согласия получателя ренты (ст. 604 ГК РФ). Если обязательства существенно нарушаются, получатель ренты может использовать предусмотренные законом способы защиты (ст. 605 ГК РФ).
Поэтому, когда пожизненное содержание или уход — обязательное условие передачи квартиры, нужно отдельно рассматривать этот договор, а не включать встречные обязанности в обычное дарение. Обычная купля-продажа сама по себе также не создаёт специального режима пожизненного содержания.
Какие минусы есть у дарения квартиры
Главное, что нужно учитывать дарителю: квартира действительно переходит другому собственнику при жизни дарителя. После передачи нельзя просто потребовать её обратно, если отношения с родственником испортились.
Закон предусматривает специальные основания для отмены дарения. Например, даритель может требовать её в случае покушения одаряемого на его жизнь или умышленного причинения ему телесных повреждений. Кроме того, в договоре можно предусмотреть право дарителя отменить дарение, если он переживёт одаряемого (ст. 578 ГК РФ).
Но обычный семейный конфликт сам по себе не создаёт права вернуть квартиру.
Что проверить перед окончательным выбором
Необязательно разбираться сразу во всех налоговых и нотариальных правилах. Начните с четырёх вопросов, которые важны практически для любой передачи квартиры родственнику.
После этого проверяйте только обстоятельства своей сделки.
Если родственник покупает квартиру
Для определения возможного НДФЛ продавца понадобятся:
- дата и основание приобретения квартиры;
- для новостройки — дата полной оплаты по ДДУ или уступке права требования;
- документы о расходах на приобретение;
- предполагаемая цена продажи и кадастровая стоимость;
- применимый региональный закон, если проверяется уменьшение общего пятилетнего срока, — по месту налогового учёта продавца по месту жительства;
- региональные правила кадастрового коэффициента — по месту налогового учёта на дату регистрации перехода права, по месту жительства либо, при его отсутствии, по иному основанию;
- налоговый статус продавца, другие базы соответствующей совокупности и доступный остаток применимых вычетов.
Если дарение облагается НДФЛ
Для расчёта налога получателя проверьте:
- кадастровую стоимость, применимую по ст. 214.10 НК РФ;
- налоговое резидентство и наличие специального налогового статуса;
- другие налоговые базы из соответствующей совокупности за год;
- остаток вычетов, который при соблюдении условий закона может уменьшить соответствующую базу по продаже или дарению имущества.
Если есть дополнительные обстоятельства
Отдельная проверка нужна, когда:
- получатель состоит в браке и важно определить режим квартиры; при покупке имеет значение также источник средств;
- планируется быстрая перепродажа подаренной квартиры и нужно сохранить документы о расходах прежнего собственника;
- в сделке участвует несовершеннолетний или ограниченно дееспособный собственник, передаётся доля либо прежний собственник хочет сохранить проживание, получать содержание или иметь другой контроль над имуществом.
Правовая база
Основные нормы, на которые опираются разделы статьи. Условия, исключения и дополнительные источники приведены рядом с соответствующими объяснениями.
Дарение, продажа и другие способы передачи
- Ст. 170 ГК РФ — мнимые и притворные сделки.
- Ст. 572 ГК РФ — безвозмездность дарения и запрет передачи дара после смерти.
- Ст. 574 ГК РФ — форма договора дарения недвижимости.
- Ст. 488 и 489 ГК РФ — оплата после передачи; отдельные условия рассрочки приведены в ст. 489 ГК РФ.
- Ст. 578 ГК РФ — основания отмены дарения.
- Ст. 601 ГК РФ — пожизненное содержание с иждивением.
Налоги и расходы
- П. 18.1 ст. 217 НК РФ — освобождение подарков от НДФЛ по близкому родству.
- Ст. 207 НК РФ — налоговое резидентство.
- Ст. 210 НК РФ — состав налоговых баз и условия применения отдельных вычетов.
- Ст. 224 НК РФ — налоговые ставки.
- Ст. 217.1 НК РФ — минимальные сроки владения и предусмотренные законом особенности.
- Ст. 214.10 НК РФ — кадастровые правила определения дохода.
- Ст. 220 НК РФ — имущественные вычеты, расходы и ограничения при сделках между взаимозависимыми лицами.
- Ст. 105.1 НК РФ — взаимозависимые лица.
- Ст. 333.24 и 333.25 НК РФ — федеральная часть нотариального тарифа и правила оценочной базы.
- Ст. 333.38 НК РФ — льгота по федеральной госпошлине за дарение недвижимости близким родственникам.
- Ст. 333.33 НК РФ — госпошлина за государственную регистрацию права.
Доли, дети и имущество супругов
- Ст. 250 ГК РФ — преимущественное право покупки доли.
- Ст. 26 и 28 ГК РФ — участие несовершеннолетних в сделках.
- Ст. 37 ГК РФ — распоряжение имуществом подопечного.
- Ст. 575 ГК РФ — ограничения дарения.
- Ст. 34–38 СК РФ — общее и личное имущество супругов, значительные вложения, согласие и раздел имущества.
- Ст. 40 и 42 СК РФ — брачный договор и изменение режима имущества.
- Ст. 42 Федерального закона № 218-ФЗ — оформление сделок с долями.
- Ст. 54 Федерального закона № 218-ФЗ — нотариальная форма при отчуждении недвижимости несовершеннолетних и ограниченно дееспособных.