Как разделить ипотечную квартиру между супругами: варианты, порядок действий и что будет с кредитом
Ипотечную квартиру можно разделить по соглашению супругов или через суд. В зависимости от ситуации жильё можно оставить одному из супругов с компенсацией второму, сохранить доли обоих или продать квартиру с учётом условий банка.
Поэтому сначала нужно проверить документы на квартиру, условия кредита и обстоятельства покупки. Особое значение имеют материнский капитал, личные вложения супругов и платежи после прекращения совместной жизни. Если выбранный вариант предполагает изменение состава заёмщиков, этот вопрос придётся отдельно решать с банком.
Как можно разделить ипотечную квартиру
Единого подходящего для всех решения нет. Выбор зависит от того, договорились ли супруги, хотят ли они сохранить жильё, сколько осталось выплатить банку и есть ли обстоятельства, влияющие на доли.
| Ваша ситуация | Возможный вариант |
|---|---|
| Супруги договорились о разделе | Оформить соглашение о разделе имущества |
| Один супруг хочет оставить квартиру себе | Передать квартиру ему, решив вопрос о компенсации и кредите |
| Оба хотят сохранить права на квартиру | Оставить доли обоих и определить порядок платежей |
| Продолжать совместную ипотеку невозможно | Рассмотреть продажу квартиры с учётом условий банка |
| Договориться о разделе не получилось | Обратиться в суд |
Прежде чем выбирать вариант, нужно проверить права детей при использовании материнского капитала, доказательства личных вложений и условия ипотеки. Соглашение или решение суда могут определить права супругов на квартиру и расчёты между ними, но изменение состава заёмщиков требует отдельного решения с банком.
Что проверить перед разделом квартиры
Прежде чем договариваться о разделе или обращаться в суд, выясните, как приобреталась квартира, кому она принадлежит и кто отвечает по ипотеке.
Проверьте:
Эти обстоятельства влияют на выбор способа раздела. Например, супруги могут договориться, кому останется квартира, но не получить согласия банка на изменение состава должников. Тогда право собственности и обязательства по кредиту придётся рассматривать отдельно.
Какие документы собрать
Часть документов понадобится для переговоров с банком, часть — для расчётов между супругами, оформления соглашения или обращения в суд.
| Документ | Для чего нужен |
|---|---|
| Выписка из ЕГРН | Проверить собственников, зарегистрированный залог и сведения о долях |
| Договор покупки квартиры | Подтвердить обстоятельства приобретения жилья |
| Ипотечный или кредитный договор | Проверить условия кредита, состав заёмщиков и связанные обязательства |
| График платежей | Проверить порядок и сроки выплат |
| Справка банка об остатке долга | Выяснить, сколько осталось выплатить |
| Документы о первоначальном взносе | Подтвердить внесённую сумму и происхождение денег |
| Документы о досрочном погашении | Подтвердить дополнительные выплаты по кредиту |
| Документы по материнскому капиталу | Проверить использование средств и права детей |
| Банковские выписки и другие подтверждения платежей | Установить, кто и когда перечислял деньги |
Если есть брачный договор или ранее заключённое соглашение о разделе имущества, его тоже нужно изучить. А когда спор касается личных вложений или платежей после прекращения совместной жизни, потребуются дополнительные доказательства этих обстоятельств.
Почему раздел квартиры не меняет кредитный договор
Супруги могут договориться, кому достанется жильё, какие доли сохранятся у каждого и кто компенсирует другому стоимость его доли. Однако такая договорённость сама по себе не меняет обязательств перед банком.
Перевести долг на другого человека можно только с согласия кредитора. Это следует из ст. 391 ГК РФ. Распределение общего долга между супругами при разделе имущества также не заменяет изменения кредитного договора — соответствующие правила о разделе имущества и общих долгов содержатся в ст. 39 СК РФ.
Что делать, если банк не согласен изменить состав заёмщиков
Отказ банка не означает, что супруги вообще не смогут решить вопрос с квартирой. Возможны другие варианты:
- Сохранить действующий кредитный договор. Супруги могут письменно определить расчёты между собой, понимая, что их обязанности перед банком сохраняются.
- Обсудить с банком другую схему. Нужно выяснить, какие изменения кредитная организация готова согласовать.
- Рассмотреть продажу квартиры. Такой вариант возможен с соблюдением условий договора и применимого порядка распоряжения заложенным жильём.
Спор о правах на квартиру можно разрешать отдельно. Но даже судебное решение о долях или компенсации само по себе не выводит супруга из кредитного договора.
Как разделить квартиру по соглашению
Если супруги договорились, кому достанется ипотечная квартира и как они будут рассчитываться друг с другом, раздел можно оформить соглашением.
В нём определяют:
- кому передаётся квартира;
- какие доли сохраняются за каждым супругом;
- будет ли один супруг выплачивать другому компенсацию;
- как между ними распределяются расходы, связанные с квартирой.
Соглашение о разделе общего имущества супругов обязательно удостоверяется нотариусом. Это требование установлено ст. 38 СК РФ.
При этом нотариальное соглашение регулирует отношения супругов, но не заменяет согласия банка. Если один супруг должен выйти из числа заёмщиков, вопрос об изменении кредита нужно отдельно согласовывать с кредитной организацией.
В каком порядке действовать
- Договоритесь об условиях раздела
Определите, кому останется квартира, сохранятся ли доли обоих и нужна ли компенсация.
- Обратитесь в банк
Уточните, возможно ли изменить кредитный договор на выбранных условиях.
- Оформите соглашение у нотариуса
Зафиксируйте согласованные условия раздела имущества.
- Зарегистрируйте изменения, если это требуется
Проверьте, какие действия необходимы для оформления прав на квартиру.
- Сверьте документы
Убедитесь, что сведения ЕГРН и условия кредитного договора соответствуют фактически оформленным изменениям.
Если банк не согласился изменить кредит, нужно учитывать, что нотариальное соглашение само по себе не прекращает обязательств прежних заёмщиков.
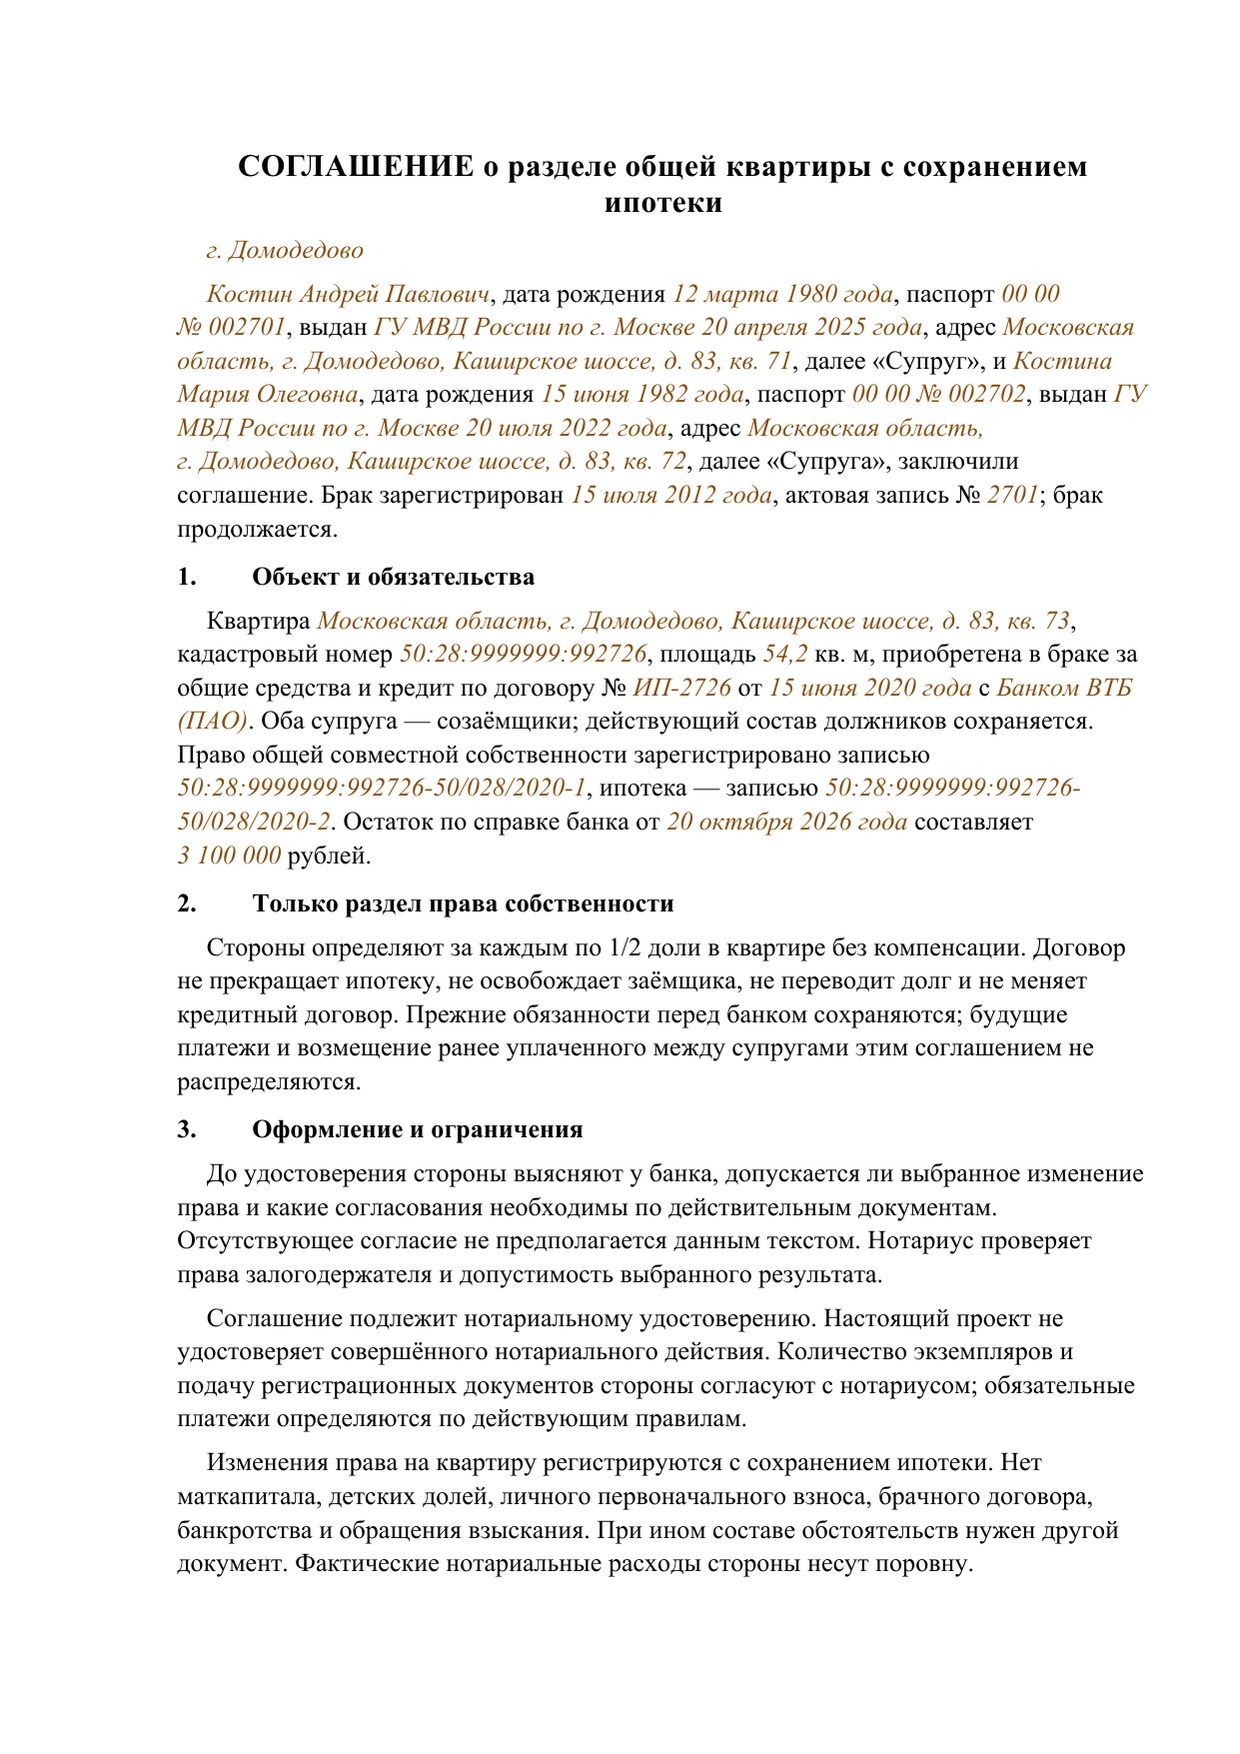
Бланк для самостоятельного заполнения
СОГЛАШЕНИЕ о разделе общей квартиры с сохранением ипотеки
[Место подписания]
[ФИО супруга], дата рождения [Дата рождения супруга], паспорт [Серия и номер паспорта супруга], выдан [Орган выдачи паспортов] [Дата выдачи паспорта супруга], адрес [Адрес супруга], далее «Супруг», и [ФИО супруги], дата рождения [Дата рождения супруги], паспорт [Серия и номер паспорта супруги], выдан [Орган выдачи паспортов] [Дата выдачи паспорта супруги], адрес [Адрес супруги], далее «Супруга», заключили соглашение. Брак зарегистрирован [Дата регистрации брака], актовая запись № [Номер актовой записи о браке]; брак продолжается.
1. Объект и обязательства
Квартира [Адрес квартиры], кадастровый номер [Кадастровый номер квартиры], площадь [Площадь квартиры] кв. м, приобретена в браке за общие средства и кредит по договору № [Номер кредитного договора] от [Дата кредитного договора] с [Наименование банка в творительном падеже]. Оба супруга — созаёмщики; действующий состав должников сохраняется. Право общей совместной собственности зарегистрировано записью [Запись общей совместной собственности], ипотека — записью [Запись ипотеки]. Остаток по справке банка от [Дата справки об остатке] составляет [Остаток долга] рублей.
2. Только раздел права собственности
Стороны определяют за каждым по 1/2 доли в квартире без компенсации. Договор не прекращает ипотеку, не освобождает заёмщика, не переводит долг и не меняет кредитный договор. Прежние обязанности перед банком сохраняются; будущие платежи и возмещение ранее уплаченного между супругами этим соглашением не распределяются.
3. Оформление и ограничения
До удостоверения стороны выясняют у банка, допускается ли выбранное изменение права и какие согласования необходимы по действительным документам. Отсутствующее согласие не предполагается данным текстом. Нотариус проверяет права залогодержателя и допустимость выбранного результата.
Соглашение подлежит нотариальному удостоверению. Настоящий проект не удостоверяет совершённого нотариального действия. Количество экземпляров и подачу регистрационных документов стороны согласуют с нотариусом; обязательные платежи определяются по действующим правилам.
Изменения права на квартиру регистрируются с сохранением ипотеки. Нет маткапитала, детских долей, личного первоначального взноса, брачного договора, банкротства и обращения взыскания. При ином составе обстоятельств нужен другой документ. Фактические нотариальные расходы стороны несут поровну.
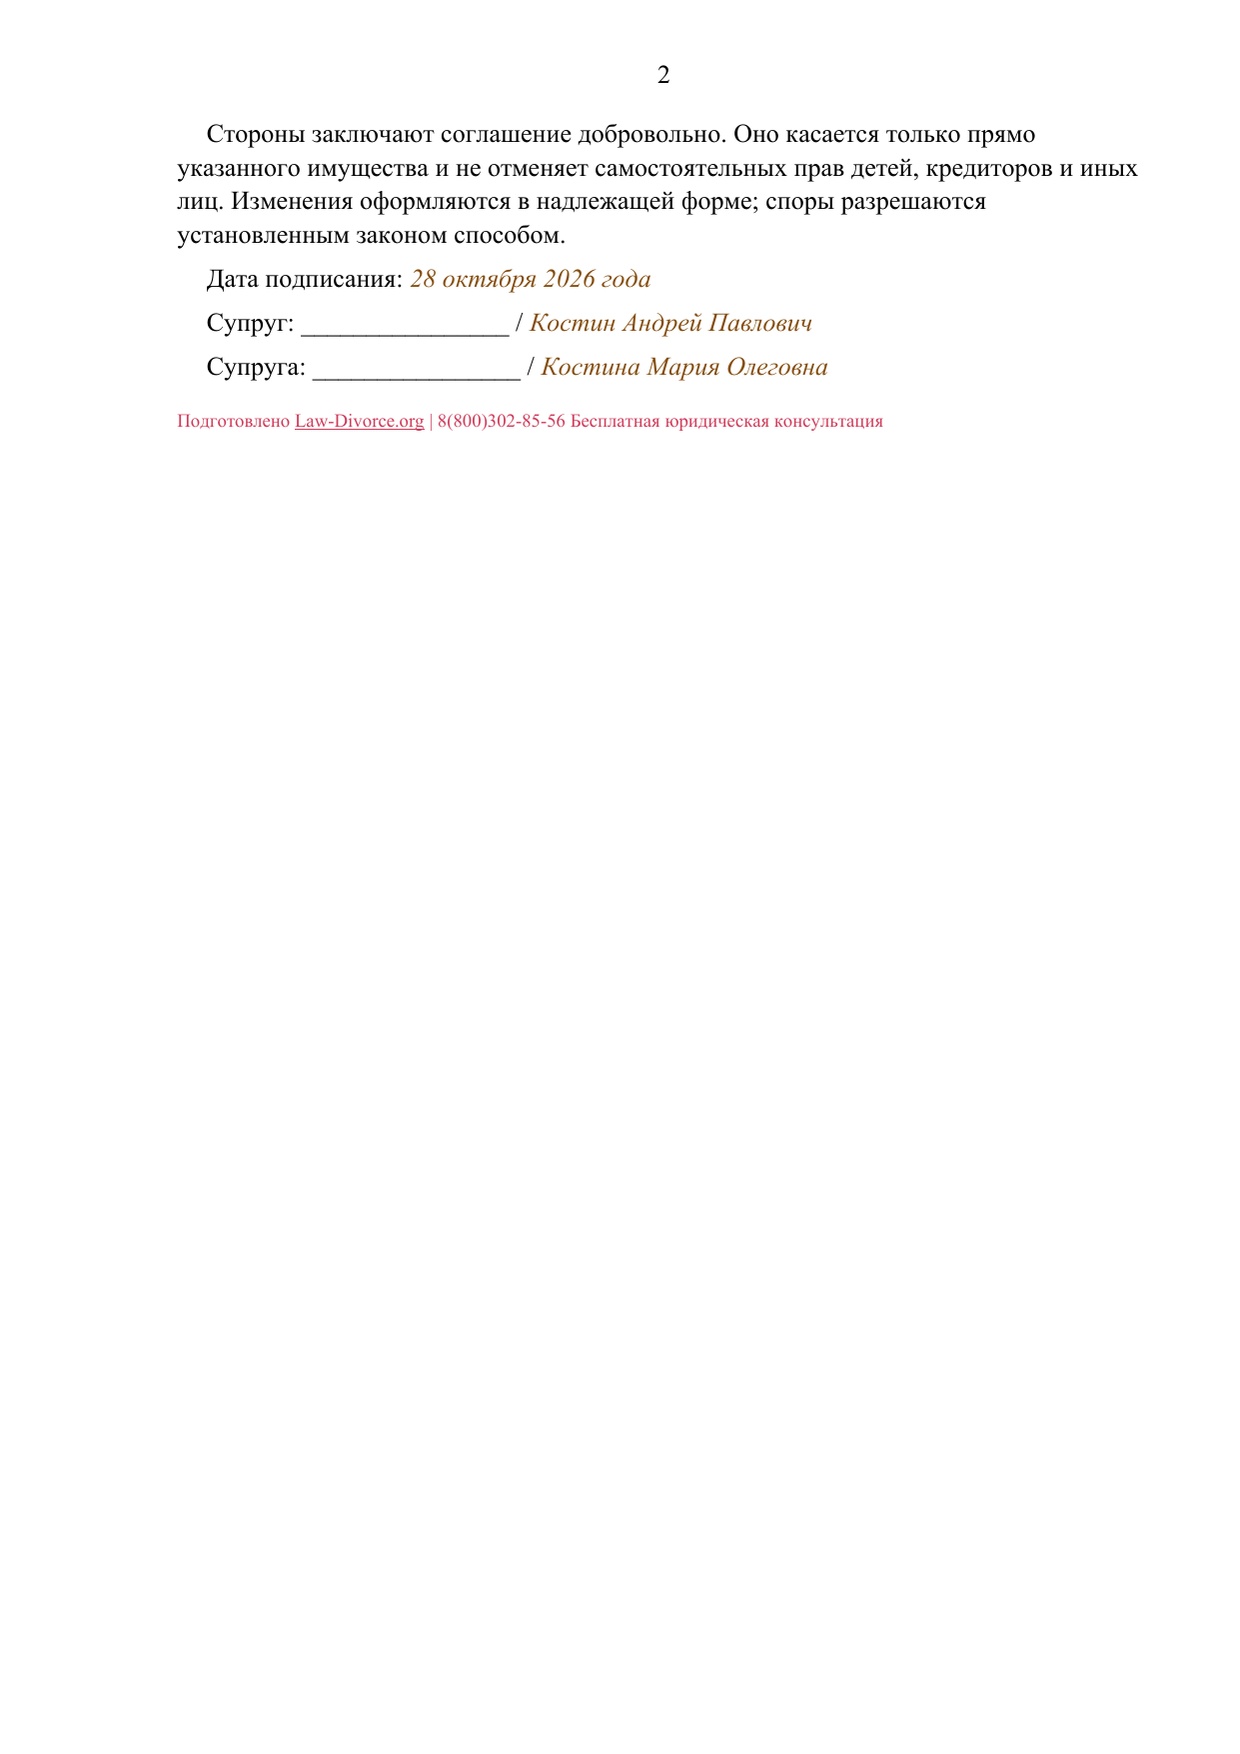
Стороны заключают соглашение добровольно. Оно касается только прямо указанного имущества и не отменяет самостоятельных прав детей, кредиторов и иных лиц. Изменения оформляются в надлежащей форме; споры разрешаются установленным законом способом.
Дата подписания: [Дата подписания]
Супруг: [Подпись супруга] / [ФИО супруга]
Супруга: [Подпись супруги] / [ФИО супруги]
Если один супруг хочет оставить квартиру себе
Такой вариант подходит для ситуации, когда один супруг хочет сохранить жильё, а второй согласен получить компенсацию либо вопрос о передаче квартиры и расчётах решается через суд.
Нужно отдельно определить стоимость доли второго супруга и выяснить, согласится ли банк оставить кредит на одном человеке. Даже если вопрос с компенсацией решён, это ещё не означает, что второй супруг освобождён от кредита.
Как рассчитать возможную компенсацию
Для предварительной оценки можно сравнить рыночную стоимость квартиры с остатком ипотечного долга.
Разница между стоимостью квартиры и остатком ипотеки
Квартира стоит 8 млн ₽; банку осталось выплатить 5 млн ₽.
8 млн ₽ − 5 млн ₽=3 млн ₽
Полученная разница — не готовая сумма для раздела и не основание автоматически назначить второму супругу компенсацию в размере 1,5 млн ₽.
На окончательный расчёт могут повлиять:
- Расходы по сделке. Их нужно учитывать при оценке выбранного варианта.
- Личный первоначальный взнос. Имеет значение, вкладывал ли один супруг собственные средства и чем это подтверждается.
- Доли детей. Если у детей есть права на часть квартиры, это необходимо учитывать отдельно.
- Условия кредита. Они влияют на возможные варианты дальнейших выплат.
- Платежи после прекращения совместной жизни. Важно установить, кто и за счёт каких средств погашал ипотеку.
- Другое имущество супругов. Оно тоже может иметь значение при определении взаимных расчётов.
Поэтому разница между стоимостью квартиры и остатком долга служит только ориентиром. Фактическая компенсация зависит от документов, долей, обстоятельств дела и условий соглашения либо судебного решения.
Если ипотечную квартиру решили продать
Ипотечную квартиру можно продать, но при этом необходимо учитывать условия договора и права банка как залогодержателя.
Перед сделкой выясните, допускает ли договор выбранный порядок продажи, требуется ли согласие банка и как будет погашаться оставшаяся задолженность.
В каком порядке проходит продажа
Конкретные действия зависят от допустимой для вашей ситуации схемы:
- Получить необходимое согласие банка либо соблюсти предусмотренный законом и договором порядок продажи.
- Оформить сделку с учётом применимых условий.
- Направить соответствующую часть выручки на погашение кредита.
- Рассчитать и распределить оставшиеся деньги с учётом прав супругов и расходов.
Не стоит заранее рассчитывать, что после погашения ипотеки обязательно останутся деньги для раздела. Если стоимость квартиры близка к размеру задолженности и расходов, остатка может не быть.
Если договориться не удалось: раздел через суд
В суд обращаются, когда супруги не могут согласовать способ раздела ипотечной квартиры. Например, один хочет оставить жильё себе, а второй не согласен с компенсацией, либо между супругами возник спор о долях или дальнейшем владении квартирой.
При рассмотрении такого спора суд может решать:
- какие доли принадлежат супругам;
- кому передать квартиру;
- какую компенсацию назначить;
- как распределить общий долг между супругами.
Но решение суда о разделе квартиры не заменяет согласия банка на изменение состава должников. Суд не может просто обязать кредитную организацию принять нового должника вместо прежнего без согласия кредитора.
Что подготовить для суда
Понадобятся документы на квартиру, ипотечный договор, справка об остатке долга и доказательства обстоятельств, на которые супруги ссылаются в своих требованиях.
В частности, имеют значение подтверждения первоначального взноса, перечисленных платежей, а при использовании материнского капитала — документы, связанные с правами детей.
Основные документы перечислены в начале статьи. Для конкретного спора их состав нужно дополнить доказательствами личных вложений, платежей после разъезда или других обстоятельств, которые влияют на раздел.
Точный принятый иск о равных долях в общей ипотечной квартире без изменения кредитного договора, должников и ипотеки. Нет детских долей, маткапитала, личного взноса, компенсации и взыскания платежей; эти и другие ветви статьи не объявлены покрытыми.
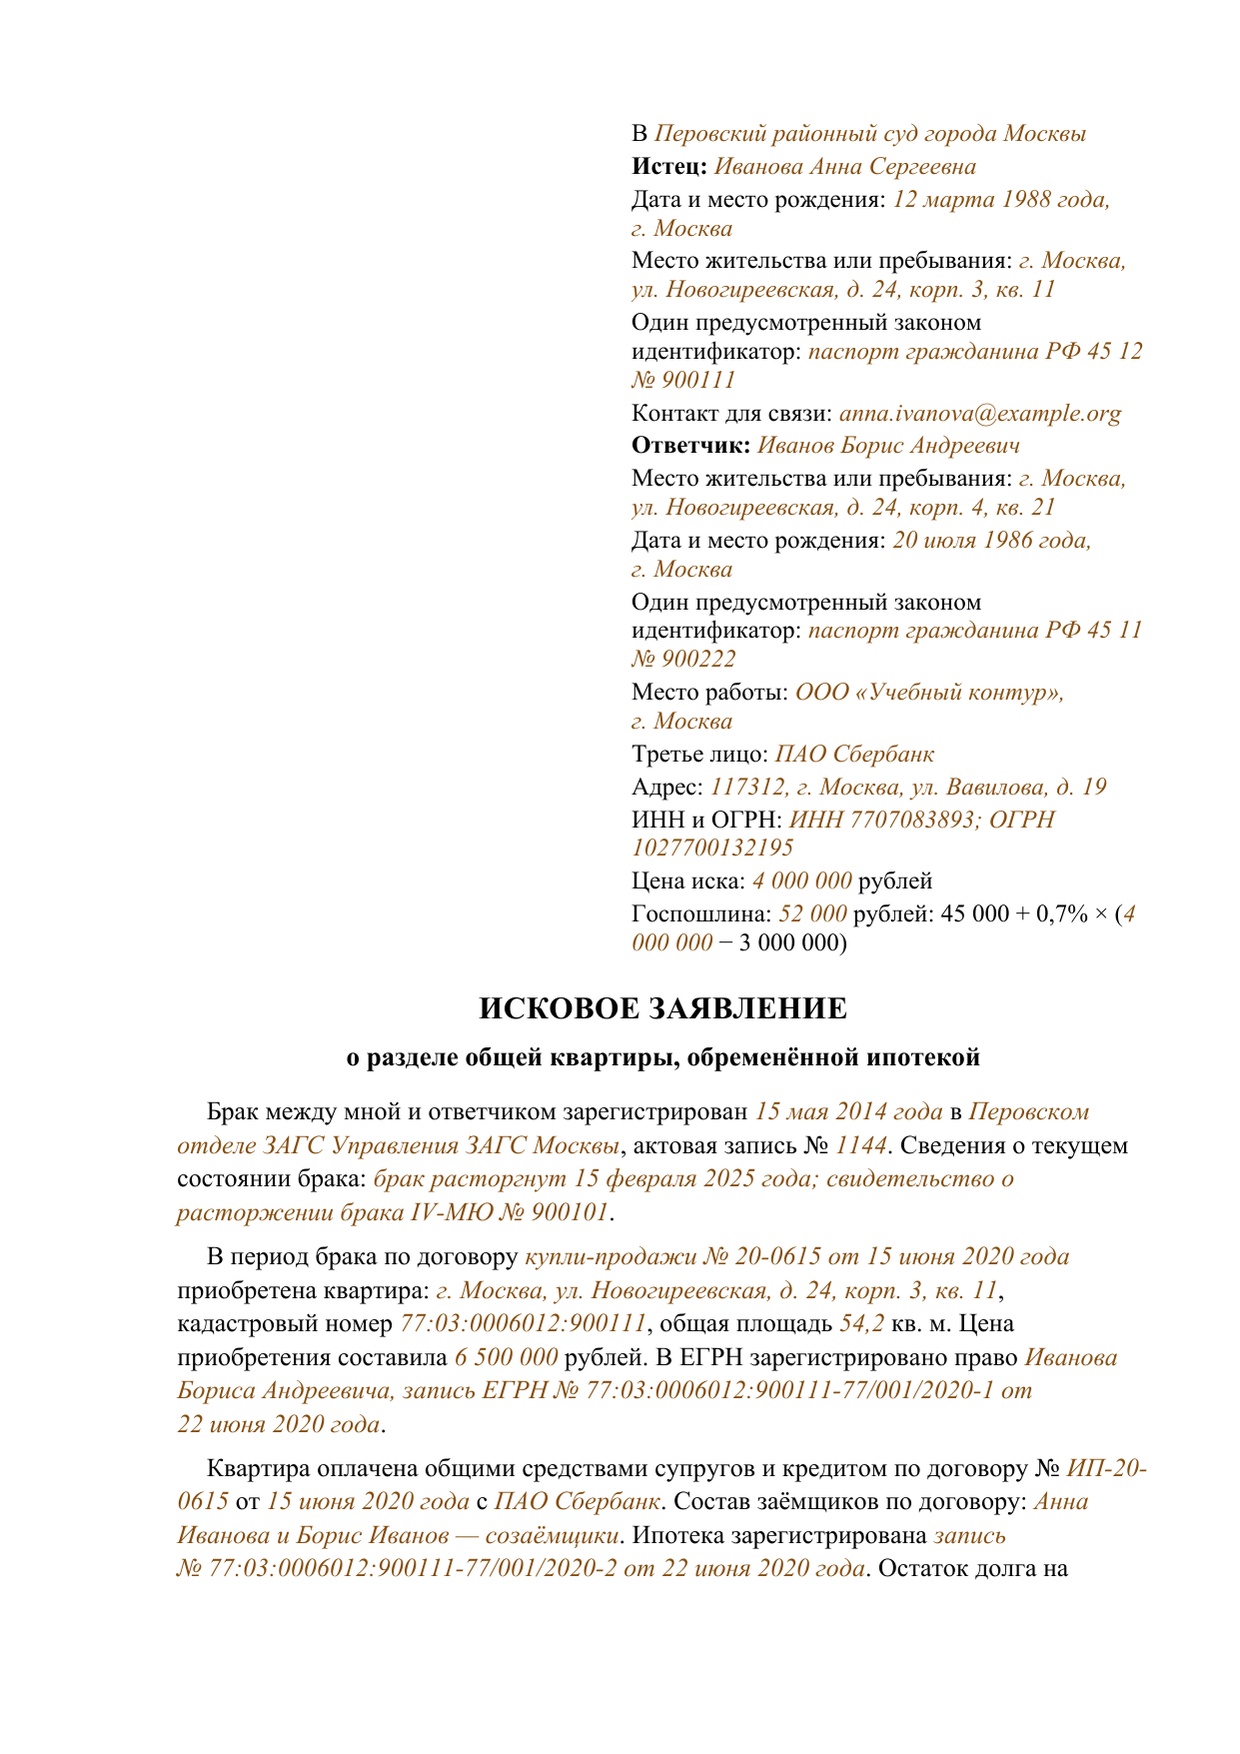
Бланк для заполнения
В [Наименование суда]
Истец: [ФИО истца]
Дата и место рождения: [Дата и место рождения истца]
Место жительства или пребывания: [Адрес истца]
Один предусмотренный законом идентификатор: [Идентификатор истца]
Контакт для связи: [Контакт истца]
Ответчик: [ФИО ответчика]
Место жительства или пребывания: [Адрес ответчика]
Дата и место рождения: [Известные дата и место рождения ответчика либо сообщение об их неизвестности]
Один предусмотренный законом идентификатор: [Известный идентификатор ответчика либо сообщение о его неизвестности]
Место работы: [Известное место работы ответчика либо сообщение о его неизвестности]
Третье лицо: [Наименование банка-залогодержателя]
Адрес: [Адрес банка]
ИНН и ОГРН: [ИНН и ОГРН банка]
Цена иска: [Стоимость требуемой доли] рублей
Госпошлина: [Сумма пошлины и расчёт]
ИСКОВОЕ ЗАЯВЛЕНИЕ
о разделе общей квартиры, обременённой ипотекой
Брак между мной и ответчиком зарегистрирован [Дата регистрации брака] в [Орган регистрации брака], актовая запись № [Номер записи о браке]. Сведения о текущем состоянии брака: [Сведения о браке или его прекращении].
В период брака по договору [Наименование, номер и дата договора покупки] приобретена квартира: [Адрес квартиры], кадастровый номер [Кадастровый номер], общая площадь [Площадь квартиры] кв. м. Цена приобретения составила [Цена приобретения] рублей. В ЕГРН зарегистрировано право [Зарегистрированный собственник и реквизиты регистрации].
Квартира оплачена общими средствами супругов и кредитом по договору № [Номер кредитного договора] от [Дата кредитного договора] с [Наименование банка-залогодержателя]. Состав заёмщиков по договору: [Заёмщики и созаёмщики]. Ипотека зарегистрирована [Реквизиты записи об ипотеке]. Остаток долга на [Дата справки банка] составляет [Остаток задолженности] рублей, что подтверждается [Справка банка].
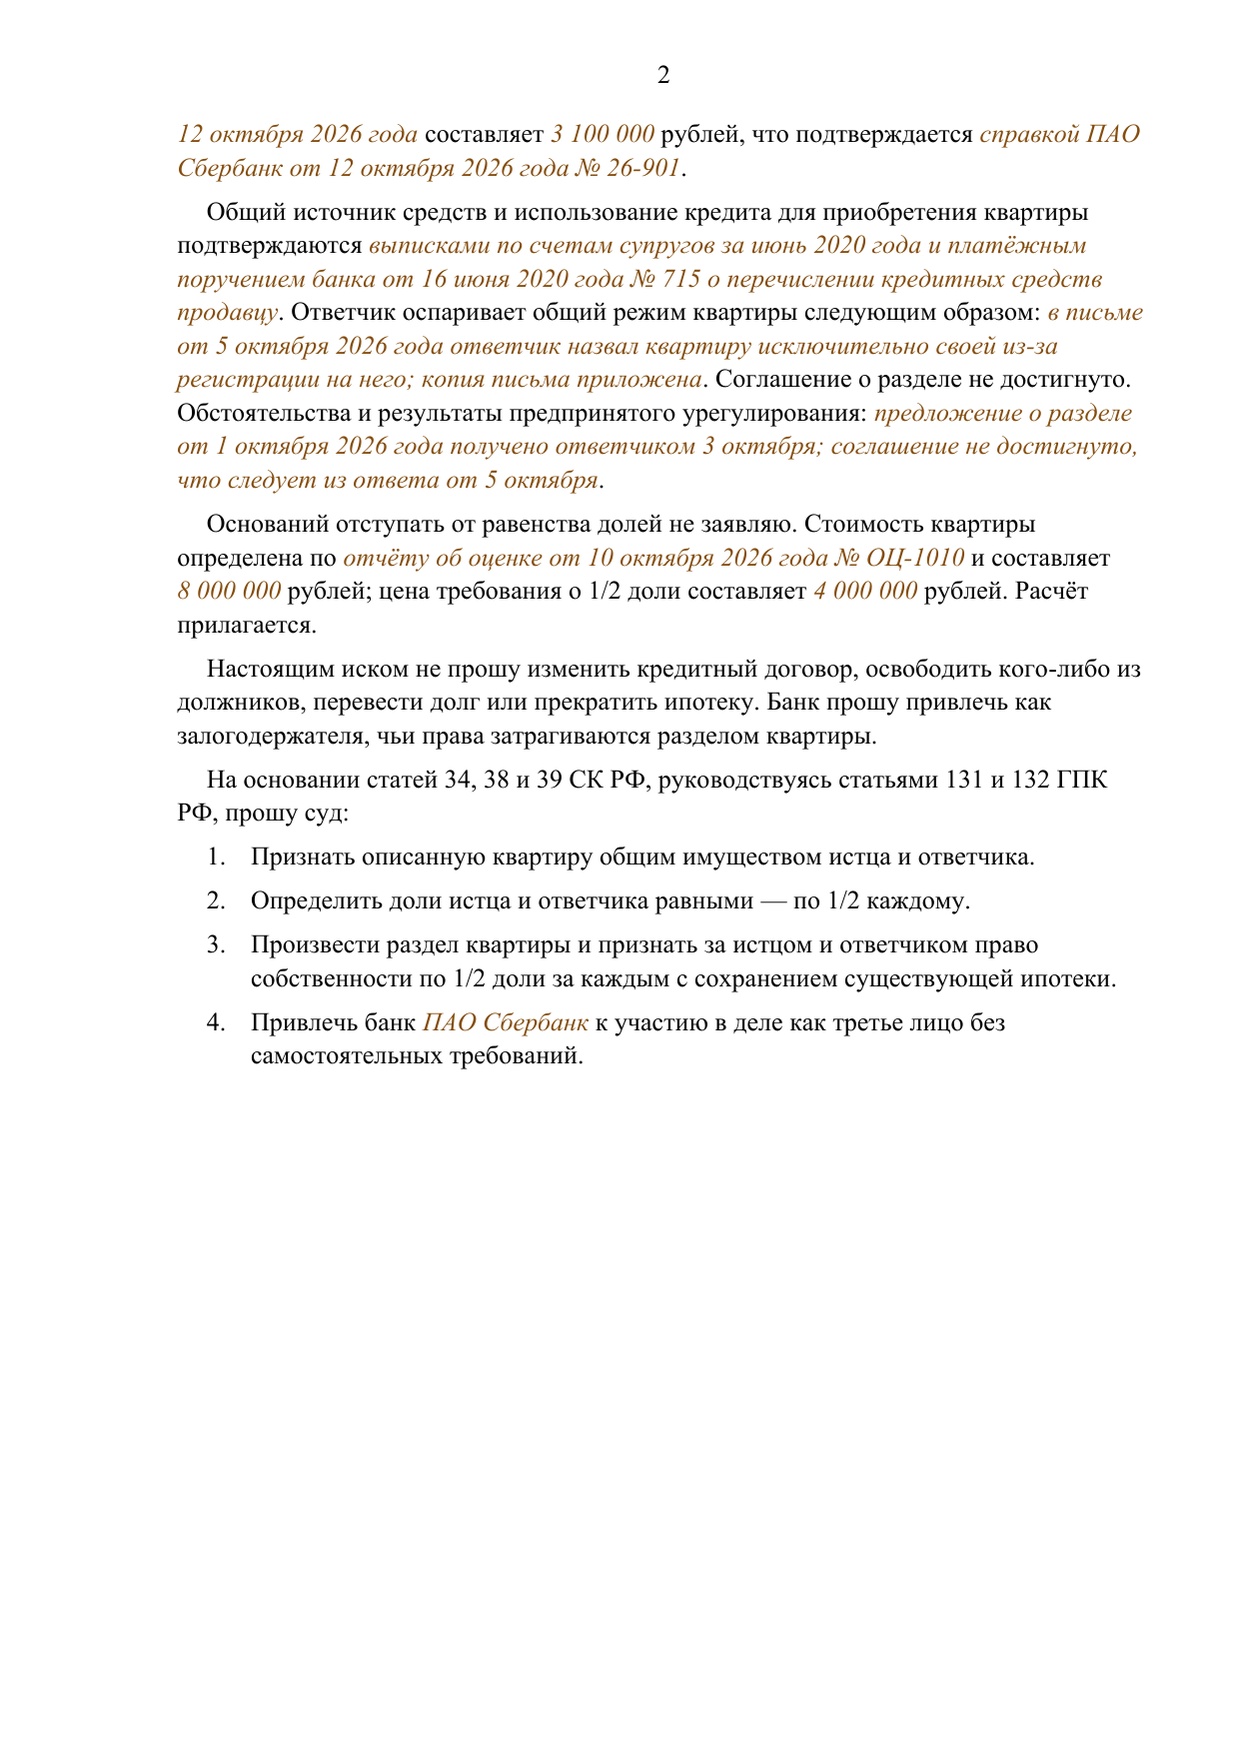
Общий источник средств и использование кредита для приобретения квартиры подтверждаются [Документы об оплате и целевом использовании кредита]. Ответчик оспаривает общий режим квартиры следующим образом: [Позиция ответчика и подтверждающие документы]. Соглашение о разделе не достигнуто. Обстоятельства и результаты предпринятого урегулирования: [Фактические действия сторон по урегулированию].
Оснований отступать от равенства долей не заявляю. Стоимость квартиры определена по [Документ о стоимости] и составляет [Стоимость квартиры] рублей; цена требования о 1/2 доли составляет [Стоимость требуемой доли] рублей. Расчёт прилагается.
Настоящим иском не прошу изменить кредитный договор, освободить кого-либо из должников, перевести долг или прекратить ипотеку. Банк прошу привлечь как залогодержателя, чьи права затрагиваются разделом квартиры.
На основании статей 34, 38 и 39 СК РФ, руководствуясь статьями 131 и 132 ГПК РФ, прошу суд:
- Признать описанную квартиру общим имуществом истца и ответчика.
- Определить доли истца и ответчика равными — по 1/2 каждому.
- Произвести раздел квартиры и признать за истцом и ответчиком право собственности по 1/2 доли за каждым с сохранением существующей ипотеки.
- Привлечь банк [Наименование банка-залогодержателя] к участию в деле как третье лицо без самостоятельных требований.
Приложения:
1. Документы о заключении и текущем состоянии брака.
2. Договор приобретения квартиры и актуальные сведения ЕГРН.
3. Кредитный договор, документы об ипотеке и справка банка об остатке долга.
4. Доказательства оплаты квартиры общими средствами и перечисления кредитных средств.
5. Доказательства спора об общем режиме квартиры и предпринятого урегулирования.
6. Документ о стоимости квартиры и подписанный расчёт цены иска.
7. Документ об уплате госпошлины и её расчёт.
8. Подтверждения направления участникам копий иска и приложений, которых у них нет.
Дата: [Дата обращения]
Подпись: [Подпись заявителя] / [ФИО заявителя]
Что меняется, если использовался материнский капитал
Если материнский капитал направляли на покупку квартиры или погашение ипотеки, раздел нельзя рассматривать только как спор между мужем и женой. Необходимо отдельно учитывать права детей.
Использование средств материнского капитала связано с обязанностью оформить жильё с учётом прав членов семьи. Соответствующие правила установлены ст. 10 закона № 256-ФЗ.
Перед соглашением о разделе, продажей квартиры или обращением в суд проверьте:
- документы, подтверждающие использование материнского капитала;
- обязательство об оформлении жилья;
- сведения ЕГРН о долях детей.
При этом само наличие ребёнка не означает, что вся квартира автоматически перейдёт родителю, с которым он останется жить.
Для отступления от равенства долей супругов необходимы предусмотренные законом основания. Правила об этом содержатся в ст. 39 СК РФ.
Как учесть личный первоначальный взнос
Если первоначальный взнос полностью или частично внёс один супруг, нужно выяснить, откуда были получены деньги.
Например, для взноса могли использоваться:
- средства от продажи личной квартиры;
- деньги, полученные в подарок;
- наследство;
- другие личные средства.
Такие обстоятельства могут повлиять на расчёты при разделе. Однако недостаточно просто сообщить, что деньги были личными: их происхождение и использование необходимо подтвердить.
В зависимости от ситуации пригодятся договор продажи имущества, документы о дарении, банковские выписки и другие документы, позволяющие проследить движение денег.
Важно отличать подтверждённые личные вложения от самого факта платежа. Нельзя автоматически считать, что любой платёж одного супруга даёт ему дополнительную долю в квартире.
Если после разъезда ипотеку платил один супруг
Платежи после прекращения совместной жизни могут иметь значение для расчётов между супругами, но сами по себе не определяют окончательный результат раздела.
Чтобы подтвердить такие выплаты, сохраняйте банковские выписки с датами платежей, а также документы, свидетельствующие о прекращении общего хозяйства.
При рассмотрении вопроса о таких платежах учитываются конкретные обстоятельства. Поэтому важно подтвердить не только суммы и даты перечислений, но и обстоятельства, при которых один супруг продолжал погашать ипотеку.
Что делать дальше
Правовая база
Основные нормы, на которые опирается статья. Условия их применения и необходимые оговорки приведены в соответствующих разделах.
- Статья 34 СК РФ
- Статья 38 СК РФ — раздел общего имущества супругов и нотариальное удостоверение соглашения о разделе.
- Статья 39 СК РФ — определение долей супругов и распределение общих долгов при разделе имущества.
- Статья 391 ГК РФ — необходимость согласия кредитора на перевод долга.
- Статья 37 закона № 102-ФЗ — условия отчуждения недвижимости, находящейся в ипотеке.
- Статья 10 закона № 256-ФЗ — оформление жилья с учётом прав членов семьи при использовании материнского капитала.