Как составить соглашение о разделе ипотечной квартиры
Супруги могут договориться, кому останется ипотечная квартира, какие доли будут принадлежать каждому и получит ли один из них компенсацию. Для этого нужно составить соглашение о разделе имущества и удостоверить его у нотариуса. Нотариальная форма обязательна по п. 2 ст. 38 СК РФ.
Поэтому сначала определите, чего хотите добиться:
- Закрепить доли в квартире. Например, оформить каждому по половине, не меняя кредит.
- Передать квартиру одному супругу. Второй может получить денежную компенсацию, но его обязательства перед банком нужно проверить отдельно.
- Вывести одного супруга из числа заемщиков. Для этого потребуется согласие банка и изменение кредитного договора.
- Продать квартиру и погасить ипотеку. Схему продажи придется согласовать с банком, а оставшиеся деньги супруги смогут разделить между собой.
От выбранного варианта зависит содержание соглашения и то, какие вопросы нужно заранее решить с банком.
Общие варианты соглашения, передачи квартиры одному супругу и продажи с учётом кредита разобраны в отдельной статье «Как разделить ипотечную квартиру между супругами».
Когда для раздела квартиры нужно согласие банка
Не всякое изменение прав на ипотечную квартиру требует отдельного согласия банка. Важно различать раздел собственности и изменение кредитных обязательств.
| Что хотят сделать супруги | Нужно ли согласование с банком | Что изменится |
|---|---|---|
| Определить доли в квартире | Отдельное согласие на само определение долей не требуется | Доли супругов будут определены, но ипотека сохранится |
| Передать квартиру одному супругу | Нужно проверить ипотечный договор и требования банка | Меняются права собственности на квартиру |
| Исключить одного супруга из числа созаемщиков | Да, необходимо решение банка | Потребуется изменение кредитного договора |
| Перевести ипотечный долг на одного супруга | Да, требуется согласие кредитора | Меняются обязательства по кредиту |
| Договориться, кто фактически платит ипотеку | Сама договоренность супругов недостаточна для изменения кредита | Между супругами распределяются платежи, но обязательства перед банком не меняются |
Например, супруги могут договориться, что квартира принадлежит им в определенных долях, а ипотеку по-прежнему выплачивают оба. Или решить, что фактически все платежи вносит один супруг. Во втором случае их договоренность не означает, что банк перестанет требовать исполнения обязательств от другого заемщика.
Как оформить разные варианты раздела
Если нужно только определить доли
Супруги могут заключить нотариальное соглашение и определить, какая часть квартиры будет принадлежать каждому. Например, установить равные доли — по 1/2 — или договориться, что одному принадлежит 2/3 квартиры, а другому 1/3.
При таком разделе ипотека продолжает действовать. Банк остается залогодержателем, то есть квартира по-прежнему служит обеспечением кредита. Состав заемщиков также автоматически не меняется.
Если квартира должна остаться одному супругу
Супруги могут договориться, что квартира полностью переходит одному из них, а второй получает денежную компенсацию за свою долю.
В соглашении нужно определить, кому достается недвижимость, какую компенсацию выплачивает другой супруг и как будет оформлено право собственности.
До подписания следует проверить ипотечный договор и требования банка к изменению прав на заложенную квартиру.
Отдельно нужно решить вопрос с кредитом. Если супруг, которому больше не принадлежит квартира, остается созаемщиком, перед банком его обязательства сохраняются. Даже если супруги договорились, что ипотеку будет полностью выплачивать новый собственник, банк продолжит учитывать условия кредитного договора.
Если нужно исключить одного супруга из кредита
Передать квартиру одному человеку и освободить второго от ипотечного долга — не одно и то же.
Для изменения обязательств перед банком недостаточно включить в соглашение фразу:
Такое условие регулирует отношения между супругами, но само по себе не меняет кредитный договор.
Перевод долга требует согласия кредитора (ст. 391 ГК РФ). Поэтому, чтобы один супруг перестал отвечать перед банком, необходимо получить отдельное решение банка и оформить соответствующие изменения кредитного договора.
Пока этого не произошло, нельзя считать, что второй супруг освобожден от обязательств перед кредитором.
Если супруги решили продать квартиру
Когда ни один из супругов не хочет или не может оставить ипотечную квартиру себе, можно договориться о продаже.
В таком случае действия будут последовательными:
- Согласовать с банком допустимую схему продажи заложенной квартиры.
- Погасить ипотечный кредит по согласованной схеме.
- Определить, как супруги разделят оставшиеся после погашения кредита деньги.
Банк участвует в этой процедуре как залогодержатель. Поэтому одной договоренности между супругами для продажи недостаточно: условия сделки и погашения кредита нужно согласовать отдельно.
Какие документы и сведения подготовить для нотариуса
Для составления соглашения понадобятся сведения о квартире, кредитном договоре, текущей задолженности и правах членов семьи.
Данные о квартире из ЕГРН
Начните с выписки из Единого государственного реестра недвижимости — ЕГРН. По ней нужно проверить:
- кто зарегистрирован собственником квартиры;
- какая форма собственности указана и определены ли доли;
- кто является залогодержателем;
- как зарегистрирована ипотека.
Эти сведения помогут правильно описать недвижимость в соглашении и определить, какие права на нее уже оформлены.
Если собственником записан только один супруг, сначала проверьте общий или личный режим имущества. Дату и основание приобретения, источник денег и документы разбирает отдельная статья «Как разделить имущество, оформленное только на мужа или жену».
Кредитный договор и остаток долга
Из кредитного договора нужно выяснить, кто является заемщиком, кто указан созаемщиком, есть ли поручители и какие условия изменения договора предусмотрены.
Отдельно получите актуальные сведения об обязательствах:
- остаток основного долга;
- текущие обязательства по кредиту;
- график платежей.
Эти данные особенно важны, если супруги рассчитывают компенсацию или сравнивают, кому выгоднее оставить квартиру с учетом непогашенной ипотеки.
Материнский капитал и права детей
Если при покупке квартиры использовался материнский капитал, обычная схема раздела имущества супругов может не подойти.
Перед подготовкой соглашения проверьте, какие доли принадлежат детям, как оформлены их права и не ухудшит ли выбранный вариант положение несовершеннолетних.
Как рассчитать компенсацию за долю в ипотечной квартире
Когда квартира переходит одному супругу, второй может получить компенсацию. Но единой формулы, по которой закон обязывает рассчитывать ее во всех случаях, нет.
Для предварительных переговоров можно использовать такой ориентир:
стоимость квартиры − остаток долга = условная чистая стоимость
Допустим, квартира стоит 10 000 000 ₽, а остаток долга по ипотеке составляет 4 000 000 ₽. Если супруги исходят из равных долей, расчет будет следующим.
Условная чистая стоимость квартиры
Стоимость квартиры за вычетом остатка ипотечного долга.
10 000 000 ₽ − 4 000 000 ₽=6 000 000 ₽
Ориентир компенсации при равных долях
Половина условной чистой стоимости при допущении о равных долях.
6 000 000 ₽ ÷ 2=3 000 000 ₽
Таким образом, 3 000 000 ₽ можно использовать как предварительный ориентир компенсации при обсуждении условий раздела. Но это не означает, что именно такую сумму один супруг обязательно должен выплатить другому.
На окончательную договоренность могут влиять:
- Личные деньги одного супруга. Нужно учитывать, использовались ли при покупке средства, которые супруг считает личными.
- Первоначальный взнос. Имеет значение, из каких средств его внесли.
- Платежи после прекращения совместного проживания. Супруги могут учитывать, кто продолжал погашать ипотеку.
- Материнский капитал. Его использование влияет на условия раздела.
- Доли детей. Права детей нужно учитывать отдельно от долей супругов.
- Другие согласованные условия. Стороны могут учитывать дополнительные обстоятельства при определении компенсации.
Поэтому расчет через стоимость квартиры и остаток долга помогает начать переговоры, но не заменяет согласования конкретной суммы и условий ее выплаты.
Какие условия включить в соглашение
В соглашении нужно описать не только то, кому достанется квартира, но и как супруги исполнят договоренность. Особенно важно разграничить распределение расходов между супругами и обязательства перед банком.
При подготовке проекта предусмотрите семь групп условий.
-
Сведения о сторонах. Укажите ФИО супругов, паспортные данные, адреса и сведения о браке.
-
Описание квартиры. Запишите адрес, площадь, кадастровый номер и сведения о регистрации права собственности. Эти данные должны соответствовать сведениям ЕГРН.
-
Сведения об ипотеке. Укажите банк, номер и дату кредитного договора, наличие залога. Если размер задолженности используется при расчете компенсации или других условиях раздела, его также нужно отразить.
-
Результат раздела. Определите доли супругов либо укажите, кому переходит квартира целиком. Зафиксируйте, предусмотрена ли компенсация. Из формулировок должно однозначно следовать, какие права получает каждый супруг.
-
Порядок оплаты ипотеки и связанных расходов. Определите, кто фактически вносит кредитные платежи, оплачивает страхование и несет дополнительные расходы. Отдельно отразите, кто остается заемщиком перед банком и изменялся ли кредитный договор. Договоренность супругов о платежах не должна создавать впечатление, что она сама по себе освобождает кого-либо от обязательств перед кредитором.
-
Условия компенсации. Если предусмотрена денежная выплата, укажите ее сумму, срок, способ передачи денег и порядок подтверждения оплаты.
-
Действия после нотариального удостоверения. Определите, какие действия стороны должны выполнить после подписания соглашения и как будет оформлен результат раздела в ЕГРН.
Эти условия нужно согласовать между собой. Например, если квартира переходит одному супругу, а второй должен получить компенсацию, из текста должно быть понятно не только кто станет собственником, но и когда и каким способом будет выплачена согласованная сумма.
При этом внутренний порядок ипотечных платежей не заменяет изменения кредитного договора. Если стороны хотят изменить состав заемщиков, необходимо отдельно решить этот вопрос с банком.
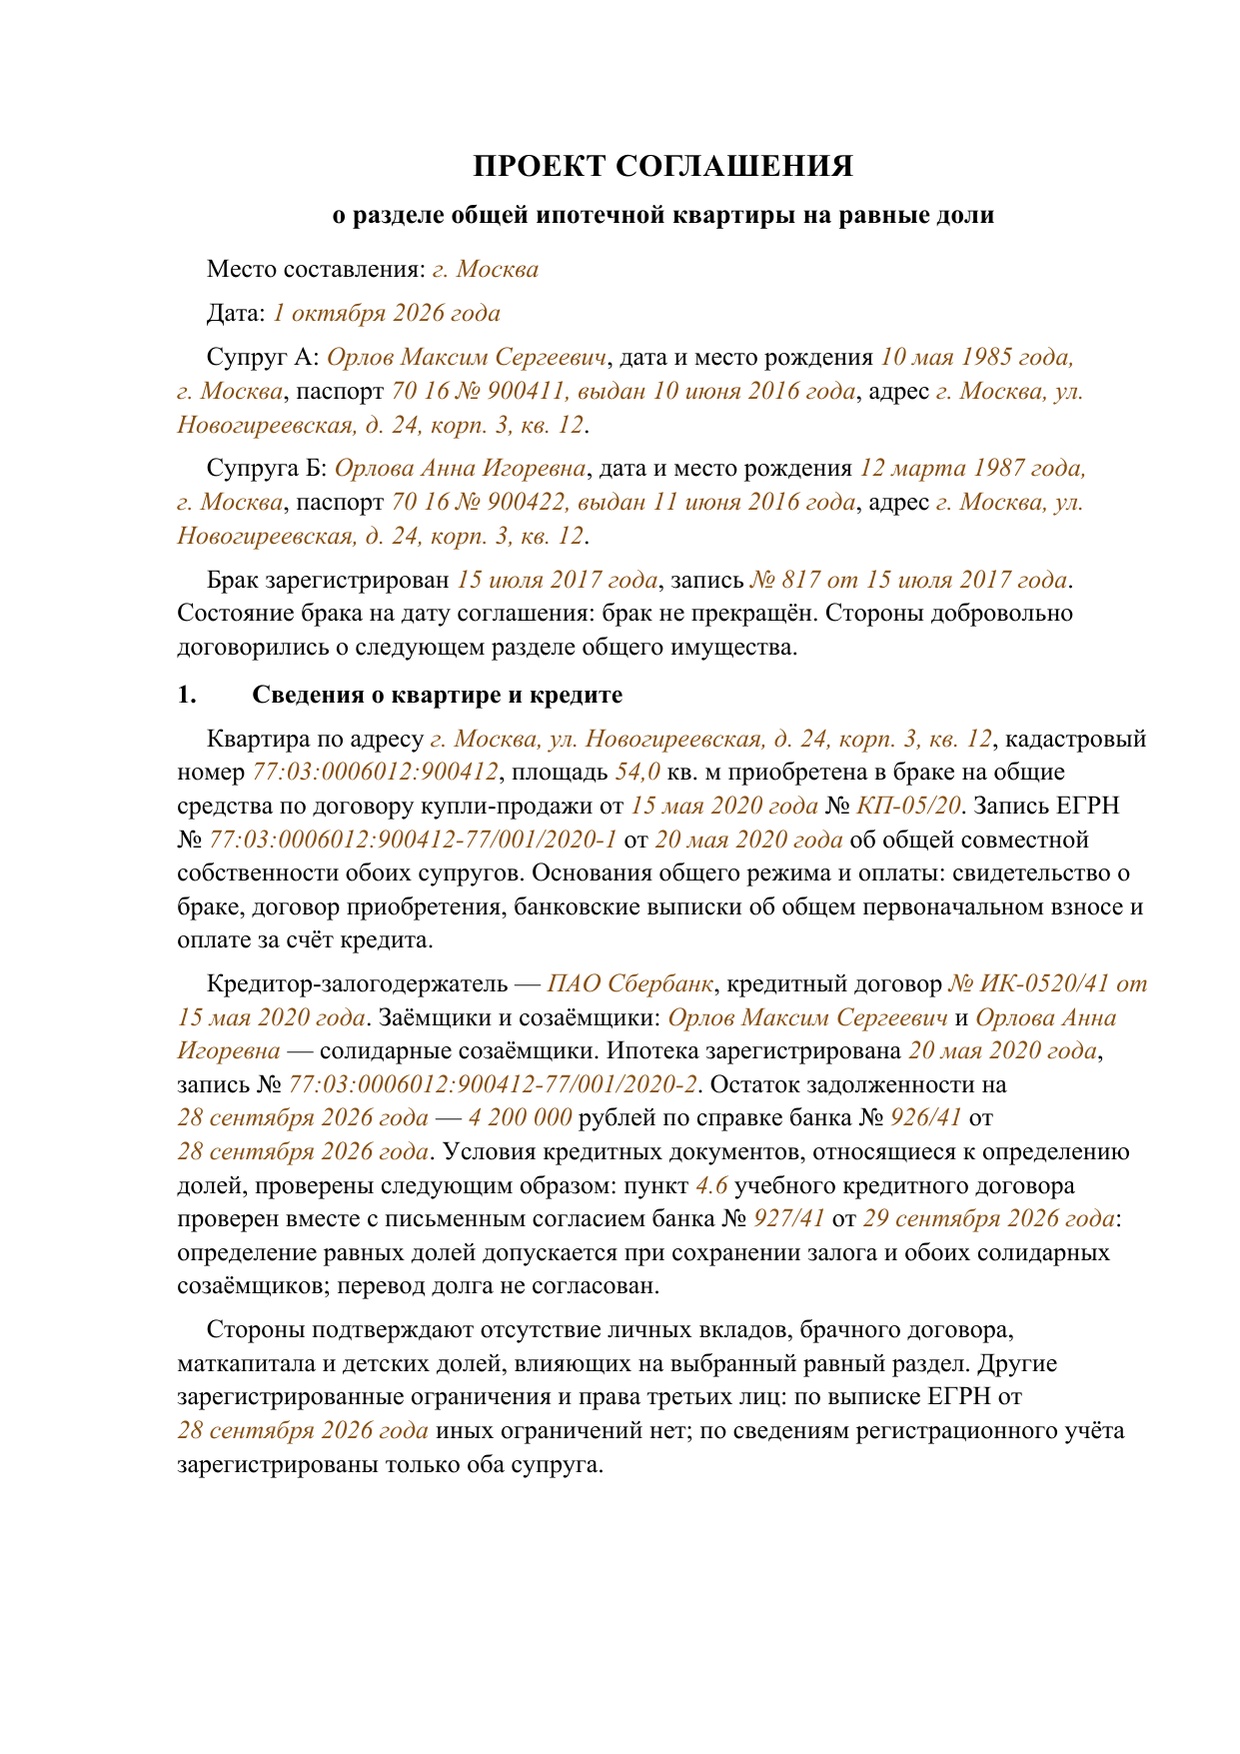
Бланк для заполнения
ПРОЕКТ СОГЛАШЕНИЯ
о разделе общей ипотечной квартиры на равные доли
Место составления: [Город]
Дата: [Дата соглашения]
Супруг А: [ФИО супруга А], дата и место рождения [Дата и место рождения А], паспорт [Паспорт А], адрес [Адрес А].
Супруг Б: [ФИО супруга Б], дата и место рождения [Дата и место рождения Б], паспорт [Паспорт Б], адрес [Адрес Б].
Брак зарегистрирован [Дата брака], запись [Реквизиты записи о браке]. Состояние брака на дату соглашения: [Сведения о действующем или прекращённом браке]. Стороны добровольно договорились о следующем разделе общего имущества.
1. Сведения о квартире и кредите
Квартира по адресу [Адрес квартиры], кадастровый номер [Кадастровый номер], площадь [Площадь] кв. м приобретена в браке на общие средства по [Реквизиты договора приобретения]. Запись ЕГРН [Сведения о зарегистрированном праве]. Основания общего режима и оплаты: [Подтверждающие документы].
Кредитор-залогодержатель — [Наименование банка], кредитный договор [Номер и дата кредитного договора]. Заёмщики и созаёмщики: [Состав заёмщиков]. Ипотека зарегистрирована [Реквизиты записи об ипотеке]. Остаток задолженности на [Дата сведений банка] — [Остаток задолженности] рублей по [Документ банка]. Условия кредитных документов, относящиеся к определению долей, проверены следующим образом: [Проверенные условия и документы].
Стороны подтверждают отсутствие личных вкладов, брачного договора, маткапитала и детских долей, влияющих на выбранный равный раздел. Другие зарегистрированные ограничения и права третьих лиц: [Сведения и подтверждения об ограничениях и правах].
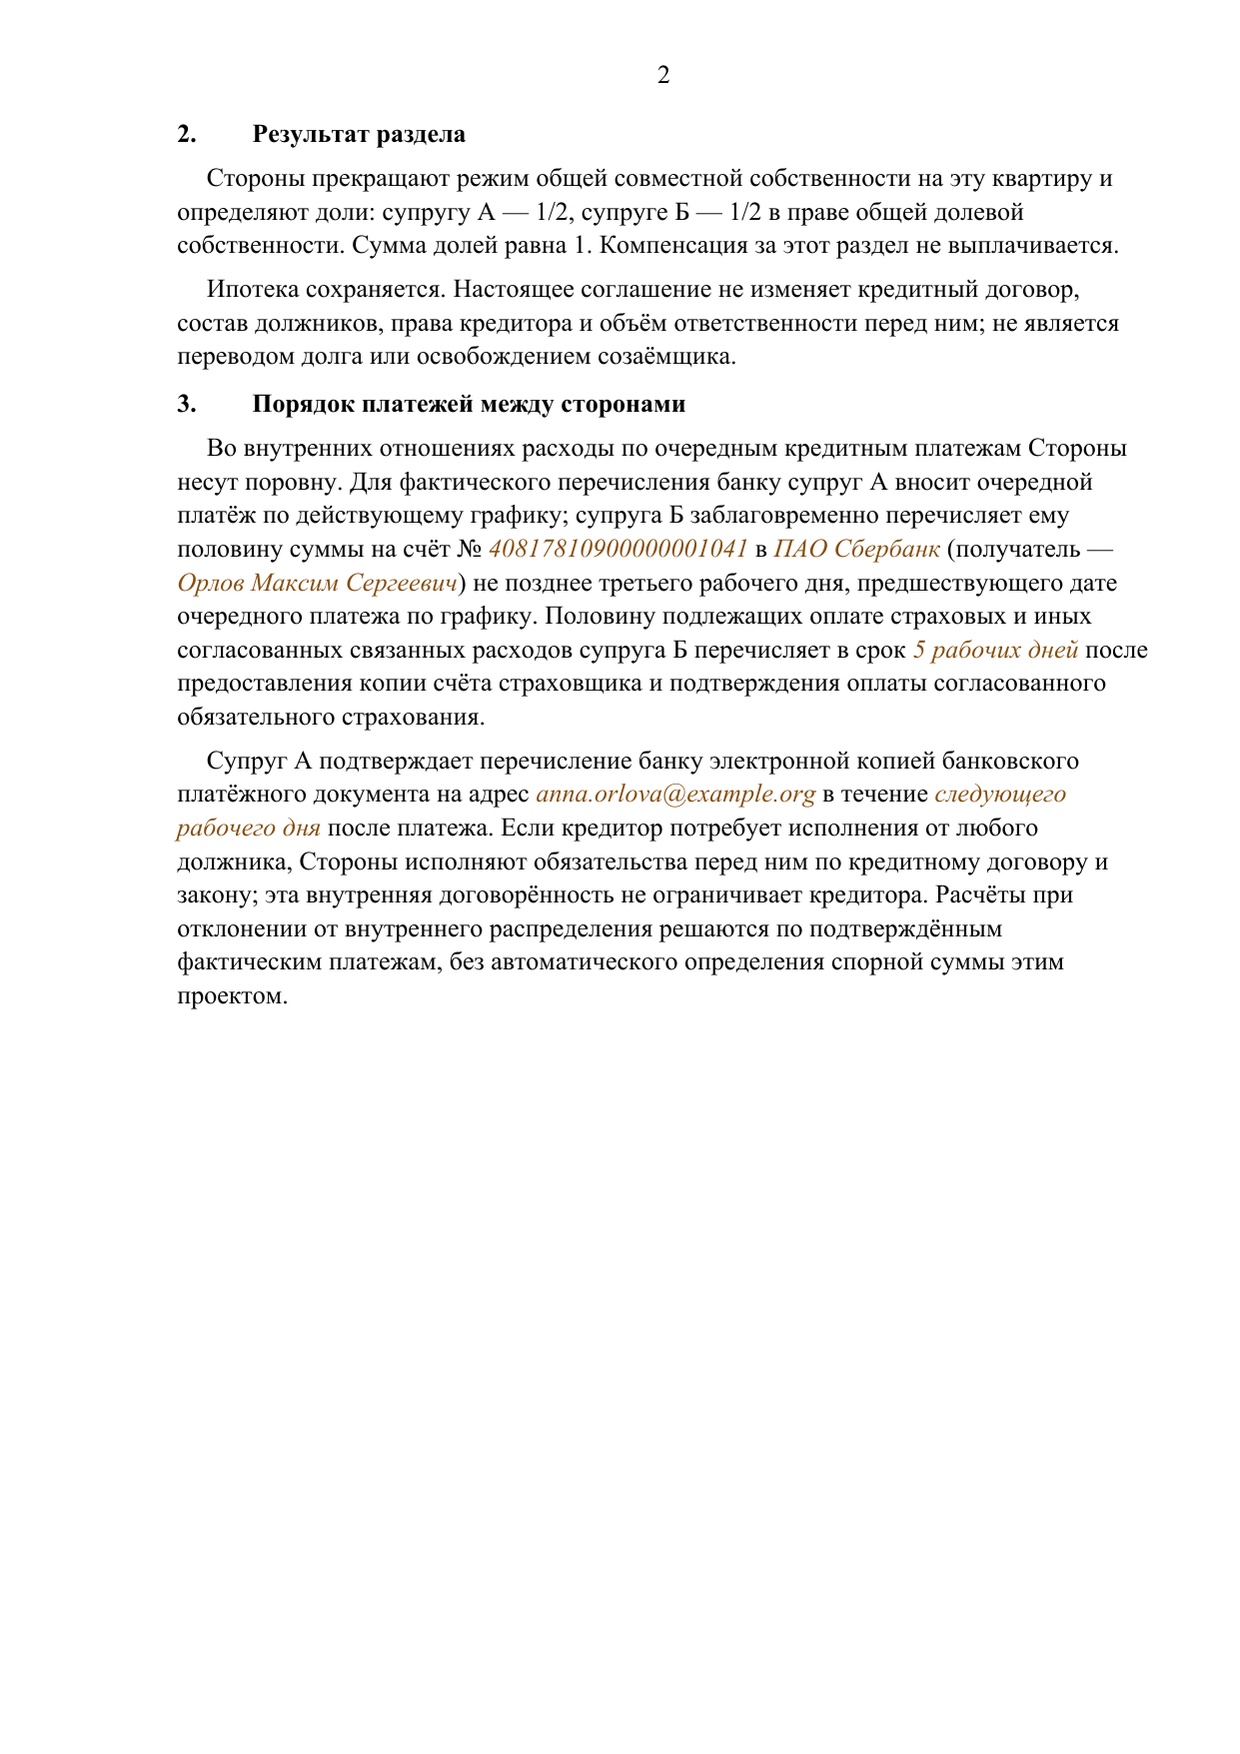
2. Результат раздела
Стороны прекращают режим общей совместной собственности на эту квартиру и определяют доли: супругу А — 1/2, супругу Б — 1/2 в праве общей долевой собственности. Сумма долей равна 1. Компенсация за этот раздел не выплачивается.
Ипотека сохраняется. Настоящее соглашение не изменяет кредитный договор, состав должников, права кредитора и объём ответственности перед ним; не является переводом долга или освобождением созаёмщика.
3. Порядок платежей между сторонами
Во внутренних отношениях расходы по очередным кредитным платежам Стороны несут поровну. Для фактического перечисления банку супруг А вносит очередной платёж по действующему графику; супруг Б заблаговременно перечисляет ему половину суммы на счёт [Реквизиты счёта для внутреннего расчёта] не позднее [Срок перечисления перед датой банковского платежа]. Половину подлежащих оплате страховых и иных согласованных связанных расходов супруг Б перечисляет в срок [Срок оплаты согласованных расходов] после предоставления [Подтверждающие документы расходов].
Супруг А подтверждает перечисление банку [Способ и срок передачи подтверждения]. Если кредитор потребует исполнения от любого должника, Стороны исполняют обязательства перед ним по кредитному договору и закону; эта внутренняя договорённость не ограничивает кредитора. Расчёты при отклонении от внутреннего распределения решаются по подтверждённым фактическим платежам, без автоматического определения спорной суммы этим проектом.
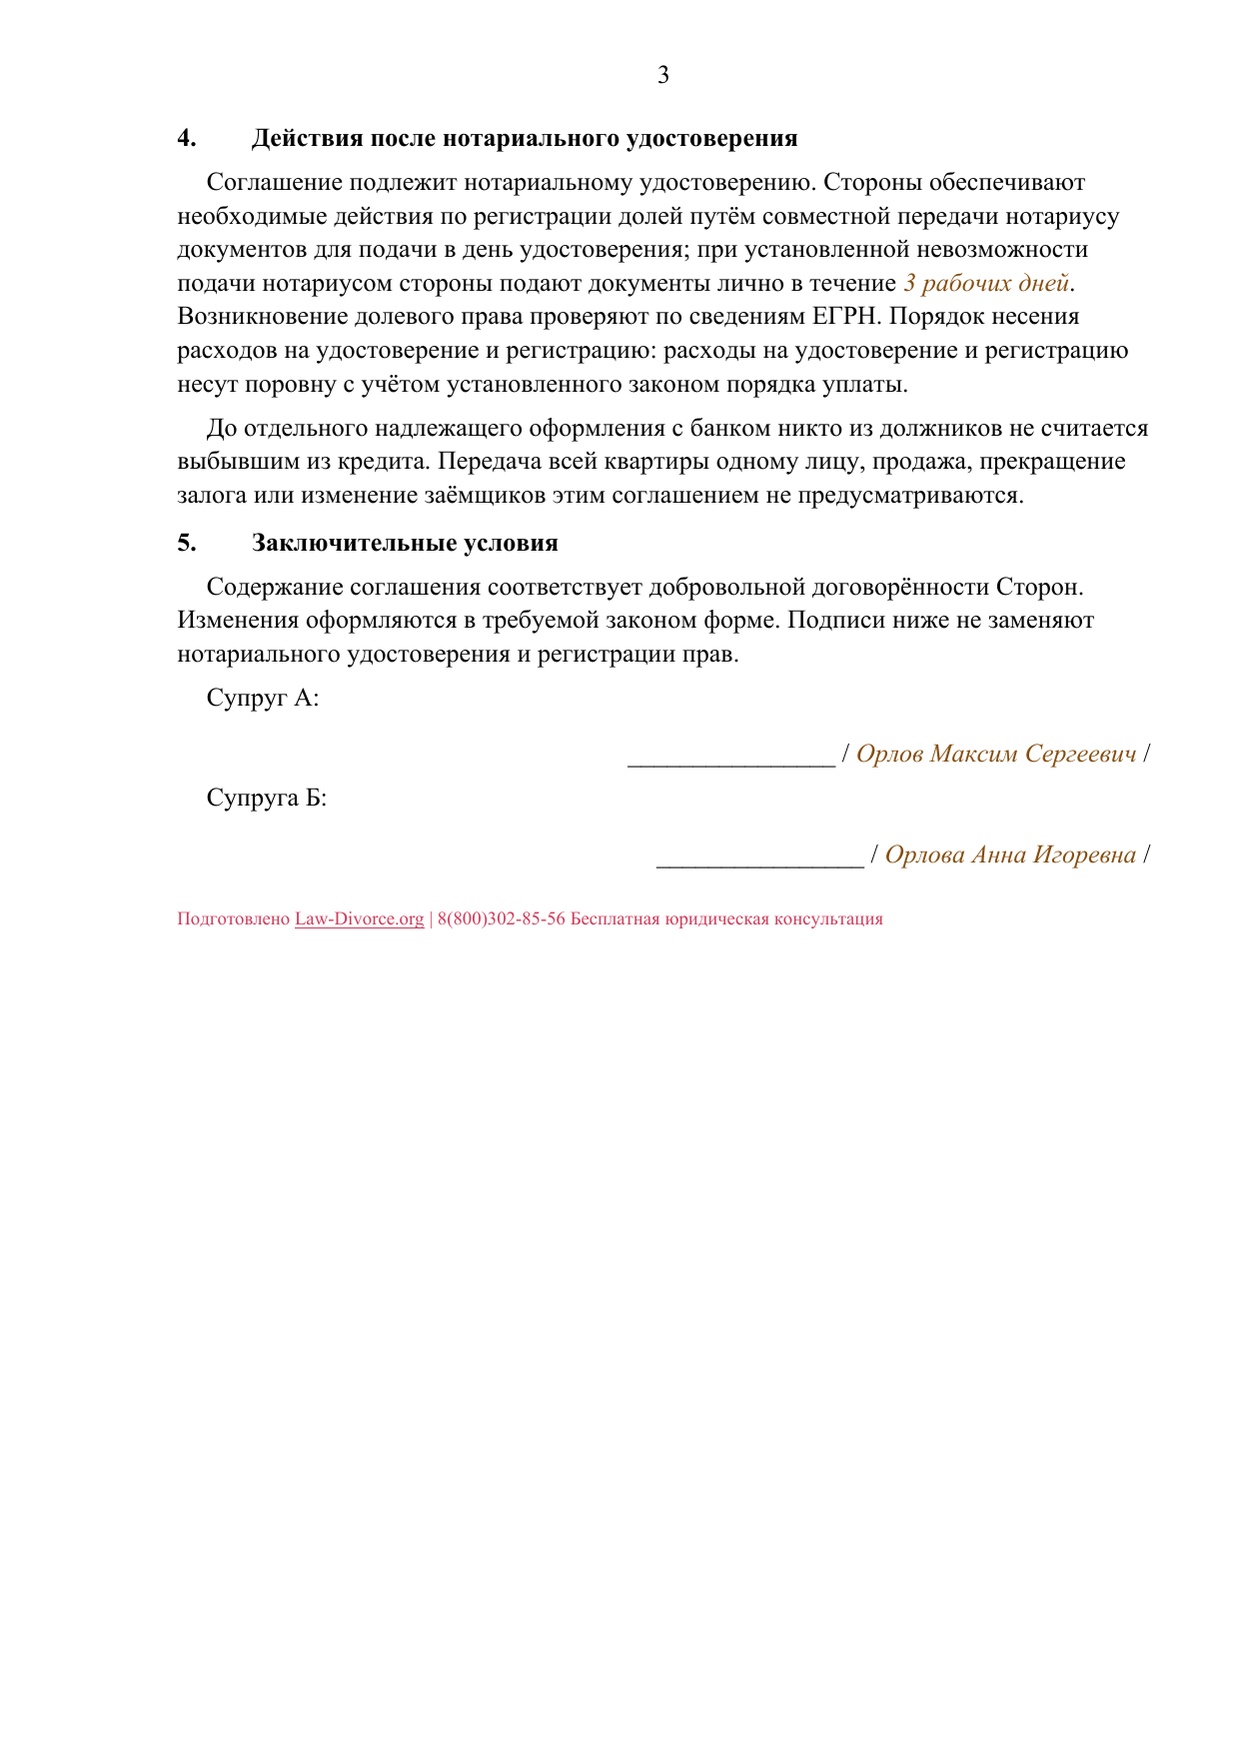
4. Действия после нотариального удостоверения
Соглашение подлежит нотариальному удостоверению. Стороны обеспечивают необходимые действия по регистрации долей [Согласованные действия и сроки]. Возникновение долевого права проверяют по сведениям ЕГРН. Порядок несения расходов на удостоверение и регистрацию: [Согласованное распределение расходов].
До отдельного надлежащего оформления с банком никто из должников не считается выбывшим из кредита. Передача всей квартиры одному лицу, продажа, прекращение залога или изменение заёмщиков этим соглашением не предусматриваются.
5. Заключительные условия
Содержание соглашения соответствует добровольной договорённости Сторон. Изменения оформляются в требуемой законом форме. Подписи ниже не заменяют нотариального удостоверения и регистрации прав.
Супруг А: [Подпись А] / [ФИО супруга А]
Супруг Б: [Подпись Б] / [ФИО супруга Б]
Примеры условий для проекта соглашения
Ниже приведены отдельные варианты условий, которые можно использовать при обсуждении проекта с нотариусом. Это не готовый договор и не универсальный бланк. Выбирать нужно тот сценарий, который соответствует договоренности супругов, а не включать все варианты одновременно.
Общие сведения
В общей части проекта стороны подтверждают сведения о квартире, указывают данные ипотечного договора, выбирают способ раздела и определяют дальнейшие действия.
Если супруги сохраняют доли в квартире
Можно предусмотреть следующие условия:
Условия о долях
супругу А принадлежит доля [Доля супруга А];
супругу Б принадлежит доля [Доля супруга Б];
ипотека сохраняется;
порядок платежей определяется отдельно.
Размеры долей должны соответствовать договоренности супругов. При этом определение долей не меняет автоматически состав заемщиков по кредитному договору.
Если квартира переходит одному супругу
В проекте можно указать:
Условия о передаче квартиры и компенсации
квартира передается супругу А;
супруг Б получает компенсацию [Сумма компенсации];
установлен порядок выплаты;
определен порядок регистрации.
Перед оформлением нужно проверить условия ипотечного договора и требования банка к изменению прав на заложенную квартиру.
Если при этом супруги хотят изменить состав заемщиков, потребуется отдельно урегулировать кредитные обязательства с банком.
Если один супруг должен выйти из кредита
В этом случае необходимо согласовать не только условия раздела имущества между супругами, но и изменение обязательств перед банком.
Нужно предусмотреть отдельные действия, связанные с получением решения банка и внесением изменений в кредитный договор. Только после их оформления можно считать вопрос об освобождении соответствующего супруга от обязательств перед кредитором решенным.
Что проверить перед подписанием соглашения
Когда проект подготовлен, перед нотариальным удостоверением еще раз проверьте:
Особое внимание уделите разнице между будущим собственником и заемщиком. Эти роли могут не совпадать, и соглашение о разделе квартиры само по себе не устраняет такую ситуацию.
Что проверить после нотариального удостоверения
После оформления соглашения важно убедиться, что согласованный результат отражен не только в документе, но и в соответствующих регистрационных и кредитных данных.
Проверьте три обстоятельства:
- Права на квартиру. Новые права собственности отражены в ЕГРН в соответствии с оформленным разделом.
- Статус ипотеки. Залог сохраняется или прекращается в зависимости от выбранной и оформленной схемы.
- Состав заемщиков. Если супруги договорились изменить кредит, соответствующие изменения оформлены банком.
Правовая база
В статье использованы три правовых основания. Их условия и последствия приведены непосредственно в соответствующих разделах.
- Пункт 2 статьи 38 Семейного кодекса РФ — обязательное нотариальное удостоверение соглашения о разделе общего имущества супругов.
- Пункт 41 Постановления Пленума Верховного Суда РФ от 27.06.2023 № 23 — отсутствие необходимости получать отдельное согласие банка на само определение долей в заложенной квартире. Это не распространяется автоматически на другие действия с заложенной недвижимостью и изменение кредитных обязательств.
- Статья 391 Гражданского кодекса РФ — необходимость согласия кредитора при переводе долга.