Как разделить долги супругов
Кредит, взятый во время брака, не делится автоматически пополам. Сначала нужно выяснить, был ли долг общим: для чего взяли деньги и на что их потратили. Если долг действительно общий, при разделе имущества его по общему правилу распределяют пропорционально присуждённым супругам долям (п. 3 ст. 39 СК РФ). Ни дата кредита, ни имя заёмщика сами по себе не определяют, кто в итоге должен нести расходы.
Поэтому каждый кредит, заём или другое обязательство стоит проверить отдельно: кто отвечает перед кредитором, общий долг или личный, сколько уже выплачено, из каких средств и какого результата вы хотите добиться.
Что именно вы хотите разделить
От цели зависит, к кому обращаться и какие документы готовить.
| Ваша цель | Что делать | Какого результата можно добиться |
|---|---|---|
| Распределить расходы между супругами | Договориться между собой, а при споре обратиться в суд | Определить, кто и в какой части несёт расходы во взаимоотношениях супругов |
| Изменить заёмщика или вывести созаёмщика из договора | Обратиться к банку или другому кредитору | При согласии кредитора — оформить изменение обязательства |
| Вернуть часть уже выплаченных денег | Установить фактические платежи, источник средств и доли; при споре определить судебное требование | Выяснить, есть ли право на компенсацию и как рассчитать её размер |
| Разделить купленное в кредит имущество и учесть долг | При согласии заключить нотариально удостоверенное соглашение о разделе общего имущества супругов или бывших супругов (п. 2 ст. 38 СК РФ); при споре определить требования для суда | Решить вопрос об имуществе и внутренней долговой нагрузке с учётом обстоятельств конкретного обязательства |
Например, если вы хотите освободить одного из созаёмщиков от требований банка, одной договорённости с бывшим супругом недостаточно. А если спор касается только распределения расходов между вами, менять кредитный договор может и не потребоваться.
Кто отвечает перед кредитором, а кто несёт расходы в семье
У одного долга могут быть два разных ответа: перед кем человек обязан платить по договору и кто в итоге должен нести эти расходы между супругами.
| Вопрос | От чего зависит ответ |
|---|---|
| Кто должен банку или другому кредитору | От кредитного договора, договора займа, поручительства и других оснований возникновения обязательства |
| Как расходы распределяются между супругами | От семейного законодательства, брачного договора, договорённости супругов или судебного решения |
Предположим, кредит оформлен на мужа, а деньги потрачены на общую квартиру. Если связь расходов с покупкой подтверждается документами, долг может считаться общим между супругами. Но жена от этого не становится автоматически заёмщиком банка.
Если же оба подписали кредит как солидарные созаёмщики, банк вправе требовать исполнения от обоих вместе или от любого по отдельности, в том числе полностью. Пока обязательство не исполнено в полном объёме, солидарные должники остаются обязанными (ст. 323 ГК РФ). Развод и условие между супругами «после развода платит только муж» сами по себе не освобождают жену от требований банка.
Поэтому фраза «кредит после развода платит только один супруг» может означать либо внутреннее распределение расходов, либо действительное изменение договора с освобождением второго должника кредитором. Эти результаты нельзя путать.
Как проверить каждый долг
Если у супругов несколько кредитов, не объединяйте их под формулой «всё пополам». Для каждого обязательства составьте отдельную карточку: она поможет определить и правовой статус, и следующий шаг.
| Что проверить | Что записать |
|---|---|
| Кредитор | Банк, МФО, физическое лицо или другой кредитор |
| Кто подписал договор | Один супруг, оба как созаёмщики или один как заёмщик, а другой как поручитель |
| Когда возник долг | До брака, во время совместной семейной жизни или после фактического прекращения семейных отношений |
| Для чего брали деньги по документам | Квартира, автомобиль, потребительские цели, бизнес и другое |
| Куда деньги ушли фактически | Конкретная покупка, ремонт, лечение, личные расходы и другое |
| Кто получил выгоду | Семья, общее имущество, один супруг или его бизнес |
| Чем подтверждается расходование | Выписки, договоры, чеки, платёжные поручения и другие доказательства |
| Кто и когда платил | Даты и суммы фактических платежей |
| Из каких средств платили | Во время общего хозяйства или после его прекращения; из общих или личных средств |
| Что осталось выплатить | Актуальный остаток задолженности по документу кредитора |
| Есть ли обеспечение | Ипотека, залог автомобиля или другое обеспечение |
| Какого результата хотите | Распределить расходы, получить компенсацию, изменить должников, разделить имущество |
Затем кратко сформулируйте вывод по четырём позициям:
- Внешний должник: к кому кредитор вправе предъявить требование по договору или закону.
- Статус между супругами: общий, личный или пока спорный долг.
- Чего не хватает: какой факт или документ мешает сделать уверенный вывод.
- Следующий шаг: договориться, обратиться к кредитору или подготовить конкретное судебное требование.
Необязательно сразу относить спорный долг к общим или личным. Карточка полезна и тогда, когда вы пока знаете только, какие обстоятельства предстоит подтвердить.
Когда кредит одного супруга считается общим
Сам по себе брак не делает человека должником по обязательствам мужа или жены. По личному долгу одного супруга взыскание по общему правилу обращается на его имущество. Если этого имущества недостаточно, кредитор вправе требовать выдела доли супруга-должника из общего имущества и обратить взыскание на неё. Однако это не превращает личное обязательство в общее (п. 1 ст. 45 СК РФ).
Другое положение возникает, когда обязательство является общим либо суд установил, что всё полученное одним супругом по его обязательству использовано на нужды семьи (ст. 45 СК РФ). Если заём или другую долговую сделку оформил один супруг, в обычном споре семейное назначение долга доказывает тот, кто просит считать его общим (п. 5 Обзора судебной практики ВС РФ № 1 (2016)).
Значение имеет не только подпись в договоре, но и то, зачем возник долг и куда действительно направили средства. Несколько ситуаций показывают разницу.
Один супруг взял кредит на общую квартиру
Если после получения кредита деньги перечислили продавцу квартиры, купленной для семьи, путь средств можно подтвердить договором покупки и банковскими документами. Такая связь даёт основание ставить вопрос об общем характере долга между супругами — при условии, что она доказана.
Кредит получили наличными
Выдача наличных во время брака ещё не показывает, на что их потратили. Придётся устанавливать назначение расходов. Объяснение «всё ушло на семью» без подтверждений гораздо слабее договоров, чеков, выписок и других документов, позволяющих проследить деньги.
Второй супруг знал о кредите
Одного знания тоже недостаточно. Верховный Суд указывал: презумпция согласия супруга на распоряжение общим имуществом не означает, что он считается согласившимся на возникновение долгов другого супруга перед третьими лицами. Проверять нужно фактическое использование денег, а не только осведомлённость о кредите.
Какие документы помогут доказать назначение денег
Подбирайте доказательства под обстоятельство, которое нужно подтвердить. Важно связать получение денег с конкретным расходом, а не просто показать, что семья в это время несла траты.
| Что нужно доказать | Подходящие документы |
|---|---|
| Кредит пошёл на покупку общей квартиры | Кредитный договор, выписка банка, перевод продавцу, договор купли-продажи |
| Деньги потратили на ремонт общего жилья | Выписка, договор с подрядчиком, счета, чеки за материалы |
| Оплачивали лечение члена семьи | Договор с клиникой, счёт, платёжный документ |
| Оплачивали обучение ребёнка | Договор с образовательной организацией, подтверждение платежа |
| На кредит купили семейный автомобиль | Договор покупки, платёжные и регистрационные документы |
| К моменту возникновения долга семейные отношения фактически прекратились | Документы о раздельном проживании, договор аренды другого жилья, переписка и другие допустимые доказательства в совокупности |
| Деньги ушли на личные расходы одного супруга | Движение средств, договоры и документы о соответствующих покупках или услугах |
Чем яснее виден путь средств от получения кредита до покупки или услуги, тем меньше в оценке долга остаётся предположений.
Что если супруги перестали жить вместе до развода
Дата расторжения брака и фактическое прекращение семейных отношений могут не совпадать. Если кредит появился в этот период, установите отдельно:
- когда супруги перестали вести совместную семейную жизнь;
- когда возникло конкретное обязательство;
- на что были потрачены полученные деньги.
Формально действующий брак не доказывает семейного назначения нового кредита. Верховный Суд рассматривал в практике по банкротству случай, когда супруги оставались зарегистрированными в браке, но давно прекратили семейные отношения. Самого факта брака оказалось недостаточно, чтобы признать позднее полученные деньги использованными на семью (п. 44 Обзора судебной практики по делам о банкротстве граждан).
Но и переезд одного из супругов не делает все последующие долги автоматически личными. Нужно доказать обстоятельства прекращения общей жизни и проверить назначение каждого обязательства.
Что означают разные ситуации с долгами
Сверьте свою ситуацию с общей картиной, прежде чем переходить к расчётам. Эти ориентиры не заменяют проверку договора и доказательств.
| Ситуация | Что следует учитывать |
|---|---|
| Оба супруга подписали кредит как должники | Перед кредитором каждый отвечает по договору и закону; развод сам по себе этого не меняет |
| Заёмщик один, всё полученное пошло на нужды семьи и это доказано | Есть основание рассматривать долг как общий между супругами |
| Заёмщик один, а назначение денег доказать не удалось | Нельзя возложить часть долга на второго супруга лишь по дате кредита в браке |
| Деньги потрачены исключительно на личные цели одного супруга | Оснований учитывать обязательство как семейное может не быть |
| Кредит возник после фактического прекращения семейных отношений, до развода | Нужно отдельно оценить раздельное проживание и назначение денег |
| Кредит ипотечный | Отдельно решаются вопросы о квартире, долге перед банком и залоге |
| Один супруг уже внёс платежи самостоятельно | Нужно оценить суммы платежей, источник средств и внутренние доли |
| У супругов есть несовершеннолетние дети | Само наличие детей не делает личное обязательство общим |
| Долг относится к бизнесу, налогу или возмещению вреда | Правила обычного потребительского кредита могут не подойти; обстоятельства требуют отдельной проверки |
Как распределить оставшийся общий долг
Сначала подтвердите, что долг общий, и установите доли супругов. Если доли равны и брачный договор или другое основание не предусматривает иного, можно взять такой ориентир для внутренних расчётов:
Оставшийся общий долг × 1/2 — доля каждого супруга.
Внутренняя доля каждого супруга при равных долях
На дату расчёта подтверждённый остаток общего долга составляет 800 000 ₽.
800 000 ₽ × 1/2=400 000 ₽
Это распределение оставшегося долга между супругами, а не два новых кредита по 400 000 ₽. Банк не обязан разделить действующее обязательство на такие части.
Можно ли получить часть денег, уже выплаченных одним супругом
Возможная компенсация — другой расчёт. Здесь нельзя смешивать первоначальную сумму кредита, фактически произведённые платежи и остаток задолженности перед кредитором: это три самостоятельные величины.
Предварительная доля второго супруга при равных внутренних долях
После фактического прекращения семейных отношений один супруг из собственных средств выплатил 200 000 ₽ по общему долгу.
200 000 ₽ × 1/2=100 000 ₽
Этот пример не связан с остатком 800 000 ₽ из примера А. Речь идёт только об уже произведённых платежах в примере Б. Складывать 100 000 ₽ с 400 000 ₽ из примера А и считать результат суммой иска нельзя: примеры независимы и показывают разные виды расчёта.
Чтобы оценить право на компенсацию даже в этом условном случае, проверьте всё существенное:
Если платежи вносились во время обычной совместной семейной жизни из общих доходов, списание со счёта одного супруга само по себе не делает весь платёж его личным расходом.
У солидарных должников может возникнуть и регрессное требование: при предусмотренных законом условиях тот, кто исполнил обязательство за остальных, вправе потребовать с другого должника сумму сверх своей доли (ст. 325 ГК РФ). Поэтому утверждение «я после развода выплатил 600 000 ₽ — бывший супруг автоматически должен мне 300 000 ₽» без проверки обстоятельств неверно.
Когда нужно обращаться в суд, чтобы не пропустить срок
Для требований бывших супругов о разделе общего имущества предусмотрен трёхлетний срок исковой давности (п. 7 ст. 38 СК РФ). Но отсчитывать три года автоматически от дня развода неправильно. Верховный Суд разъяснял: по требованиям о разделе общего имущества отсчёт связан с моментом, когда человек узнал или должен был узнать о нарушении своего права (Обзор судебной практики ВС РФ № 1 (2022)).
Для требований о компенсации расходов по полностью погашенному общему кредиту момент возникновения права отдельно рассматривался в деле № 3-КГ14-4. Поэтому сначала нужно определить конкретное требование, а уже затем оценивать срок.
Составьте временную линию по спорному долгу:
- когда он возник;
- когда супруги фактически перестали вести общее хозяйство;
- когда состоялся развод;
- когда, сколько и кто платил;
- когда кредит полностью погасили, если это произошло;
- когда возник спор или второй супруг отказался участвовать в расходах;
- когда, по вашему мнению, нарушили право, за защитой которого вы обращаетесь.
Одна дата развода не позволяет надёжно определить срок для любого требования, связанного с долгом.
Как оформить договорённость без суда
Способ оформления зависит от того, состоят ли супруги в браке, делят ли имущество и хотят ли они изменить договор с кредитором.
Пока супруги в браке
Брачным договором можно определить режим имущества, порядок семейных расходов, другие имущественные права и обязанности (ст. 42 СК РФ). Такой договор заключают до регистрации брака или во время брака, обязательно письменно и с нотариальным удостоверением (ст. 41 СК РФ). После развода заключить новый брачный договор нельзя.
Есть важное правило для кредиторов: супруг обязан уведомить своих кредиторов о заключении, изменении или расторжении брачного договора. Если этого не сделать, он отвечает перед кредитором независимо от условий брачного договора (ст. 46 СК РФ).
Если супруги или бывшие супруги делят общее имущество
Раздел можно оформить соглашением, которое должно быть нотариально удостоверено (п. 2 ст. 38 СК РФ). Это соглашение предназначено для раздела общего имущества. Не стоит автоматически считать его подходящей формой для любой отдельной договорённости о платежах по долгу.
Если бывшие супруги хотят договориться только о платежах
Когда имущество не делят, но хотят распределить будущие платежи, зафиксируйте:
- к какому конкретному долгу относится договорённость;
- кто, сколько и в какие сроки платит;
- чем подтверждаются платежи;
- что происходит, если один супруг вносит платёж за другого.
Подходящую юридическую форму отдельного соглашения нужно выбирать с учётом состава конкретного обязательства до подписания. Даже оформленная договорённость между супругами сама по себе не изменяет кредитный договор.
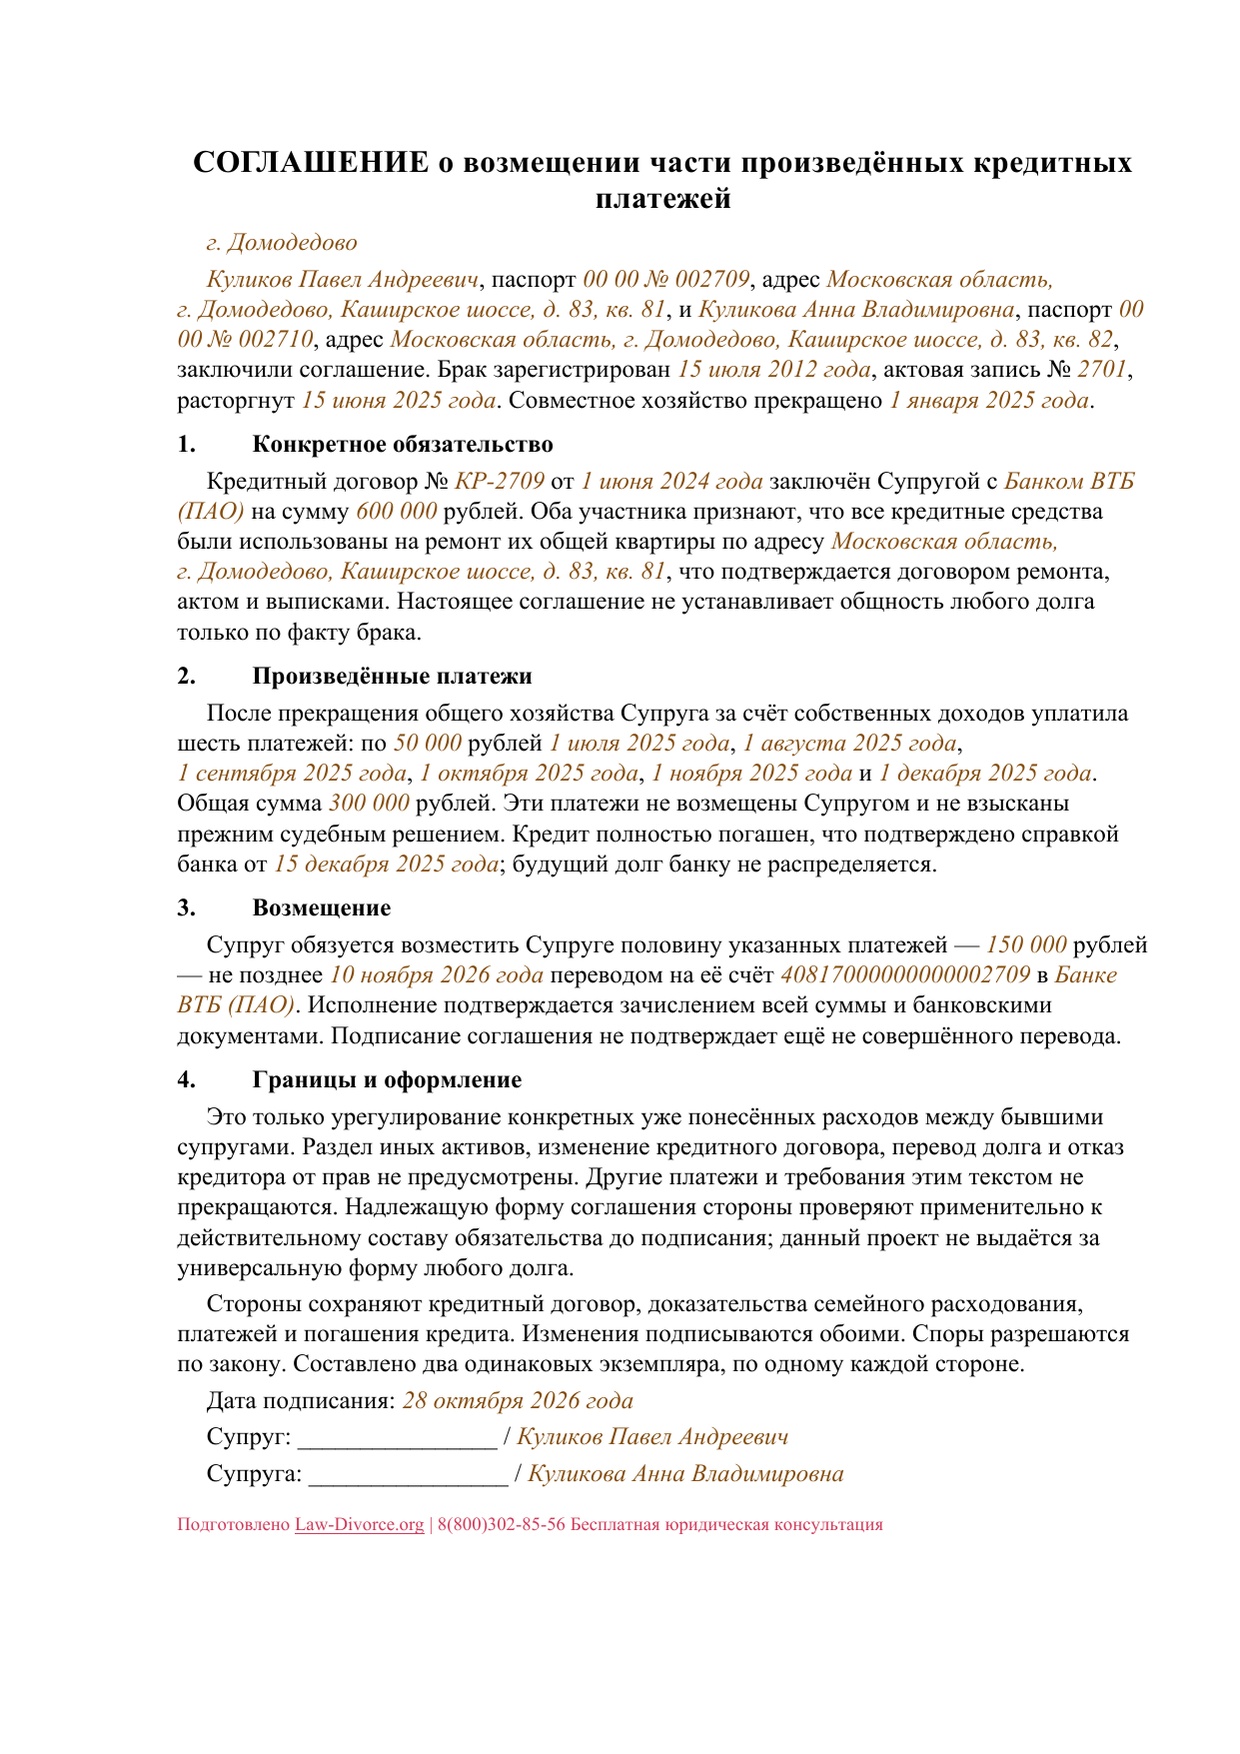
Бланк для самостоятельного заполнения
СОГЛАШЕНИЕ о возмещении части произведённых кредитных платежей
[Место подписания]
[ФИО супруга], паспорт [Серия и номер паспорта супруга], адрес [Адрес супруга], и [ФИО супруги], паспорт [Серия и номер паспорта супруги], адрес [Адрес супруги], заключили соглашение. Брак зарегистрирован [Дата регистрации брака], актовая запись № [Номер актовой записи о браке], расторгнут [Дата расторжения брака]. Совместное хозяйство прекращено [Дата прекращения общего хозяйства].
1. Конкретное обязательство
Кредитный договор № [Номер кредитного договора] от [Дата кредитного договора] заключён Супругой с [Наименование банка в творительном падеже] на сумму [Полученная сумма кредита] рублей. Оба участника признают, что все кредитные средства были использованы на ремонт их общей квартиры по адресу [Адрес супруга], что подтверждается договором ремонта, актом и выписками. Настоящее соглашение не устанавливает общность любого долга только по факту брака.
2. Произведённые платежи
После прекращения общего хозяйства Супруга за счёт собственных доходов уплатила шесть платежей: по [Сумма каждого платежа] рублей [Дата первого платежа], [Дата второго платежа], [Дата третьего платежа], [Дата четвёртого платежа], [Дата пятого платежа] и [Дата шестого платежа]. Общая сумма [Всего уплачено после разъезда] рублей. Эти платежи не возмещены Супругом и не взысканы прежним судебным решением. Кредит полностью погашен, что подтверждено справкой банка от [Дата справки о погашении]; будущий долг банку не распределяется.
3. Возмещение
Супруг обязуется возместить Супруге половину указанных платежей — [Сумма возмещения] рублей — не позднее [Срок возмещения] переводом на её счёт [Счёт для возмещения] в [Наименование банка в предложном падеже]. Исполнение подтверждается зачислением всей суммы и банковскими документами. Подписание соглашения не подтверждает ещё не совершённого перевода.
4. Границы и оформление
Это только урегулирование конкретных уже понесённых расходов между бывшими супругами. Раздел иных активов, изменение кредитного договора, перевод долга и отказ кредитора от прав не предусмотрены. Другие платежи и требования этим текстом не прекращаются. Надлежащую форму соглашения стороны проверяют применительно к действительному составу обязательства до подписания; данный проект не выдаётся за универсальную форму любого долга.
Стороны сохраняют кредитный договор, доказательства семейного расходования, платежей и погашения кредита. Изменения подписываются обоими. Споры разрешаются по закону. Составлено два одинаковых экземпляра, по одному каждой стороне.
Дата подписания: [Дата подписания]
Супруг: [Подпись супруга] / [ФИО супруга]
Супруга: [Подпись супруги] / [ФИО супруги]
Как вывести супруга из числа заёмщиков
Если нужно освободить должника именно перед банком или другим кредитором, обращайтесь к этому кредитору. Например, бывшие супруги могут хотеть оставить ипотечную квартиру и весь кредит одному из них, полностью исключив второго из числа созаёмщиков.
Нужен результат, оформленный кредитором: в документах должно быть прямо отражено, что прежний должник освобождён от обязательства. Пока этого нет, продолжает иметь значение действующий кредитный договор. Внутреннее соглашение супругов такого результата не заменяет.
Что делать, если супруги не согласны
Судебный спор может касаться разных вопросов. В зависимости от обстоятельств это признание долга общим или личным, учёт общего долга при разделе имущества, определение долей, компенсация уже понесённых расходов либо раздел имущества, купленного на кредитные деньги.
Перед подготовкой требования разберите именно спорное обязательство:
Выбор требования зависит от условий договора, назначения денег, уже произведённых платежей и желаемого результата. Универсального иска «о разделе любого кредита» нет: сперва определяют предмет спора, а затем собирают документы под него.
Узкий принятый пример: кредит на ремонт общей квартиры полностью погашен, бывшая супруга после прекращения общего хозяйства уплатила 300 000 рублей и требует 150 000 рублей. Не универсальный иск о любом долге; будущие платежи, банковский договор и прежнее решение не изменяются.
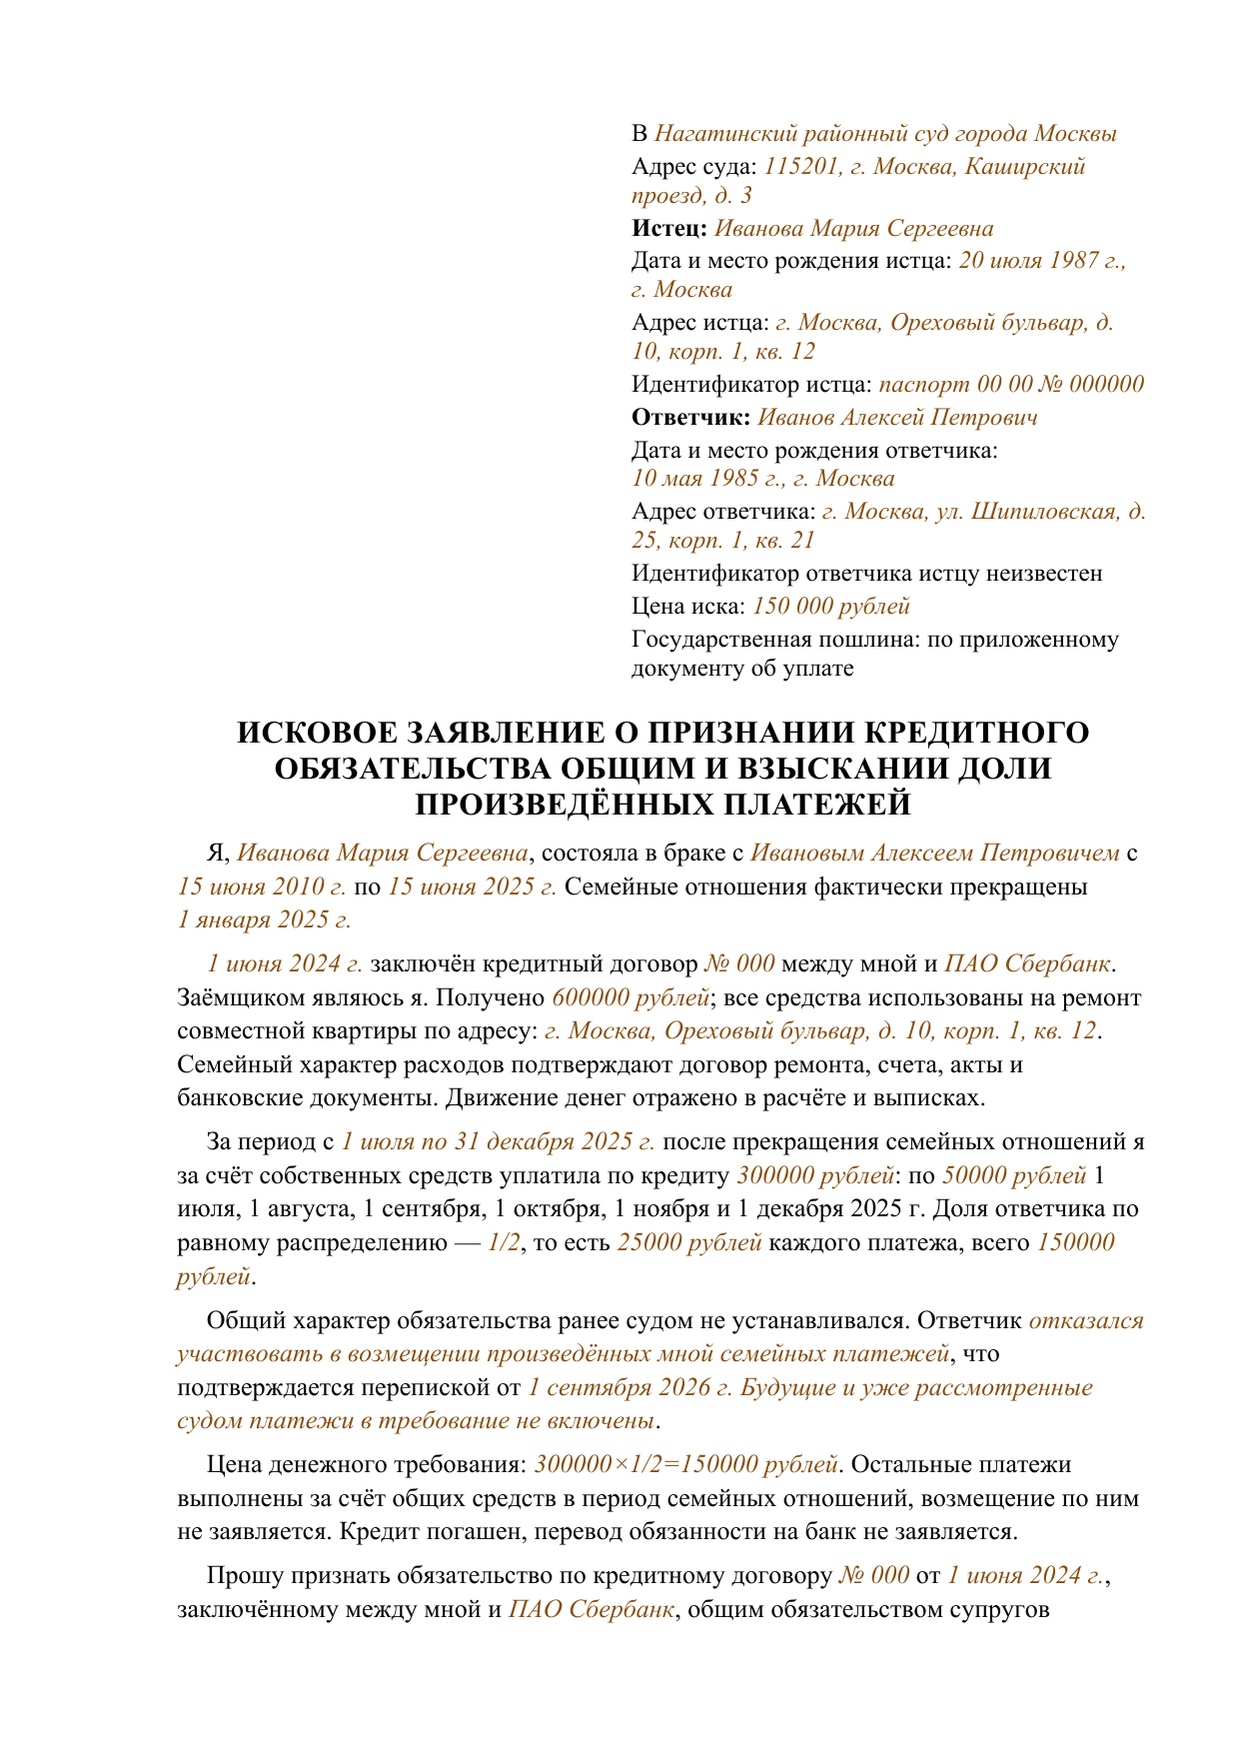
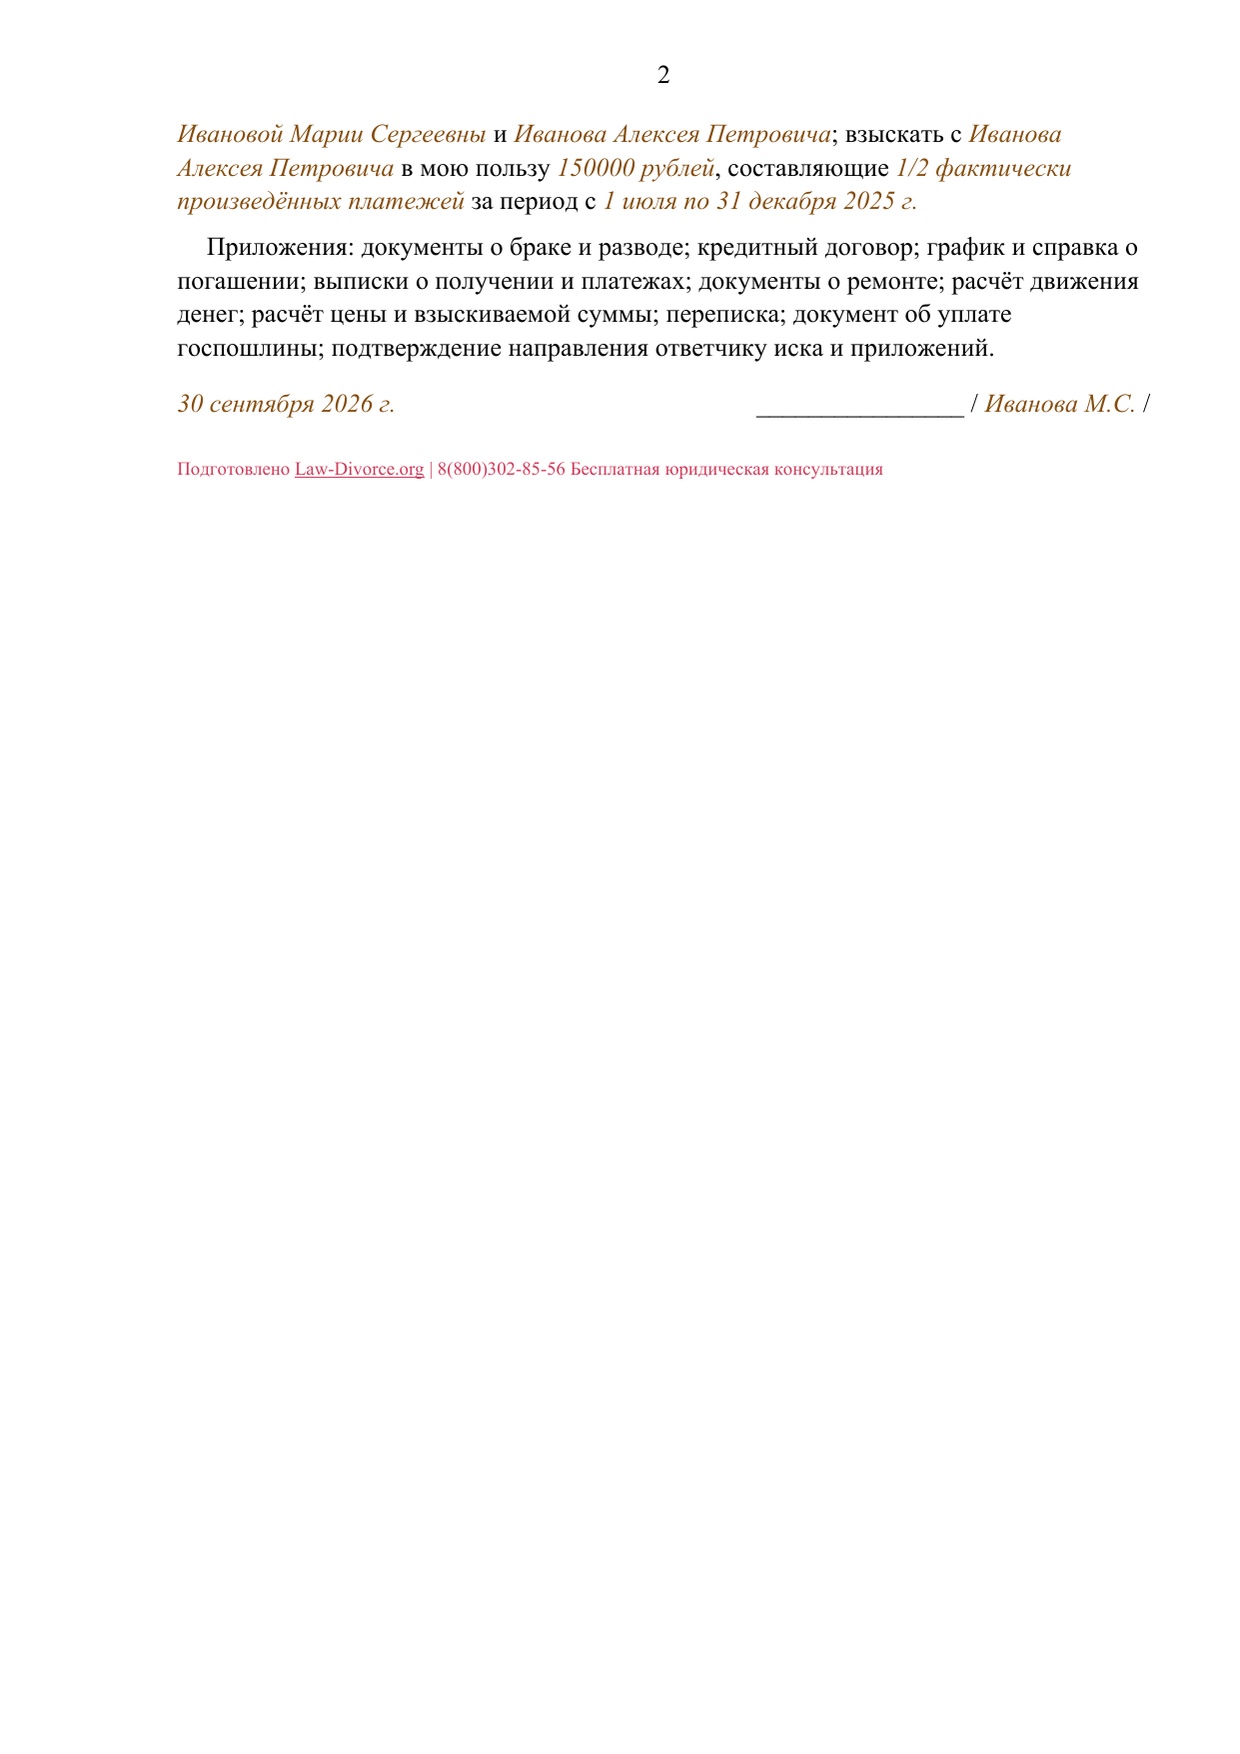
Заполненный образец
Исковое заявление
о [Предмет искового заявления]
Я, [ФИО истца], состоял(а) в браке с [ФИО супруга].
Брак заключен [Дата заключения брака].
[Если имеет значение:] Брак расторгнут [Дата расторжения брака].
[Дата заключения договора] был заключен кредитный договор / договор займа № [Номер договора] от [Дата договора] между [Первая сторона договора] и [Вторая сторона договора].
Заемщиком по договору является [Заёмщик].
По договору было получено [Сумма полученного займа] ₽.
Полученные денежные средства были использованы следующим образом:
- [Семейный расход 1];
- [Семейный расход 2];
- [Семейный расход 3].
Семейный характер расходов подтверждается:
- [Доказательство расходов 1];
- [Доказательство расходов 2];
- [Доказательство расходов 3].
[Если деньги проходили через несколько счетов:] Движение денежных средств отражено в приложенном расчете и банковских выписках.
[Если кредит еще действует:] По состоянию на [Дата расчёта задолженности] остаток задолженности составляет [Остаток задолженности] ₽, что подтверждается [Документ об остатке].
[Если после прекращения семейных отношений истец платил один:] Семейные отношения фактически прекращены [Дата прекращения отношений]. За период с [Начало периода платежей] по [Конец периода платежей] мной за счет собственных средств произведены платежи по указанному обязательству на общую сумму [Всего уплачено истцом] ₽.
Расчет платежей:
| Дата | Фактически уплачено | Доля ответчика | Сумма, относимая на ответчика | Подтверждение |
|---|---|---|---|---|
| [Дата платежа 1] | [Сумма платежа 1] ₽ | [Доля ответчика в платеже 1] | [Сумма ответчика по платежу 1] ₽ | [Документ о платеже 1] |
| [Дата платежа 2] | [Сумма платежа 2] ₽ | [Доля ответчика в платеже 2] | [Сумма ответчика по платежу 2] ₽ | [Документ о платеже 2] |
| Итого | [Всего уплачено] ₽ | — | [Всего относится на ответчика] ₽ | — |
[Если общий характер долга уже установлен:] Решением [Наименование прежнего суда] суда от [Дата предыдущего решения] по делу № [Номер предыдущего дела] установлено [Установленные обстоятельства]. Решение вступило в законную силу [Дата вступления решения в силу].
После периода, рассмотренного указанным решением, мной произведены новые платежи за период с [Начало нового периода] по [Конец нового периода] в размере [Новые платежи] ₽, что подтверждается [Подтверждение новых платежей].
Цена заявленного требования определена следующим образом: [Обоснование цены требования].
Расчет цены иска: [Расчёт цены иска].
Моё право нарушено, оспаривается или находится под угрозой следующим образом: [Описание нарушения права] [укажите только реальные действия, возражения или обстоятельства, относящиеся к выбранному требованию, и чем они подтверждаются].
[Только если федеральный закон требует до обращения в суд пройти обязательную процедуру для одного из заявленных требований:] Сведения о соблюдении такого порядка: [Подтверждение обязательного порядка].
[Если предпринимались действия, направленные на примирение сторон:] [Действия по примирению].
С учетом изложенных обстоятельств и приложенных доказательств прошу суд:
[Выберите только подходящий вариант требований.]
Вариант № 1 — кредит еще не погашен
- Признать задолженность по кредитному договору № [Номер договора] от [Дата договора], заключенному между [Первый участник договора] и [Второй участник договора], общим обязательством супругов [Первый супруг] и [Второй супруг].
- Определить доли [Первый супруг] и [Второй супруг] в общем обязательстве по указанному кредитному договору в размере [Размер доли каждого] доли за каждым.
Используйте этот блок, если нужно распределить еще существующий общий долг между супругами.
Не используйте его как требование о возврате будущих платежей, которые вы еще не внесли кредитору.
Вариант № 2 — общий характер долга раньше не устанавливался, но истец уже платил один
- Признать обязательство по кредитному договору № [Номер договора] от [Дата договора] общим обязательством супругов [Первый супруг] и [Второй супруг].
- Взыскать с [Плательщик компенсации] в пользу [Получатель компенсации] денежные средства в размере [Сумма компенсации] ₽, составляющие [Доля платежей] долю фактически произведенных истцом платежей по указанному общему обязательству за период с [Начало периода взыскания] по [Конец периода взыскания].
Используйте этот блок, если нужно одновременно доказать общий характер долга и взыскать долю уже произведенных платежей.
Не включайте платежи, которые еще не произведены, и суммы, уже рассмотренные судом.
Вариант № 3 — общий характер долга и доли уже установлены судом
Взыскать с [Плательщик компенсации] в пользу [Получатель компенсации] денежные средства в размере [Сумма компенсации] ₽, составляющие [Доля платежей] долю платежей по кредитному договору № [Номер договора] от [Дата договора], фактически произведенных истцом за период с [Начало периода взыскания] по [Конец периода взыскания] после вынесения решения [Наименование прежнего суда] суда от [Дата прежнего решения] по делу № [Номер прежнего дела].
Используйте этот блок, если прежним решением уже установлен общий характер долга и доли, а спор касается новых платежей.
Не заявляйте повторно суммы за период, который уже был предметом предыдущего решения.
Приложения
- Документы, подтверждающие заключение и расторжение брака, если эти обстоятельства имеют значение.
- Кредитный договор / договор займа.
- Справка о размере задолженности.
- График платежей.
- Банковские выписки и другие доказательства получения денежных средств.
- Документы, подтверждающие использование денег на семейные нужды.
- Расчет движения кредитных или заемных средств.
- Расчет цены иска.
- Расчет взыскиваемой суммы и произведенных платежей, если заявлено денежное требование.
- Документы, подтверждающие произведенные платежи.
- Предыдущее решение суда и документы о его вступлении в законную силу, если на него ссылается истец.
- Документ об уплате госпошлины либо соответствующее процессуальное обращение по вопросу ее уплаты.
- Доказательства направления другим участникам копии иска и документов, которых у них нет.
- Доверенность или другой документ о полномочиях представителя, если заявление подписывает представитель.
- Иные документы, подтверждающие обстоятельства, на которых основаны требования: [Иные документы].
Дата: [Дата обращения]
Подпись: [Подпись]
Как быть с ипотекой
Если долг связан с ипотечным жильём, нужно рассмотреть три самостоятельных вопроса.
Кому принадлежит квартира
Когда жильё приобретено во время брака и действует законный режим совместной собственности, права супругов определяются семейным законодательством с учётом источников приобретения и других обстоятельств.
Кто должен банку
Это следует из кредитного договора. Если супруги — солидарные созаёмщики, раздел квартиры не освобождает одного из них от долга банку. Чтобы оставить кредит только одному и вывести другого из договора, нужно согласие кредитора.
Что будет с залогом
Раздел права собственности сам по себе не прекращает ипотеку. При переходе прав на заложенное жильё ипотека сохраняется в предусмотренном законом порядке (ст. 38 Федерального закона № 102-ФЗ «Об ипотеке»). Поэтому из передачи квартиры мужу нельзя делать вывод, что жена автоматически перестала быть должником перед банком.
Собственник квартиры, должник по кредиту и залогодатель — связанные, но не одинаковые статусы. Подробный выбор между сохранением созаёмщиков, изменением состава должников, передачей квартиры одному супругу и продажей заложенного жилья — отдельная задача о разделе ипотеки.
Когда действуют дополнительные условия
Следующие обстоятельства стоит проверять отдельно: обычная схема раздела потребительского кредита может дать неверный ориентир.
Если есть несовершеннолетние дети
Само наличие детей не означает, что личный кредит родителя становится общим, что заём обязательно был потрачен на семью или что одному супругу автоматически достанется больше имущества и меньше долгов.
По общему правилу доли супругов равны. Однако суд в предусмотренных законом случаях вправе отступить от равенства, в том числе учитывая интересы несовершеннолетних детей и заслуживающий внимания интерес одного из супругов. Если присуждены разные доли, общие долги распределяются пропорционально им (ст. 39 СК РФ). Сначала всё равно нужно установить, какие именно обязательства общие.
Если долг связан с бизнесом, налогом или причинением вреда
В специальном обзоре практики о банкротстве граждан Верховный Суд выделил разные ситуации:
- Предпринимательская или другая экономическая деятельность должника. Связанные с ней долги по общему правилу являются личными обязательствами должника.
- Имущественные налоги. Задолженность по налогам, начисленная за время, когда соответствующее имущество было в общей совместной собственности супругов, в рассмотренных обстоятельствах признавалась общим обязательством.
- Причинение вреда. Обязательства по возмещению вреда по общему правилу не считаются общими долгами супругов.
Это выводы для специального контекста банкротства (пп. 45–47 Обзора судебной практики по делам о банкротстве граждан); автоматически распространять их на любой семейный спор нельзя. Не считайте долг предпринимателя семейным только потому, что его бизнес приносил доход семье, и не переносите без дополнительной проверки обычные правила банковского кредита на налоги, поручительство и возмещение вреда.
Если один из супругов проходит процедуру банкротства
Если дело о банкротстве возбуждено или реально готовится, одной договорённости супругов о разделе имущества и долгов может оказаться недостаточно. В процедуре отдельно учитывают:
- какое имущество включают в конкурсную массу — имущество должника, за счёт которого могут удовлетворяться требования кредиторов;
- какие обязательства относятся к общим, а какие к личным;
- как участвуют кредиторы и какие требования включены в реестр требований кредиторов — перечень признанных в процедуре требований к должнику;
- кто и чем доказывает семейное назначение денег;
- к каким последствиям приводят ранее заключённые брачные договоры и соглашения.
Верховный Суд указывал, что зарегистрированный брак сам по себе не доказывает расходование кредитных денег на семью. При этом в банкротстве возможен особый подход к распределению обязанности доказывать обстоятельства, если кредитор представляет серьёзные доводы и косвенные доказательства. Такой подход нельзя автоматически переносить на обычный спор бывших супругов.
Основной переданный источник по этой ситуации — Обзор судебной практики по делам о банкротстве граждан, утверждённый Президиумом ВС РФ 18.06.2025, в редакции от 29.04.2026. При уже начавшемся банкротстве нужно отдельно анализировать конкретное дело, заявленные требования кредиторов и имущество, учитываемое в процедуре.
С чего начать в своей ситуации
Правовая база
Это указатель норм и судебных материалов, использованных в статье. Условия и пределы их применения раскрыты в соответствующих разделах.
Как определить характер долга и ответственность
- Пункт 3 ст. 39 СК РФ — распределение общих долгов пропорционально присуждённым долям.
- Статья 45 СК РФ — личные обязательства, выдел доли должника и использование полученного на нужды семьи.
- Статья 391 ГК РФ — согласие кредитора на перевод долга.
- Статья 323 ГК РФ — требования к солидарным должникам.
- Статья 325 ГК РФ — исполнение солидарной обязанности одним должником и регресс.
- Пункт 5 Обзора судебной практики ВС РФ № 1 (2016) — доказывание семейного назначения долга.
Имущество, соглашения и ипотека
- Статья 38 СК РФ — раздел общего имущества и отдельное правило об имуществе после прекращения семейной жизни.
- Статья 41 СК РФ — заключение и нотариальное удостоверение брачного договора.
- Статья 42 СК РФ — содержание брачного договора.
- Статья 46 СК РФ — уведомление кредиторов о брачном договоре.
- Статья 38 Федерального закона № 102-ФЗ «Об ипотеке» — сохранение ипотеки при переходе права на заложенное имущество.
Компенсация, давность и специальные обстоятельства
- Пункт 7 ст. 38 СК РФ — трёхлетний срок давности по требованиям о разделе общего имущества.
- Обзор судебной практики ВС РФ № 1 (2022) — момент начала срока по разделу имущества.
- Определение ВС РФ от 16.09.2014 № 3-КГ14-4 — обстоятельства конкретного требования о компенсации после погашения кредита.
- Обзор судебной практики по делам о банкротстве граждан — специальный контекст банкротства; в статье используются выводы пунктов 44–47 и редакция от 29.04.2026.