Как направить материнский капитал на жильё
Материнский капитал можно использовать для покупки квартиры или дома, первоначального взноса по ипотеке, погашения жилищного кредита, участия в долевом строительстве или жилищном кооперативе. Также за счёт этих средств разрешено строить и реконструировать жильё, а в предусмотренных случаях — получить компенсацию за уже выполненные работы.
Главное условие — возраст ребёнка, с рождением или усыновлением которого возникло право на маткапитал.
Обычно Социальный фонд России (СФР) перечисляет деньги непосредственно продавцу, кредитору или другой организации, участвующей в сделке. Получить средства на собственный банковский счёт можно только в предусмотренных законом случаях строительства, реконструкции и компенсации.
После использования маткапитала жильё нужно оформить в общую собственность владельца сертификата, его супруга или супруги и всех детей. Срок оформления зависит от способа приобретения: отсчитывать 6 месяцев просто от даты покупки неправильно.
На что можно направить маткапитал и когда
Выберите в таблице свою ситуацию. От способа использования маткапитала зависят возрастное ограничение, необходимые документы и получатель денег.
| Что хотите сделать | Когда доступно | Что потребуется и куда перечислят деньги |
|---|---|---|
| Купить готовую квартиру или дом без целевого кредита | По общему правилу после 3-летия ребёнка, с которым связано право на капитал | Проверить жильё, заключить договор, зарегистрировать право и подать заявление в СФР. Для дома, части дома или дома блокированной застройки потребуется заключение о пригодности. Деньги получит продавец |
| Внести первоначальный взнос или погасить основной долг и проценты по жилищному кредиту либо займу | Можно до 3-летия, если кредит или заём целевой — на приобретение либо строительство жилья, а кредитор относится к разрешённой законом категории | Проверить договор и кредитора. При погашении деньги перечислят кредитору; первоначальный взнос оплачивается по предусмотренной кредитной схеме |
| Оплатить договор участия в долевом строительстве (ДДУ) | Без кредита — после 3-летия. Раньше — только через первоначальный взнос, погашение основного долга или процентов по допустимому целевому жилищному кредиту либо займу | Нужен зарегистрированный ДДУ. При прямом расчёте деньги направят застройщику или на счёт эскроу по условиям договора. При кредитной схеме средства идут на первоначальный взнос либо погашение основного долга и процентов |
| Внести вступительный или паевой взнос в жилищный кооператив | По общему правилу после 3-летия | Подтвердить членство, уже внесённую и оставшуюся часть взноса, представить предусмотренные сведения кооператива. Деньги перечислят кооперативу |
| Построить жилой дом своими силами | Без кредита — по общему правилу после 3-летия | Проверить права на землю и строительные документы. На счёт владельца сертификата сначала перечислят не более 50% суммы, остаток — не ранее чем через 6 месяцев после первого перечисления и при подтверждении основных работ: фундамента, стен и кровли |
| Реконструировать жилой дом своими силами | По общему правилу после 3-летия. Исключение для кредитов на приобретение или строительство не распространяется автоматически на реконструкцию | Проверить документы на землю и дом. Общая площадь должна увеличиться минимум на местную учётную норму. На счёт владельца перечислят не более 50% сначала, остаток — не ранее чем через 6 месяцев и после подтверждения результата реконструкции |
| Построить дом с подрядчиком, в том числе через эскроу | Прямой расчёт — после 3-летия. Раньше — через первоначальный взнос, основной долг или проценты по допустимому целевому кредиту либо займу на строительство | Проверить подрядный договор, землю и строительные документы. При прямом расчёте деньги направят подрядчику или на эскроу по схеме договора. При кредитном способе — на первоначальный взнос либо погашение долга и процентов |
| Реконструировать объект с подрядчиком | По общему правилу после 3-летия. Кредитное исключение для приобретения или строительства само по себе не позволяет использовать капитал на реконструкцию раньше | Проверить подрядный договор, землю и объект. Площадь должна увеличиться минимум на местную учётную норму. При обычном подряде деньги получит подрядчик |
| Получить компенсацию строительства или реконструкции | После 3-летия. Для построенного объекта право собственности должно возникнуть не ранее 1 января 2007 года. При реконструкции необходимо подтвердить увеличение площади минимум на местную учётную норму | Подготовить сведения по соответствующему разделу СФР. Деньги перечислят владельцу сертификата. Компенсация не распространяется на любую прежнюю покупку жилья за наличные |
Подробные условия для каждого способа размещены на странице СФР об использовании маткапитала на жильё.
Как проверить жильё перед сделкой
Маткапитал можно использовать для покупки жилья в России, если объект соответствует требованиям программы. Покупать разрешено не только новостройки, но и вторичное жильё. Сам по себе возраст дома или квартиры не делает сделку недопустимой — важно состояние конкретного объекта и выбранный способ приобретения.
В частности, СФР может отказать в распоряжении капиталом, если имеются предусмотренные законом сведения о непригодности жилого помещения. Основанием для отказа также может стать покупка квартиры в многоквартирном доме, признанном аварийным и подлежащем сносу или реконструкции (ст. 8 Федерального закона № 256-ФЗ).
Если покупаете жилой дом
Для приобретения за маткапитал жилого дома, части жилого дома или дома блокированной застройки необходимо заключение межведомственной комиссии. Оно должно подтверждать, что жильё соответствует установленным требованиям и пригодно для проживания.
Для обычной квартиры специальное заключение, предусмотренное для домов, не требуется во всех случаях. Но это не отменяет проверки пригодности жилья и отсутствия предусмотренных законом сведений об аварийности многоквартирного дома.
Даже положительное заключение комиссии не гарантирует перечисление денег. СФР отдельно проверит право на маткапитал, доступный остаток, допустимость выбранной операции и остальные условия.
Сколько маткапитала можно потратить на жильё
На конкретную покупку можно направить весь неиспользованный остаток маткапитала или только его часть. Поэтому сначала узнайте, сколько средств осталось на сертификате.
Получить сведения можно через выписку об остатке и расходовании маткапитала на Госуслугах. Также выписку можно запросить в СФР или МФЦ. Эти способы указаны на официальной странице СФР.
Размер маткапитала в 2026 году
С 1 февраля 2026 года действуют следующие размеры федерального материнского капитала:
- 728 921,90 ₽ — если право на капитал возникло до 1 января 2020 года либо в связи с первым ребёнком, рождённым или усыновлённым начиная с этой даты.
- Доплата 234 321,27 ₽ — если право уже возникло в связи с первым ребёнком, рождённым или усыновлённым начиная с 1 января 2020 года, а затем появился второй ребёнок. При полностью неиспользованной основной сумме общий размер после доплаты составляет 963 243,17 ₽.
- 963 243,17 ₽ — если второй или последующий ребёнок родился либо был усыновлён начиная с 1 января 2020 года, а до его появления права на маткапитал не было.
Если семья уже использовала часть средств, оставшийся капитал индексируется. Кроме того, сведения о ранее рождённых или усыновлённых детях могут влиять на уточнение суммы сертификата в СФР. Официальные размеры опубликованы на сайте фонда.
Указанные суммы помогают понять размер господдержки, но для сделки нужно ориентироваться именно на выписку о текущем остатке. Направить больше этого остатка или больше суммы оплачиваемого обязательства нельзя.
Как рассчитать недостающую сумму
Для предварительного расчёта используйте формулу:
Цена жилья − сумма маткапитала, которую планируете направить в сделку = сумма, которую необходимо покрыть из других источников.
Квартира за 6 000 000 ₽, маткапитал — 728 921,90 ₽
Сумма, которую остаётся покрыть из других источников.
6 000 000 ₽ − 728 921,90 ₽=5 271 078,10 ₽
Эту сумму необязательно полностью оплачивать собственными деньгами: расчёт показывает только разницу между ценой и использованным маткапиталом. Он также не определяет минимальный первоначальный взнос, который потребует конкретный банк.
Как купить квартиру или дом без кредита
Если ребёнку уже исполнилось 3 года, готовое жильё можно купить за собственные средства с добавлением маткапитала, не оформляя целевой жилищный кредит или заём.
Особенность такой сделки в том, что СФР перечислит свою часть цены не в день подписания договора. Продавец получит её после регистрации права, подачи заявления и положительного решения фонда. Поэтому условия расчётов нужно согласовать до заключения договора.
- Проверьте остаток и выбранное жильё
Получите выписку о доступной сумме маткапитала и проверьте, соответствует ли объект требованиям программы.
Если приобретаете жилой дом, часть дома или дом блокированной застройки, заранее получите необходимое заключение межведомственной комиссии.
- Согласуйте с продавцом условия оплаты
В договоре купли-продажи нужно предусмотреть, что часть цены будет оплачена средствами маткапитала после перечисления их СФР.
Заранее определите:
- полную стоимость жилья;
- сумму, которую покупатель оплачивает собственными или другими средствами;
- размер маткапитала, направляемого на покупку;
- банковские реквизиты продавца;
- порядок и срок окончательного расчёта.
Это важно для обеих сторон. Продавец должен понимать, какую сумму и когда он получит, а покупатель — какие обязательства остаются до перечисления денег фондом.
- Зарегистрируйте право собственности
При обычной покупке СФР использует сведения из договора и Единого государственного реестра недвижимости (ЕГРН) о зарегистрированном праве владельца сертификата или его супруга либо супруги.
Если приобретается дом, для которого требуется заключение межведомственной комиссии, дополнительно понадобятся предусмотренные сведения об этом заключении.
Требования по каждой операции приведены в перечне документов и сведений СФР.
- Подайте заявление в СФР
После регистрации права подайте заявление о распоряжении маткапиталом и представьте сведения, необходимые для покупки по выбранной схеме.
Собирать один универсальный комплект документов для всех способов использования капитала не требуется. Набор сведений зависит от конкретной операции.
- Дождитесь перечисления денег продавцу
Если СФР одобрит заявление, средства поступят продавцу по указанным реквизитам.
Заранее согласованный срок окончательного расчёта поможет избежать ситуации, когда договор уже заключён и право зарегистрировано, а стороны по-разному понимают, когда должна поступить оставшаяся часть цены.
- Оформите жильё в общую собственность семьи
После использования маткапитала необходимо обеспечить оформление долей владельцу сертификата, его супругу или супруге и всем детям.
При обычной покупке 6-месячный срок связан с перечислением средств маткапитала. Для некоторых других схем, включая предусмотренные случаи целевых займов, действуют особые правила. Они разобраны в разделе об оформлении долей.
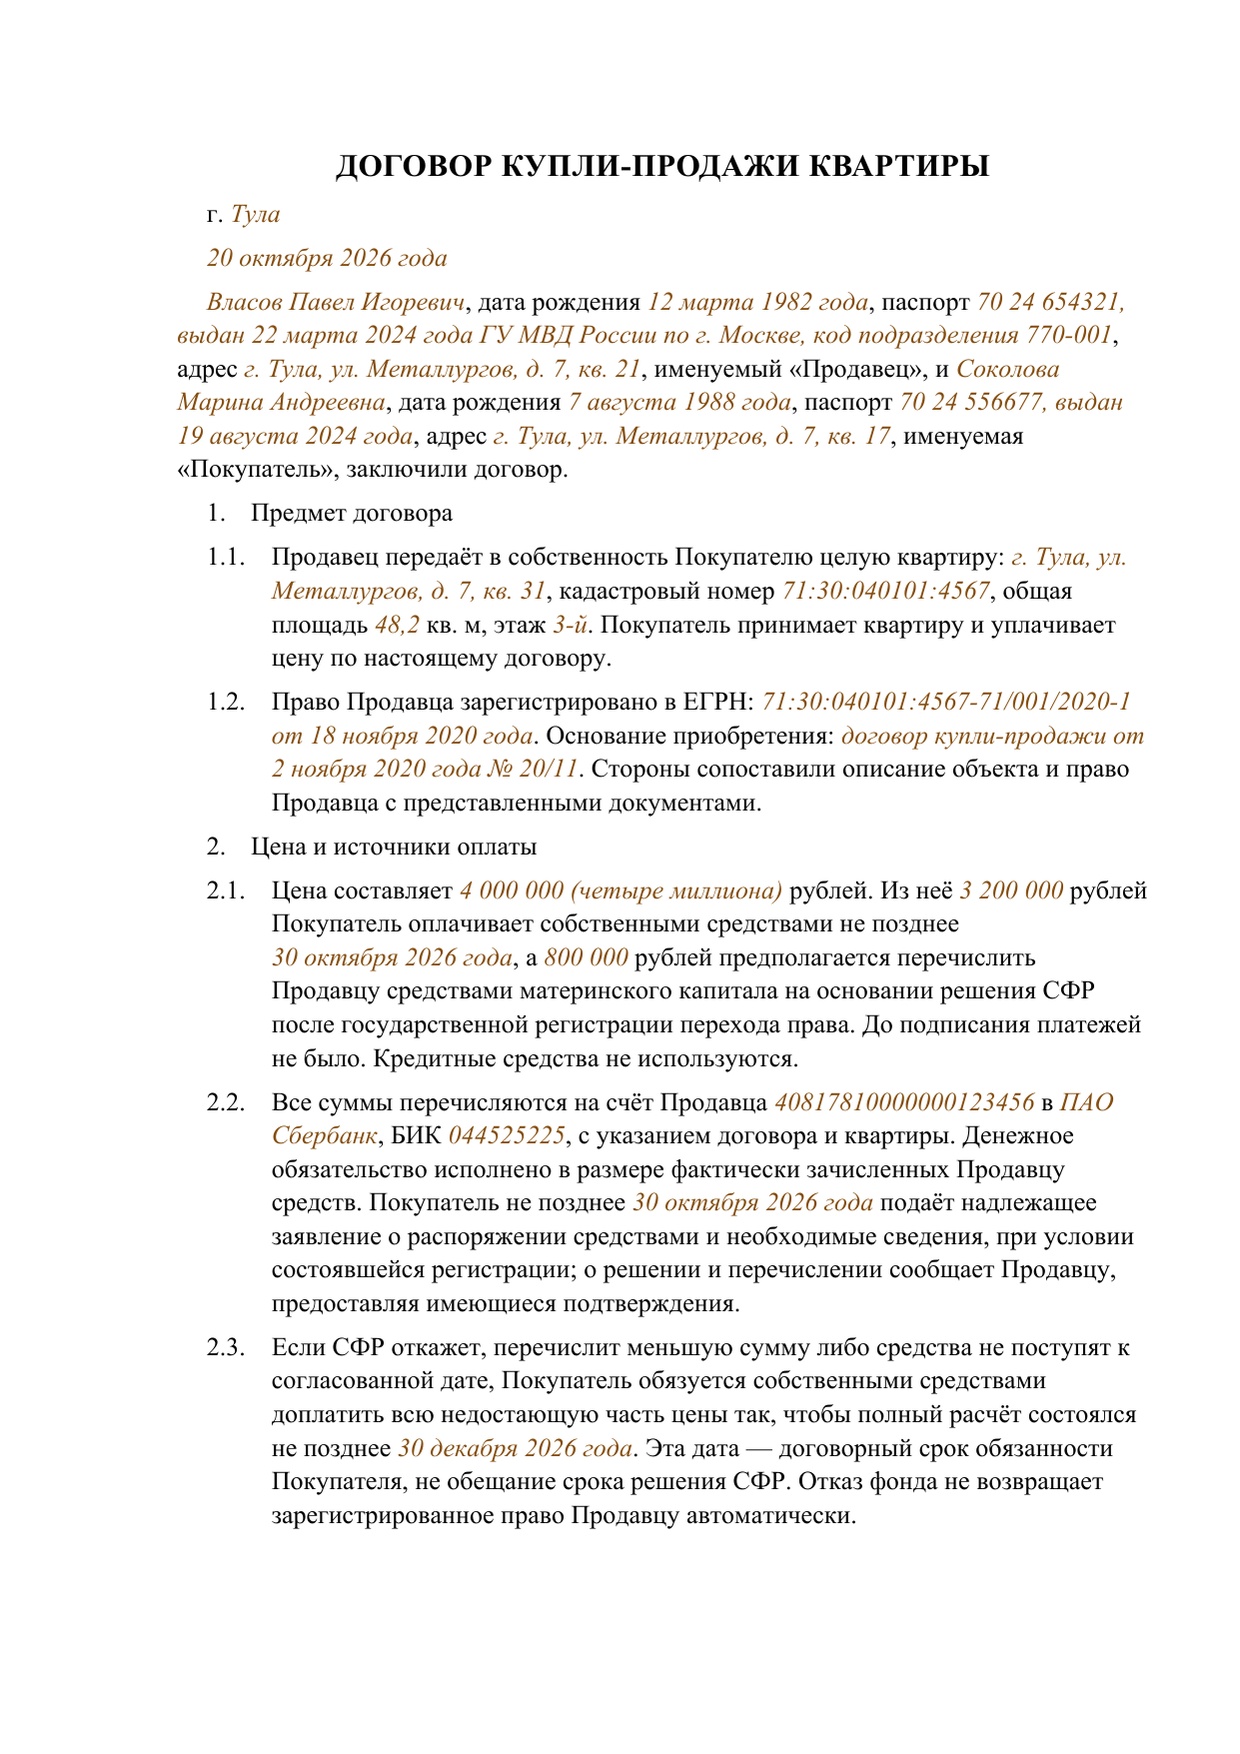
Бланк для заполнения
ДОГОВОР КУПЛИ-ПРОДАЖИ КВАРТИРЫ
г. [Город заключения договора]
[Дата заключения договора]
[ФИО продавца], дата рождения [Дата рождения гражданина], паспорт [Реквизиты паспорта гражданина], адрес [Адрес гражданина], именуемый «Продавец», и [ФИО покупателя — владельца сертификата], дата рождения [Дата рождения покупателя], паспорт [Паспорт покупателя], адрес [Адрес покупателя], именуемая «Покупатель», заключили договор.
1. Предмет договора
1.1. Продавец передаёт в собственность Покупателю целую квартиру: [Адрес продаваемой квартиры], кадастровый номер [Кадастровый номер квартиры], общая площадь [Общая площадь квартиры] кв. м, этаж [Этаж квартиры]. Покупатель принимает квартиру и уплачивает цену по настоящему договору.
1.2. Право Продавца зарегистрировано в ЕГРН: [Номер и дата записи права продавца в ЕГРН]. Основание приобретения: [Документ приобретения квартиры продавцом]. Стороны сопоставили описание объекта и право Продавца с представленными документами.
2. Цена и источники оплаты
2.1. Цена составляет [Цена квартиры цифрами и прописью] рублей. Из неё [Сумма собственных средств] рублей Покупатель оплачивает собственными средствами не позднее [Предельная дата оплаты собственными средствами], а [Предполагаемая сумма маткапитала] рублей предполагается перечислить Продавцу средствами материнского капитала на основании решения СФР после государственной регистрации перехода права. До подписания платежей не было. Кредитные средства не используются.
2.2. Все суммы перечисляются на счёт Продавца [Счёт продавца для оплаты] в [Наименование банка продавца], БИК [БИК банка продавца], с указанием договора и квартиры. Денежное обязательство исполнено в размере фактически зачисленных Продавцу средств. Покупатель не позднее [Согласованный срок подачи заявления в СФР] подаёт надлежащее заявление о распоряжении средствами и необходимые сведения, при условии состоявшейся регистрации; о решении и перечислении сообщает Продавцу, предоставляя имеющиеся подтверждения.
2.3. Если СФР откажет, перечислит меньшую сумму либо средства не поступят к согласованной дате, Покупатель обязуется собственными средствами доплатить всю недостающую часть цены так, чтобы полный расчёт состоялся не позднее [Предельная дата окончательного расчёта покупателем]. Эта дата — договорный срок обязанности Покупателя, не обещание срока решения СФР. Отказ фонда не возвращает зарегистрированное право Продавцу автоматически.
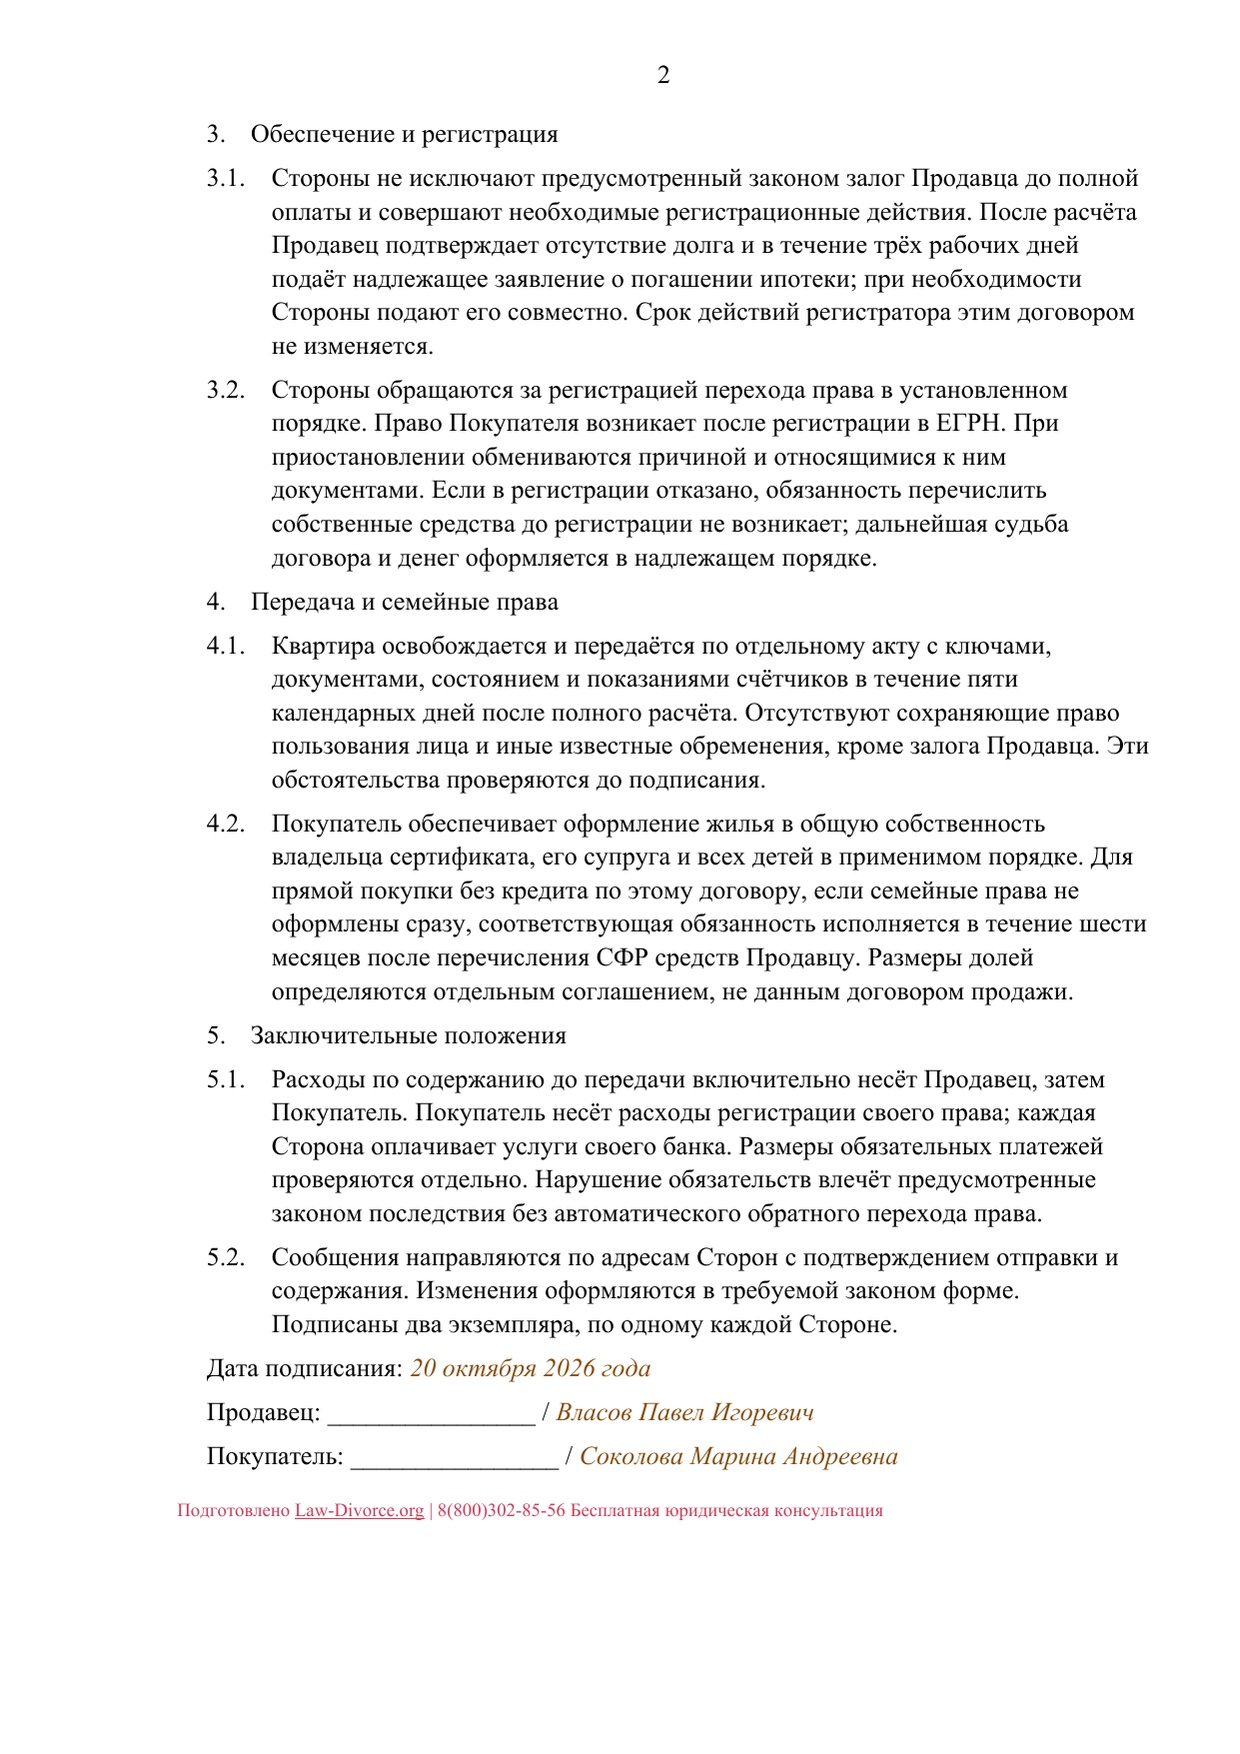
3. Обеспечение и регистрация
3.1. Стороны не исключают предусмотренный законом залог Продавца до полной оплаты и совершают необходимые регистрационные действия. После расчёта Продавец подтверждает отсутствие долга и в течение трёх рабочих дней подаёт надлежащее заявление о погашении ипотеки; при необходимости Стороны подают его совместно. Срок действий регистратора этим договором не изменяется.
3.2. Стороны обращаются за регистрацией перехода права в установленном порядке. Право Покупателя возникает после регистрации в ЕГРН. При приостановлении обмениваются причиной и относящимися к ним документами. Если в регистрации отказано, обязанность перечислить собственные средства до регистрации не возникает; дальнейшая судьба договора и денег оформляется в надлежащем порядке.
4. Передача и семейные права
4.1. Квартира освобождается и передаётся по отдельному акту с ключами, документами, состоянием и показаниями счётчиков в течение пяти календарных дней после полного расчёта. Отсутствуют сохраняющие право пользования лица и иные известные обременения, кроме залога Продавца. Эти обстоятельства проверяются до подписания.
4.2. Покупатель обеспечивает оформление жилья в общую собственность владельца сертификата, его супруга и всех детей в применимом порядке. Для прямой покупки без кредита по этому договору, если семейные права не оформлены сразу, соответствующая обязанность исполняется в течение шести месяцев после перечисления СФР средств Продавцу. Размеры долей определяются отдельным соглашением, не данным договором продажи.
5. Заключительные положения
5.1. Расходы по содержанию до передачи включительно несёт Продавец, затем Покупатель. Покупатель несёт расходы регистрации своего права; каждая Сторона оплачивает услуги своего банка. Размеры обязательных платежей проверяются отдельно. Нарушение обязательств влечёт предусмотренные законом последствия без автоматического обратного перехода права.
5.2. Сообщения направляются по адресам Сторон с подтверждением отправки и содержания. Изменения оформляются в требуемой законом форме. Подписаны два экземпляра, по одному каждой Стороне.
Дата подписания: [Дата заключения договора]
Продавец: [Подпись продавца] / [ФИО продавца]
Покупатель: [Подпись покупателя] / [ФИО покупателя — владельца сертификата]
Можно ли купить квартиру у родственника
Покупка жилья у родственника сама по себе не запрещена. Важно, чтобы сделка была реальной и приводила к предусмотренному законом улучшению жилищных условий.
Однако это не означает, что маткапиталом можно оплатить любую долю в квартире родственника. Нужно учитывать характеристики объекта, содержание сделки и жилищный результат, который получит семья.
Разъяснения по отдельным жилищным ситуациям приведены в ответах СФР о материнском капитале.
Как направить маткапитал на ипотеку или жилищный заём
На первоначальный взнос, погашение основного долга и процентов по целевому кредиту либо займу на покупку или строительство жилья маткапитал можно использовать до 3-летия ребёнка.
Но для этого недостаточно просто взять деньги в долг и потратить их на квартиру. Закон устанавливает требования и к назначению кредита, и к организации, которая его предоставила.
Какой кредит подходит
В договоре должна быть предусмотренная законом цель: приобретение или строительство жилья.
Если семья получила обычный потребительский кредит, а затем купила на эти деньги квартиру, такой кредит не становится целевым жилищным. Одного фактического использования денег на жильё недостаточно.
Поэтому до подписания договора проверьте, как сформулирована цель кредитования и соответствует ли сама кредитная схема требованиям использования маткапитала.
У какого кредитора можно получить заём
Маткапитал разрешено направлять на обязательства перед определёнными законом категориями кредиторов.
В их число входят кредитные организации, а также кредитные и сельскохозяйственные кредитные потребительские кооперативы при соблюдении специальных условий. Закон отдельно предусматривает учреждение накопительно-ипотечной системы жилищного обеспечения военнослужащих, единый институт развития в жилищной сфере и определённые региональные микрокредитные компании.
Кредитный потребительский кооператив — организация, предоставляющая займы своим участникам. Микрокредитная компания — разновидность микрофинансовой организации. Но ни один из этих статусов сам по себе ещё не означает, что конкретный заём можно погасить маткапиталом.
Чтобы проверить кредитора:
- Уточните реквизиты организации. Возьмите из договора полное наименование кредитора, его ИНН и ОГРН. Одновременно проверьте, что договор предусматривает именно приобретение или строительство жилья.
- Найдите кредитора в реестрах Банка России. Для поиска по реквизитам используйте сервис «Участники финансового рынка».
- Если заём предоставляет кредитный или сельскохозяйственный кредитный потребительский кооператив, проверьте специальный перечень для маткапитала на странице реестров Банка России. Кооператив должен работать не менее 3 лет со дня регистрации, отвечать требованиям Банка России и входить в этот перечень. Одного присутствия в общем реестре недостаточно.
- Если кредитор — микрокредитная компания, проверьте специальный перечень по ст. 9.2 Федерального закона № 151-ФЗ на той же странице Банка России. Дополнительно субъект РФ должен владеть 100% акций или долей компании либо быть её единственным учредителем. Запись в общем реестре микрофинансовых организаций не подтверждает соблюдение этих условий.
- Если кредитор относится к другой специальной категории, сопоставьте его с перечнем СФР в разделе «Заключение договора займа». Не ориентируйтесь только на общий реестр микрофинансовых организаций.
Можно ли подать заявление через банк
Если банк взаимодействует с СФР по электронным каналам, заявление о распоряжении маткапиталом для подходящей кредитной операции можно подать через него.
Но такая возможность есть не у каждого банка. До оформления кредита уточните, участвует ли выбранная организация в этом порядке.
Процентную ставку, минимальный первоначальный взнос из собственных средств и другие условия ипотеки устанавливает конкретный банк. Законодательство о маткапитале не предусматривает единого размера банковского первоначального взноса для всех сделок.
Как оплатить маткапиталом квартиру по ДДУ
ДДУ — договор участия в долевом строительстве. Чтобы направить по нему маткапитал, договор должен быть зарегистрирован.
Если семья не привлекает целевой жилищный кредит или заём, оплатить ДДУ средствами маткапитала можно после 3-летия ребёнка. Раньше воспользоваться капиталом разрешено в рамках предусмотренной законом кредитной схемы: для первоначального взноса, погашения основного долга или процентов по допустимому целевому жилищному кредиту либо займу.
При прямом расчёте средства перечисляют по условиям конкретного ДДУ. Если расчёты проводятся через счёт эскроу, маткапитал направляется на него по правилам соответствующей сделки.
Счёт эскроу — специальный счёт, на котором деньги размещаются до наступления предусмотренных договором условий. Его использование влияет на порядок расчётов, но не отменяет требований к распоряжению маткапиталом.
Если ДДУ или связанный с ним счёт эскроу прекращается в предусмотренном порядке, средства маткапитала возвращаются в СФР. Семья не получает их в свободное распоряжение.
Необходимые сведения для такого способа оплаты перечислены в документах СФР по жилищному направлению.
Как внести маткапитал в жилищный кооператив
Маткапитал можно направить на вступительный и/или паевой взнос в жилищном, жилищно-строительном либо жилищном накопительном кооперативе.
Такой способ доступен по общему правилу после 3-летия ребёнка. При этом участником кооператива должен быть владелец сертификата или его супруг либо супруга.
Для обращения в СФР потребуется подтвердить:
- членство в кооперативе;
- сумму уже внесённого паевого взноса;
- оставшуюся неуплаченную часть взноса;
- другие предусмотренные документы и сведения кооператива.
После одобрения средства перечислят кооперативу, а не семье. Какие именно сведения понадобятся, можно проверить в перечне СФР.
Как использовать маткапитал на строительство дома
Маткапитал можно направить на индивидуальное жилищное строительство (ИЖС) своими силами или с привлечением подрядчика. Отдельно предусмотрено строительство по договору подряда со счётом эскроу.
Эти способы различаются получателем денег, документами и порядком перечисления. При строительстве без кредита действует общее правило о достижении ребёнком 3 лет. Раньше использовать капитал можно в предусмотренных законом случаях первоначального взноса, погашения долга или процентов по допустимому целевому кредиту либо займу на строительство.
Строительство своими силами
Если семья строит жилой дом самостоятельно без привлечения подрядчика и без кредитной схемы, по общему правилу направить на это маткапитал можно после 3-летия ребёнка.
До подачи заявления проверьте:
- права на земельный участок;
- разрешение на строительство или уведомление о планируемом строительстве — в зависимости от требований для конкретного объекта;
- сведения о существующем доме, если речь идёт о реконструкции;
- реквизиты банковского счёта владельца сертификата.
При самостоятельном строительстве СФР перечисляет деньги на банковский счёт владельца сертификата. Однако это не свободное обналичивание капитала: средства предоставляются на установленную жилищную цель и в определённом порядке.
В перечне СФР найдите раздел «Заявление в связи со строительством или реконструкцией дома без привлечения организации-подрядчика». В нём отдельно указаны сведения для первого и второго перечисления.
Какие строительные документы понадобятся
Для обычного индивидуального жилищного строительства действует уведомительный порядок. Поэтому формулировка «разрешение или уведомление» в документах СФР не означает, что заявитель вправе произвольно выбрать один из этих документов.
Значение имеют вид объекта, характер работ, ранее выданные разрешения и специальные случаи, включая реконструкцию дома блокированной застройки.
Проверку лучше проводить в таком порядке:
- Получите выписку из ЕГРН и проверьте права на участок, вид его разрешённого использования и сведения о существующем объекте, если планируется реконструкция.
- Уточните в уполномоченном органе по месту расположения участка, какой порядок применяется к вашим работам. Для обычного ИЖС это уведомительный порядок.
- Если используется уведомительный порядок, уточните наличие предусмотренной ст. 51.1 ГрК РФ записи в реестре уведомлений о планируемом строительстве по порядку, действующему с 1 сентября 2026 года.
- Если строится или реконструируется дом блокированной застройки либо есть другая специальная ситуация, отдельно выясните, требуется ли разрешение.
Основание уведомительного порядка — ст. 51.1 Градостроительного кодекса РФ.
Без сведений о конкретном участке, объекте и работах заранее назвать один обязательный документ для всех случаев нельзя.
Строительство с подрядчиком
Если дом строит подрядная организация, для обращения в СФР понадобятся договор строительного подряда, сведения о земельном участке и применимые строительные документы.
При обычном подряде получателем средств может быть подрядчик. Это отличается от самостоятельного строительства, когда предусмотренные суммы перечисляют на счёт владельца сертификата.
Отдельный вариант — строительство объекта ИЖС по договору подряда с использованием счёта эскроу. Деньги размещаются и перечисляются по специальной схеме при наступлении установленных условий.
Эскроу не обязателен для любого строительства с маткапиталом. СФР рассматривает самостоятельное строительство, обычный подряд и подряд с эскроу как разные способы распоряжения средствами. Они перечислены на официальной странице фонда.
Можно ли купить земельный участок за маткапитал
Отдельную покупку земельного участка маткапиталом оплатить нельзя. Эти средства предназначены для предусмотренных законом жилищных целей, а не для самостоятельного приобретения земли.
Но это не мешает использовать подходящий участок для строительства жилого дома. В частности, при соблюдении остальных требований строительство жилья может осуществляться и на участке, расположенном на территории для ведения садоводства.
Поэтому нужно различать покупку самой земли и строительство жилого дома на участке, который уже используется на подходящем правовом основании.
Когда реконструкция дома подходит под маткапитал
Реконструкция для целей маткапитала отличается от обычного ремонта. Недостаточно обновить отделку, заменить коммуникации или провести другие работы, которые не дают предусмотренного законом результата.
При реконструкции общая площадь жилья должна увеличиться не менее чем на учётную норму площади, установленную в соответствующей местности.
Учётная норма — местный показатель площади жилого помещения. Единого количества квадратных метров для всей России нет.
Перед началом работ нужно определить норму, действующую по месту нахождения дома:
- Найдите на официальном сайте администрации или представительного органа муниципального образования акт об учётной норме. Для поиска используйте слова «учётная норма площади жилого помещения» и название своего муниципального образования.
- Проверьте, что найденный акт действует и относится именно к территории, где находится дом.
- Если актуальный документ не удаётся определить, запросите его реквизиты в жилищном подразделении местной администрации.
Нельзя брать норму соседнего города или заменять учётную норму нормой предоставления жилья: это разные показатели. Основание установления учётной нормы органом местного самоуправления — ст. 50 Жилищного кодекса РФ.
Сами по себе не относятся к допустимым расходам по этому направлению:
- обычный ремонт;
- самостоятельная внутренняя отделка;
- газификация;
- подведение коммуникаций;
- отдельная покупка земельного участка.
Такое разграничение приводит СФР.
Реконструировать жильё с использованием маткапитала можно своими силами или с подрядчиком по предусмотренной схеме.
- При самостоятельных работах деньги перечисляют владельцу сертификата в два этапа: сначала не более 50%, оставшуюся часть — не ранее чем через 6 месяцев после первого перечисления и после подтверждения результата.
- При обычной подрядной схеме получателем выступает подрядчик.
По общему правилу использовать маткапитал на реконструкцию можно после 3-летия ребёнка. Исключение для кредитов на приобретение или строительство жилья само по себе не разрешает направлять средства на реконструкцию раньше этого возраста.
Можно ли получить компенсацию за уже построенный дом
Закон разрешает компенсировать маткапиталом предусмотренные расходы на уже построенный или реконструированный объект. Но такая компенсация доступна не за любые ранее понесённые жилищные расходы.
Для построенного объекта право собственности должно возникнуть не ранее 1 января 2007 года.
Если заявляется компенсация реконструкции, необходимо подтвердить предусмотренное законом увеличение площади, а также соблюдение применимых требований к объекту и его пригодности.
После 3-летия ребёнка и при соблюдении условий этого направления средства могут быть перечислены на банковский счёт владельца сертификата.
Такой порядок нельзя использовать для возмещения любой старой покупки квартиры или дома за наличные. Компенсация связана именно с предусмотренным законом строительством или реконструкцией.
Перечень необходимых документов и сведений для обращения размещён на сайте СФР.
Куда подавать заявление и какие документы нужны
Заявление о распоряжении маткапиталом можно подать несколькими способами:
- Через Госуслуги — заявление о распоряжении маткапиталом.
- В клиентской службе СФР — найти подходящее отделение.
- Через МФЦ, который принимает заявления о распоряжении маткапиталом.
- Через участвующий банк — для первоначального взноса или жилищного кредита, если банк взаимодействует с СФР. Ссылка на перечень таких банков размещена на странице фонда о жилищном направлении.
Эти способы для граждан, постоянно проживающих в России, приведены в порядке подачи заявления СФР.
В базовом случае нужны заявление и сведения, удостоверяющие личность владельца сертификата. Если обращается представитель, дополнительно потребуются сведения о его личности и полномочиях.
Другие документы и сведения зависят от операции. Например:
- для покупки готового жилья используются сведения о договоре и зарегистрированном праве;
- для ипотеки — о кредитном обязательстве;
- для строительства — о земле и строительных документах.
Поэтому не нужно ориентироваться на один общий список для всех жилищных сделок. Откройте перечень документов и сведений СФР и выберите раздел, который соответствует именно вашему способу распоряжения капиталом.
Сколько СФР рассматривает заявление и перечисляет деньги
Срок зависит от того, поступили ли необходимые документы и сведения, а также от даты положительного решения.
- Решение — не более чем за 5 рабочих дней
Если заявление принято со всеми необходимыми документами, СФР принимает решение не более чем за 5 рабочих дней.
- Увеличенный срок рассмотрения — до 12 рабочих дней
Если по межведомственным запросам вовремя не поступили необходимые сведения, срок рассмотрения может увеличиться, но не более чем до 12 рабочих дней с даты приёма заявления.
Это общий увеличенный срок, а не дополнительные 12 рабочих дней после первых пяти.
- Перечисление — в течение 5 рабочих дней после положительного решения
После положительного решения средства перечисляют в течение 5 рабочих дней. Сроки приведены на странице СФР о распоряжении материнским капиталом.
Получатель зависит от выбранного способа:
- при покупке готового жилья — продавец;
- при оплате ДДУ — застройщик или счёт эскроу по применимой схеме;
- при участии в жилищном кооперативе — кооператив;
- при погашении кредита или займа — кредитор;
- при обычном строительном подряде — подрядчик;
- при предусмотренных случаях самостоятельного строительства, реконструкции или компенсации — владелец сертификата на свой банковский счёт.
Поэтому нельзя обещать, что продавец или другой получатель увидит деньги ровно через 10 рабочих дней после обращения. Сначала СФР рассматривает заявление, при определённых обстоятельствах срок рассмотрения увеличивается, и только после положительного решения начинается срок перечисления.
Этот временной разрыв особенно важно учитывать при согласовании окончательного расчёта по договору купли-продажи.
По каким причинам СФР может отказать
СФР оценивает не только возраст ребёнка и наличие сертификата, но и всю операцию, на которую семья собирается направить средства.
К основаниям отказа относятся, в частности:
- недопустимая законом цель использования капитала;
- превышение доступного остатка маткапитала;
- несоответствие займодавца установленным требованиям;
- предусмотренные законом случаи непригодности жилого помещения или аварийности многоквартирного дома;
- отсутствие необходимого заключения межведомственной комиссии при покупке соответствующего дома.
Эти основания предусмотрены ст. 8 Федерального закона № 256-ФЗ.
Чтобы не столкнуться с отказом после подготовки сделки, заранее проверьте также, сохраняется ли право на маткапитал, соответствует ли цель кредита или займа жилищному направлению, представлены ли все необходимые для выбранной операции сведения и правильно ли указаны реквизиты получателя.
Ни достижение ребёнком нужного возраста, ни положительное заключение комиссии о состоянии дома сами по себе не гарантируют одобрения заявления.
Что сделать перед началом сделки
Прежде чем подписывать договор, ответьте на три вопроса. Отметьте то, что уже проверили.
Правовая база
Основные нормы и судебные разъяснения, на которые опирается статья. Условия применения и дополнительные официальные источники приведены непосредственно в соответствующих разделах.
Использование материнского капитала
- Ст. 7 Федерального закона № 256-ФЗ — направления распоряжения капиталом и возрастные условия.
- Ст. 8 Федерального закона № 256-ФЗ — рассмотрение заявления и основания отказа.
- Ст. 10 Федерального закона № 256-ФЗ — улучшение жилищных условий за счёт маткапитала и оформление общей собственности семьи.
- Правила № 862 — порядок направления средств на жильё, особенности строительства и сроки оформления семейных долей, включая п. 15(1).
Строительство, реконструкция и ипотека
- Ст. 51.1 Градостроительного кодекса РФ — уведомительный порядок строительства и реконструкции в применимых случаях.
- Ст. 50 Жилищного кодекса РФ — установление учётной нормы площади жилья.
- Ст. 7 Федерального закона № 102-ФЗ «Об ипотеке» — оформление долей членов семьи при действующей ипотеке.
Судебные разъяснения о долях
- Обзор судебной практики Верховного Суда РФ от 22 июня 2016 года — принцип определения долей членов семьи в части стоимости жилья, оплаченной маткапиталом.
- П. 58 Обзора судебной практики Верховного Суда РФ № 3 (2021) — вопрос формы соглашения об определении долей.