Как продать квартиру в рассрочку между физическими лицами
Продать квартиру другому физическому лицу в рассрочку можно. Но прежде чем подписывать договор, нужно решить, когда покупатель станет собственником: сразу после регистрации перехода права или только после полного расчёта.
От этого зависит, как продавец будет защищён от неоплаты, какие записи должны появиться в ЕГРН и что сторонам придётся делать после последнего платежа. Если покупатель получит ключи раньше полной оплаты, нужно также договориться о расходах на квартиру, ремонте и ответственности за повреждения.
При любой схеме в договоре необходимо указать полную цену квартиры, порядок оплаты, сроки и размер каждого платежа (п. 1 ст. 489 ГК РФ).
Какую схему продажи в рассрочку выбрать
Главное различие между двумя схемами — в моменте перехода права собственности. Размер первого взноса и продолжительность рассрочки тоже важны, но сами по себе они не определяют, насколько защищён продавец.
| Схема | Когда покупатель становится собственником | Чем защищён продавец | Что нужно сделать |
|---|---|---|---|
| Право переходит до полной оплаты | После государственной регистрации перехода права, хотя часть цены ещё не выплачена | Квартира может находиться в ипотеке в пользу продавца | Если стороны не исключили законный залог и рассчитывают на него, зарегистрировать вместе с правом покупателя ипотеку продавца |
| Право остаётся за продавцом до полного расчёта | После полной оплаты и государственной регистрации перехода права | До регистрации собственником остаётся продавец | После последнего платежа выполнить необходимые действия для регистрации перехода права покупателю |
При первой схеме покупатель уже владеет квартирой на праве собственности, но продолжает выплачивать её стоимость. По общему правилу неоплаченная часть цены обеспечивается залогом недвижимости в пользу продавца. Опасно исключить этот залог условием договора и не предусмотреть никакой другой защиты.
При второй схеме продавец сохраняет право собственности до расчёта. Однако это не устраняет всех рисков. Если покупатель уже живёт в квартире, придётся отдельно решать вопросы коммунальных расходов, ремонта, повреждений и освобождения помещения при прекращении сделки.
Ни одна схема не гарантирует продавцу получения денег. Поэтому выбор момента перехода собственности нужно сочетать с проверкой покупателя, точным графиком платежей и понятными условиями на случай просрочки.
Когда обычный договор рассрочки не подойдёт без дополнительных действий
Прежде чем согласовывать платежи, проверьте правовой статус квартиры. Если она приобреталась в браке, продаётся по долям, принадлежит несовершеннолетнему или находится в ипотеке банка, могут потребоваться специальные документы и другой порядок оформления.
Если квартира приобреталась в браке
Запись в ЕГРН только на имя продавца не означает, что квартира обязательно принадлежит исключительно ему.
Если недвижимость относится к общему имуществу супругов, в предусмотренных законом случаях потребуется нотариально удостоверенное согласие второго супруга (ст. 35 СК РФ).
Поэтому сначала выясните, когда и на каком основании приобреталась квартира и какой режим имущества действовал. После этого можно определить, требуется ли согласие супруга, и переходить к условиям рассрочки.
Если продаётся доля квартиры
Продажа отдельной доли может требовать нотариального удостоверения договора и соблюдения преимущественного права покупки других сособственников (ст. 42 Закона № 218-ФЗ, ст. 250 ГК РФ).
Здесь важно различать две ситуации: один собственник продаёт принадлежащую ему долю или все собственники одновременно продают квартиру целиком. Требования к оформлению нужно проверять для конкретного варианта, а уже затем согласовывать рассрочку.
Если собственник младше 18 лет
Продажа недвижимости, принадлежащей несовершеннолетнему, требует нотариального удостоверения независимо от того, получил ли он полную дееспособность (ч. 2 ст. 54 Закона № 218-ФЗ).
Полная дееспособность означает, что человек до 18 лет вправе самостоятельно заключать сделки как полностью дееспособный гражданин. Она может возникнуть вследствие предусмотренного законом брака или эмансипации. Эмансипация — официальное признание несовершеннолетнего полностью дееспособным решением органа опеки либо суда при установленных законом условиях. Сам по себе факт работы ещё не означает эмансипации (ст. 21 ГК РФ, ст. 27 ГК РФ).
Дальнейшее оформление зависит от возраста и дееспособности собственника:
- До 14 лет. Нужно определить, кто действует от имени ребёнка и какие требования органа опеки применяются к продаже.
- От 14 до 18 лет без полной дееспособности. Отдельно проверяются правила участия несовершеннолетнего в сделке и требования опеки.
- Младше 18 лет, но полностью дееспособен. Собственник вправе заключать сделки самостоятельно, однако нотариальное удостоверение продажи его недвижимости всё равно обязательно.
Кто подписывает документы и необходимо ли предварительное разрешение органа опеки, зависит от возраста, дееспособности и обстоятельств сделки (ст. 37 ГК РФ, ст. 21 Закона № 48-ФЗ).
До подготовки договора рассрочки уточните требования у нотариуса и, если это относится к вашей ситуации, в органе опеки. Использовать обычную схему без такой проверки нельзя.
Если квартира находится в ипотеке банка
Существующий банковский залог нельзя игнорировать при продаже в рассрочку.
По общему правилу отчуждение заложенной недвижимости требует согласия залогодержателя, если применимые условия не предусматривают иное (ст. 37 Закона № 102-ФЗ).
Прежде чем подписывать договор с покупателем:
- Получите актуальные сведения ЕГРН и проверьте наличие ипотеки.
- Изучите условия действующего ипотечного обязательства.
- Согласуйте с банком допустимый порядок продажи.
Только после этого можно выбирать и оформлять схему рассрочки с учётом действующего обременения.
Какие условия обязательно согласовать в договоре
При продаже в рассрочку недостаточно написать, что покупатель перечислит оставшуюся сумму постепенно. Из договора должно быть понятно, сколько он должен заплатить, в какие сроки и как стороны подтвердят исполнение обязательств.
Описание квартиры и полная цена
Квартиру нужно описать так, чтобы её можно было однозначно определить. Это требование следует из ст. 554 ГК РФ.
Обычно используют сведения из ЕГРН:
- адрес;
- кадастровый номер;
- площадь;
- другие характеристики, необходимые для однозначного определения объекта.
Полная цена недвижимости — существенное условие договора (ст. 555 ГК РФ).
Не смешивайте цену квартиры и график платежей. Сначала укажите всю стоимость, затем — первоначальный взнос и порядок выплаты оставшейся суммы.
График платежей
Для продажи в рассрочку стороны должны согласовать цену, порядок, сроки и размеры платежей (ст. 489 ГК РФ).
В договоре или приложении к нему нужно определить:
- размер первого платежа;
- остаток цены после первоначального взноса;
- сумму каждого последующего платежа;
- конкретную дату его внесения;
- способ оплаты и необходимые реквизиты;
- порядок досрочного расчёта, если стороны хотят его специально урегулировать.
Все суммы и сроки должны определяться из подписанных документов без дополнительных переговоров.
Как подтверждать каждый платёж
При безналичных расчётах лучше перечислять деньги на счёт, указанный в договоре, и сохранять банковские выписки. В назначении платежа можно указывать номер договора и конкретный платёж по графику.
При этом отправка и получение денег — разные события. Платёжное поручение покупателя ещё не доказывает, что продавец действительно получил средства.
Если стороны рассчитываются наличными, получение каждого платежа стоит подтверждать распиской. По требованию должника кредитор обязан выдать расписку о получении исполнения полностью или в соответствующей части (ст. 408 ГК РФ).
После окончательного расчёта нужно сохранить документы обо всех платежах. Они могут понадобиться не только при споре о задолженности, но и для завершения регистрационных действий.
Расписка для фактически полученного наличного частичного платежа. В DOCX цена 8 000 000 рублей, ранее подтверждено 1 000 000, сейчас получено 2 000 000, остаток — 5 000 000 рублей. Это не подтверждение полного расчёта; предыдущие суммы и остаток сверяют с договором и документами каждого платежа.
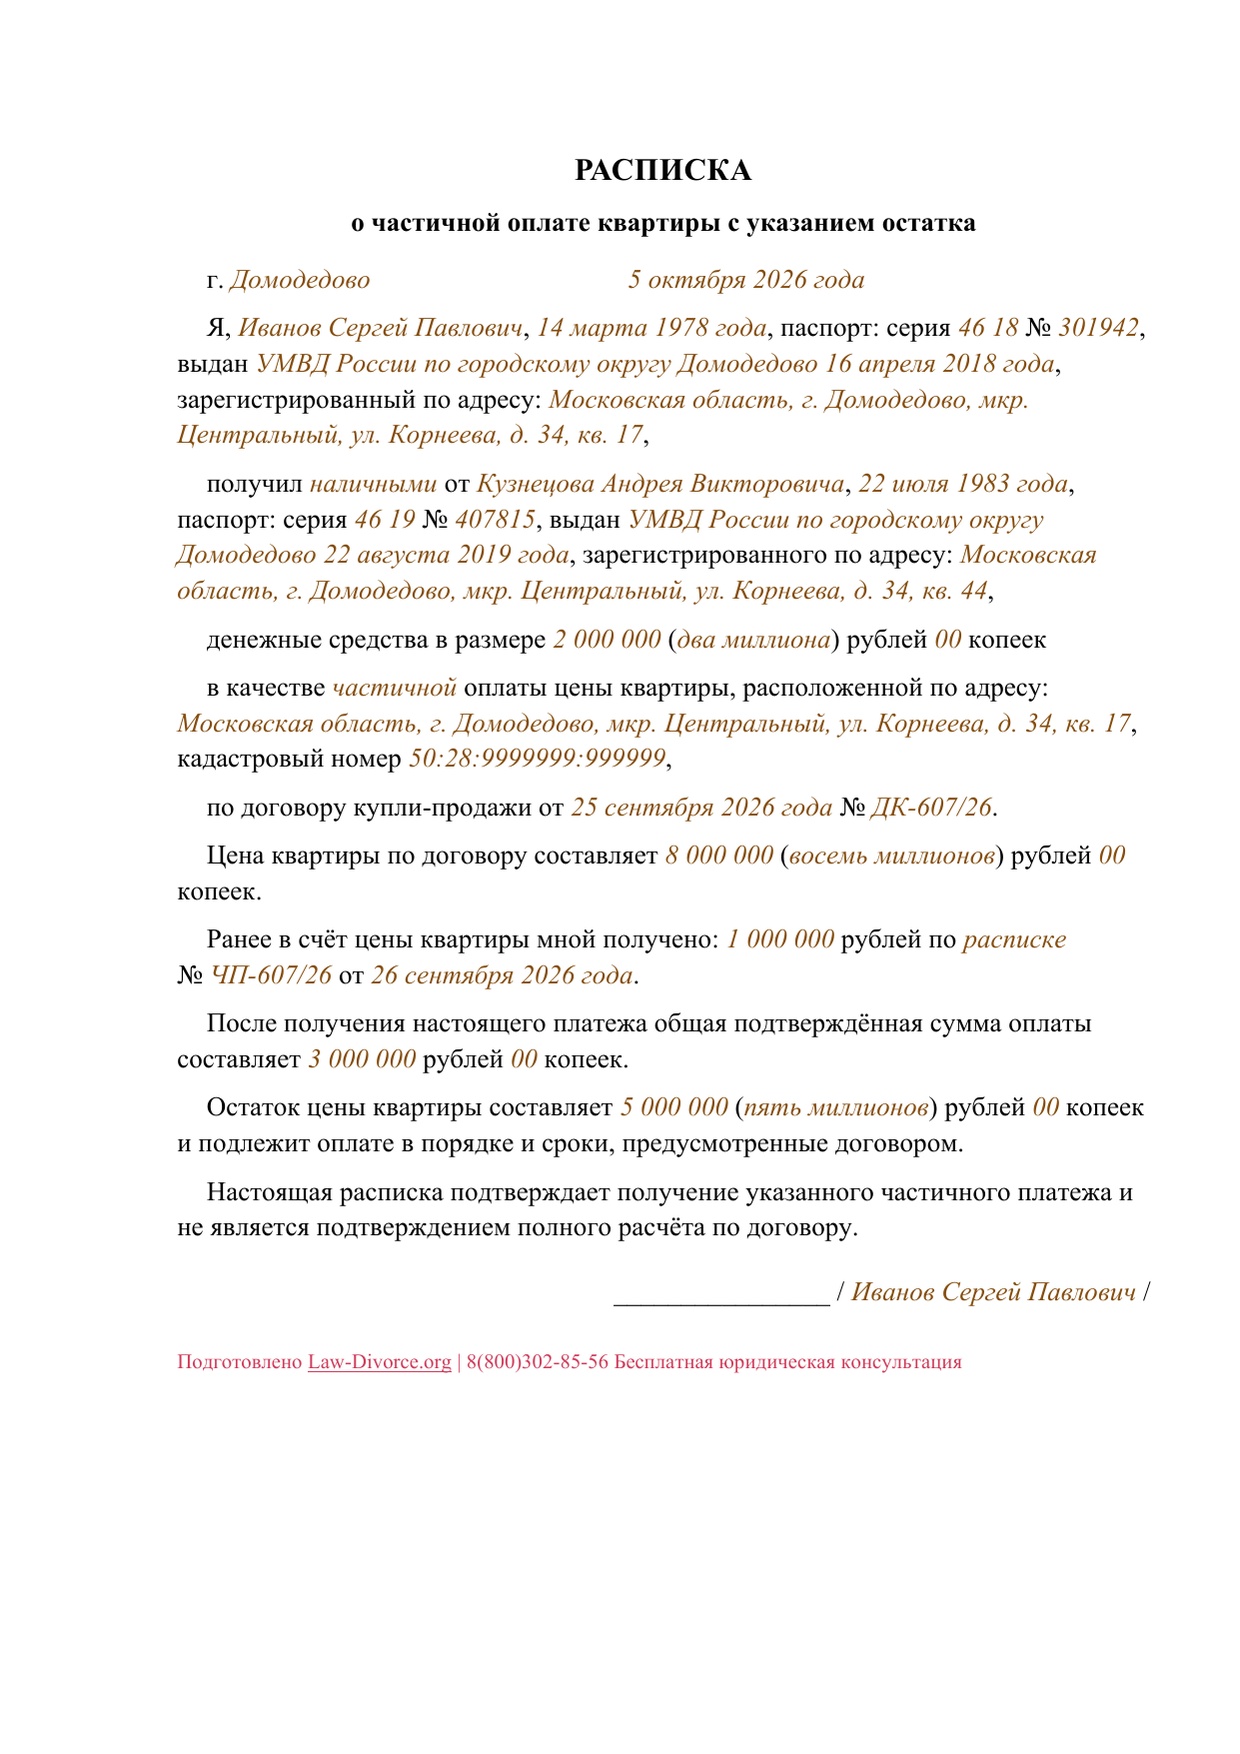
Шаблон для заполнения
РАСПИСКА
Я, [Ф. И. О. продавца полностью], [дата рождения], паспорт: серия [серия паспорта продавца] № [номер паспорта продавца], выдан [кем и когда], зарегистрированный(ая) по адресу: [адрес],
получил(а) от [Ф. И. О. покупателя полностью], [дата рождения], паспорт: серия [серия паспорта покупателя] № [номер паспорта покупателя], выдан [кем и когда], зарегистрированного(ой) по адресу: [адрес],
денежные средства в размере [текущая сумма цифрами] ([сумма прописью]) рублей 00 копеек
в качестве частичной оплаты цены квартиры, расположенной по адресу: [полный адрес], кадастровый номер [номер],
по договору купли-продажи от [дата] [№ договора, если есть].
Цена квартиры по договору составляет [полная цена] ([полная цена прописью]) рублей 00 копеек.
Ранее в счёт цены квартиры мной получено: [сумма] рублей по [расписке / банковскому документу] от [дата]. [Этот абзац удалить, если предыдущих платежей не было.]
После получения настоящего платежа общая подтверждённая сумма оплаты составляет [сумма] рублей 00 копеек.
Остаток цены квартиры составляет [сумма] ([сумма прописью]) рублей 00 копеек и подлежит оплате в порядке и сроки, предусмотренные договором.
Настоящая расписка подтверждает получение указанного частичного платежа и не является подтверждением полного расчёта по договору.
[подпись продавца] / [Ф. И. О. продавца]
Когда передаются ключи и переходит право собственности
В договоре нужно отдельно определить несколько событий:
- подписание договора;
- внесение первого платежа;
- передачу квартиры и ключей;
- государственную регистрацию перехода права собственности;
- окончательный расчёт.
При рассрочке эти события могут происходить в разные дни. Важно установить не только даты, но и последствия каждого события: например, с какого момента покупатель пользуется квартирой и когда стороны обязаны совершить действия для регистрации права.
Что предусмотреть на случай просрочки
Условия о просрочке должны позволять точно определить нарушение и дальнейшие действия сторон.
В договоре стоит указать:
- когда очередной платёж считается просроченным;
- предусмотрена ли неустойка;
- как стороны направляют юридически значимые уведомления;
- какие последствия наступают при повторных нарушениях;
- изменяют ли стороны предусмотренное законом правило о последствиях пропуска очередного платежа.
Последний пункт особенно важен: специальное правило п. 2 ст. 489 ГК РФ применяется, если договором не предусмотрено иное. Поэтому последствия просрочки нельзя определять только по названию сделки или размеру задолженности.
Схема 1. Покупатель становится собственником до полной оплаты
Если право собственности переходит покупателю раньше окончательного расчёта, квартира по общему правилу находится в залоге у продавца до оплаты, если стороны не предусмотрели другое (п. 5 ст. 488 ГК РФ, п. 3 ст. 489 ГК РФ).
Для квартиры такой залог оформляется как ипотека в силу закона. Она обеспечивает оставшуюся неоплаченной часть цены.
Порядок действий следующий:
- Подписать договорСтороны подписывают договор с графиком платежей и согласованными условиями залога.
- Зарегистрировать право и ипотекуРегистрируют переход права собственности к покупателю и ипотеку в пользу продавца.
- Проверить ЕГРНПроверяют обе записи в ЕГРН.
- Платить по графикуПокупатель перечисляет платежи по графику, стороны сохраняют подтверждения.
- Погасить ипотеку после расчётаПосле полного расчёта совершают действия для погашения ипотеки.
- Проверить погашениеПроверяют, что запись об ипотеке погашена в ЕГРН.
Почему нельзя случайно исключать залог продавца
Как зарегистрировать ипотеку в пользу продавца
Для ипотеки в силу закона в такой сделке отдельный договор ипотеки не требуется. Однако это не означает, что достаточно написать о рассрочке в договоре и больше ничего не делать.
Государственная регистрация проводится на основании заявления. При обычной ненотариальной сделке переход права оформляется по заявлениям участников в порядке ст. 15 Закона № 218-ФЗ и ст. 18 Закона № 218-ФЗ.
При этом у сторон разные юридические роли:
- Покупатель — залогодатель. Зарегистрированная за ним квартира обеспечивает его обязательство выплатить оставшуюся цену.
- Продавец — залогодержатель. Ипотека устанавливается в его пользу для обеспечения этой оплаты.
Заявление о регистрации ипотеки в силу закона вправе подать покупатель-залогодатель, продавец-залогодержатель либо нотариус, если он удостоверял договор. Такой порядок следует из ст. 20 Закона № 102-ФЗ и ст. 53 Закона № 218-ФЗ. Его также разъяснял Росреестр в письме от 06.03.2025 № 14-2022-ТГ/25.
Продавцу нужно убедиться, что необходимое заявление действительно подано. Если его нет, регистрационные действия могут приостановить.
Какие документы потребуются
Не нужно автоматически собирать технический паспорт, домовую книгу и справку ЕИРЦ: такие документы требуются не для каждой сделки.
При обычном оформлении прежде всего понадобятся:
- предусмотренные законом заявления;
- договор купли-продажи как основание регистрации;
- документы о полномочиях представителя, если он участвует в сделке;
- дополнительные документы, необходимость которых определяется особенностями квартиры или сторон.
Требования к документам установлены ст. 21 Закона № 218-ФЗ.
Сколько стоит регистрация и когда ждать результат
За государственную регистрацию ипотеки, возникающей в силу закона, отдельная госпошлина не взимается (ст. 20 Закона № 102-ФЗ).
Но это не делает всю сделку бесплатной. Могут потребоваться расходы на регистрацию права покупателя, нотариальное оформление и другие услуги, если они необходимы.
Базовый срок государственной регистрации права составляет:
- 7 рабочих дней — если документы поступили непосредственно в орган регистрации;
- 9 рабочих дней — если документы поданы через МФЦ.
Эти сроки действуют при отсутствии специальных сроков и приостановления регистрационных действий (ст. 16 Закона № 218-ФЗ). Они не гарантируют завершения конкретной сделки в определённый день.
После регистрации продавцу важно проверить не сам факт приёма документов в МФЦ, а результат в ЕГРН:
- Право собственности зарегистрировано за покупателем.
- Ипотека зарегистрирована в пользу продавца.
Первая запись определяет собственника квартиры, вторая подтверждает наличие обеспечения оставшейся неоплаченной цены.
Как снять ипотеку продавца после полного расчёта
После выплаты всей цены обеспеченное залогом обязательство прекращается (ст. 352 ГК РФ).
Однако запись об ипотеке не исчезает из ЕГРН автоматически после последнего перевода. Для её погашения необходимо совершить предусмотренные законом регистрационные действия.
Сначала соберите подтверждения полного расчёта: банковские выписки, платёжные документы, расписки по наличным платежам и, если необходимо, отдельное подтверждение продавца о получении всей цены.
Дальнейший порядок зависит от того, выдавалась ли закладная.
Если закладная не выдавалась
При отсутствии закладной запись об ипотеке может быть погашена по совместному заявлению залогодателя и залогодержателя либо по заявлению залогодержателя (ст. 25 Закона № 102-ФЗ).
Поэтому после получения всей цены продавцу нужно участвовать в необходимом регистрационном действии либо самостоятельно подать соответствующее заявление. Просто сообщить покупателю, что долг погашен, недостаточно.
Если закладная выдавалась
Для документарной, электронной или обездвиженной закладной предусмотрены специальные способы погашения записи об ипотеке по ст. 25 Закона № 102-ФЗ.
Сначала установите, выдавалась ли закладная и в какой форме она существует. Затем выберите соответствующий порядок оформления. Правила для ситуации без закладной нельзя автоматически переносить на эти случаи.
Когда должны погасить запись об ипотеке
По ст. 25 Закона № 102-ФЗ запись об ипотеке погашается в течение 3 рабочих дней со дня поступления в орган регистрации надлежащего заявления и предусмотренных документов.
Три рабочих дня считаются не от последнего платежа покупателя. Сначала нужно подтвердить полный расчёт и подать необходимые документы.
- Последний платёж
- Подтверждение полного расчёта
- Заявление о погашении ипотеки
- Проверка ЕГРН
Если продавец не помогает снять ипотеку
Если покупатель полностью выплатил цену, но продавец уклоняется от погашения ипотеки, платить ему повторно не нужно.
Покупателю следует:
- Сохранить документы, подтверждающие полное исполнение обязательства.
- Направить продавцу письменное требование совершить необходимые действия.
- При необходимости обратиться в суд для решения вопроса о прекращении ипотеки.
- Использовать судебный акт как основание для погашения регистрационной записи, если он даёт такой результат по ст. 25 Закона № 102-ФЗ.
Для покупателя сделка по этой схеме окончательно оформлена не тогда, когда он перечислил последнюю сумму, а когда погашение ипотеки также подтверждено сведениями ЕГРН.
Схема 2. Квартира остаётся в собственности продавца до полного расчёта
Стороны могут договориться, что до оплаты квартиры право собственности сохраняется за продавцом (ст. 491 ГК РФ).
Но для недвижимости действует дополнительное правило: даже после полной оплаты покупатель не становится собственником автоматически. Переход права необходимо зарегистрировать (ст. 551 ГК РФ).
Последовательность действий при этой схеме такая:
- Заключить договорСтороны подписывают договор с графиком платежей и условием о сохранении собственности за продавцом.
- Определить передачу квартирыОтдельно определяют, когда покупатель получает квартиру и ключи.
- Подтверждать платежиПокупатель перечисляет деньги по графику, а стороны сохраняют подтверждения.
- Зафиксировать полный расчётПосле полной оплаты фиксируют исполнение обязательства.
- Зарегистрировать переход праваСовершают предусмотренные договором действия для государственной регистрации перехода права.
- Проверить право покупателяПосле регистрации покупатель становится собственником, а стороны проверяют результат в ЕГРН.
В договоре лучше сразу установить, в какой срок после полного расчёта стороны должны совершить необходимые действия для регистрации. Иначе после последнего платежа может возникнуть спор уже не о деньгах, а об оформлении собственности.
Если продавец получил всю цену, но не регистрирует переход права
Последний перевод не изменяет запись ЕГРН. Если продавец уклоняется от государственной регистрации перехода права, покупатель может обратиться в суд.
По п. 3 ст. 551 ГК РФ при уклонении одной из сторон другая вправе требовать судебного решения о регистрации перехода права.
Это отличается от первой схемы. Когда покупатель уже собственник, после расчёта нужно погасить ипотеку. Когда право до оплаты сохранялось за продавцом, после расчёта нужно зарегистрировать переход собственности покупателю.
Если покупатель не заплатил и право осталось у продавца
Если квартиру уже передали покупателю, но он не оплатил её в предусмотренный срок, продавец, сохранивший право собственности, по общему правилу может потребовать возврата квартиры, если договором не предусмотрено иное (ст. 491 ГК РФ).
Для этого нужно проверить условие о сохранении собственности, наступление срока оплаты, фактически полученные суммы и положения договора о возврате. Если правило применимо, продавец направляет покупателю требование вернуть квартиру, сохраняя доказательства его направления.
Если покупатель не возвращает квартиру добровольно, потребуется добиться необходимого судебного результата и затем исполнить судебный акт. Наличие права собственности не разрешает продавцу самостоятельно менять замки или выселять проживающих.
Если же квартира и владение ещё не передавались покупателю, требовать её «возврата» неправильно. В таком случае нужно отдельно проверить договор и применимое требование, связанное с неоплатой.
Это особый механизм схемы с сохранением собственности. Его нельзя автоматически подменять правилом о 50% цены из ст. 489 ГК РФ или обращением взыскания на ипотечную квартиру. У каждого способа защиты свои условия. Возвращение владения квартирой и окончательные денежные расчёты между сторонами также рассматриваются отдельно.
Если покупатель заселяется до полной оплаты
Покупатель может получить квартиру и начать пользоваться ею до того, как выплатит всю цену. Но передача ключей, переход права собственности и переход отдельных рисков — разные вопросы. Их нужно урегулировать самостоятельно, даже если стороны уже согласовали подробный график платежей.
Как оформить передачу квартиры
Передачу недвижимости фиксируют актом или другим документом о передаче (ст. 556 ГК РФ).
В документе желательно указать:
- дату передачи квартиры;
- количество переданных ключей;
- состояние помещения;
- известные недостатки;
- показания счётчиков;
- мебель и технику, остающиеся в квартире.
В самом договоре дополнительно определите, кто несёт текущие расходы, как оплачиваются ЖКУ, можно ли делать ремонт и какие работы требуют согласования.
Отдельно стоит установить ответственность за повреждения и состояние, в котором покупатель должен вернуть квартиру, если сделка прекратится.
Бланк фиксирует фактическую передачу продавцом квартиры покупателю: ключи, счётчики и состояние. Заполненный файл — обычная передача без выявленных при осмотре недостатков, а не подтверждение завершения рассрочки. Дату и условия передачи берут из своей сделки; долг, график, обеспечение и последствия просрочки этот акт не заменяет.
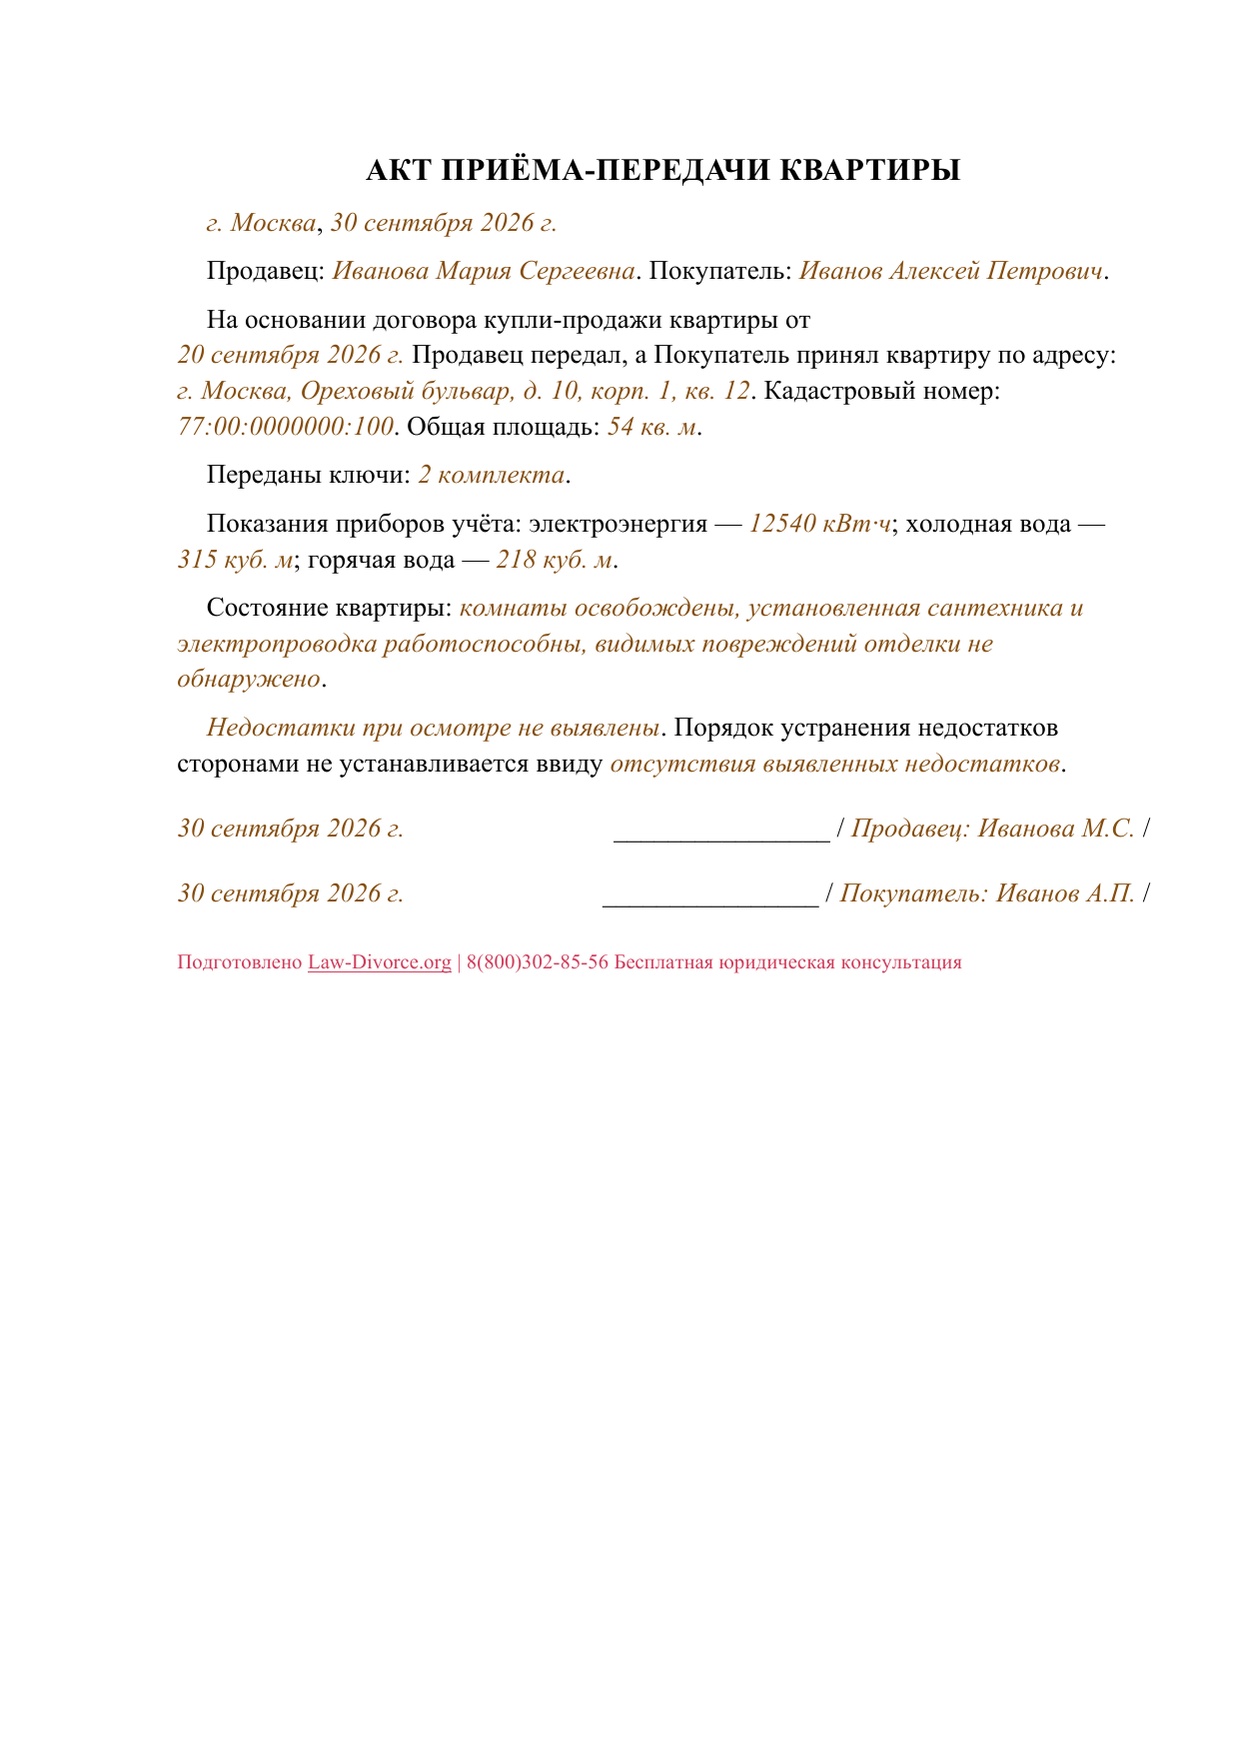
Шаблон для заполнения
АКТ ПРИЁМА-ПЕРЕДАЧИ КВАРТИРЫ
Продавец: [ФИО продавца]
Покупатель: [ФИО покупателя]
На основании договора купли-продажи квартиры
от «[Число договора]» [Месяц договора] 20[Год договора — две цифры] г.
Продавец передал, а Покупатель принял квартиру:
Адрес: [Адрес квартиры]
Кадастровый номер (при наличии): [Кадастровый номер]
Общая площадь: [Общая площадь]
Переданы ключи:
Количество комплектов: [Количество комплектов ключей]
Показания приборов учёта:
Электроэнергия: [Показания электроэнергии]
Вода: [Показания воды]
Состояние квартиры:
[Описание состояния квартиры]
Недостатки (при наличии):
[Описание недостатков]
Порядок устранения недостатков:
[Порядок устранения недостатков]
Подписи сторон:
Продавец[Подпись продавца] /[Расшифровка подписи продавца]/
Покупатель[Подпись покупателя] /[Расшифровка подписи покупателя]/
Кто должен оплачивать ЖКУ
Обязанность собственника оплачивать жилое помещение и коммунальные услуги во внешних отношениях связана с возникновением права собственности (ст. 153 ЖК РФ).
При этом продавец и покупатель вправе распределить фактические расходы между собой.
Лучше перечислить, какие именно начисления оплачивает или возмещает покупатель, кому перечисляет деньги и в какие сроки. Такая договорённость регулирует отношения продавца и покупателя между собой, но сама по себе не меняет установленный законом внешний статус собственника.
Кто отвечает за случайное повреждение квартиры
Сохранение права собственности за продавцом не означает, что все риски обязательно остаются у него.
По общему правилу риск случайной гибели или случайного повреждения товара переходит к покупателю с момента, когда продавец считается исполнившим обязанность по передаче, если договором не предусмотрено иное (ст. 459 ГК РФ).
Поэтому возможна ситуация, когда продавец ещё остаётся собственником, квартира уже передана покупателю, а применимый риск случайного повреждения перешёл к покупателю.
Вот почему в договоре необходимо отдельно определить момент передачи квартиры и ответственность за её состояние. Ориентироваться только на запись о собственнике в ЕГРН недостаточно.
Нужно ли оформлять отдельный договор найма
Если покупатель получил ключи и живёт в квартире до окончательного расчёта, это само по себе не означает, что между сторонами автоматически возник отдельный договор найма.
При желании стороны могут специально оформить самостоятельное основание пользования помещением. Но считать найм заключённым только из факта проживания покупателя нельзя.
Если договор прекратился, но покупатель не освобождает квартиру
Даже когда собственником продолжает оставаться продавец, он не вправе самостоятельно выселить покупателя, который проживает в квартире.
Нельзя считать помещение возвращённым только потому, что направлено требование об освобождении. Также не следует менять замки при проживающем покупателе, выносить его вещи или пытаться физически выселить людей.
Если покупатель не освобождает квартиру добровольно, нужно использовать законный порядок: при необходимости обратиться в суд и затем исполнить судебный акт.
При прекращении сделки также могут возникнуть самостоятельные споры о возврате владения, денежных расчётах, ЖКУ, повреждениях, ремонте и улучшениях. Эти вопросы связаны между собой, но решение одного из них не означает автоматического разрешения остальных.
Что продавцу делать, если покупатель просрочил платёж
Просрочка не означает, что продавец вправе просто забрать квартиру. Способ защиты зависит от условий договора, регистрации права, наличия ипотеки и фактической передачи недвижимости.
Прежде чем предъявлять требования, соберите договор, актуальные сведения ЕГРН, документ о передаче квартиры и историю полученных платежей.
Проверьте четыре обстоятельства:
- Кто собственник. Право уже зарегистрировано за покупателем или осталось за продавцом?
- Есть ли ипотека. Если собственником стал покупатель, зарегистрирован ли залог в пользу продавца?
- Передана ли квартира. Получил ли покупатель помещение фактически?
- Что именно нарушено. Какой платёж пропущен, сколько денег уже получено и какие последствия просрочки предусмотрены договором?
Если собственность осталась за продавцом, а квартира передана покупателю, отдельно проверяется право требовать возврата по ст. 491 ГК РФ при наступившем сроке оплаты и соблюдении остальных условий. Если право зарегистрировано за покупателем и имеется ипотека продавца, можно рассматривать использование залога. Когда продавец хочет сохранить сделку и получить деньги, речь прежде всего идёт о денежном требовании.
В зависимости от обстоятельств доступны четыре основных маршрута.
| Цель или ситуация | Возможный способ защиты | Главное условие |
|---|---|---|
| Продавец хочет получить деньги и сохранить договор | Взыскать задолженность, применимые проценты или неустойку | Подтвердить долг, конкретную просрочку и основания ответственности |
| Квартира передана, но очередной платёж пропущен | Рассмотреть специальный отказ по п. 2 ст. 489 ГК РФ | Проверить договор и не превышает ли уже полученная сумма 50% цены |
| Продавец хочет прекратить договор из-за серьёзного нарушения | Требовать расторжения по общим основаниям | Обосновать существенное нарушение и соблюсти порядок ст. 452 ГК РФ |
| Квартира находится в ипотеке у продавца | Рассмотреть обращение взыскания на заложенную недвижимость | Проверить условия взыскания, величину, длительность и повторяемость просрочки, допустимый способ обращения взыскания |
Эти способы нельзя выбирать только по желаемому результату. Ниже — условия и ограничения каждого из них.
Взыскать долг и сохранить договор
Если продавец намерен продолжить сделку, он может требовать перечисления просроченной суммы.
При наличии соответствующих оснований на задолженность могут начисляться проценты по ст. 395 ГК РФ с учётом ст. 488 ГК РФ, если закон или договор не предусматривают другое. Кроме того, договор может устанавливать неустойку.
Для подтверждения денежного требования понадобятся:
- договор и график платежей;
- сведения обо всех фактически полученных суммах;
- доказательства конкретной просрочки;
- расчёт остатка задолженности;
- расчёт процентов или договорной неустойки, если продавец их требует.
Взыскание задолженности само по себе не возвращает продавцу право собственности, если оно уже зарегистрировано за покупателем.
Также нет универсального правила, по которому перед любым денежным требованием по рассрочке обязательно нужно ждать 30 дней. Необходимый порядок зависит от требования и условий договора.
Отказаться от договора по специальному правилу о рассрочке
Если покупателю уже передали квартиру и он пропустил очередной платёж, продавец при соблюдении условий может отказаться от исполнения договора и потребовать возврата переданного объекта, если договором не предусмотрено иное (п. 2 ст. 489 ГК РФ).
Возможность применения этого правила к зарегистрированной недвижимости подтверждал Верховный Суд РФ в Определении от 28.07.2015 № 19-КГ15-15.
Если продавец собирается использовать этот механизм, порядок действий следующий:
- Подсчитайте точную сумму фактически полученных платежей.
- Определите, какой очередной платёж пропущен.
- Проверьте, не изменено ли специальное правило условиями договора.
- Направьте покупателю уведомление об отказе и требование вернуть объект, сохранив доказательства направления.
- Если покупатель не возвращает квартиру добровольно, предъявите необходимые требования для получения фактического и регистрационного результата.
Право на односторонний отказ реализуется посредством уведомления другой стороны (ст. 450.1 ГК РФ).
Но уведомление само по себе не меняет запись в ЕГРН, не выселяет проживающих и не разрешает продавцу самовольно менять замки. Оно также не определяет автоматически, что должно произойти со всеми ранее полученными деньгами.
Расторгнуть договор из-за существенного нарушения
Если нарушение покупателя является существенным, продавец может требовать расторжения договора по общим основаниям (ст. 450 ГК РФ).
Однако не всякий пропущенный платёж автоматически считается существенным нарушением. Это необходимо обосновать обстоятельствами конкретной сделки.
До обращения в суд с требованием о расторжении другой стороне направляют предложение расторгнуть договор. Дальнейший порядок зависит от отказа либо отсутствия ответа в установленный срок (ст. 452 ГК РФ).
30 дней здесь — запасной срок, если другой срок не установлен законом, договором или самим предложением. Он не является общим сроком ожидания по любому требованию продавца.
Также важно заранее определить, какой результат нужен помимо прекращения договора:
- возвращение квартиры;
- изменение записи ЕГРН, если оно необходимо;
- взаимные денежные расчёты.
Одно требование «расторгнуть договор» не гарантирует автоматического получения всех этих результатов.
Обратить взыскание на квартиру, находящуюся в ипотеке
Если в пользу продавца зарегистрирована ипотека, при нарушении обеспеченного обязательства можно рассматривать обращение взыскания на заложенную квартиру (ст. 50 Закона № 102-ФЗ).
Обращение взыскания — самостоятельная процедура реализации заложенного имущества для удовлетворения обеспеченного требования. Квартира не становится собственностью продавца автоматически только потому, что покупатель просрочил платёж.
Если просрочка небольшая
Нужно проверить, не является ли нарушение крайне незначительным.
Если покупатель регулярно нарушает сроки
Для обязательств с периодическими платежами предусмотрено отдельное правило. Если договором об ипотеке не установлено другое, взыскание допускается при систематическом нарушении сроков внесения платежей — более 3 раз за 12 месяцев, предшествующих обращению в суд или соответствующему уведомлению.
Здесь оценивается повторяемость нарушений, а не только сумма и длительность одной просрочки. Условие о систематичности не нужно добавлять как третье обязательное требование к критериям «менее 5%» и «менее 3 месяцев».
Если заложенная квартира — единственное жильё покупателя
Сам по себе статус единственного жилья не исключает возможность обращения взыскания на ипотечную квартиру.
Но необходимо отдельно определить допустимый способ взыскания. Внесудебный порядок означает обращение взыскания без обычного судебного разбирательства, когда такой способ допускают закон и применимые документы.
Для единственного пригодного жилья гражданина и проживающих вместе с ним членов семьи закон устанавливает ограничения внесудебного взыскания и предусматривает исключения (ст. 55 Закона № 102-ФЗ).
Поэтому нужно различать, допускается ли обращение взыскания в принципе и разрешён ли именно внесудебный порядок в конкретной ситуации.
Исполнительная надпись нотариуса — один из предусмотренных законом способов взыскания без обычного искового процесса. Но возможность использовать её не возникает автоматически только потому, что договор удостоверен нотариально. Условия такого взыскания проверяются отдельно.
Вернут ли покупателю деньги после прекращения договора
При прекращении договора нельзя заранее считать, что все ранее внесённые платежи обязательно возвращаются покупателю или, наоборот, остаются продавцу.
Последствия расторжения регулируются общими правилами (ст. 453 ГК РФ).
В конкретной сделке могут отдельно потребоваться расчёты по следующим вопросам:
- возврат ранее исполненного;
- пользование квартирой;
- договорная неустойка;
- убытки;
- повреждения имущества;
- ремонт и улучшения;
- коммунальные расходы.
Поэтому возвращение квартиры и окончательный денежный расчёт — разные результаты. Для каждого требования нужны собственное основание и расчёт. Нельзя автоматически считать ранее полученные платежи штрафом или определять все последствия одним требованием о возврате квартиры.
Что изменится, если покупатель обанкротится
При банкротстве покупателя ипотека обеспечивает продавцу более защищённое положение по сравнению с обычным необеспеченным денежным требованием. Но это не гарантия немедленного получения всей оставшейся суммы или возврата именно квартиры.
В банкротстве гражданина действуют специальные правила, включая ограничения индивидуального взыскания и особый порядок удовлетворения требований залогового кредитора (ст. 213.10 Закона № 127-ФЗ, ст. 213.27 Закона № 127-ФЗ).
При длительной рассрочке продавец принимает на себя риск того, что покупатель потеряет возможность платить в будущем.
Поэтому ещё до подписания договора полезно оценить, за счёт каких средств покупатель собирается погашать остаток, а также проверить доступные сведения о его банкротстве и задолженностях.
Такая проверка помогает лучше оценить риск, но не гарантирует платёжеспособности покупателя на протяжении всей рассрочки.
Как платить НДФЛ при продаже квартиры в рассрочку
Если платежи поступают несколько лет, нельзя автоматически относить всю цену квартиры к году подписания договора.
Для налогового расчёта имеют значение условия освобождения от НДФЛ, фактические даты поступления денег, год регистрации перехода права, кадастровая стоимость, региональные правила и налоговый статус продавца.
Проверять налоговые последствия лучше ещё до заключения договора, используя предполагаемый график. После начала расчётов предварительные данные нужно заменять фактическими.
Когда продажа освобождается от НДФЛ
Возможность освобождения от налога зависит от продолжительности владения квартирой, основания её приобретения и других предусмотренных законом условий (ст. 217.1 НК РФ).
В зависимости от обстоятельств применяются минимальные сроки владения 3 или 5 лет. Для некоторых способов приобретения действуют специальные правила определения даты, с которой считается владение.
В предусмотренных НК РФ пределах региональные правила могут влиять на минимальный срок. При этом нельзя автоматически ориентироваться на субъект РФ, где находится квартира.
ФНС разъясняла, что такие особенности связываются с местом жительства налогоплательщика, а если на соответствующую дату места жительства нет — с иным предусмотренным НК РФ местом постановки на учёт (письмо ФНС от 18.09.2023 № БС-4-11/11857@).
Если неясно, какой регион относится к налоговому учёту продавца на дату регистрации перехода права, это необходимо уточнить через ФНС до персонального расчёта.
К какому году относятся платежи по рассрочке
Для денежного дохода имеет значение дата фактического получения денег (ст. 223 НК РФ).
Например, если часть стоимости продавец получил в 2026 году, а другую часть — в 2027 году, такие поступления относятся к разным налоговым периодам. Нельзя автоматически включить всю договорную цену в доход одного года только потому, что договор был подписан тогда.
ФНС рассматривала вопрос о продаже недвижимости в рассрочку в письме от 09.01.2020 № БС-3-11/6@.
Это письмо можно использовать как источник подхода к распределению дохода по налоговым периодам. Но старые налоговые ставки и прежние кадастровые правила из него нельзя автоматически применять к расчёту за 2026 год.
Если используется нестандартная схема, например деньги начинают поступать до будущей регистрации перехода права, применение налоговых правил к конкретным датам лучше предварительно подтвердить через ФНС.
Как учитывать кадастровую стоимость и региональный коэффициент
При продаже недвижимости действует правило минимального дохода, связанного с кадастровой стоимостью (ст. 214.10 НК РФ).
Для расчёта берут кадастровую стоимость на 1 января года государственной регистрации перехода права собственности и применимый региональный коэффициент.
Коэффициент 0,7 нельзя использовать автоматически для любой продажи. Субъект РФ в предусмотренных НК РФ пределах может изменить его, в том числе увеличить до 1. ФНС подтверждала такую возможность в разъяснении от 07.04.2026.
Согласно той же официальной позиции, применимый регион определяют по месту жительства продавца на дату регистрации перехода права. Если места жительства нет, учитывается иное предусмотренное НК РФ место налогового учёта. Местонахождение квартиры само по себе не определяет применимый регион.
При рассрочке кадастровый ориентир также не признаётся целиком заново в каждом календарном году. Используется пропорциональный подход с учётом части цены, относящейся к соответствующему налоговому периоду.
Таким образом, при подготовке договора можно предварительно оценить налоговые условия по предполагаемому году перехода права. Для окончательного расчёта понадобятся фактическая дата регистрации, кадастровая стоимость на соответствующее 1 января и действующий для продавца региональный коэффициент.
Что выгоднее: имущественный вычет или расходы на покупку
Если продавец имеет соответствующее право, облагаемый доход от продажи можно уменьшить предусмотренным законом способом: например, использовать имущественный вычет либо документально подтверждённые расходы на приобретение проданной квартиры (ст. 220 НК РФ).
Для одной и той же налоговой базы нельзя одновременно использовать полный вычет и те же расходы.
Кроме того, рассрочка не превращает одну продажу в новую сделку в каждом календарном году. Поэтому полный вычет по одной продаже нельзя применять заново ежегодно.
Если продавец уменьшает доход на подтверждённые расходы, их распределение по годам не должно приводить к повторному учёту одних и тех же затрат. Общая сумма учитываемых расходов не может оказаться больше реально понесённых и документально подтверждённых затрат на приобретение квартиры.
Какие ставки НДФЛ применяются
Для соответствующего дохода налогового резидента от продажи имущества действуют следующие ставки:
| Часть соответствующей налоговой базы | Ставка |
|---|---|
| До 2,4 млн ₽ | 13% |
| Свыше 2,4 млн ₽ | 15% |
Порог 2,4 млн ₽ сравнивают не обязательно с одной продажей и не с полной ценой квартиры. Учитываются облагаемые суммы за год, которые по закону входят в соответствующую группу налоговых баз.
В эту группу могут попадать:
- облагаемый доход от продажи этой квартиры после допустимого уменьшения;
- облагаемые доходы от продажи другого имущества;
- дивиденды;
- облагаемые проценты по банковским вкладам.
Это примеры, а не исчерпывающий перечень. Зарплата автоматически сюда не добавляется — для неё установлен другой порядок (п. 6 ст. 210 НК РФ, п. 1.1 ст. 224 НК РФ).
Поэтому перед расчётом проверьте другие доходы, полученные в том же году. Если они относятся к этой группе, для применения порога потребуется определить их облагаемые суммы. Сделать это можно с помощью ФНС или налогового специалиста. Просто сложить все денежные поступления либо сравнить с порогом цену квартиры неправильно.
Актуальные правила ФНС размещает на странице НДФЛ.
Для налоговых нерезидентов и лиц со специальными статусами условия могут отличаться. Автоматически применять к ним приведённую схему нельзя.
Когда подавать декларацию и платить налог
После расчёта налога отдельно проверьте обязанность подать декларацию.
Если продавец обязан декларировать облагаемый доход, в общем случае действуют следующие сроки:
- декларация 3-НДФЛ подаётся не позднее 30 апреля года, следующего за годом получения соответствующего дохода;
- НДФЛ уплачивается не позднее 15 июля года, следующего за годом получения соответствующего дохода.
Если последний день срока приходится на предусмотренный законом нерабочий день, применяется правило переноса. Актуальные сроки можно проверить на странице ФНС «Я сдавал или продал недвижимость».
Даже если по итогам расчёта налог к уплате отсутствует, это само по себе не означает, что декларация не требуется. Обязанность декларирования проверяется отдельно.
Какие сведения понадобятся для расчёта налога
Для персонального расчёта НДФЛ при продаже квартиры в рассрочку необходимо установить:
- Дату и основание приобретения квартиры.
- Дату, с которой считается срок владения.
- Место жительства или налогового учёта продавца для применения региональных правил.
- Дату государственной регистрации перехода права покупателю.
- Кадастровую стоимость на применимую дату.
- Региональный коэффициент.
- Полную цену продажи.
- Согласованный график платежей.
- Фактические даты и суммы полученных денег.
- Расходы на приобретение квартиры и подтверждающие документы.
- Налоговое резидентство продавца в соответствующих налоговых периодах.
Без этих данных нельзя надёжно определить конкретную сумму НДФЛ.
Чек-лист продавца перед подписанием договора
Перед заключением договора проверьте не только цену и график рассрочки, но и условия передачи квартиры, защиту от неоплаты и налоговые последствия.
Квартира и условия оплаты
Собственность, передача и обеспечение
Налоговые последствия
Правовая база
Основные нормы статьи и их назначение. Дополнительные разъяснения и документы приведены рядом с соответствующими вопросами в тексте.
Договор и расчёты
- ст. 489 ГК РФ — Цена, график рассрочки и специальное правило об очередном платеже.
- ст. 555 ГК РФ — Цена недвижимости.
- ст. 554 ГК РФ — Определение продаваемого объекта.
- ст. 488 ГК РФ — Залог продавца и денежные последствия неоплаты.
- ст. 491 ГК РФ — Сохранение собственности за продавцом и возврат переданного имущества.
- ст. 551 ГК РФ — Регистрация перехода права и судебная защита при уклонении.
- ст. 556 ГК РФ — Оформление передачи квартиры.
- ст. 459 ГК РФ — Момент перехода риска случайного повреждения.
- ст. 408 ГК РФ — Подтверждение исполнения распиской.
- ст. 352 ГК РФ — Прекращение залога после исполнения обязательства.
- ст. 395 ГК РФ — Проценты при соответствующей денежной просрочке.
- ст. 450.1 ГК РФ — Реализация одностороннего отказа уведомлением.
- ст. 450 ГК РФ — Существенное нарушение и расторжение договора.
- ст. 452 ГК РФ — Предложение расторгнуть договор и срок ответа.
- ст. 453 ГК РФ — Последствия расторжения договора.
Регистрация и ипотека
- ст. 15 Закона № 218-ФЗ — Кто обращается за регистрацией.
- ст. 18 Закона № 218-ФЗ — Подача заявлений и документов.
- ст. 21 Закона № 218-ФЗ — Требования к документам.
- ст. 53 Закона № 218-ФЗ — Регистрация ипотеки.
- ст. 16 Закона № 218-ФЗ — Сроки регистрации.
- ст. 20 Закона № 102-ФЗ — Регистрация ипотеки в силу закона и госпошлина.
- ст. 25 Закона № 102-ФЗ — Погашение записи об ипотеке.
- ст. 37 Закона № 102-ФЗ — Продажа имущества, находящегося в залоге банка.
Особые обстоятельства и пользование квартирой
- ст. 35 СК РФ — Требования к распоряжению общим имуществом супругов.
- ст. 42 Закона № 218-ФЗ — Форма сделок с долями.
- ст. 250 ГК РФ — Преимущественное право покупки доли.
- ст. 54 Закона № 218-ФЗ — Нотариальная форма сделки с недвижимостью несовершеннолетнего.
- ст. 21 ГК РФ — Полная дееспособность в связи с браком.
- ст. 27 ГК РФ — Эмансипация несовершеннолетнего.
- ст. 37 ГК РФ — Ограничения распоряжения имуществом подопечного.
- ст. 21 Закона № 48-ФЗ — Разрешение органа опеки.
- ст. 153 ЖК РФ — Обязанность собственника оплачивать жильё и коммунальные услуги.
Просрочка, взыскание и банкротство
- ст. 50 Закона № 102-ФЗ — Основания обращения взыскания на предмет ипотеки.
- ст. 54.1 Закона № 102-ФЗ — Ограничения при крайне незначительном нарушении.
- ст. 55 Закона № 102-ФЗ — Условия внесудебного взыскания.
- ст. 213.10 Закона № 127-ФЗ — Особые правила банкротства гражданина.
- ст. 213.27 Закона № 127-ФЗ — Порядок расчётов с залоговыми кредиторами.
НДФЛ
- ст. 217.1 НК РФ — Освобождение при соответствующем сроке владения.
- ст. 223 НК РФ — Дата фактического получения денежного дохода.
- ст. 214.10 НК РФ — Кадастровая стоимость и минимальный доход от продажи.
- ст. 220 НК РФ — Вычет и подтверждённые расходы.
- п. 6 ст. 210 НК РФ — Состав соответствующей группы налоговых баз.
- п. 1.1 ст. 224 НК РФ — Ставки для соответствующей части налоговой базы.