Как безопасно передать деньги при продаже квартиры
При продаже квартиры важно не только договориться о цене, но и выбрать момент, когда продавец получит деньги. Для обычной сделки с готовой квартирой безопаснее заранее разместить сумму через банк или нотариуса и предусмотреть, что продавец получит её после согласованного результата государственной регистрации.
Так покупатель не передаёт всю сумму продавцу до перехода права собственности, а продавец знает, что деньги для оплаты уже обеспечены. Главное — заранее согласовать условия выплаты и порядок действий, если регистрация не состоится.
Расчёт можно организовать в пять шагов.
- Определите условие выплаты
Решите, после какого результата регистрации продавец получит деньги. Условие должно быть достаточно точным, чтобы банк или нотариус мог проверить его выполнение.
- Выберите способ расчёта
Он должен позволять заранее разместить нужную сумму и перечислить её продавцу при выполнении согласованных условий.
- Обеспечьте деньги до подачи документов на регистрацию
Покупатель размещает сумму выбранным способом, а продавец получает подтверждение.
- Зарегистрируйте переход права и проверьте результат
После регистрации нужно убедиться, что право покупателя и сведения об обременениях соответствуют договорённостям.
- Завершите расчёт или действуйте по условиям на случай сбоя
- Если нужный результат достигнут, продавец получает деньги.
- Если регистрация приостановлена или не состоялась, применяется заранее предусмотренный порядок продления, сохранения денег или возврата.
При этом ни подписание договора, ни приём документов в МФЦ сами по себе не означают, что покупатель уже стал собственником. Переход права собственности подлежит государственной регистрации, а состоявшаяся регистрация удостоверяется выпиской из ЕГРН (ст. 551 ГК РФ, ст. 28 Закона № 218-ФЗ).
Какие способы расчёта можно использовать
Для обычной безналичной сделки чаще всего имеет смысл сравнить аккредитив и банковские сервисы безопасных расчётов. Если выбранный банк предлагает такую возможность для готового жилья, можно рассмотреть счёт эскроу.
При нотариальной или более сложной сделке стоит проверить нотариальное депонирование. Если стороны собираются рассчитываться наличными, отдельный вариант — банковская ячейка.
Эти способы различаются не только стоимостью. Важно, где находятся деньги до выплаты, кто проверяет выполнение условий, можно ли изменить эти условия и что произойдёт, если регистрацию приостановят.
Покрытый безотзывный аккредитив
Аккредитив позволяет покупателю заранее обеспечить оплату, а продавцу — получить деньги после представления документов, предусмотренных условиями аккредитива, и проверки их банком.
Для сделки с квартирой особенно важно понимать, что означают два условия: «покрытый» и «безотзывный».
Покрытый аккредитив означает, что банк, открывший аккредитив, заранее перечисляет сумму покрытия в распоряжение другого банка, который будет проводить платёж продавцу. Для этого используются деньги покупателя или предоставленный ему кредит. Сумма остаётся в распоряжении исполняющего банка на весь срок обязательства банка, открывшего аккредитив (п. 3 ст. 867 ГК РФ).
Это не означает, что деньги обязательно продолжают находиться на отдельном счёте покупателя.
Безотзывный аккредитив нельзя отменить по одностороннему решению покупателя. Банк, открывший такой аккредитив, не может отменить его без согласия продавца и другого банка, если тот дополнительно подтвердил аккредитив. Для изменения аккредитива также необходимо согласие продавца (ст. 869 ГК РФ).
Это защищает продавца от односторонней отмены выплаты покупателем после открытия аккредитива. Однако изменить или отменить аккредитив всё же можно по установленной законом процедуре, если получены необходимые согласия.
Особое внимание уделите документам, по которым банк должен перечислить деньги. Он проверяет их соответствие условиям аккредитива по внешним признакам, причём срок такой проверки составляет не более 5 рабочих дней (ст. 871 ГК РФ).
Условия и порядок раскрытия подробно разобраны в статье об аккредитиве при покупке квартиры.
Банковский сервис безопасных расчётов
Некоторые банки предлагают готовый сервис для расчётов по сделкам с недвижимостью. Покупатель заранее размещает деньги, а банк или сервис перечисляет их продавцу после предусмотренного условиями продукта подтверждения регистрации.
Такой вариант может быть удобен для обычной продажи квартиры. Но порядок работы зависит от конкретного сервиса, поэтому нельзя считать, что все банковские продукты устроены одинаково.
До сделки выясните:
- Подходит ли сервис для вашей сделки. Банк должен принимать именно такую продажу с учётом её участников и условий.
- Кто подтверждает регистрацию. Банк может получать сведения самостоятельно или требовать документы от участников.
- Что будет при приостановке. Нужно знать, сохраняются ли деньги и можно ли продлить расчёт.
- Как возвращаются деньги. Условия возврата на случай несостоявшейся регистрации должны быть понятны заранее.
- Можно ли добавить индивидуальные условия. Готовый продукт может не позволять изменить стандартный порядок выплаты.
Если сервис не поддерживает важное для сделки условие, его удобство не компенсирует риск неправильного расчёта.
Счёт эскроу
При расчёте через эскроу деньги покупателя блокируются на специальном счёте. Продавец получает их после наступления основания, которое стороны предусмотрели в договоре (ст. 860.7 ГК РФ).
Такая конструкция законом не ограничена только новостройками. Но это не означает, что любой банк откроет счёт эскроу для покупки готовой квартиры. Возможность использовать его в конкретной сделке нужно заранее подтвердить в выбранном банке.
Нотариальное депонирование
При нотариальном депонировании нотариус принимает безналичные деньги и передаёт их продавцу после выполнения условий, о которых договорились стороны. Когда кредитор обращается с требованием о выдаче денег, нотариус проверяет наступление этих условий (ст. 88.1 Основ законодательства РФ о нотариате).
Такой способ стоит рассмотреть, если договор купли-продажи всё равно удостоверяется нотариусом или порядок расчёта требует нескольких индивидуально согласованных условий.
Стоимость зависит от конкретного нотариального действия. Она включает установленный законом федеральный тариф, а в соответствующих случаях — региональный тариф. Федеральные тарифы предусмотрены ст. 22.1 Основ законодательства РФ о нотариате.
Поэтому до сделки нужно обсудить с нотариусом не только условия выдачи и возврата денег, но и стоимость выбранной процедуры.
Банковская ячейка
Банковская ячейка подходит для наличного расчёта. Покупатель помещает деньги в сейф, а продавец получает доступ к ним после выполнения условий, предусмотренных договором с банком.
Но нахождение денег в банковском сейфе само по себе не означает, что банк проверил вложенную сумму или несёт одинаковую ответственность за содержимое при любом договоре.
Перед использованием ячейки выясните:
- знает ли банк, какие именно ценности помещены в сейф;
- фиксирует ли он сумму денег и другое содержимое;
- какую ответственность принимает за хранение;
- какие документы продавец должен представить для получения доступа;
- когда доступ к ячейке возвращается покупателю, если регистрация не состоялась.
ГК РФ предусматривает разные варианты хранения ценностей в индивидуальном банковском сейфе (ст. 922 ГК РФ).
Поэтому оценивать безопасность нужно по условиям конкретного договора, а не только по тому, что деньги будут находиться в банке.
Прямой перевод или передача наличных
Стороны могут договориться и о прямой оплате: банковским переводом продавцу или передачей наличных из рук в руки.
Но при таком расчёте нет отдельного посредника, который удерживает деньги до согласованного результата регистрации. Момент оплаты стороны определяют сами, а риски неоплаты или необходимости возврата денег регулируют договором.
Поэтому прямой расчёт нужно оценивать отдельно от способов, при которых деньги заранее размещаются для последующей условной выплаты.
Сравнение способов расчёта
В таблице собраны основные различия. По ней можно предварительно выбрать подходящие способы, а затем проверить их условия в конкретном банке или у нотариуса.
| Способ | Где находятся деньги до выплаты | Когда продавец получает деньги | Что проверить на случай срыва регистрации | Можно ли задать индивидуальные условия |
|---|---|---|---|---|
| Покрытый безотзывный аккредитив | Сумма покрытия передаётся в распоряжение исполняющего банка | После представления документов и проверки банком их соответствия условиям аккредитива | Срок действия, возможность продления и условия возврата, если предусмотренный результат не наступил | Зависит от возможностей и формы конкретного банка |
| Банковский сервис безопасных расчётов | По правилам конкретного банковского сервиса | После подтверждения регистрации способом, предусмотренным сервисом | Что происходит при приостановке и как оформляется возврат, если регистрация не состоялась | Зависит от конкретного сервиса; готовые продукты могут ограничивать настройку |
| Счёт эскроу | На заблокированном специальном счёте | После наступления основания, предусмотренного договором | Срок договора и установленные им основания возврата | Условия задаются договором, но возможность конкретной схемы нужно подтвердить в банке |
| Нотариальное депонирование | На публичном депозитном счёте нотариуса | После проверки нотариусом согласованных условий | Условия и порядок возврата нужно заранее закрепить в выбранной конструкции | Может использоваться для индивидуально согласованных условий в пределах применимой процедуры |
| Банковская ячейка | Наличными в сейфе | После получения продавцом доступа по условиям договора | Когда прекращается доступ продавца и возвращается доступ покупателя, как подтверждается вложенная сумма | Зависит от договора с банком и допустимых условий доступа |
| Прямой перевод или наличные из рук в руки | До оплаты у покупателя, после оплаты сразу у продавца | В момент, согласованный сторонами | Отдельного условного механизма возврата нет; риски распределяют сами стороны и договор | Условия определяют стороны, но нет отдельного посредника, удерживающего деньги до результата |
Не стоит выбирать способ только по одной строке таблицы. Даже если механизм в целом подходит, конкретный банк может ограничивать его применение, набор документов или возможность изменить условия.
Единого порядка продления, возврата денег и изменения условий для всех перечисленных способов нет. Эти вопросы нужно проверять в документах выбранного банка или нотариуса.
Что проверить при обычной продаже квартиры
Начните с общего набора проверок, если продаётся одна готовая квартира без залога, в сделке участвуют один продавец и один покупатель, а у покупателя нет ипотеки. Также предполагается, что нет встречной цепочки покупок и специальных разрешений.
Если ваша ситуация сложнее, этот набор всё равно поможет проверить основу расчёта, но понадобятся дополнительные условия из следующих разделов.
Совпадают ли данные квартиры
В договоре купли-продажи и документах по расчёту должны быть правильно указаны адрес и кадастровый номер квартиры.
Сверьте их с документами на объект. Условие выплаты должно относиться именно к продаваемой недвижимости, иначе даже при состоявшейся регистрации могут возникнуть проблемы с подтверждением нужного результата.
Учтена ли вся цена квартиры
Если часть денег покупатель уже передал как аванс или задаток, а остальное собирается перечислить через банк, нужно проверить общую сумму.
Расчёт должен сходиться по формуле:
Состав общей цены
Уже уплаченный аванс или задаток + сумма через выбранный способ расчёта + другие части цены, прямо предусмотренные договором=Общая цена квартиры, ₽
Это не формула оценки стоимости недвижимости. Она нужна, чтобы все части согласованной цены были учтены, ни одна сумма не потерялась и один платёж не посчитали дважды.
Какой результат регистрации нужен для выплаты
Формулировка «деньги выплачиваются после регистрации сделки» слишком общая. Сторонам нужно определить, что именно должно произойти.
При обычной продаже можно ориентироваться на государственную регистрацию права собственности покупателя на квартиру. В банковских документах должно быть понятно, какой результат ожидается и чем его подтверждают.
Подписание договора и расписка МФЦ о приёме документов не равны регистрации перехода права собственности. Поэтому не стоит использовать их вместо подтверждения нужного результата.
Какие обременения допустимы
Недостаточно проверить, что квартира зарегистрирована за покупателем. Условие выплаты должно учитывать и сведения об обременениях, которые ожидаются в ЕГРН после регистрации.
До подписания документов определите:
- Какие обременения допустимы именно по условиям вашей сделки.
- Каких обременений быть не должно после регистрации.
Эти условия особенно важны, если покупатель приобретает квартиру в ипотеку. Тогда регистрация залога в пользу его банка может быть предусмотренной частью сделки, а не препятствием для выплаты продавцу.
Кто и чем подтверждает регистрацию
У разных способов расчёта отличается не только момент выплаты, но и порядок проверки необходимых документов.
До сделки выясните:
- получает ли банк сведения о регистрации самостоятельно;
- нужна ли выписка из ЕГРН;
- кто должен представить этот документ;
- в каком виде банк принимает подтверждение;
- потребуются ли дополнительные документы.
Не стоит добавлять требования к документам только ради большей надёжности. Сначала убедитесь, что их действительно можно выполнить и выбранный банк сможет принять такие подтверждения.
Достаточно ли срока и что будет при приостановке
Срок государственной регистрации и срок действия выбранного способа расчёта — не одно и то же. Аккредитив, эскроу или договор банковской ячейки могут иметь собственные сроки, которые нужно согласовать с ходом сделки.
Регистрация иногда приостанавливается. По общему правилу приостановка длится до устранения причины, но не более 3 месяцев, если для конкретного основания не предусмотрен другой срок (ст. 26 Закона № 218-ФЗ).
Это не означает, что к обычному сроку каждой продажи нужно автоматически добавлять 3 месяца. Приостановка — возможный сбой, который стоит предусмотреть заранее.
Проверьте пять условий:
Если в регистрации окончательно откажут или она будет прекращена, нельзя заранее рассчитывать на универсальное правило «банк автоматически вернёт деньги». Порядок зависит от конкретного инструмента и согласованных документов.
Правильно ли указаны реквизиты продавца
Даже после успешной регистрации ошибка в банковских реквизитах может задержать перечисление денег.
Проверьте данные получателя до подписания документов.
Если продавец собирается сразу использовать полученную сумму для покупки другой квартиры, стоит также заранее уточнить в банке комиссии, лимиты и документы, которые могут понадобиться для подтверждения происхождения денег.
Так продавец сможет оценить, получится ли использовать поступившие средства в нужном ему порядке.
Когда передают квартиру и ключи
Регистрация права собственности и фактическая передача квартиры — разные события.
По общему правилу передачу недвижимости оформляют передаточным актом или другим документом, который подписывают стороны. Конкретный момент передачи можно определить договором (ст. 556 ГК РФ).
Согласуйте этот момент с порядком расчётов:
- Продавцу важно не освободить квартиру и не передать ключи, пока получение денег зависит от невыполненного банковского условия.
- Покупателю важно не передать всю сумму напрямую, а затем неопределённо долго ждать освобождения квартиры.
Когда стандартных условий недостаточно
Если покупатель использует ипотеку, квартира продавца уже заложена банку, участников сделки несколько или недвижимость принадлежит ребёнку, обычную схему расчёта нужно дополнить специальными условиями.
То же относится к встречной покупке, когда деньги от продажи одной квартиры должны пойти на приобретение другой.
В таких ситуациях сначала выясняют требования конкретной сделки и только затем выбирают банковский или нотариальный инструмент, способный их выполнить.
Выберите ситуацию, которая относится к вашей продаже:
Покупатель берёт ипотеку
Как учесть кредитующий банк и предусмотренное сделкой обременение.
Проверить ипотечную покупку
Квартира продавца уже заложена
Как согласовать выплаты с залогодержателем и получение остатка цены.
Проверить залог продавца
Участников несколько
Как распределить платежи между продавцами и проверить права покупателей.
Проверить участников
Собственник — ребёнок
Что учитывать в разрешении опеки и банковских условиях.
Проверить продажу имущества ребёнка
Есть встречная покупка
Как связать платежи и регистрацию нескольких квартир.
Проверить цепочку сделок
Если покупатель берёт ипотеку
При ипотечной покупке условия выплаты нужно согласовать с банком, который предоставляет кредит.
Главное отличие от обычной продажи — после регистрации у покупателя может возникнуть не только право собственности, но и ипотека в пользу его банка.
До подписания документов проверьте:
- Кто станет собственником. На кого должно быть зарегистрировано право.
- Как распределяются доли. Если покупателей несколько, в каких долях они приобретают квартиру.
- Какая ипотека ожидается. В пользу какого банка она должна быть зарегистрирована.
- Каких других обременений быть не должно. Это нужно отличать от согласованной ипотеки покупателя.
- Какое подтверждение принимает банк. Какой результат регистрации он считает достаточным для выплаты продавцу.
При ипотечной покупке могут использоваться аккредитив или собственный сервис кредитующего банка. Но порядок перечисления кредитных денег и собственных средств покупателя определяется условиями конкретного банка.
Поэтому нельзя заранее считать, что вся цена будет перечислена одним платежом или на тех же условиях, что и при покупке без кредита.
Если квартира продавца уже заложена банку
Продажа квартиры, которая находится в ипотеке у продавца, требует отдельного согласования расчётов с залогодержателем.
По общему правилу заложенную недвижимость можно отчуждать с согласия залогодержателя, если договором ипотеки не предусмотрено иное (ст. 37 Закона № 102-ФЗ).
Поэтому до выбора способа оплаты сначала уточните у банка-залогодержателя, как должна проходить именно эта продажа.
Цена квартиры может потребовать как минимум двух выплат:
- Банку-залогодержателю — часть денег, необходимая для исполнения обязательств перед ним.
- Продавцу — оставшаяся часть цены.
Нужно согласовать, как погашается задолженность, когда прекращается прежняя ипотека и после какого действия продавец получает остаток денег. Эти условия зависят от требований залогодержателя.
Полная процедура продажи заложенной квартиры — отдельный вопрос. Для выбора безопасного расчёта важно прежде всего не применять к такой продаже без изменений условия, рассчитанные на квартиру без залога.
Порядок продажи заложенной квартиры разобран в статье о продаже квартиры в залоге у банка.
Если продавцов или покупателей несколько
При нескольких продавцах недостаточно указать одну общую сумму и предположить, что банк сам распределит её между собственниками.
Для каждого продавца заранее определите:
- какую сумму он должен получить;
- на какой счёт перечисляются деньги;
- что служит основанием выплаты;
- когда должно состояться перечисление.
Например, распределение можно отразить так:
| Получатель | Основание выплаты | Сумма | Счёт |
|---|---|---|---|
| Продавец 1 | Выплата по договору | [Сумма продавцу 1] | [Счёт продавца 1] |
| Продавец 2 | Выплата по договору | [Сумма продавцу 2] | [Счёт продавца 2] |
| Банк-залогодержатель, если применимо | Погашение задолженности | [Сумма банку-залогодержателю] | [Счёт банка-залогодержателя] |
Общая сумма выплат вместе с ранее переданным авансом или задатком должна соответствовать полной цене квартиры. При этом не следует без проверки рассчитывать, что банк автоматически поделит цену между продавцами пропорционально их долям.
Если покупателей несколько, особое внимание нужно уделить условию регистрации. Оно должно учитывать право каждого покупателя и согласованные доли.
Проверка регистрации только за одним из покупателей может оказаться недостаточной для выполнения условий договора.
Если квартира или доля принадлежит ребёнку
Когда собственником квартиры или доли является несовершеннолетний, сначала нужно выяснить законные условия продажи его имущества. Выбирать стандартный банковский сервис до этой проверки преждевременно.
Распоряжение имуществом ребёнка подчиняется специальным правилам (п. 3 ст. 60 СК РФ, п. 2 ст. 37 ГК РФ).
Что проверить в разрешении опеки
До выбора способа расчёта проверьте предварительное разрешение органа опеки.
Предварительное разрешение на отчуждение имущества подопечного выдаётся в письменной форме (ст. 21 Закона № 48-ФЗ).
Важно не просто убедиться, что разрешение получено, но и прочитать его условия. Они могут влиять на то, кому и каким способом перечисляют деньги от продажи.
Кому перечислять долю цены ребёнка
Если письменное решение опеки определяет получателя причитающейся ребёнку части цены или конкретный счёт, на который её нужно перечислить, эти условия должны быть отражены в договоре купли-продажи и банковских документах.
Нельзя заранее использовать универсальные реквизиты или стандартный порядок распределения денег, не ознакомившись с решением опеки.
После этого условия разрешения нужно показать выбранному банку.
Не любой аккредитив или банковский сервис позволяет разделить платежи и настроить их так, как требуется для конкретной продажи. Поэтому нужно получить подтверждение, что банковский продукт поддерживает необходимый порядок.
Если ребёнок только зарегистрирован или живёт в квартире
Если продавец одновременно покупает другое жильё
При встречной покупке продавец одной квартиры рассчитывает использовать деньги от её продажи для приобретения следующей. Например, обе сделки могут быть назначены на один день.
В такой цепочке недостаточно проверить расчёт только по первой квартире. Нужно понять, как связаны все платежи и регистрационные действия.
Заранее определите:
- Кто вносит деньги. За счёт кого обеспечивается каждая сумма.
- Кто их получает. Кому фактически перечисляется каждый платёж.
- За что производится платёж. Какое обязательство он погашает.
- Какая регистрация необходима. Переход права на какие квартиры должен состояться для выполнения условий расчёта.
- Что происходит при сбое одной из сделок. Как действовать, если регистрация по одной квартире состоялась, а по другой её приостановили.
Что делать, если регистрацию приостановили
Если Росреестр приостановил регистрацию, сначала ознакомьтесь с его решением. Из него нужно выяснить причину приостановки и срок, отведённый для устранения препятствий.
Затем проверьте, как это влияет на деньги:
- Сколько ещё действует выбранный способ расчёта. Посмотрите срок аккредитива, эскроу, договора ячейки или другого инструмента.
- Можно ли продлить его на время устранения причины. Уточните условия продления и чьё согласие потребуется.
- Не вернутся ли деньги покупателю раньше завершения регистрации. Проверьте, когда по документам возникает основание для возврата и как это соотносится с регистрационной процедурой.
Не нужно считать максимальные 3 месяца приостановки обязательным дополнением к сроку любой продажи. Это возможный предельный срок для многих случаев приостановки, а не стандартная продолжительность каждой сделки.
Если регистрация окончательно не состоялась, деньги возвращаются по правилам, предусмотренным выбранным способом расчёта. Именно поэтому порядок возврата и продления важно согласовать ещё до подачи документов.
Как подтвердить, что квартира оплачена
При расчётах через банк важно различать предварительное обеспечение оплаты и окончательный расчёт.
Это два разных обстоятельства:
- Деньги внесены или обеспечены. Например, покупатель разместил сумму через аккредитив, эскроу или другой выбранный способ.
- Продавец получил причитающиеся деньги. Либо обязательство считается исполненным в другой момент, если это предусмотрено условиями конкретной конструкции и договора.
При безналичной оплате сохраняйте:
- договор купли-продажи;
- документы по выбранному способу расчёта;
- подтверждение внесения или обеспечения денег;
- банковские документы о фактическом перечислении суммы продавцу;
- необходимые выписки по счёту.
Когда нужна расписка
При прямой передаче денег продавец по требованию плательщика обязан выдать расписку о получении исполнения полностью или в соответствующей части (ст. 408 ГК РФ).
Если расчёт наличный, расписка должна позволять установить:
- кто передал деньги;
- кто их получил;
- какая сумма была передана;
- по какому договору состоялась оплата;
- за что именно внесены деньги;
- исполнено обязательство полностью или частично.
Расписка подтверждает получение денег, поэтому её назначение отличается от банковского документа о предварительном размещении суммы для будущей выплаты.
Подготовка документа о получении денег разобрана в статье о расписке при продаже квартиры.
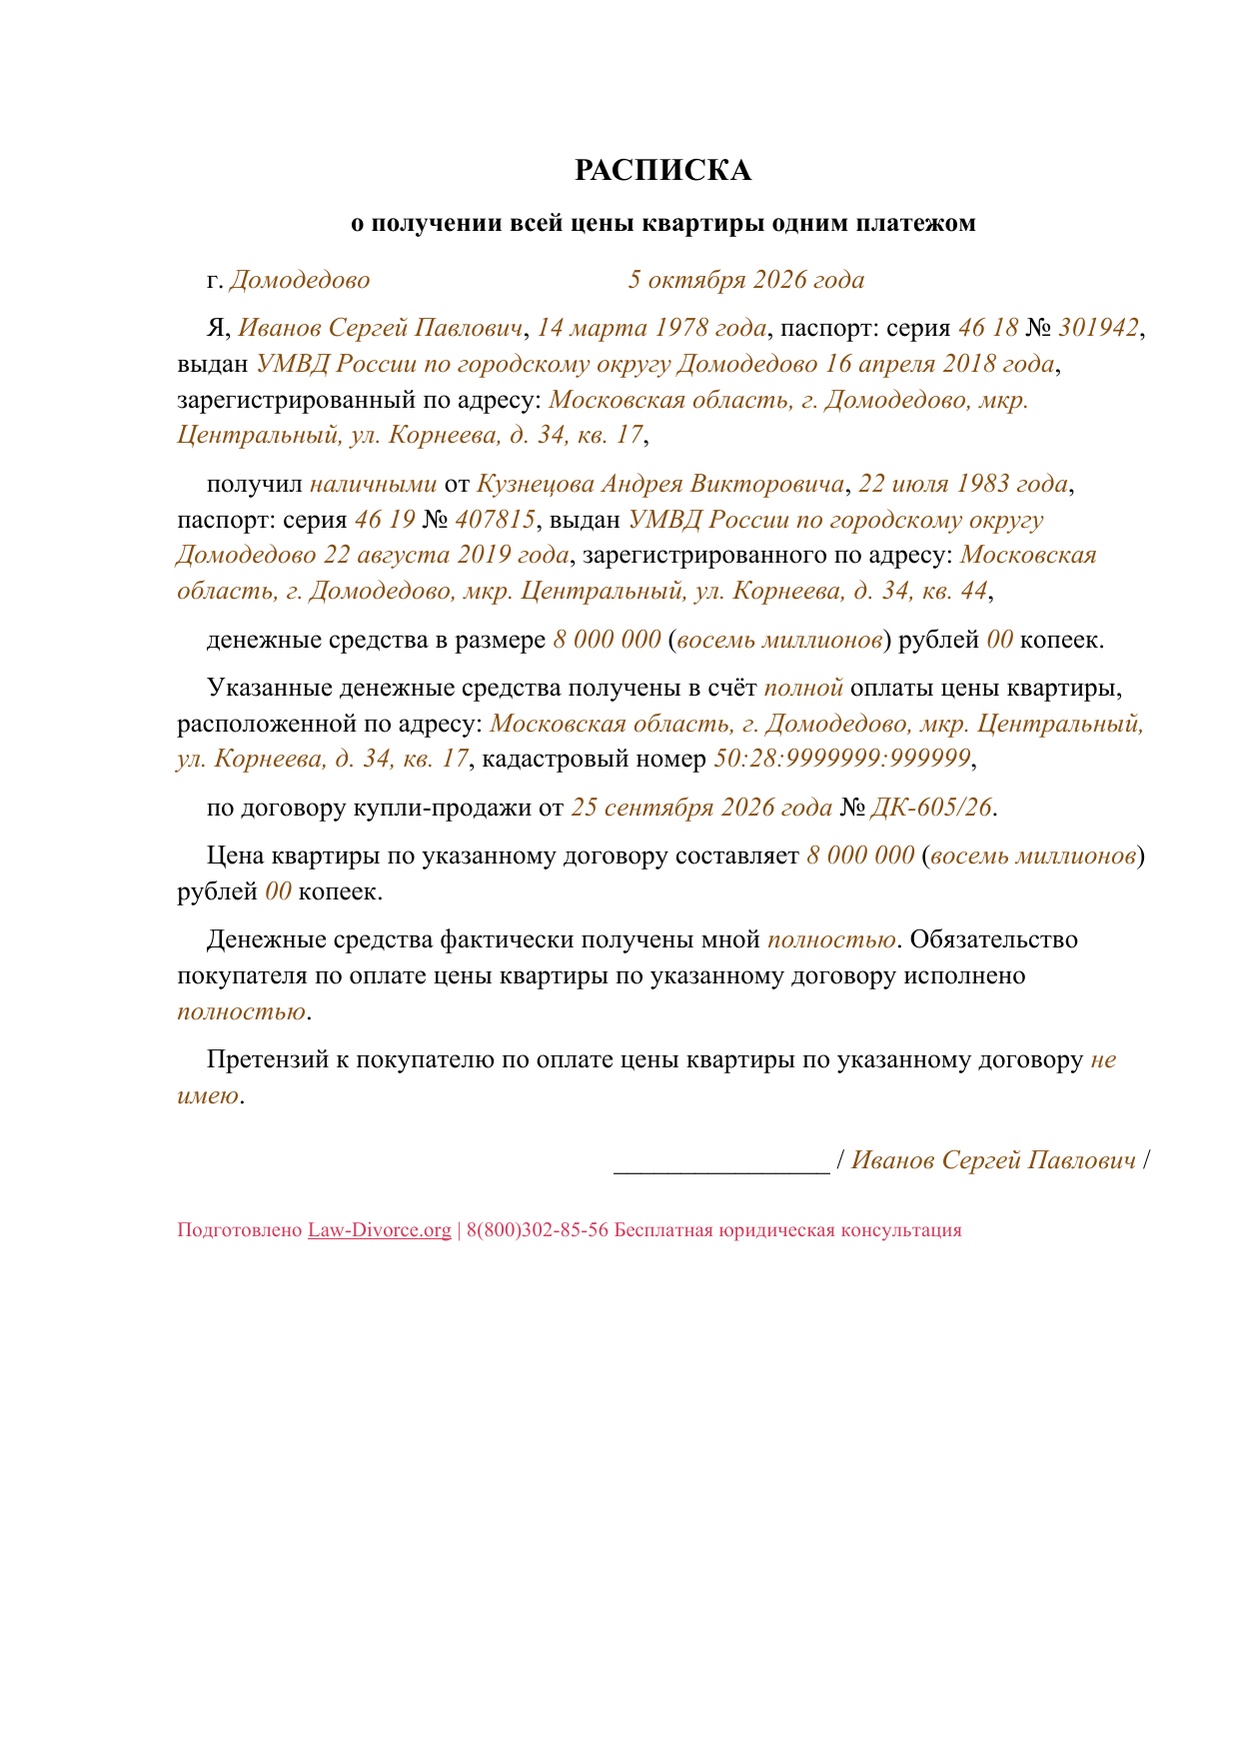
Шаблон для заполнения
РАСПИСКА
Я, [Ф. И. О. продавца полностью], [дата рождения], паспорт: серия [серия паспорта продавца] № [номер паспорта продавца], выдан [кем и когда], зарегистрированный(ая) по адресу: [адрес],
получил(а) от [Ф. И. О. покупателя полностью], [дата рождения], паспорт: серия [серия паспорта покупателя] № [номер паспорта покупателя], выдан [кем и когда], зарегистрированного(ой) по адресу: [адрес],
денежные средства в размере [сумма цифрами] ([сумма прописью]) рублей 00 копеек.
Указанные денежные средства получены в счёт полной оплаты цены квартиры, расположенной по адресу: [полный адрес], кадастровый номер [номер],
по договору купли-продажи от [дата] [№ договора, если есть].
Цена квартиры по указанному договору составляет [сумма цифрами] ([сумма прописью]) рублей 00 копеек.
Денежные средства фактически получены мной полностью. Обязательство покупателя по оплате цены квартиры по указанному договору исполнено полностью.
Претензий к покупателю по оплате цены квартиры по указанному договору не имею.
[подпись продавца] / [Ф. И. О. продавца]
Что проверить перед подписанием документов
Когда вы определили подходящий способ расчёта, сопоставьте договор купли-продажи и документы банка или нотариуса.
Для обычной безналичной сделки проверка должна охватывать всю последовательность:
- Договор купли-продажи
- Сумма и получатель
- Необходимый результат регистрации и допустимые обременения
- Подтверждение результата
- Выплата продавцу
- Порядок действий при приостановке или несостоявшейся регистрации
- Передача квартиры
Все эти условия должны соответствовать друг другу. Недостаточно согласовать их только в договоре купли-продажи, если выбранный банковский продукт работает по другим правилам.
Если банк не позволяет закрепить необходимые условия, рассмотрите другой способ расчёта.
- При нотариальной сделке можно проверить нотариальное депонирование.
- Если расчёт будет наличным, заранее выясните режим банковской ячейки и порядок подтверждения вложенной суммы.
Правовая база
Основные нормы, на которые опирается статья. Их конкретные условия, исключения и применение к расчётам разобраны в соответствующих разделах.
Регистрация и передача квартиры
- Ст. 551 ГК РФ — государственная регистрация перехода права собственности при продаже недвижимости.
- Ст. 28 Закона № 218-ФЗ — удостоверение государственной регистрации выпиской из ЕГРН.
- Ст. 26 Закона № 218-ФЗ — приостановление регистрации и соответствующие сроки.
- Ст. 556 ГК РФ — оформление передачи недвижимости.
Банковские способы расчёта
- П. 3 ст. 867 ГК РФ — покрытый аккредитив.
- Ст. 869 ГК РФ — изменение и отмена безотзывного аккредитива.
- Ст. 871 ГК РФ — проверка документов для исполнения аккредитива.
- Ст. 860.7 ГК РФ — договор счёта эскроу.
- Ст. 13.1 Закона № 177-ФЗ — специальная страховая защита средств на соответствующих счетах эскроу.
- Ст. 922 ГК РФ — хранение ценностей в индивидуальном банковском сейфе.
Нотариальное депонирование
- Ст. 88.1 Основ законодательства РФ о нотариате — принятие и передача денежных средств через нотариуса.
- Ст. 22.1 Основ законодательства РФ о нотариате — федеральные тарифы за нотариальные действия.
Специальные ситуации
- Ст. 37 Закона № 102-ФЗ — отчуждение заложенной недвижимости.
- П. 3 ст. 60 СК РФ и п. 2 ст. 37 ГК РФ — правила распоряжения имуществом несовершеннолетнего.
- Ст. 21 Закона № 48-ФЗ — предварительное разрешение органа опеки.
Подтверждение оплаты
- Ст. 408 ГК РФ — подтверждение полного или частичного исполнения обязательства распиской.