Как выбрать способ улучшения жилищных условий
Улучшить жилищные условия можно несколькими способами: купить квартиру или дом за собственные деньги, воспользоваться ипотекой, направить на покупку материнский капитал, получить социальную выплату или встать на жилищный учёт. Какой вариант подойдёт, зависит от состава семьи, доходов, имеющегося жилья, региона и других обстоятельств.
Единой государственной программы «улучшения жилищных условий» нет. У каждой меры свои условия, и результат тоже различается. При покупке жильё становится собственностью, льготная ипотека позволяет взять кредит на специальных условиях, а социальная выплата помогает оплатить часть стоимости. Постановка на жилищный учёт может привести к предоставлению квартиры по социальному найму, но не означает, что её выдадут сразу или передадут в собственность.
Некоторые способы можно сочетать. Например, использовать маткапитал вместе с ипотекой, если это разрешено правилами выбранных мер. Поэтому лучше сначала выяснить, на какую поддержку вы можете претендовать, а уже затем определять бюджет покупки.
Какой способ улучшения жилищных условий вам подходит
Для начала сравните свою ситуацию с шестью распространёнными вариантами. Карточки помогут перейти к подходящему разделу; подробные условия и исключения разобраны ниже.
Есть накопления или жильё для продажи либо обмена
Можно купить другое жильё за свои деньги, использовать доступную выручку, договориться о доплате при обмене или взять кредит. Признание нуждающимся не требуется; важен остаток после долгов и расчётов.
Разобрать покупку
Есть материнский капитал
Он помогает оплатить разрешённую жилищную операцию: покупку, кредит, строительство или реконструкцию. У каждой цели свои условия, в том числе по возрасту ребёнка.
Проверить цели
Семья может подходить под льготную ипотеку
Проверьте категорию семьи, прежние федеральные льготные кредиты заёмщика, созаёмщика и поручителя, объект и территорию. Банк отдельно одобряет выдачу кредита.
Проверить ипотеку
Семья может участвовать в программе для молодых семей
Возможна выплата на часть расчётной стоимости жилья. Возраст каждого супруга или единственного родителя — не больше 35 лет на дату регионального включения в список претендентов; важны нуждаемость, средства на остаток и условия региона.
Проверить выплату
Нет подходящего жилья или есть основание нуждаемости
Проверьте основания постановки на жилищный учёт, местную учётную норму и другие условия. Учёт может привести к социальному найму, но не к немедленному получению квартиры.
Проверить учёт
Есть специальный статус или территориальная программа
Для некоторых военнослужащих, работников ИТ-компаний и участников территориальных программ предусмотрены отдельные меры. Сначала подтвердите статус и требования к территории.
Посмотреть программы
Один вариант не обязательно исключает другой. Но прежде чем объединять источники денег или выбирать кредит, нужно подтвердить условия каждого из них.
Чем отличаются способы улучшения жилищных условий
| Способ | Что получите и какие средства понадобятся | Что проверить в первую очередь |
|---|---|---|
| Покупка, продажа старого жилья и покупка нового либо обмен с доплатой | Другое жильё в собственности. Можно использовать накопления, доступный остаток от продажи, подтверждённые целевые средства и кредит. При обмене возможна доплата | Признание нуждающимся не требуется. Проверьте обременения, обязательные расчёты, доступную выручку, возможность господдержки и условия банка. При обмене согласуйте стоимость объектов и доплату |
| Материнский капитал | Целевые средства уменьшают собственные расходы или долг по допустимой жилищной операции | Право на маткапитал и остаток средств, конкретную операцию, требования к объекту, возраст ребёнка для выбранной цели и оформление долей членов семьи |
| Семейная ипотека | Жильё переходит в собственность, но кредит нужно погашать. Ставка и максимальная льготная сумма определяются условиями программы | Категорию семьи, прежние федеральные льготные кредиты заёмщика, созаёмщика и поручителя, объект, территорию, первоначальный взнос и решение банка |
| Социальная выплата молодой семье | Целевая выплата покрывает часть расчётной стоимости жилья. Остаток семья оплачивает своими средствами или кредитом | Возраст каждого супруга или единственного родителя на дату регионального включения в список претендентов — не больше 35 лет. Также проверьте нуждаемость, деньги на остаток и условия региона |
| Жилищный учёт и социальный наём | При наличии оснований возможны постановка на учёт и последующее предоставление жилья. Право собственности автоматически не возникает | Основание по ст. 51 ЖК РФ, местную учётную норму, а для общего порядка — признание малоимущим либо специальное основание |
| Специальная программа | В зависимости от меры — льготный кредит, целевая выплата, жилищный заём или другой способ обеспечения жильём | Специальный статус, территорию и действующие условия выбранной программы |
Далее разберём каждый вариант подробнее.
Покупка за собственные деньги, продажа жилья или обмен
Купить квартиру или дом можно без участия в государственных программах. Если хватает накоплений, кредит не понадобится. Если денег недостаточно, можно рассмотреть обычную ипотеку, продажу имеющегося жилья или обмен с доплатой.
Для такой покупки не нужно предварительно признаваться нуждающимся в жилом помещении. Но прежде чем брать коммерческий кредит, полезно проверить доступные льготные программы и целевые выплаты: они могут уменьшить сумму, которую придётся занимать.
Если хотите продать имеющееся жильё
Ресурсом для новой покупки будет не вся цена продаваемой квартиры, а сумма, которая останется после погашения обязательств и других необходимых расчётов.
Особенно внимательно нужно планировать продажу ипотечной квартиры. Сначала выясните допустимый порядок сделки и условия залогодержателя: распоряжение заложенным жильём регулируется ст. 37 закона об ипотеке.
Только после определения доступного остатка выручки можно понять, сколько денег действительно получится направить на новую покупку.
Если хотите обменять квартиру или дом
Обмен недвижимости оформляют отдельным договором. Если стороны считают объекты неравноценными, они могут договориться о доплате.
При этом доплата не возникает автоматически из разницы рыночных оценок двух квартир. Её размер и порядок определяются условиями обмена (ст. 567–568 ГК РФ).
Как подготовиться к покупке
Сначала определите, сколько собственных денег готовы потратить и какой доступный остаток получите от продажи старого жилья, если планируете его продавать.
Затем проверьте целевые средства, которые можно использовать в вашей ситуации. Когда их размер подтверждён, станет понятно, сколько ещё не хватает и понадобится ли кредит.
Не забудьте, что при покупке недвижимости переход права собственности подлежит государственной регистрации. Это предусмотрено ст. 551 ГК РФ и ст. 14 Федерального закона № 218-ФЗ.
На что можно использовать материнский капитал
Материнский капитал можно направить на предусмотренные законом жилищные цели. Это не свободная выплата на любые расходы, связанные с квартирой или домом.
В частности, средства разрешено использовать на:
- покупку жилья;
- строительство жилья;
- строительство или реконструкцию объекта индивидуального жилищного строительства (ИЖС);
- первоначальный взнос по жилищному кредиту или займу;
- погашение основного долга и процентов по жилищному кредиту или займу (ст. 10 Федерального закона № 256-ФЗ).
Объект ИЖС — это отдельный жилой дом высотой не более 20 метров, в котором не больше трёх надземных этажей. Такой дом не должен быть предназначен для раздела на самостоятельные объекты недвижимости (разъяснение Минстроя).
Когда можно использовать маткапитал
Для ряда жилищных целей по общему правилу нужно дождаться, пока ребёнку, с рождением которого возникло право на маткапитал, исполнится три года.
Поэтому сначала определите конкретную цель: покупку, ипотеку, строительство или реконструкцию. Затем проверьте применимые к ней возрастные условия, требования к объекту и порядок использования средств.
Можно ли направить маткапитал на ремонт
Обычный ремонт нельзя автоматически считать реконструкцией. Если вы хотите использовать маткапитал для работ с домом, нужно проверить, соответствует ли задуманная операция требованиям именно к реконструкции.
При приобретении, строительстве или реконструкции жилья с использованием маткапитала также нужно соблюдать требования к объекту и оформлению общей собственности членов семьи, включая детей (ст. 10 Федерального закона № 256-ФЗ).
Наличие маткапитала не мешает рассматривать ипотеку. Эти источники можно сочетать в пределах установленных правил, поэтому выбирать между ними как между взаимоисключающими вариантами не обязательно.
Кому подходит семейная ипотека
Семейная ипотека — это льготный жилищный кредит, а не безвозмездная выплата. Он может уменьшить расходы на проценты, но деньги банку всё равно придётся возвращать.
По приведённым условиям программы:
- ставка — не более 6% на весь срок кредита;
- максимальная льготная сумма — до 12 000 000 ₽ для Москвы, Санкт-Петербурга, Московской и Ленинградской областей;
- для остальных регионов максимальная льготная сумма — до 6 000 000 ₽;
- первоначальный взнос — не менее 20%;
- заключить кредитный договор по программе можно до 31 декабря 2030 года.
Эти параметры приведены в условиях программы на сайте Правительства РФ. Перед оформлением кредита их нужно проверить вместе с требованиями, которые относятся именно к вашей семье и выбранному жилью.
Какое жильё подходит семьям с детьми
У семейной ипотеки несколько оснований участия. Они отличаются не только требованиями к детям, но и тем, какое жильё можно приобрести.
Возраст детей проверяют на дату заключения кредитного договора. Если семья соответствует сразу нескольким основаниям, каждое нужно рассмотреть отдельно. Ограничения одного основания нельзя автоматически применять к другому.
Если есть ребёнок младше семи лет
Когда в семье есть ребёнок до шести лет включительно, то есть ему ещё не исполнилось семь лет, можно рассматривать подходящее первичное жильё без территориального ограничения.
Для покупки вторичной квартиры действуют дополнительные условия. Они должны выполняться одновременно:
- Город. В нём нет строящихся многоквартирных домов или их не больше двух. При этом Москва, Санкт-Петербург, Московская и Ленинградская области исключены из этого механизма.
- Дом. На дату заключения кредитного договора он не старше 20 лет и не признан аварийным.
- Квартира. Ранее её не должны были приобретать как вторичное жильё по этому механизму семейной ипотеки для семей с ребёнком до шести лет включительно.
- Участники сделки. Заёмщик, созаёмщик и поручитель не должны быть взаимозависимы с продавцом. Если продавец — организация, условие также касается взаимозависимости с её учредителем.
Взаимозависимость — это не только близкое родство. Она может возникать из семейных, деловых или управленческих связей, позволяющих влиять на условия сделки. Проверять такие отношения нужно по официальной инструкции программы и ст. 105.1 НК РФ.
Если есть ребёнок с инвалидностью
Семья с ребёнком с инвалидностью может рассматривать подходящее первичное жильё без территориального ограничения.
Для покупки вторичной квартиры действует другое правило: в соответствующем субъекте РФ не должно быть строящихся многоквартирных домов. Наличие строительства проверяют по ЕИСЖС — Единой информационной системе жилищного строительства.
Здесь имеет значение ситуация во всём регионе, а не количество строящихся домов в отдельном городе.
Условия предыдущего основания о городе, возрасте дома и однократности покупки конкретной квартиры автоматически не применяются к этому основанию.
Если в семье есть и ребёнок младше семи лет, и ребёнок с инвалидностью, стоит сравнить оба варианта покупки вторичного жилья. Банк должен подтвердить, по какому основанию можно оформить кредит.
Если есть двое или более несовершеннолетних детей
Это отдельное основание для семей, в которых есть минимум двое несовершеннолетних детей, но нет ребёнка до шести лет включительно и ребёнка с инвалидностью.
Для покупки квартиры или дома блокированной застройки от застройщика требуется, чтобы объект находился:
- в малом городе с населением до 50 000 человек;
- либо в одном из 35 регионов, предусмотренных официальным перечнем.
Москва, Санкт-Петербург, Московская и Ленинградская области исключены.
Дом блокированной застройки — это дом, соединённый с соседним общей боковой стеной без проёмов и имеющий отдельный выход на участок (разъяснение Минстроя).
Обычную вторичную квартиру только по этому основанию приобрести нельзя. Для приобретения или строительства индивидуального жилого дома действуют отдельные условия, без указанного территориального ограничения для квартир.
Точные перечни регионов и допустимые сделки нужно проверять по официальным условиям ДОМ.РФ. Для семей с ребёнком до шести лет включительно предусмотрен отдельный сервис проверки города для покупки вторичного жилья.
Если вы рассматриваете строительство дома по программе, проверьте требования к договору подряда и расчётам через эскроу. Эскроу — специальный банковский счёт, на котором деньги блокируются до наступления предусмотренного условия. В общем случае при строительстве дома средства перечисляются подрядчику после регистрации права собственности заказчика на построенный объект (ст. 6 Федерального закона № 186-ФЗ).
Поэтому нельзя считать, что любая самостоятельная стройка подходит под семейную ипотеку.
Можно ли взять семейную ипотеку повторно
Если заёмщик, созаёмщик или поручитель уже участвовал в федеральной льготной ипотечной программе, сначала нужно проверить дату прежнего кредитного договора.
Здесь действуют два правила:
- Договор заключён до 23 декабря 2023 года. Такой кредит не учитывается для ограничения однократности участия.
- Договор заключён начиная с 23 декабря 2023 года. Повторно взять семейную ипотеку можно при одновременном выполнении двух условий: после оформления прежнего льготного кредита родился ещё один ребёнок, а сам прежний льготный кредит полностью погашен.
Учитывается участие в федеральных льготных программах, включая семейную, ИТ-, сельскую, дальневосточную и арктическую ипотеку, «Льготную ипотеку» и ипотеку на территориях новых регионов (условия ДОМ.РФ, разъяснение о повторном кредите).
Даже если условия повторного кредита выполнены, семье нужно отдельно соответствовать требованиям к категории участников и приобретаемому жилью. Банк также проверит платёжеспособность.
Как семейную ипотеку оформляют супруги
С 1 февраля 2026 года по общему правилу супруги оформляют один договор семейной ипотеки, выступая созаёмщиками.
Предусмотрены исключения:
- если супруг не имеет гражданства РФ;
- если заёмщик участвует в накопительно-ипотечной системе военнослужащих и заключает договор самостоятельно.
Эти исключения относятся к участию супругов, а не отменяют ограничения на повторное получение семейной ипотеки (официальные разъяснения программы, условия участия супругов).
Перед подачей заявки сопоставьте состав семьи, возраст детей или наличие инвалидности у ребёнка, прежние льготные кредиты, территорию, конкретный объект и достаточность первоначального взноса.
Как получить социальную выплату молодой семье
По программе для молодых семей можно получить целевую выплату на часть расчётной стоимости жилья. Это не скидка на любую выбранную квартиру: сначала семья должна соответствовать установленным требованиям и пройти предусмотренный порядок участия.
Для участия важны три основных условия:
- Возраст. Каждому супругу либо единственному родителю в неполной семье должно быть не больше 35 лет на дату регионального решения о включении семьи-участницы в список претендентов на выплату в планируемом году.
- Нуждаемость. Семья должна быть признана нуждающейся в жилом помещении.
- Возможность оплатить остаток. У семьи должны быть доходы или другие средства на ту часть стоимости жилья, которую выплата не покрывает (Постановление Правительства РФ № 1050).
Размер социальной выплаты составляет не менее:
- 30% расчётной стоимости жилья — для молодой семьи без детей;
- 35% расчётной стоимости жилья — для семьи с ребёнком или детьми, а также для неполной семьи с ребёнком или детьми.
Когда проверяют возраст супругов
В программе есть две разные стадии.
- Признание семьёй — участницей мероприятия
Муниципалитет рассматривает документы и принимает решение об участии. Само по себе это ещё не означает включения в список претендентов на выплату на конкретный год.
- Включение в региональный список претендентов
Регион принимает решение о включении семьи-участницы в список на планируемый год. Именно на дату этого решения каждому супругу или единственному родителю должно быть не больше 35 лет.
Раннее признание участницей не закрепляет возраст навсегда. Поэтому важно выяснить, на какой стадии находится заявление и когда ожидается региональное решение.
Кроме федеральных условий, регион может устанавливать дополнительные требования, включая срок постоянного проживания. Их тоже нужно проверить заранее.
От какой суммы считают выплату
Процент выплаты применяют не к фактической цене любой выбранной квартиры, а к специальной расчётной стоимости жилья.
Она определяется с учётом нормативной площади и применимого норматива стоимости квадратного метра. Ниже приведён пример такого расчёта.
Поэтому сначала стоит подтвердить возможность участия, проверить региональные условия и наличие средств для оплаты остатка. Только затем имеет смысл рассчитывать покупку с предполагаемой выплатой.
Образец для этого действия. Семья уже включена и уведомлена: два взрослых без детей, приобретение готового жилья. Не первичное включение в программу и не универсальная местная форма.
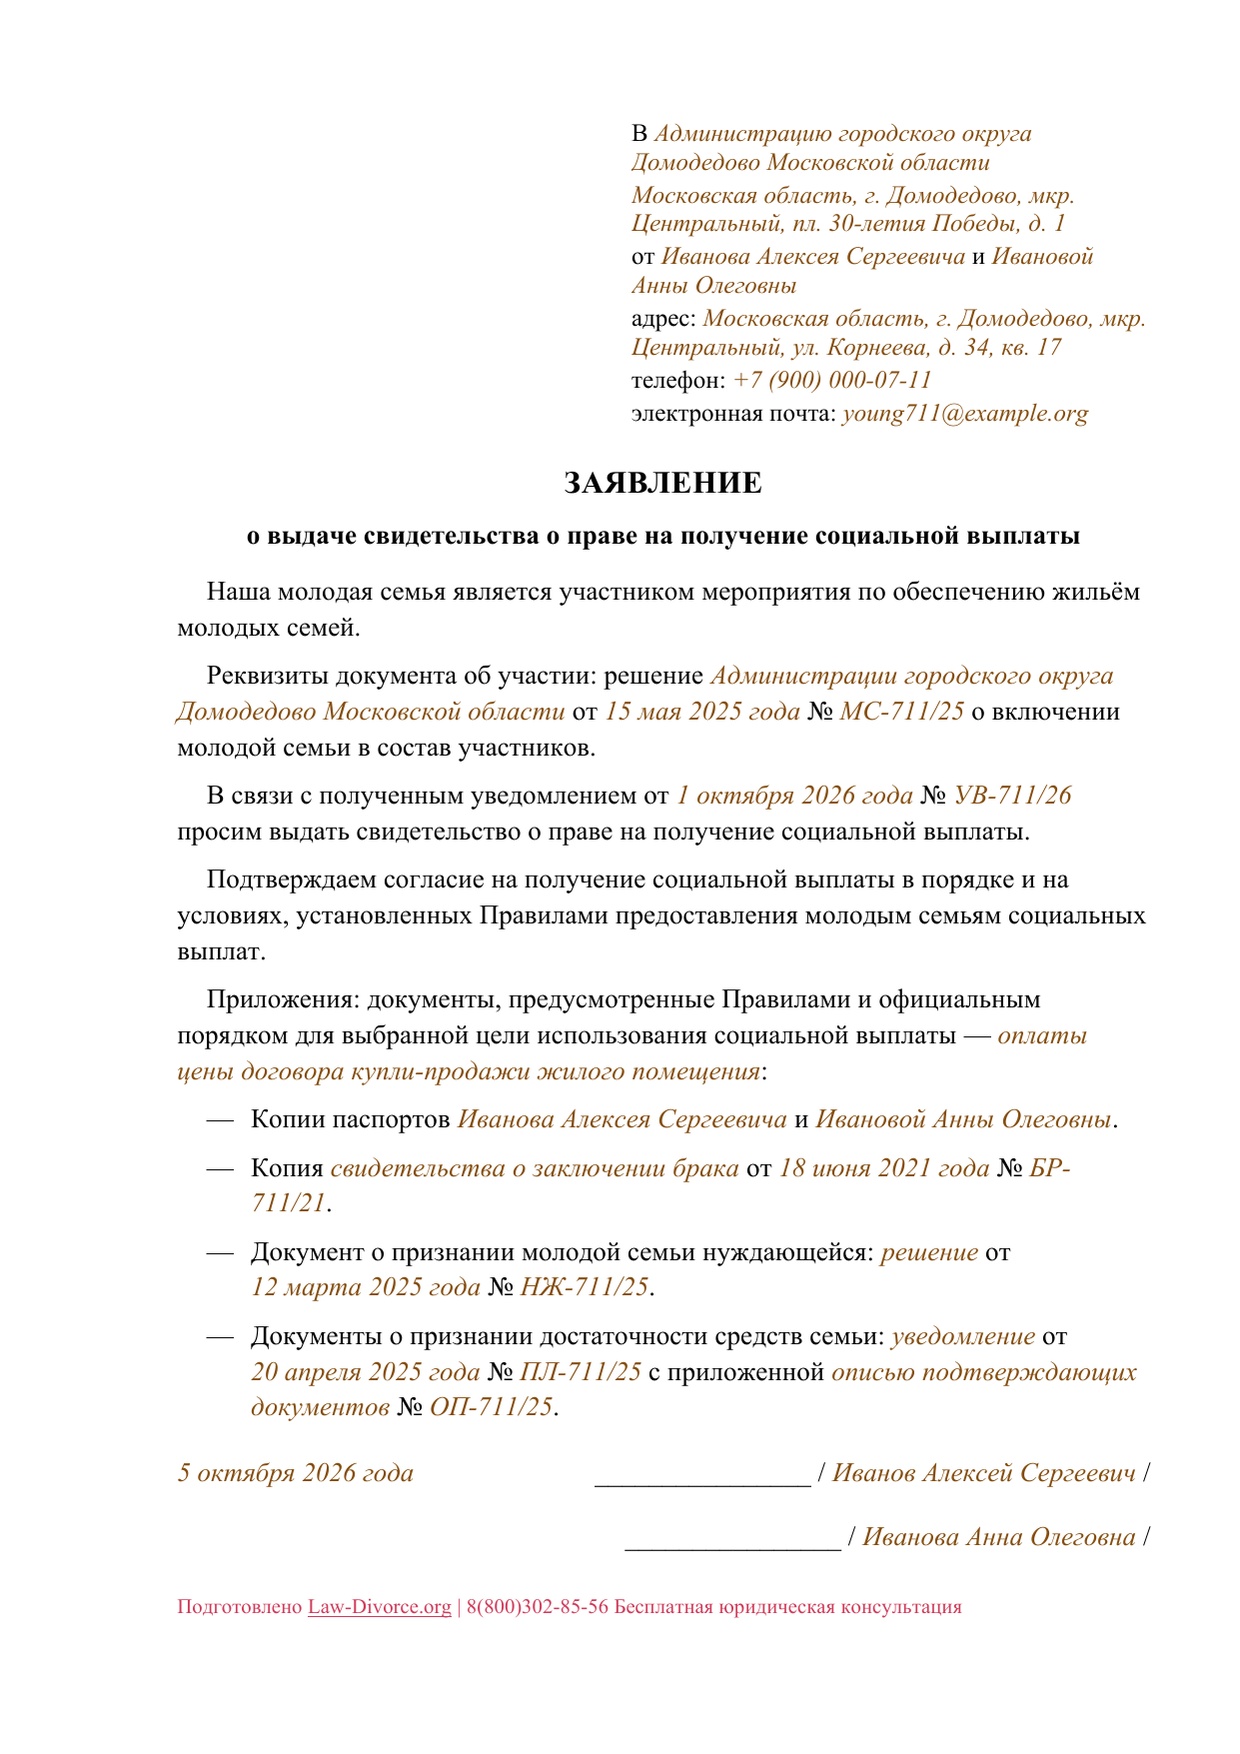
Шаблон для заполнения
Заявление о выдаче свидетельства о праве на получение социальной выплаты
Наша молодая семья является участником мероприятия по обеспечению жильём молодых семей.
Реквизиты документа об участии: [при наличии, если они используются в вашем порядке].
В связи с полученным уведомлением от [дата и реквизиты уведомления] просим выдать свидетельство о праве на получение социальной выплаты.
Подтверждаем согласие на получение социальной выплаты в порядке и на условиях, установленных Правилами предоставления молодым семьям социальных выплат.
Приложения: документы, предусмотренные Правилами и официальным порядком для выбранной цели использования социальной выплаты.
Дата: [Дата обращения]
Подписи: [Подписи заявителей]
Кто может встать на жилищный учёт
Если у семьи нет подходящего жилья, площади недостаточно или есть другое предусмотренное законом основание, можно проверить право на постановку на жилищный учёт.
Но одного факта, что в квартире тесно, недостаточно. Сначала нужно установить основание нуждаемости, определить учитываемые жилищные права семьи и выяснить требования, которые действуют в вашем муниципальном образовании.
По каким основаниям признают нуждающимися
Статья 51 ЖК РФ предусматривает четыре основные ситуации.
-
Нет предусмотренных законом жилищных прав. Граждане не являются нанимателями жилых помещений по соответствующим договорам, членами семьи такого нанимателя, собственниками жилья или членами семьи собственника.
-
Обеспеченность площадью ниже учётной нормы. Общая площадь, приходящаяся на одного учитываемого члена семьи, меньше установленной для соответствующего муниципального образования учётной нормы.
-
Жильё не отвечает установленным требованиям. Граждане проживают в помещении, которое не соответствует требованиям, предъявляемым к жилым помещениям.
-
Несколько семей живут в одной квартире при особых обстоятельствах. В одной из семей есть человек с тяжёлой формой хронического заболевания из установленного перечня, совместное проживание с ним невозможно, а другого подходящего жилья у семьи нет (ст. 51 ЖК РФ).
Соответствие одному из этих оснований ещё не означает, что все остальные условия постановки на учёт выполнены.
Как учитывают имеющееся жильё и доли
Для предварительного расчёта площади сначала выясните, кто входит в состав семьи по правилам жилищного учёта вашего региона.
Затем проверьте жилищные права каждого учитываемого члена семьи:
- жилые помещения, находящиеся в собственности;
- помещения, занимаемые по договору социального найма;
- помещения по договору найма жилищного фонда социального использования;
- доли или части жилых помещений, а также права пользования жильём как члена семьи собственника или нанимателя.
Если у семьи несколько помещений, учитываемых по ст. 51 ЖК РФ, нужно рассматривать их суммарную общую площадь. Речь идёт об общей площади объекта, а не только о жилых комнатах.
При этом нельзя ограничиваться квартирой по адресу регистрации. Но и считать один объект несколько раз только потому, что права на него есть у нескольких членов семьи, неправильно.
Если у кого-то есть доля в квартире или доме, запишите размер доли и общую площадь объекта по ЕГРН — Единому государственному реестру недвижимости.
Не используйте произведение «площадь квартиры × размер доли» как универсальный окончательный расчёт. Статья 51 ЖК РФ не устанавливает такой общей формулы для всех ситуаций.
Состав учитываемой семьи, жилищные права и порядок включения долей нужно уточнить в компетентном органе жилищного учёта по правилам вашего региона (ст. 52 ЖК РФ).
Где узнать учётную норму площади
Учётная норма — показатель, с которым сравнивают обеспеченность общей площадью при решении вопроса о нуждаемости.
Единого федерального значения для всей России нет. Учётную норму устанавливает муниципалитет, поэтому нужно выяснить показатель именно для своего муниципального образования (ст. 50 ЖК РФ).
Нужно ли быть малоимущим
Для общего порядка предоставления жилья по договору социального найма имеет значение признание гражданина малоимущим.
Если для человека предусмотрено специальное основание обеспечения жильём, применяются правила соответствующего основания (ст. 49 ЖК РФ).
Поэтому проверка нуждаемости по площади сама по себе не заменяет проверку малоимущности или специального права на жильё.
Когда предоставят жильё после постановки на учёт
Постановка на жилищный учёт не означает немедленного предоставления квартиры.
По общему правилу жильё предоставляют в порядке очередности с учётом времени постановки на учёт. Универсального срока, через который каждый нуждающийся обязательно получит жильё, нет (ст. 57 ЖК РФ).
Если решение о постановке уже принято, следующая самостоятельная задача — проверить действующий статус дела, свой список и место, если оно учитывается. Способы получения сведений приведены в статье как проверить место в жилищной очереди и статус учётного дела. Номер очереди не означает определённого срока получения квартиры.
Можно ли продать жильё, чтобы получить право на учёт
Прежде чем продавать или дарить квартиру, отказываться от доли либо совершать другие действия ради появления оснований нуждаемости, нужно оценить последствия.
Какие ещё жилищные программы бывают
Помимо общих способов есть меры для отдельных категорий граждан и определённых территорий. В зависимости от программы можно получить льготный кредит, целевую выплату, жилищный заём или воспользоваться другим специальным механизмом обеспечения жильём.
Например, такие меры предусмотрены для:
- участников накопительно-ипотечной системы военнослужащих (Росвоенипотека);
- участников программы «Дальневосточная и арктическая ипотека» (Правительство РФ);
- подходящих работников аккредитованных ИТ-компаний (ДОМ.РФ — ипотека для IT-специалистов).
Это примеры, а не исчерпывающий список всех действующих жилищных мер в России.
Для каждой программы важны свои требования к статусу участника, территории и условиям получения поддержки. Поэтому сначала нужно определить, относитесь ли вы к предусмотренной категории, а затем проверить правила конкретной меры.
После этого можно сравнить её с обычной ипотекой или покупкой за собственные деньги.
Можно ли сочетать ипотеку, маткапитал и другие выплаты
Иногда для покупки жилья можно использовать несколько источников: накопления, кредит и целевые средства.
Например, маткапитал разрешено направлять на первоначальный взнос или погашение жилищного кредита в пределах предусмотренных правил (СФР — использование маткапитала на улучшение жилищных условий).
Однако если две меры доступны семье по отдельности, это ещё не значит, что их обязательно разрешено сочетать в одной сделке.
Нужно проверить требования каждой программы: допустимую операцию, объект, порядок использования средств и совместимость с другими источниками финансирования. Только после этого можно включать соответствующие суммы в план покупки.
Как рассчитать бюджет и проверить право на поддержку
Для выбора способа полезно сделать три предварительных расчёта. Они решают разные задачи: показывают, сколько денег не хватает на покупку, какова обеспеченность семьи жилой площадью и какой может быть расчётная социальная выплата молодой семье.
Сколько денег не хватает на покупку
Чтобы оценить бюджет, определите цену подходящего жилья и вычтите из неё доступные собственные средства.
Недостающая сумма = цена жилья − накопления − доступный остаток от продажи имеющегося жилья − подтверждённые целевые средства.
Остаток от продажи учитывается, только если жильё действительно планируется продавать. Целевые средства должны быть подтверждены, а возможность их использования в конкретной сделке — проверена до принятия обязательств.
Например, квартира стоит 12 000 000 ₽. У семьи есть 3 000 000 ₽ накоплений и 1 000 000 ₽ подтверждённых целевых средств.
Сколько осталось оплатить
Цена квартиры минус накопления и подтверждённые целевые средства.
12 000 000 ₽ − 3 000 000 ₽ − 1 000 000 ₽=8 000 000 ₽
Значит, недостающие 8 000 000 ₽ нужно покрыть другим способом, например кредитом.
Если семья только предполагает получить социальную выплату, вычитать её из цены как уже имеющиеся деньги нельзя.
Как учитывать продажу старой квартиры. Допустим, жильё продаётся за 7 000 000 ₽, но из выручки необходимо погасить долг 2 000 000 ₽.
Остаток после погашения долга
Остаток до других обязательных расчётов, а не вся цена продажи.
7 000 000 ₽ − 2 000 000 ₽=5 000 000 ₽
Именно этот остаток, а не вся цена продажи, может служить ресурсом для новой покупки. Это условный финансовый расчёт, а не установленная законом формула.
Налоги и расходы по конкретной сделке нужно проверить отдельно: они не считаются автоматически нулевыми. Также не учитывайте один и тот же остаток от продажи дважды — одновременно в накоплениях и в отдельной строке выручки.
Как рассчитать площадь на человека для жилищного учёта
Сначала установите состав семьи и перечень учитываемых объектов и прав по правилам, описанным в разделе о жилищном учёте.
Если есть доли, предварительно уточните в органе жилищного учёта, как их учитывают. Только после этого можно использовать суммарную учитываемую общую площадь для расчёта.
Площадь на человека = суммарная учитываемая общая площадь ÷ количество учитываемых членов семьи.
Например, у семьи из четырёх человек учитывается 54 м².
Общая площадь на одного члена семьи
Предварительный расчёт после уточнения учитываемых объектов, прав и состава семьи.
54 м² ÷ 4 человека=13,5 м² на человека
Но результат 13,5 м² сам по себе ещё не подтверждает право на постановку на учёт. Его нужно сравнить с учётной нормой своего муниципального образования и проверить остальные применимые условия ст. 51 ЖК РФ.
Нельзя автоматически подставлять в такой расчёт распространённое значение 18 м²: единой федеральной учётной нормы для признания нуждающимся нет.
Как предварительно рассчитать выплату молодой семье
Для социальной выплаты молодой семье используют нормативную площадь:
- 42 м² — для семьи из двух человек;
- 18 м² на каждого члена семьи — для семьи из трёх и более человек.
Эти значения относятся именно к расчёту выплаты. Они не являются универсальной нормой нуждаемости для постановки на жилищный учёт (Постановление Правительства РФ № 1050).
Предположим, что в молодой семье три человека. Применимый норматив стоимости квадратного метра обозначим как X ₽ за 1 м².
Нормативная площадь семьи из трёх человек
Для семьи из трёх и более человек применяется 18 м² на каждого.
18 м² × 3=54 м²
Расчётная стоимость жилья
X — применимый норматив стоимости одного квадратного метра.
54 м² × X ₽/м²=54 × X ₽
Условная выплата семье с ребёнком при ставке 35%
Федеральными правилами для такой семьи предусмотрена выплата не менее 35% расчётной стоимости.
54 × X × 35%=54 × X × 35% ₽
Без конкретного норматива стоимости квадратного метра точную сумму назвать нельзя. Фактическая цена выбранной квартиры этот норматив не заменяет.
Что проверить перед авансом, заявлением или кредитом
Когда вы определили потенциально подходящий способ, проверьте шесть вопросов до того, как принимать на себя финансовые обязательства.
По общей статье нельзя определить, какая программа гарантированно положена конкретной семье. Для этого нужны сведения о регионе, составе семьи, имеющемся имуществе, доходах, возрасте детей и возможном специальном статусе.
Правовая база
Основные нормы и документы, на которые опираются разделы статьи. Условия, исключения и источники конкретных программ приведены непосредственно в тексте.
Покупка, обмен и право собственности
- Ст. 37 закона об ипотеке — условия распоряжения заложенным жильём.
- Ст. 567–568 ГК РФ — договор мены и условия доплаты.
- Ст. 551 ГК РФ и ст. 14 Федерального закона № 218-ФЗ — государственная регистрация перехода права.
Материнский капитал и льготная ипотека
- Ст. 10 Федерального закона № 256-ФЗ — жилищные направления использования материнского капитала и требования к оформлению жилья.
- Ст. 105.1 НК РФ — взаимозависимость участников сделки.
- Ст. 6 Федерального закона № 186-ФЗ — условия расчётов при строительстве с использованием эскроу.
- Условия государственной программы «Семейная ипотека» — параметры льготного кредита; перед оформлением требуется проверка применимых условий.
- Постановление Правительства РФ № 1050 — условия участия молодых семей и правила расчёта социальной выплаты.
Жилищный учёт и социальный наём
- Ст. 49 ЖК РФ — условия предоставления социального жилья.
- Ст. 50 ЖК РФ — учётная норма площади.
- Ст. 51 ЖК РФ — основания признания нуждающимися в жилых помещениях.
- Ст. 52 ЖК РФ — жилищный учёт и обращение в компетентный орган.
- Ст. 53 ЖК РФ — последствия намеренного ухудшения жилищных условий.
- Ст. 57 ЖК РФ — очередность предоставления жилья по социальному найму.