Когда могут выселить из ипотечной квартиры
Просрочка по ипотеке не означает, что банк может сразу забрать квартиру и выселить семью. Но потерять заложенное жильё за обеспеченный им долг действительно можно, даже если оно единственное.
Для этого кредитор должен пройти процедуру обращения взыскания. Затем квартира может быть продана или перейти кредитору, после чего нужно определить, сохраняется ли у проживающих право пользоваться жильём. Если человек обязан освободить квартиру, но не делает этого добровольно, вопрос о выселении решается в судебном порядке. Принудительное выселение проводит пристав на основании исполнительного документа.
Поэтому важно различать несколько событий: просрочку, обращение взыскания, реализацию квартиры, прекращение права проживания и принудительное выселение. Одно не всегда означает, что уже наступило другое.
Ниже речь прежде всего о потере ипотечной квартиры за долг, обеспеченный её залогом. Если собственник хочет выселить бывшего супруга, взрослого ребёнка или другого родственника по причинам, не связанным с ипотечным взысканием, это другой жилищный спор.
Сначала определите, на какой стадии находится дело
Чтобы понять, насколько близок риск выселения, сначала выясните, какое юридическое событие уже произошло. Ориентироваться только на количество звонков и писем банка нельзя: требование погасить долг, судебный иск и исполнительный документ о выселении имеют разные последствия.
Найдите в таблице свою ситуацию и проверьте документы, которые её подтверждают.
| Что уже произошло | Что это означает | Возможно ли уже выселение | Что проверить или сделать |
|---|---|---|---|
| Есть только просрочка | Обязательство нарушено, но квартира ещё не потеряна | Автоматического выселения нет | Сверьте график с фактическими платежами — см. правила о просрочке |
| Банк прислал требование | Кредитор требует погасить просрочку либо досрочно вернуть оставшийся долг | Само требование не даёт основания для выселения | Запросите расчёт и выясните, требует ли банк только просрочку или весь кредит — см. историю платежей |
| Банк подал иск | Началась судебная стадия обращения взыскания | Сам иск не прекращает право проживания | Прочитайте требования банка в иске — см. действия после подачи иска |
| Суд решил обратить взыскание | Появилось судебное основание для дальнейшей реализации залога | Это ещё не означает фактического выселения | Проверьте вступление решения в силу — см. остановку взыскания до продажи |
| Квартиру выставили на реализацию | Риск утраты собственности стал непосредственным | Начавшаяся реализация ещё не означает состоявшегося выселения | Уточните ход реализации — см. когда ещё можно остановить продажу |
| Квартира продана или перешла залогодержателю | Собственник изменился; нужно определить судьбу прав проживающих | Основание требовать освобождения жилья уже может существовать | Получите сведения ЕГРН о собственнике — см. права после продажи |
| Есть исполнительный документ о выселении | Дело дошло до стадии фактического исполнения | Да, если требование не исполнено добровольно, пристав может провести принудительное выселение | Прочитайте исполнительный документ — см. выселение приставом |
Если банк только требует деньги, нужно разобраться с основаниями и размером долга. Если уже идёт суд, важно проверить требования кредитора и доступные способы остановить взыскание. А после продажи главным становится вопрос, кто теперь собственник и какое право на проживание сохранилось у каждого человека.
Когда банк вправе обратить взыскание на ипотечную квартиру
Банк или другой залогодержатель вправе обратить взыскание на квартиру, если должник не исполняет либо ненадлежащим образом исполняет обязательство, обеспеченное ипотекой. Например, не вносит платежи или платит с опозданием. При этом значение имеют условия договора и характер нарушения (ст. 50 Закона об ипотеке).
Обращение взыскания означает, что заложенное имущество используют для удовлетворения требований кредитора. Это не то же самое, что немедленная продажа или выселение.
Не каждый пропущенный платёж даёт основание забрать квартиру. Закон предусматривает ограничения, а для ипотеки с периодическими платежами отдельно учитывает историю просрочек.
Что означают 5% и 3 месяца
При судебном обращении взыскания суд должен учитывать, насколько серьёзно должник нарушил обязательство и соразмерно ли требование кредитора стоимости заложенного имущества.
Эти показатели нельзя понимать как разрешение банку автоматически продавать квартиру, если задолженность достигла 5% или просрочка составила 3 месяца. Они нужны для правовой оценки нарушения, но не заменяют остальные условия и процедуру взыскания.
Важна не только текущая сумма долга, но и история платежей
По ипотеке с периодическими платежами значение имеет не только размер задолженности на сегодняшний день, но и то, как часто заёмщик нарушал сроки.
Если договором не предусмотрено иное, взыскание допускается при нарушении сроков платежей более 3 раз в течение 12 месяцев, предшествующих обращению в суд или направлению уведомления о внесудебном взыскании. То есть речь идёт как минимум о 4 нарушениях за соответствующий период (ст. 54.1 Закона об ипотеке).
Для этого сопоставьте график платежей с фактическими датами их внесения. Отсчитывать 12 месяцев нужно от даты обращения банка в суд либо направления уведомления о внесудебном взыскании.
Если ни одного из этих событий ещё не произошло, история платежей позволяет лишь предварительно оценить риск. Окончательный период будет зависеть от даты соответствующего обращения или уведомления.
Почему важно, что именно потребовал банк
При просрочках нужно различать два требования кредитора:
- Погасить просроченные платежи. Банк требует исполнить обязательства, срок которых уже наступил.
- Досрочно вернуть весь оставшийся кредит. Банк требует исполнить всё обязательство раньше первоначально установленного срока.
Это различие влияет на то, сколько нужно заплатить, чтобы урегулировать нарушение и решить вопрос о прекращении взыскания.
Верховный Суд разграничивает ситуацию, когда заёмщик погашает просроченные периодические платежи, и ситуацию, когда кредитор уже правомерно потребовал досрочно исполнить всё обязательство (п. 53 Постановления Пленума ВС РФ № 23).
Поэтому, получив требование банка, прочитайте его полностью. Выясните, какую сумму кредитор требует вернуть, на каком основании и в какой срок. Не ориентируйтесь только на размер просрочки в банковском приложении: после требования о досрочном возврате он может не отражать весь объём обязательства, который имеет значение для взыскания.
Могут ли забрать единственную ипотечную квартиру
Единственную ипотечную квартиру могут забрать за долг, который обеспечен её залогом. Само по себе отсутствие другого жилья не защищает такую квартиру от обращения взыскания.
Обычно единственное пригодное для постоянного проживания жильё защищено от взыскания. Но эта защита не распространяется на ипотечное имущество, если законодательство об ипотеке допускает обращение на него взыскания (ст. 446 ГПК РФ).
Поэтому ссылки на то, что семья больше нигде не может жить или в квартире зарегистрированы несовершеннолетние дети, сами по себе не запрещают взыскание.
Таким образом, в отношении единственного ипотечного жилья нужно проверить два самостоятельных вопроса:
- Вправе ли кредитор обратить взыскание на квартиру.
- Допускается ли в конкретном случае внесудебная процедура.
Когда прекращается право жить в квартире
Право проживания не прекращается из-за первой просрочки или в день, когда банк подал иск. Для типичной жилищной ипотеки значение имеют обращение взыскания и последующая реализация квартиры.
При предусмотренных законом условиях обращение взыскания и реализация заложенного жилья становятся основанием для прекращения права пользования залогодателя и других проживающих лиц (п. 1 ст. 78 Закона об ипотеке).
Но это правило относится не к любой квартире, которую собственник когда-либо передал в залог.
Оно применяется к жилью, заложенному для обеспечения возврата кредита или целевого займа, предоставленного банком, другой кредитной организацией либо иным юридическим лицом на определённые цели:
- приобретение или строительство этой либо другой квартиры или жилого дома;
- капитальный ремонт или другое неотделимое улучшение жилья;
- погашение ранее предоставленного кредита или займа на приобретение либо строительство жилья.
Поэтому перед выводом о прекращении права проживания выясните:
- Что предусмотрено кредитным договором.
- На каких условиях заключён договор ипотеки.
- Для какой цели предоставлены деньги.
- Кто выступил кредитором или заимодавцем.
- На каком основании каждый человек проживает в квартире.
Даже если условия п. 1 ст. 78 выполнены, прекращение права пользования и фактическое выселение остаются разными событиями. Если квартиру не освобождают добровольно, дальнейшие действия зависят от прав конкретных жильцов и имеющихся судебных документов.
Что меняется, если в квартире живут или зарегистрированы дети и родственники
Регистрация по месту жительства не равна праву собственности и сама по себе не создаёт запрета на обращение взыскания.
Если в ипотечной квартире зарегистрированы дети, родители или другие родственники, это не означает, что банк не вправе обратить на неё взыскание. Но и считать, что после продажи автоматически прекращаются любые права всех зарегистрированных людей, неправильно.
Для каждого проживающего необходимо выяснить, на каком основании он пользуется квартирой. Это может быть:
- право собственника или сособственника;
- право члена семьи собственника;
- право нанимателя или арендатора;
- самостоятельное право пользования, возникшее при приватизации;
- другое специальное основание проживания.
От этого зависит, какие последствия для конкретного человека повлечёт реализация квартиры.
Если человек снимает квартиру
При реализации ипотечного жилья договор найма или аренды, заключённый до возникновения ипотеки либо после её возникновения с согласия залогодержателя, сохраняет силу.
Это не означает, что такой договор невозможно прекратить в дальнейшем. Но вопрос о его прекращении решается отдельно по гражданскому и жилищному законодательству, а не автоматически из-за продажи квартиры (п. 3 ст. 78 Закона об ипотеке).
Если квартира была приватизирована или относится к кооперативному жилью
Некоторые проживающие могут иметь самостоятельные права пользования, которые требуют отдельной проверки.
С 1 сентября 2025 года закон предусматривает специальные правила о согласии определённых членов и бывших членов семьи собственника, имевших самостоятельное право пользования при приватизации либо в предусмотренной законом ситуации с кооперативным жильём (п. 7 ст. 74 Закона об ипотеке).
Если у квартиры есть такая история, одной выписки о регистрации жильцов недостаточно. Понадобится проверить:
- документы о приватизации или кооперативе;
- основания возникновения права конкретного проживающего;
- дату возникновения ипотеки;
- актуальные сведения ЕГРН.
Наличие самостоятельного права пользования не нужно предполагать только по факту проживания или регистрации. Но и исключать его без проверки документов нельзя.
Если банк уже подал иск
Подача банком иска ещё не означает, что квартира потеряна или семью вправе немедленно выселить. Суду предстоит рассмотреть заявленные требования, а дальнейшие последствия зависят от решения и стадии его исполнения.
В первую очередь получите и проверьте:
- Иск банка со всеми приложениями.
- Расчёт задолженности, представленный кредитором.
- Кредитный договор.
- Действующий график платежей.
- Требование о досрочном возврате кредита, если банк его направлял.
- Сведения о фактических платежах за 12 месяцев перед обращением в суд. При внесудебном взыскании соответствующий период отсчитывается перед датой направления уведомления.
По этим документам проверьте основания и размер требований кредитора, а также соблюдение условий обращения взыскания.
Если кредит погашался периодическими платежами, отдельно сопоставьте историю просрочек с правилами ст. 54.1 Закона об ипотеке.
После этого определите, какие способы урегулирования ещё доступны. В зависимости от обстоятельств это могут быть:
- ипотечные каникулы, если есть предусмотренные законом основания и ещё не наступили препятствия для их получения;
- исполнение требований кредитора в объёме, необходимом для прекращения взыскания;
- обращение в суд с заявлением об отсрочке реализации квартиры.
Эти возможности нельзя считать взаимозаменяемыми. У каждой свои условия и момент, до которого ею можно воспользоваться.
Можно ли остановить взыскание до продажи квартиры
Да, в предусмотренных законом случаях взыскание можно прекратить до того, как квартира будет реализована или перейдёт залогодержателю.
Должник либо залогодатель — третье лицо вправе прекратить обращение взыскания и реализацию, удовлетворив обеспеченные ипотекой требования в необходимом объёме и возместив соответствующие расходы кредитора.
Сделать это можно до продажи заложенного имущества либо до приобретения права на него залогодержателем в установленном порядке (ст. 60 Закона об ипотеке).
При этом нельзя заранее считать, что для прекращения взыскания достаточно погасить несколько пропущенных ежемесячных платежей.
Если банк правомерно потребовал досрочно вернуть весь кредит, нужно учитывать именно это требование. Верховный Суд отдельно разграничивает погашение просроченных периодических платежей и исполнение обязательства после требования о досрочном возврате всей суммы (п. 53 Постановления Пленума ВС РФ № 23).
Можно ли попросить суд отложить продажу квартиры
Суд может отсрочить реализацию ипотечной квартиры, но только при наличии предусмотренных законом условий. Такая отсрочка не предоставляется автоматически и не гарантирует дополнительный год проживания.
По заявлению гражданина-залогодателя суд вправе отсрочить реализацию заложенного имущества на срок до 1 года, если для этого есть уважительные причины, ипотека не связана с предпринимательской деятельностью гражданина и отсутствуют установленные законом препятствия (ст. 54 Закона об ипотеке).
Ограничения предусмотрены, в частности, для ситуации банкротства. Поэтому нельзя исходить из того, что любой должник вправе получить отсрочку на максимальный срок.
Отсрочка не списывает долг и не прекращает обязательство перед кредитором. Более того, за время отсрочки суммы, подлежащие уплате по закону и договору, могут увеличиться.
Но если за предоставленное время требования кредитора будут удовлетворены в необходимом объёме, закон позволяет добиваться отмены решения об обращении взыскания.
Поэтому отсрочку имеет смысл рассматривать как возможное дополнительное время для урегулирования долга, а не как самостоятельный способ сохранить квартиру без дальнейших платежей.
Заявление об отсрочке продажи квартиры при рассмотрении иска банка
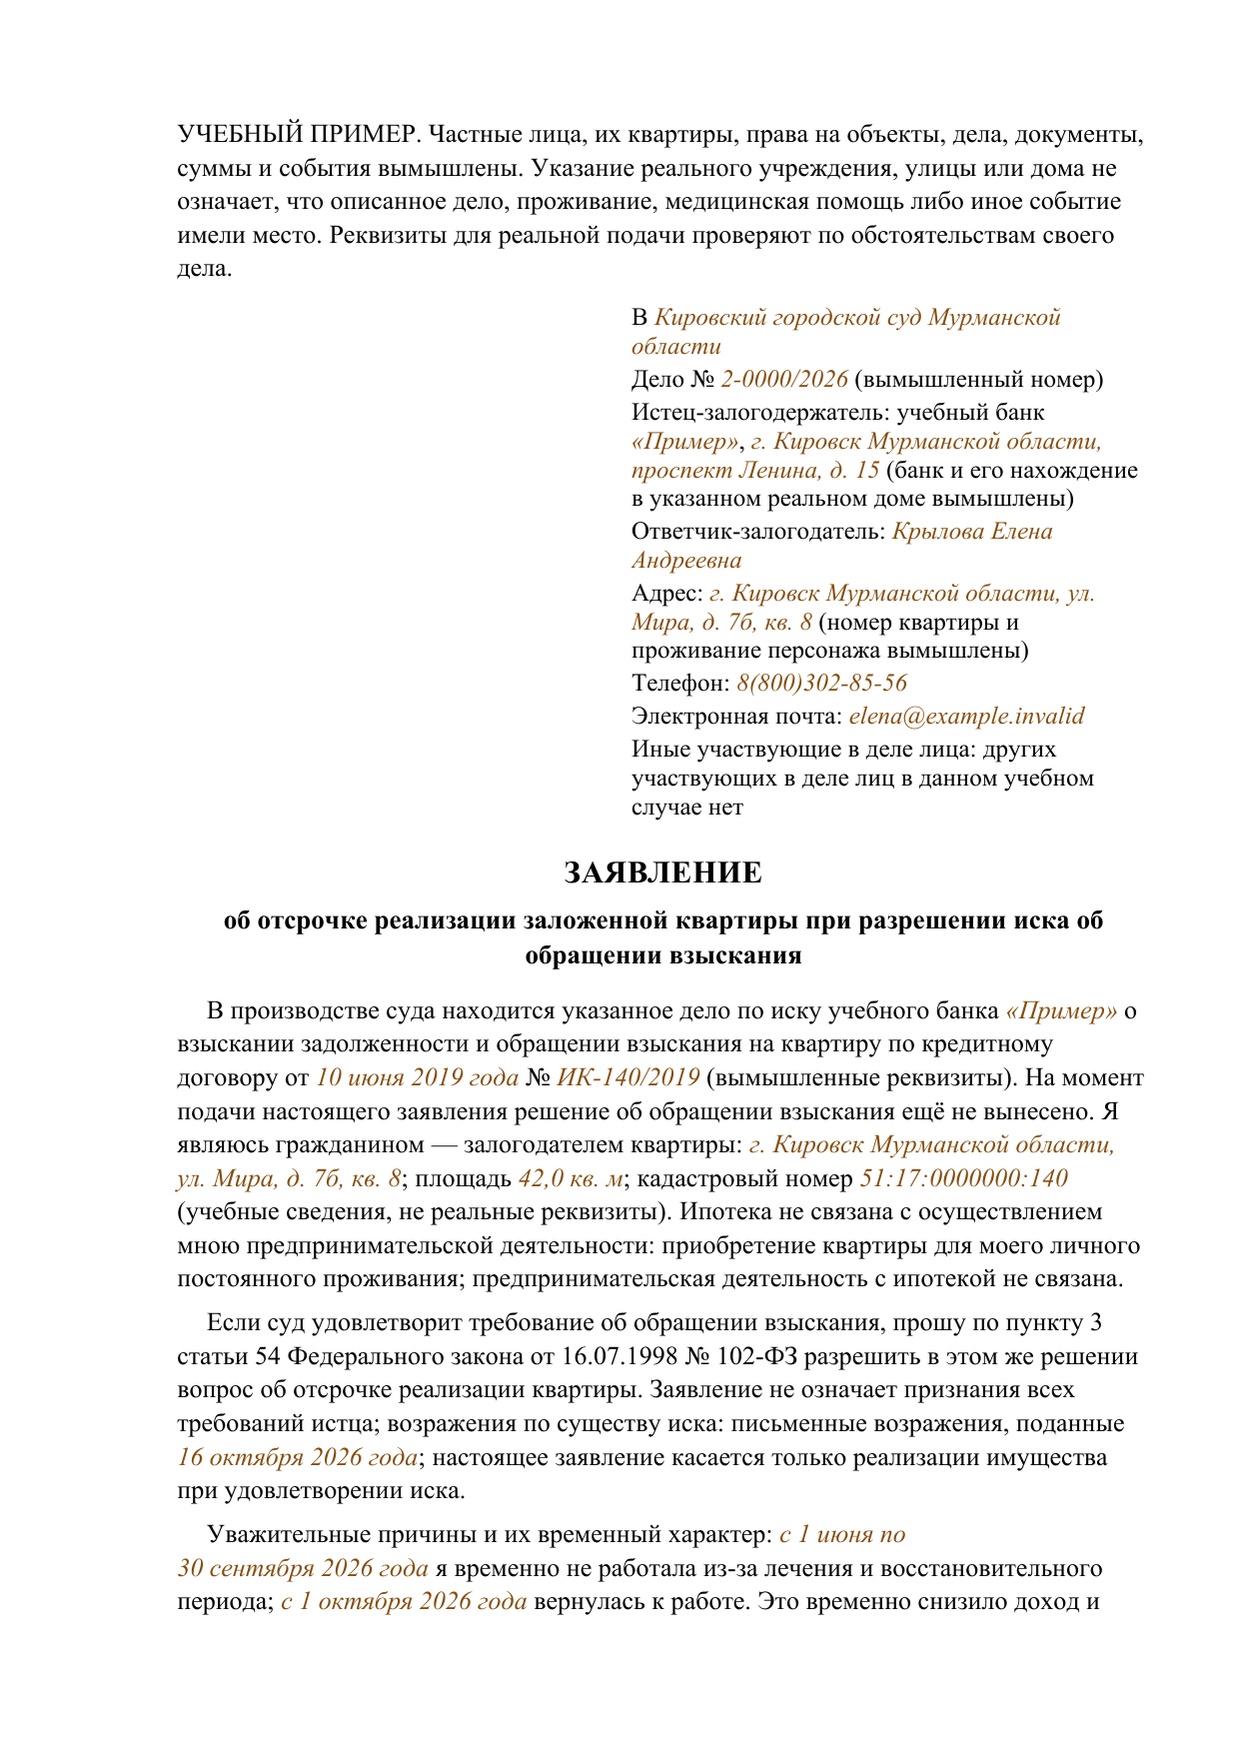
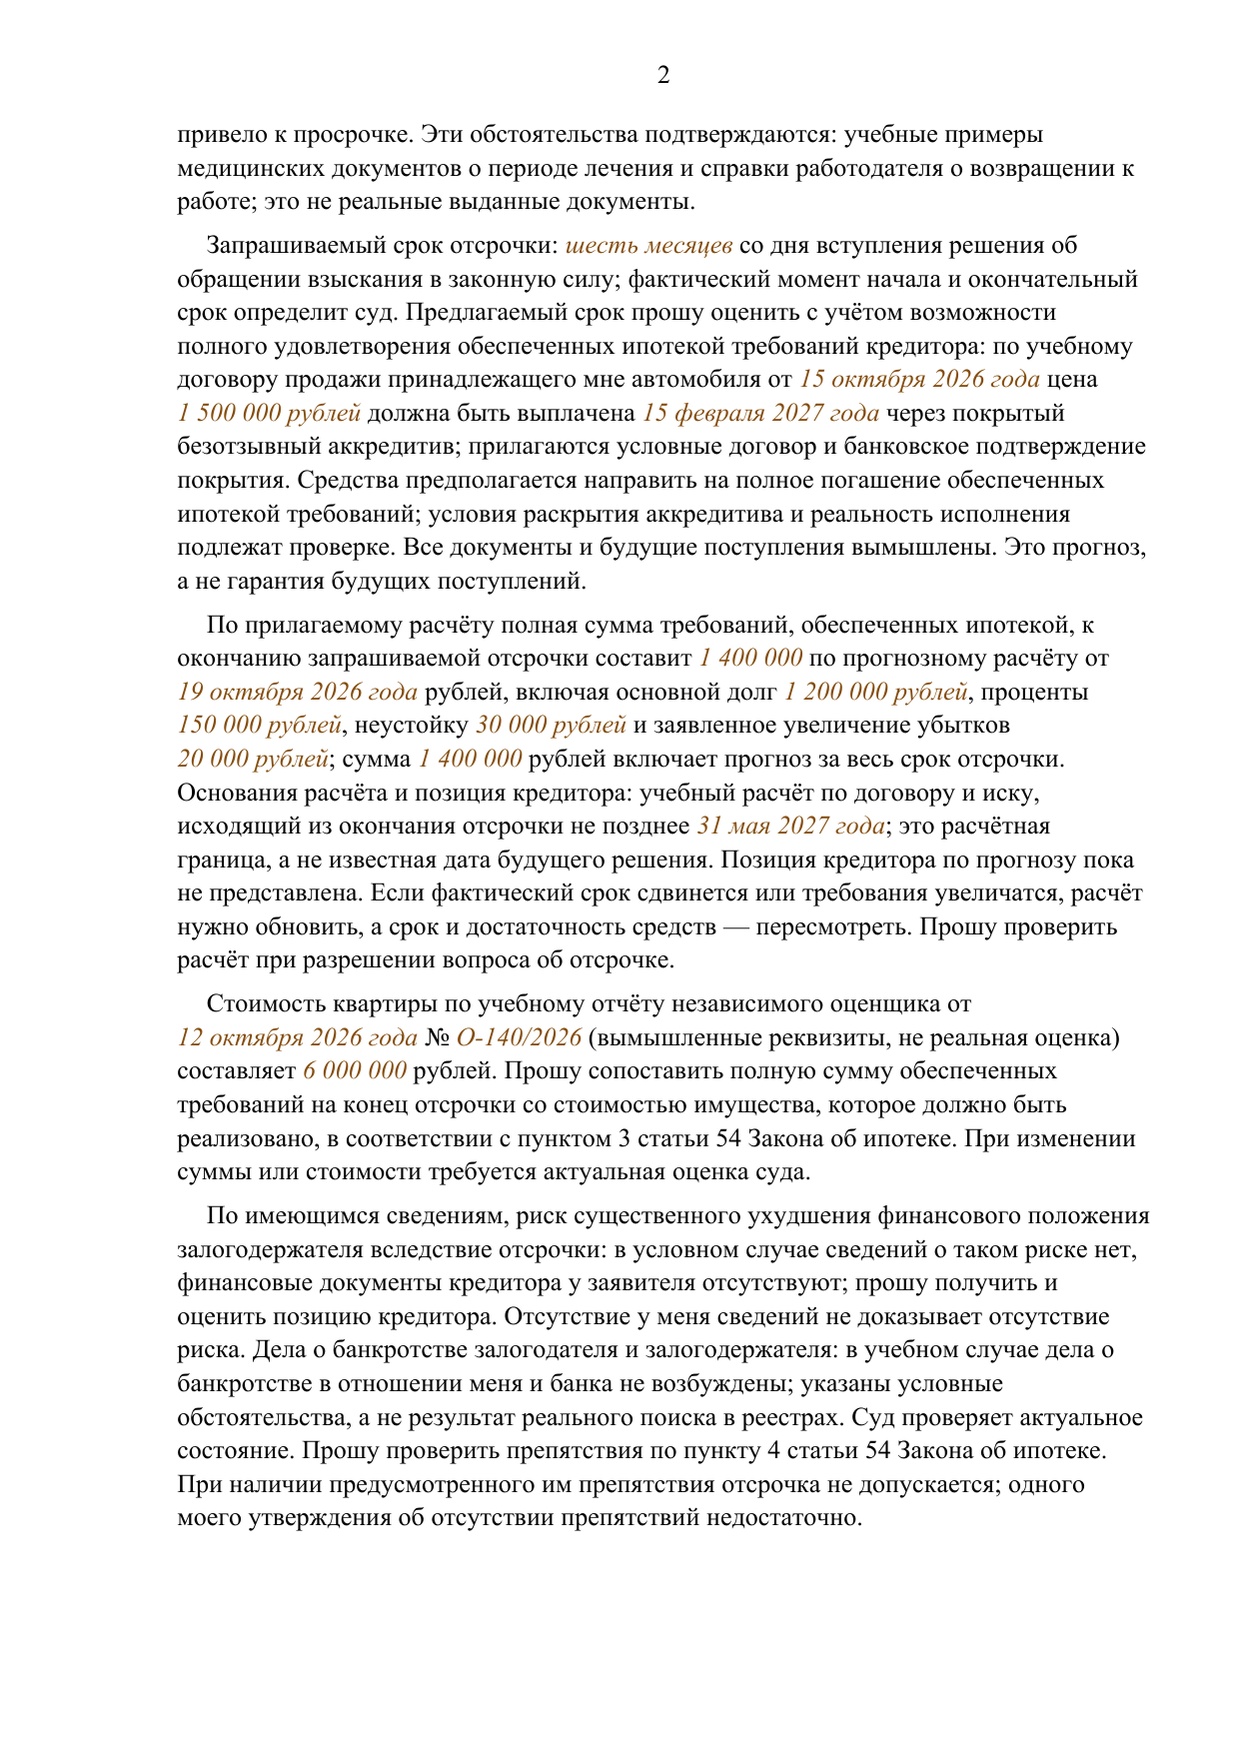
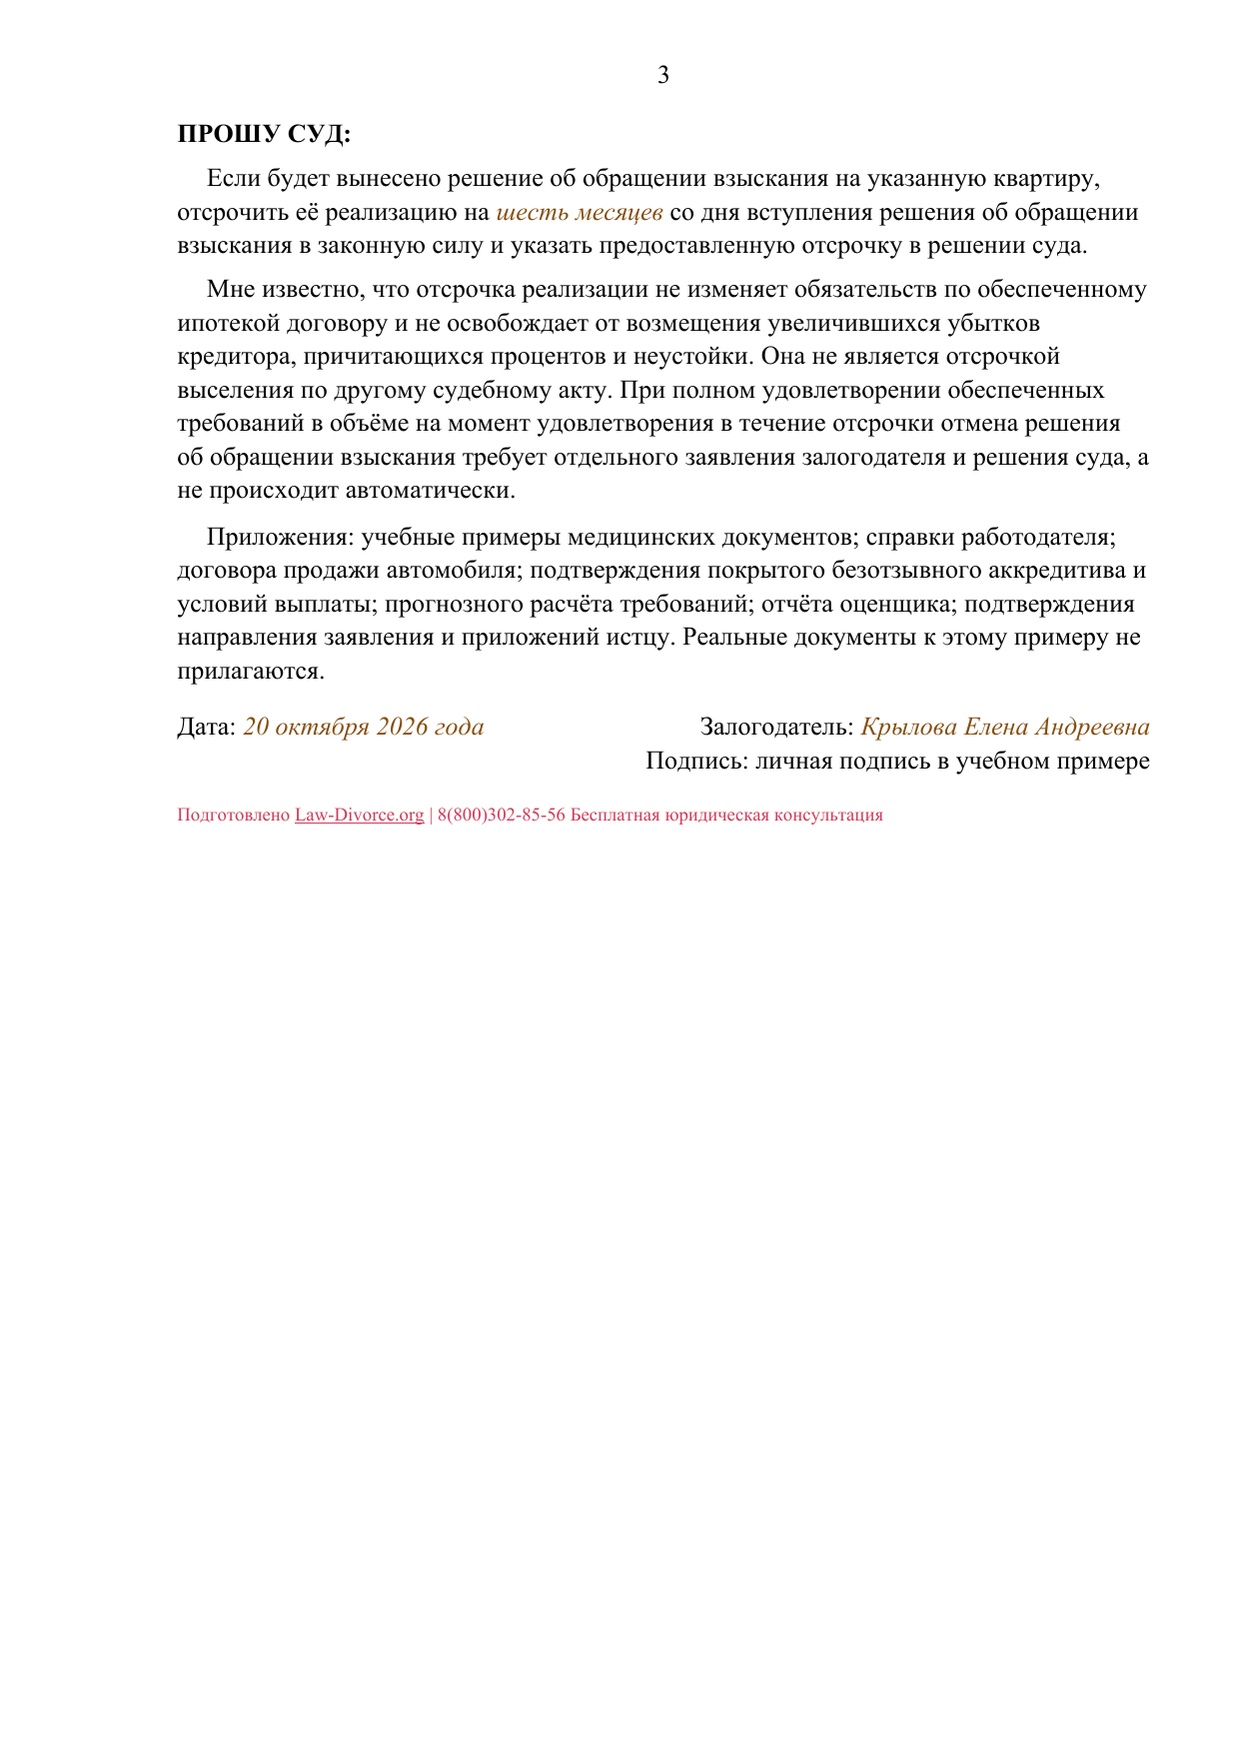
Бланк для заполнения
ЗАЯВЛЕНИЕ
об отсрочке реализации заложенной квартиры при разрешении иска об обращении взыскания
В производстве суда находится указанное дело по иску [предмет иска и реквизиты кредитного договора]. На момент подачи настоящего заявления решение об обращении взыскания ещё не вынесено. Я являюсь гражданином — залогодателем квартиры: [адрес и сведения, позволяющие определить квартиру]. Ипотека не связана с осуществлением мною предпринимательской деятельности: [цель кредита и использования квартиры].
Если суд удовлетворит требование об обращении взыскания, прошу по пункту 3 статьи 54 Федерального закона от 16.07.1998 № 102-ФЗ разрешить в этом же решении вопрос об отсрочке реализации квартиры. Заявление не означает признания всех требований истца; возражения по существу иска: [ссылка на отдельно изложенную позицию по иску].
Уважительные причины и их временный характер: [конкретные причины с датами]. Эти обстоятельства подтверждаются: [подтверждающие документы].
Запрашиваемый срок отсрочки: [срок не более одного года и предлагаемый момент его начала]. Предлагаемый срок прошу оценить с учётом возможности полного удовлетворения обеспеченных ипотекой требований кредитора: [конкретные источники, суммы и сроки поступления средств, подтверждения их доступности]. Это прогноз, а не гарантия будущих поступлений.
По прилагаемому расчёту полная сумма требований, обеспеченных ипотекой, к окончанию запрашиваемой отсрочки составит [сумма и дата расчёта] рублей, включая [состав требований, проценты, неустойку и увеличение убытков за период отсрочки]. Основания расчёта и позиция кредитора: [документы, допущения и разногласия]. Прошу проверить расчёт при разрешении вопроса об отсрочке.
Стоимость квартиры по [отчёт независимого оценщика либо установленная решением суда стоимость, дата и реквизиты] составляет [стоимость квартиры] рублей. Прошу сопоставить полную сумму обеспеченных требований на конец отсрочки со стоимостью имущества, которое должно быть реализовано, в соответствии с пунктом 3 статьи 54 Закона об ипотеке. При изменении суммы или стоимости требуется актуальная оценка суда.
По имеющимся сведениям, риск существенного ухудшения финансового положения залогодержателя вследствие отсрочки: [сведения о риске, подтверждения и известная позиция кредитора]. Дела о банкротстве залогодателя и залогодержателя: [сведения об отсутствии либо наличии возбужденных дел с основаниями сведений]. Прошу проверить препятствия по пункту 4 статьи 54 Закона об ипотеке. При наличии предусмотренного им препятствия отсрочка не допускается; одного моего утверждения об отсутствии препятствий недостаточно.
ПРОШУ СУД:
Если будет вынесено решение об обращении взыскания на указанную квартиру, отсрочить её реализацию на [запрашиваемый срок и момент начала] и указать предоставленную отсрочку в решении суда.
Мне известно, что отсрочка реализации не изменяет обязательств по обеспеченному ипотекой договору и не освобождает от возмещения увеличившихся убытков кредитора, причитающихся процентов и неустойки. Она не является отсрочкой выселения по другому судебному акту. При полном удовлетворении обеспеченных требований в объёме на момент удовлетворения в течение отсрочки отмена решения об обращении взыскания требует отдельного заявления залогодателя и решения суда, а не происходит автоматически.
Приложения: [перечень документов о причинах, сроках и источниках погашения; расчёт требований; оценка имущества; сведения о препятствиях; подтверждение передачи заявления и приложений другим участникам дела, когда оно необходимо].
Дата: [дата подачи]
Залогодатель: [Ф. И. О. залогодателя]
Подпись: [подпись залогодателя]
Могут ли помочь ипотечные каникулы
Ипотечные каникулы могут помочь остановить развитие ситуации, если заёмщик соответствует всем условиям закона и обращается за ними на допустимой стадии.
Во время действующего льготного периода кредитор не вправе обратить взыскание на предмет соответствующей ипотеки в предусмотренном законом порядке (ст. 6.1-1 Закона № 353-ФЗ).
Кто может получить ипотечные каникулы
Для первичной проверки по ст. 6.1-1 Закона № 353-ФЗ нужно последовательно установить несколько обстоятельств.
Кредит должен соответствовать требованиям закона. Он предоставлен для личных целей, а обязательство обеспечено ипотекой. Первоначальная сумма кредита не должна превышать 15 млн рублей до установления Правительством другого предела.
Здесь важна именно первоначально предоставленная сумма, а не остаток задолженности на момент обращения.
Заложенное жильё должно соответствовать условию единственности. Речь идёт о единственном пригодном для постоянного проживания жилье заёмщика или одного из созаёмщиков либо о соответствующем праве требования по договору долевого строительства.
Наличие доли в другом жилом помещении не всегда исключает право на каникулы. Закон не учитывает такую долю, если приходящаяся на неё общая площадь не превышает местную норму предоставления.
Нужно проверить предыдущие льготные периоды. Закон ограничивает повторное предоставление ипотечных каникул, в том числе учитывает первоначальный кредит, если затем было рефинансирование под тот же залог.
При этом предусмотрены исключения для сочетания льготного периода по чрезвычайной ситуации с другими основаниями. Поэтому утверждение, что повторно воспользоваться каникулами нельзя ни при каких обстоятельствах, неверно.
На день направления требования должно существовать одно из особых обстоятельств, предусмотренных законом. К ним относятся:
- регистрация в качестве безработного при отсутствии заработка либо прекращение трудового договора у получателя страховой пенсии по старости;
- установление инвалидности I или II группы;
- временная нетрудоспособность продолжительностью более 2 месяцев подряд;
- снижение дохода вместе с установленной законом долговой нагрузкой;
- увеличение числа иждивенцев одновременно со снижением дохода и соответствующей долговой нагрузкой;
- предусмотренные законом последствия чрезвычайной ситуации;
- рождение или усыновление второго либо последующего ребёнка.
Для каждого основания действуют свои дополнительные условия. Самого факта инвалидности, потери работы или появления ребёнка недостаточно, если остальные требования не выполнены.
Кроме того, необходимо убедиться, что не наступили предусмотренные законом препятствия, связанные со стадией взыскания, банкротством, прежними льготными периодами и другими обстоятельствами.
Как проверяют снижение дохода
Если основание для каникул связано с уменьшением заработка, сравнивать только последнюю зарплату с прежней нельзя. Закон требует проверить доход за установленные периоды и долговую нагрузку.
Для двух оснований предусмотрены разные условия и периоды расчёта:
| Основание | Снижение дохода | Долговая нагрузка | Какие доходы сравнивают |
|---|---|---|---|
| Снижение дохода | Среднемесячный доход уменьшился более чем на 30% | Среднемесячные платежи по этому кредиту за следующие 6 месяцев превышают 50% среднемесячного дохода за последние 2 месяца | Среднемесячный доход за 2 месяца перед месяцем обращения сравнивают со среднемесячным доходом за 12 месяцев перед месяцем обращения |
| Увеличение числа иждивенцев | Среднемесячный доход уменьшился более чем на 20% | Среднемесячные платежи по этому кредиту за следующие 6 месяцев превышают 40% среднемесячного дохода за последние 2 месяца | Среднемесячный доход за 2 месяца перед месяцем обращения сравнивают со среднемесячным доходом за календарный год, предшествовавший году увеличения числа иждивенцев |
Для оценки долговой нагрузки в обоих случаях берут среднемесячные платежи по этому кредиту за 6 месяцев, следующих за месяцем обращения. Доход для сравнения — среднемесячный за 2 месяца перед месяцем обращения; сумму шести платежей не сравнивают с доходом за один месяц.
Поэтому расчёт нужно сверять с условиями ч. 2 ст. 6.1-1 Закона № 353-ФЗ. Простого подтверждения, что зарплата стала меньше, недостаточно.
На какой срок предоставляют каникулы
По общему правилу для предусмотренных законом трудных жизненных обстоятельств максимальная продолжительность ипотечных каникул составляет до 6 месяцев.
С 1 сентября 2026 года действует отдельное основание, связанное с рождением или усыновлением 2-го либо последующего ребёнка.
При выполнении остальных условий закона льготный период по этому основанию может достигать 18 месяцев. При этом действуют ограничения, связанные с достижением ребёнком возраста 1,5 года либо истечением 18 месяцев со дня усыновления.
Таким образом, продолжительность зависит от конкретного основания. Нельзя рассчитывать на максимальный срок только потому, что одно из предусмотренных законом обстоятельств наступило.
Как обратиться за каникулами
Если предварительная проверка показывает, что условия соблюдены, направьте кредитору требование об установлении льготного периода. В нём нужно указать подходящее основание и приложить предусмотренные законом подтверждения.
Для основания, связанного с чрезвычайной ситуацией, установлен отдельный срок обращения — 60 календарных дней с момента установления соответствующих фактов.
Перед направлением требования проверьте кредитный договор, документы о задолженности, подтверждение особого обстоятельства и текущую стадию дела.
Не прекращайте платежи самостоятельно только потому, что обнаружили подходящее основание. Важно убедиться, что льготный период установлен.
Почему важно, на какой стадии находится спор
Если банк уже подал иск, это ещё не означает, что право на ипотечные каникулы утрачено. Подача иска и вступление судебного акта в законную силу — разные события.
Однако закон предусматривает ограничения, связанные:
- со вступившими в законную силу судебными актами;
- с банкротством;
- с предъявлением исполнительного документа;
- с отдельными требованиями к поручителю;
- с ранее предоставленными льготными периодами;
- с действующим несовместимым льготным периодом по законам № 377-ФЗ или № 106-ФЗ.
Поэтому ориентироваться только на наличие или отсутствие пристава нельзя. Нужно выяснить, какие судебные акты уже вынесены, вступили ли они в силу и не наступили ли другие предусмотренные законом препятствия.
Если каникулы установлены и действуют, на соответствующий залог распространяется предусмотренный законом запрет обращения взыскания (ст. 6.1-1 Закона № 353-ФЗ).
Для первичной проверки можно использовать саму статью закона и памятку Банка России об ипотечных каникулах. Подробный порядок оформления, перечни документов для отдельных оснований, содержание требования и действия при отказе кредитора требуют самостоятельного разбора.
Требование об ипотечных каникулах: бланк для семи оснований
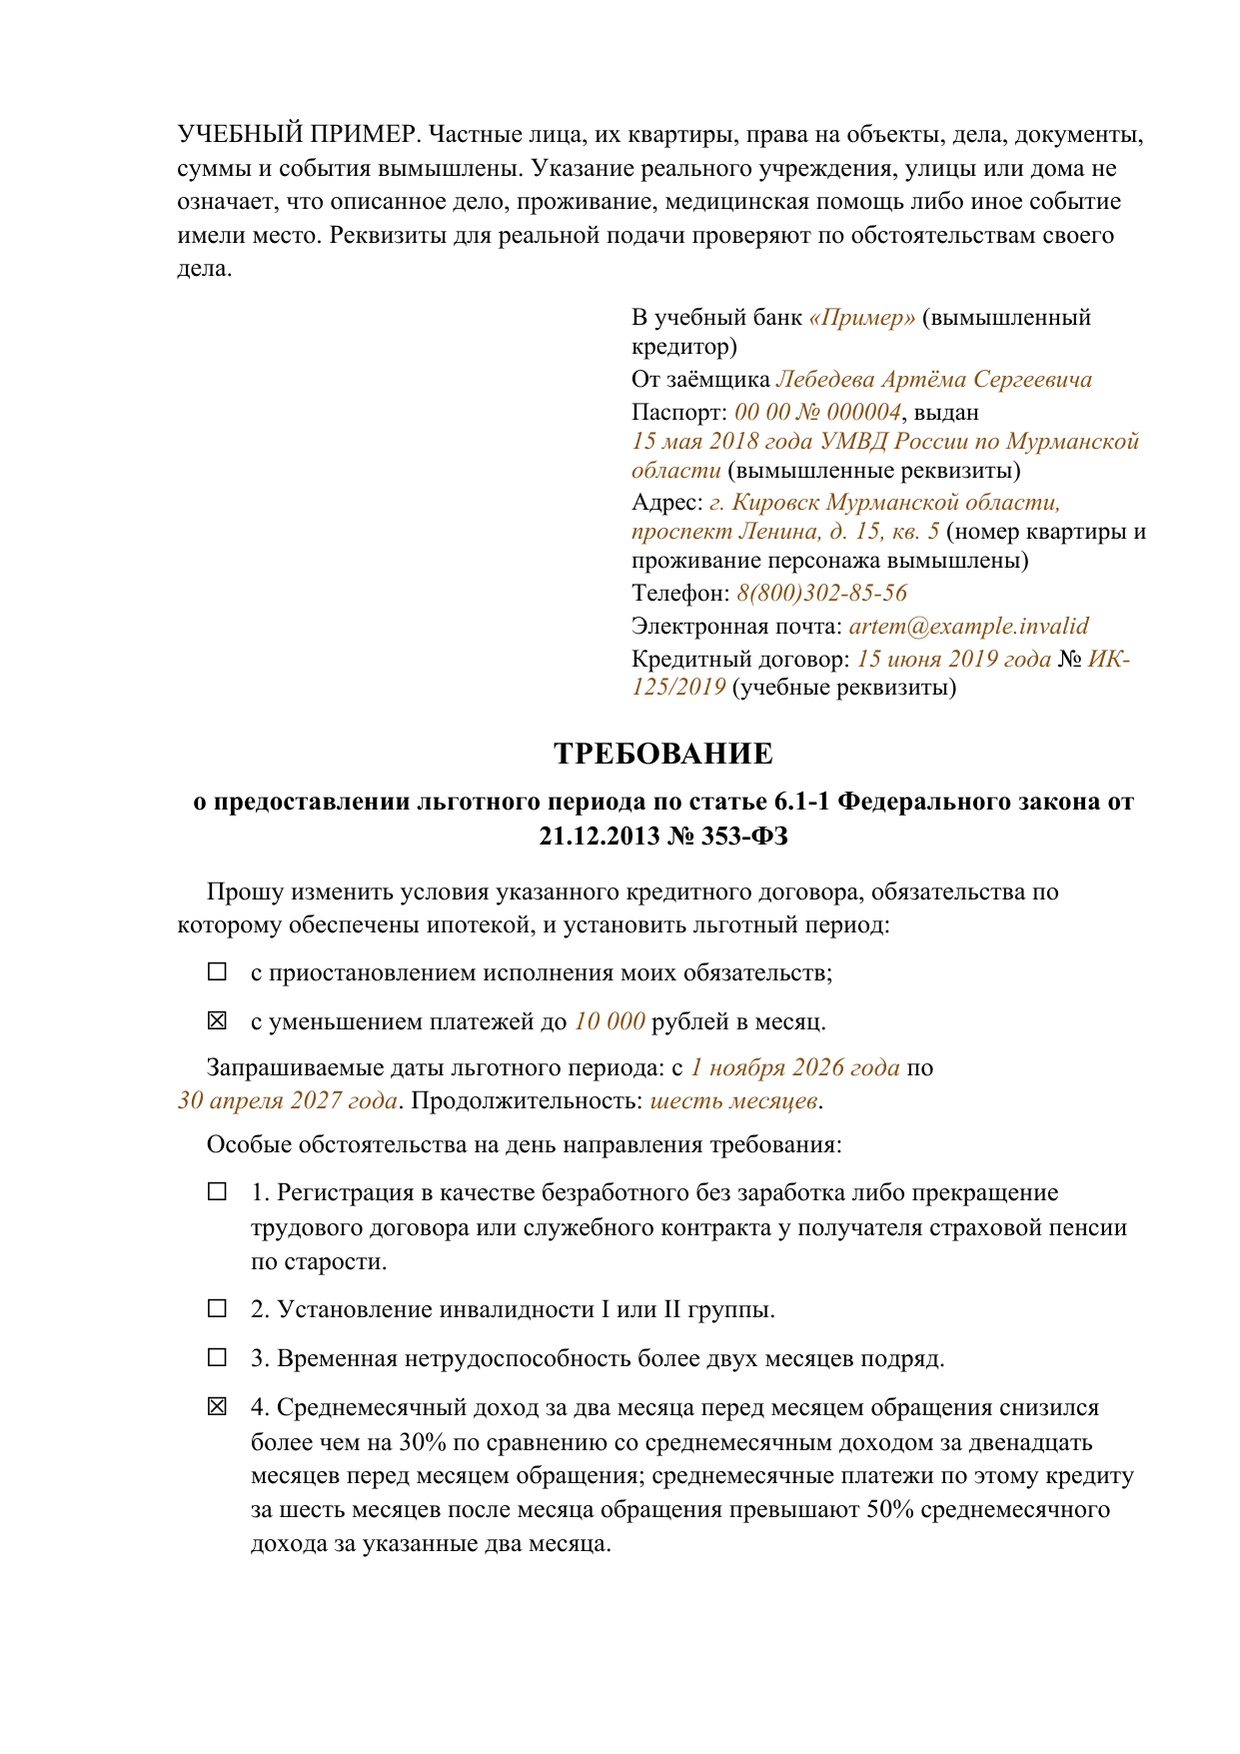
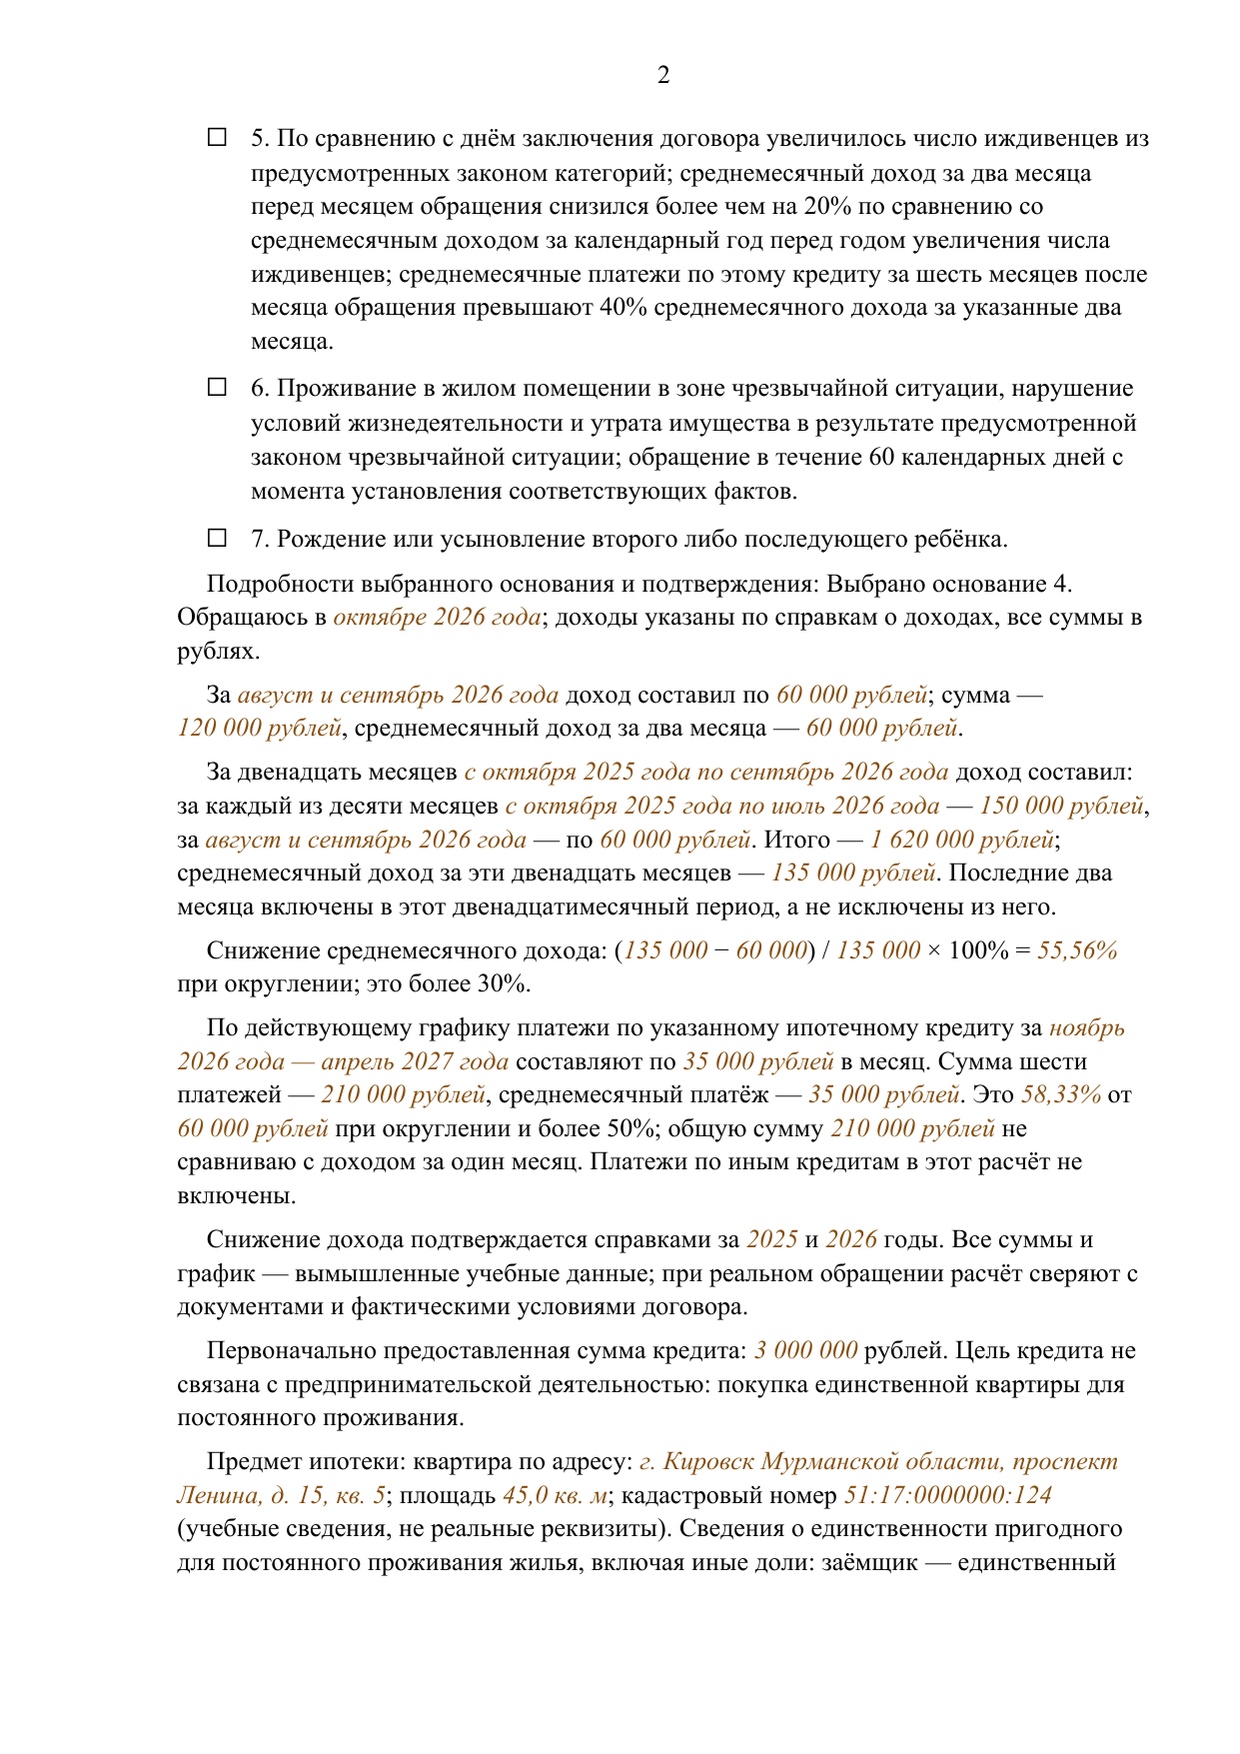
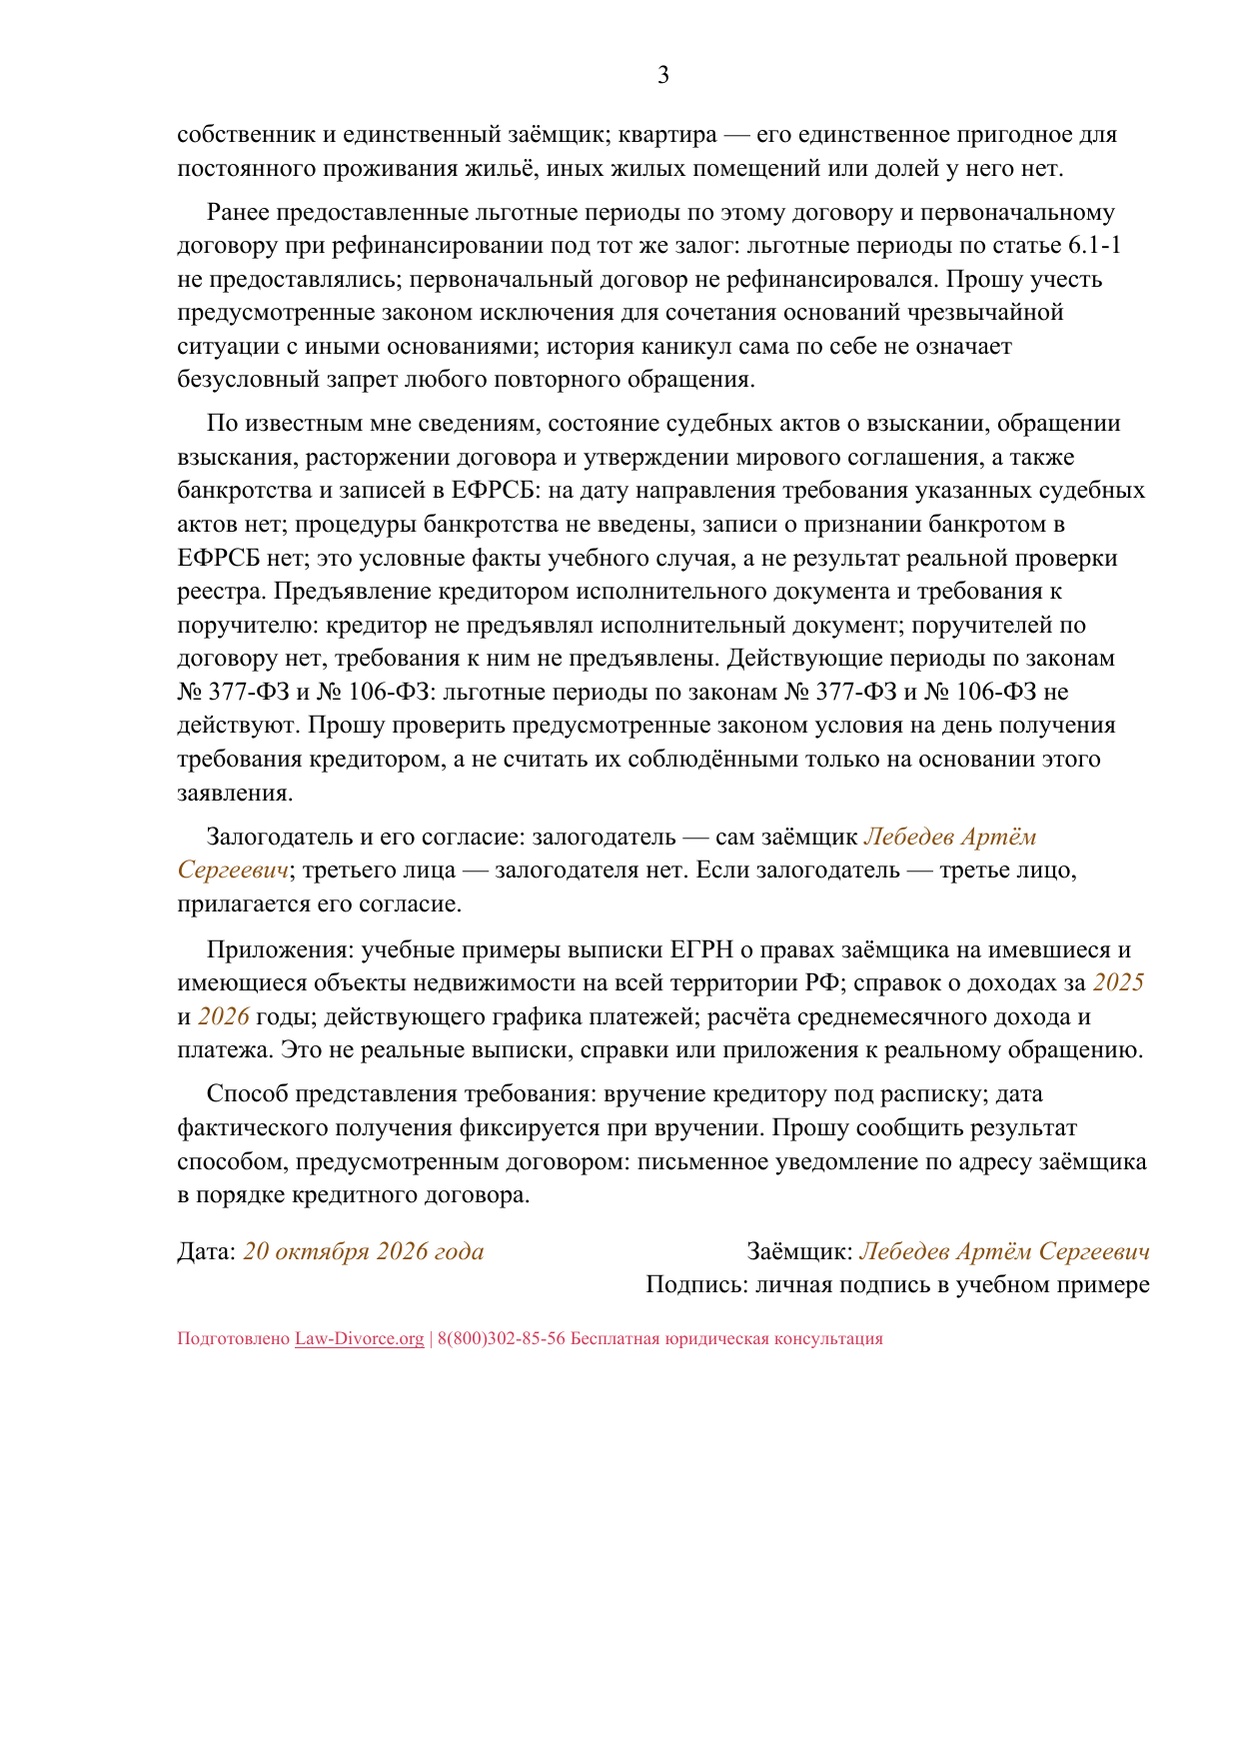
Бланк требования
ТРЕБОВАНИЕ
о предоставлении льготного периода по статье 6.1-1 Федерального закона от 21.12.2013 № 353-ФЗ
Прошу изменить условия указанного кредитного договора, обязательства по которому обеспечены ипотекой, и установить льготный период:
☐ с приостановлением исполнения моих обязательств;
☐ с уменьшением платежей до [размер платежа] рублей в месяц.
Запрашиваемые даты льготного периода: с [дата начала] по [дата окончания]. Продолжительность: [продолжительность периода].
Особые обстоятельства на день направления требования:
☐ 1. Регистрация в качестве безработного без заработка либо прекращение трудового договора или служебного контракта у получателя страховой пенсии по старости.
☐ 2. Установление инвалидности I или II группы.
☐ 3. Временная нетрудоспособность более двух месяцев подряд.
☐ 4. Среднемесячный доход за два месяца перед месяцем обращения снизился более чем на 30% по сравнению со среднемесячным доходом за двенадцать месяцев перед месяцем обращения; среднемесячные платежи по этому кредиту за шесть месяцев после месяца обращения превышают 50% среднемесячного дохода за указанные два месяца.
☐ 5. По сравнению с днём заключения договора увеличилось число иждивенцев из предусмотренных законом категорий; среднемесячный доход за два месяца перед месяцем обращения снизился более чем на 20% по сравнению со среднемесячным доходом за календарный год перед годом увеличения числа иждивенцев; среднемесячные платежи по этому кредиту за шесть месяцев после месяца обращения превышают 40% среднемесячного дохода за указанные два месяца.
☐ 6. Проживание в жилом помещении в зоне чрезвычайной ситуации, нарушение условий жизнедеятельности и утрата имущества в результате предусмотренной законом чрезвычайной ситуации; обращение в течение 60 календарных дней с момента установления соответствующих фактов.
☐ 7. Рождение или усыновление второго либо последующего ребёнка.
Подробности выбранного основания и подтверждения: [обстоятельства и расчёт].
Первоначально предоставленная сумма кредита: [первоначальная сумма] рублей. Цель кредита не связана с предпринимательской деятельностью: [цель кредита].
Предмет ипотеки: [объект ипотеки]. Сведения о единственности пригодного для постоянного проживания жилья, включая иные доли: [сведения о жилье].
Ранее предоставленные льготные периоды по этому договору и первоначальному договору при рефинансировании под тот же залог: [история льготных периодов и рефинансирования]. Прошу учесть предусмотренные законом исключения для сочетания оснований чрезвычайной ситуации с иными основаниями; история каникул сама по себе не означает безусловный запрет любого повторного обращения.
По известным мне сведениям, состояние судебных актов о взыскании, обращении взыскания, расторжении договора и утверждении мирового соглашения, а также банкротства и записей в ЕФРСБ: [сведения о судебных актах и банкротстве]. Предъявление кредитором исполнительного документа и требования к поручителю: [сведения об исполнительном документе и поручителе]. Действующие периоды по законам № 377-ФЗ и № 106-ФЗ: [сведения об иных льготных периодах]. Прошу проверить предусмотренные законом условия на день получения требования кредитором, а не считать их соблюдёнными только на основании этого заявления.
Залогодатель и его согласие: [сведения о залогодателе]. Если залогодатель — третье лицо, прилагается его согласие.
Приложения: [перечень приложений].
Способ представления требования: [способ подачи]. Прошу сообщить результат способом, предусмотренным договором: [способ получения ответа].
Дата: [дата направления]
Заёмщик: [Ф. И. О. заёмщика]
Подпись: [подпись заёмщика]
Что происходит после продажи ипотечной квартиры
После продажи нужно прежде всего установить, кому теперь принадлежит квартира и сохранилось ли право проживания у конкретных людей.
Получите актуальные сведения ЕГРН и сопоставьте их с документами о реализации. Так можно проверить, состоялся ли переход собственности и кто вправе предъявлять требования об освобождении помещения.
Если к ситуации применяется п. 1 ст. 78 Закона об ипотеке, обращение взыскания и реализация жилья становятся основанием для прекращения права пользования залогодателя и других проживающих лиц (п. 1 ст. 78 Закона об ипотеке).
Но сначала необходимо убедиться, что выполнены условия этой нормы. Для этого имеют значение цель кредита, статус кредитора и документы, подтверждающие права проживающих. Отдельные права, например по определённым договорам найма, могут сохраняться.
Даже когда право пользования прекратилось, продажа квартиры не означает, что пристав может сразу прийти и выселить всех находящихся в ней людей.
Следующие события нужно различать:
- Квартира продана или перешла кредитору.
- Проверено, прекратилось ли право пользования каждого проживающего.
- Новый собственник требует освободить квартиру.
- Если помещение не освобождают и есть основания для выселения, вопрос решается судом.
- Принудительное выселение проводится в исполнительном производстве на основании соответствующего исполнительного документа.
Если право пользования уже прекращено, но человек не освобождает помещение добровольно в срок, установленный собственником, собственник вправе требовать выселения на основании решения суда (ст. 35 ЖК РФ).
Иск нового собственника о прекращении права пользования и выселении
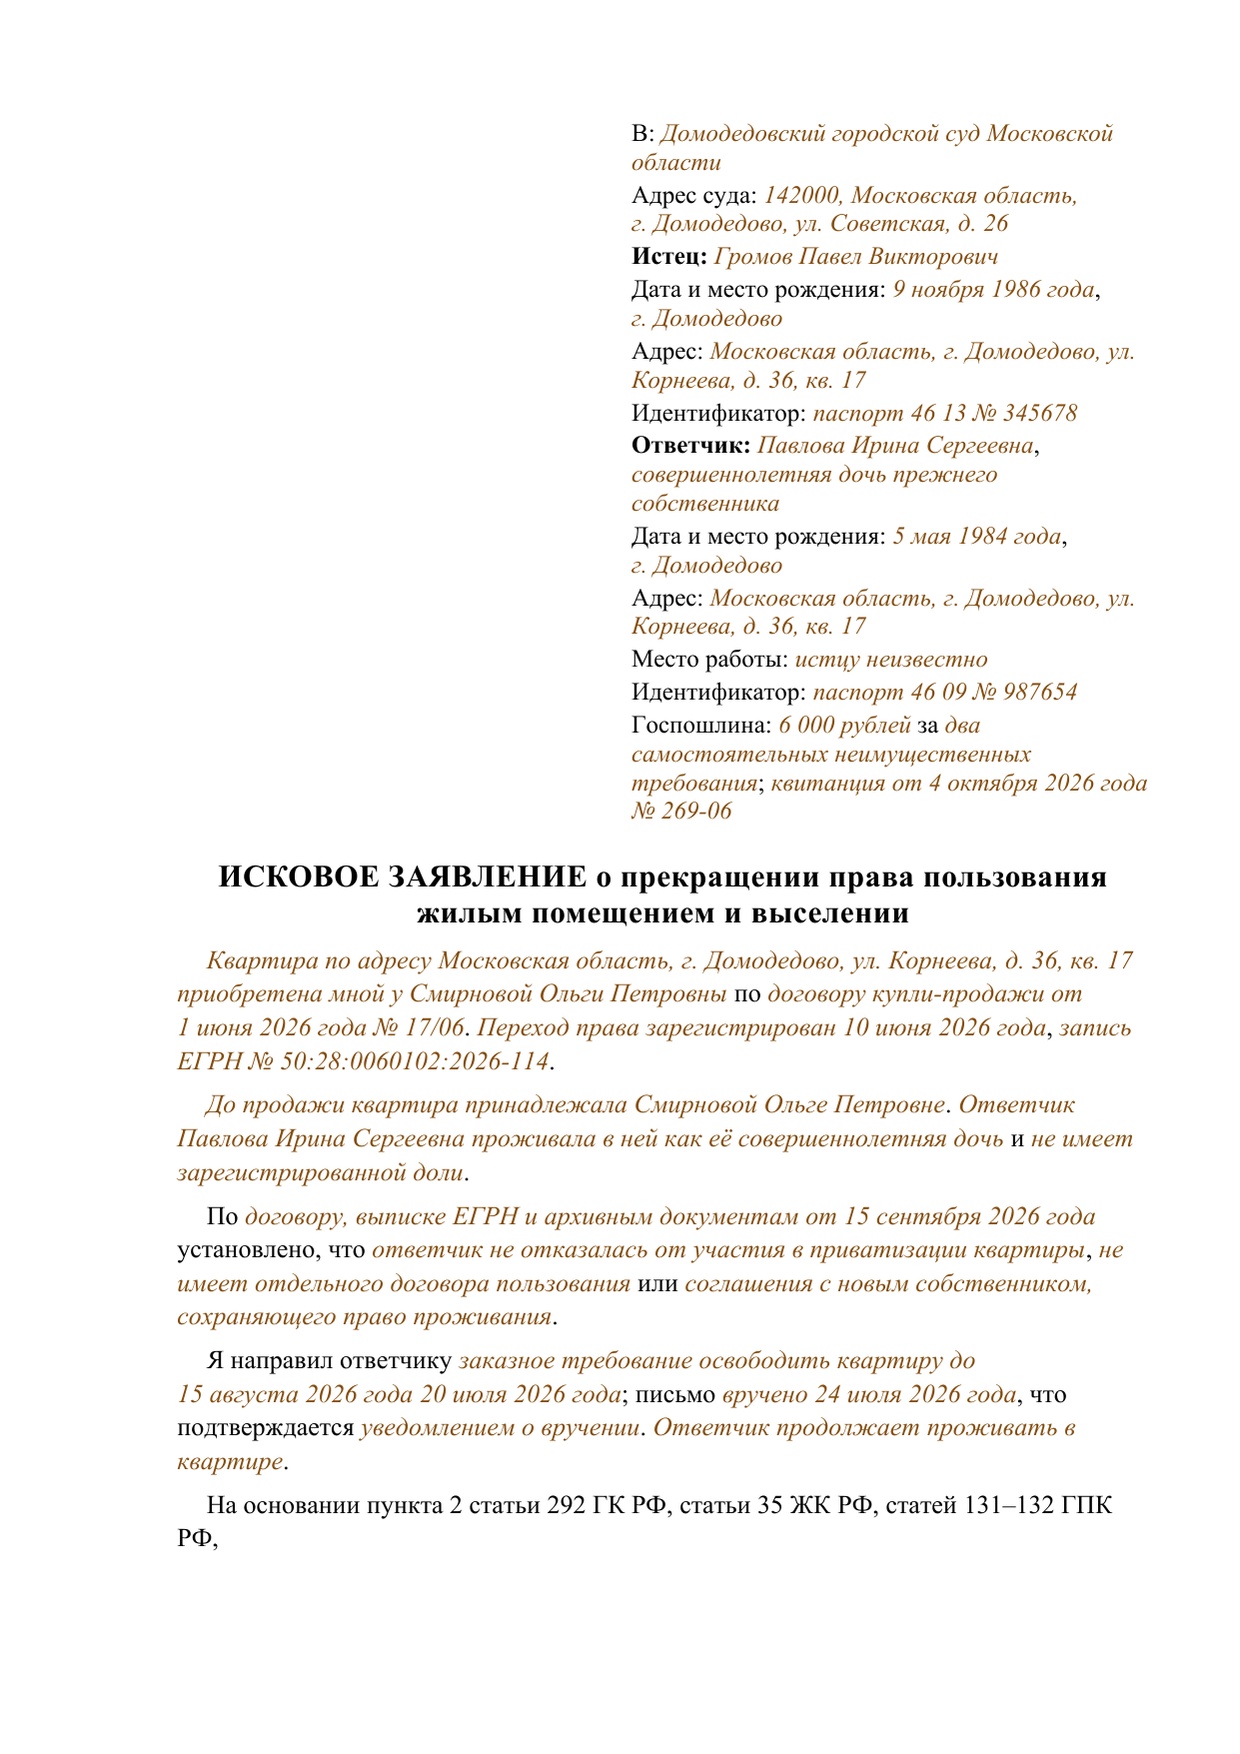
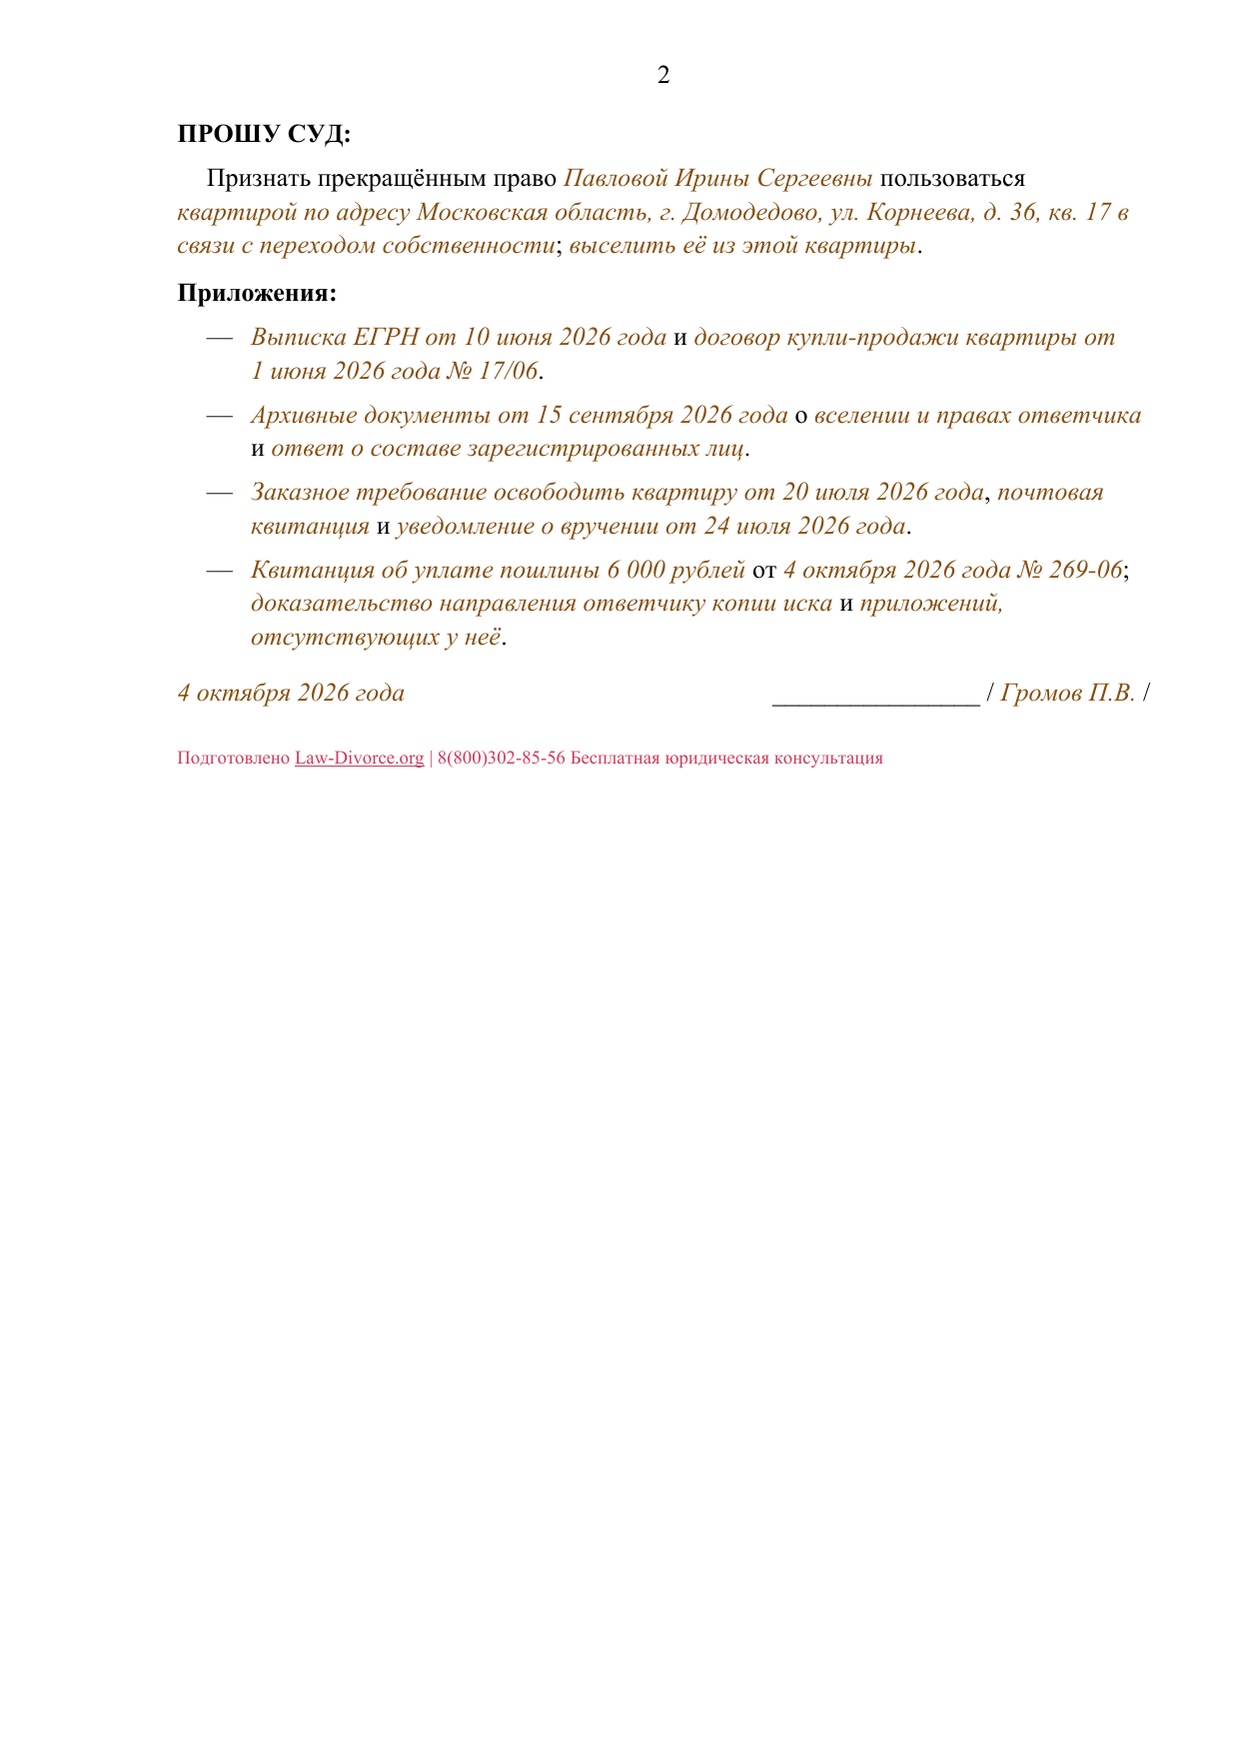
Шаблон для заполнения
ИСКОВОЕ ЗАЯВЛЕНИЕ
о прекращении права пользования жилым помещением и выселении
Я являюсь собственником квартиры по адресу:
[полный адрес].
Право собственности приобретено мной [дата] на основании
[договора купли-продажи/дарения/иного основания] и зарегистрировано
в установленном порядке.
До перехода права собственности квартира принадлежала
[Ф. И. О. прежнего собственника].
Ответчик [Ф. И. О.] пользовался квартирой в качестве
[члена семьи прежнего собственника — описать установленное основание].
Самостоятельного права собственности ответчик не имеет.
[Если известно и подтверждено: иного самостоятельного договора или права,
сохраняющего пользование квартирой после перехода собственности, не имеется.]
В соответствии с п. 2 ст. 292 ГК РФ переход права собственности
на жилой дом или квартиру к другому лицу является основанием
для прекращения права пользования жилым помещением членами семьи
прежнего собственника, если иное не установлено законом.
До обращения в суд я проверил(а) обстоятельства возникновения права
ответчика на пользование квартирой. Установленных законом обстоятельств,
сохраняющих за ответчиком право пользования после перехода собственности,
[не выявлено — оставлять только после фактической проверки документов
и при наличии оснований для такого вывода].
[Дата] ответчику было предложено освободить квартиру до [дата].
Требование [вручено/направлено], что подтверждается [документ].
Ответчик продолжает проживать в квартире и добровольно её не освобождает.
На основании п. 2 ст. 292 ГК РФ, ст. 35 ЖК РФ,
ст. 131–132 ГПК РФ
ПРОШУ СУД:
1. Признать право [Ф. И. О.] пользования квартирой по адресу
[полный адрес] прекращённым в связи с переходом права собственности.
2. Выселить [Ф. И. О.] из указанной квартиры
[оставлять только при фактическом проживании].
Приложения:
1. Выписка ЕГРН или иной документ о праве истца.
2. Документ, на основании которого истец приобрёл квартиру.
3. Имеющиеся документы о праве прежнего собственника и основании
вселения ответчика.
4. Документы, позволяющие проверить наличие или отсутствие
сохраняемого права ответчика.
5. Требование освободить квартиру и доказательства его направления/вручения.
6. Документ об уплате госпошлины, подтверждение льготы
либо соответствующее ходатайство.
7. Доказательства направления другим участникам копии иска
и отсутствующих у них приложений.
8. Документ о полномочиях представителя — при наличии представителя.
9. Иные доказательства.
Дата: [дата]
Подпись: [Подпись истца] /[Ф. И. О.]/
Когда пристав может выселить принудительно
Пристав может провести принудительное выселение, когда для этого есть исполнительный документ и требование не исполнено добровольно.
Сначала должнику предоставляется возможность освободить помещение самостоятельно. Если он этого не делает, пристав устанавливает новый срок, взыскивает исполнительский сбор и предупреждает о предстоящем принудительном выселении (ст. 107 Закона об исполнительном производстве).
Принудительное выселение включает освобождение помещения:
- от должника, указанного в исполнительном документе;
- от принадлежащего ему имущества;
- от домашних животных.
Одновременно должнику запрещается дальнейшее пользование помещением.
Если вы получили постановление пристава, изучите не только номер исполнительного производства, но и сам исполнительный документ. Проверьте три обстоятельства:
- Кто конкретно подлежит выселению.
- Из какого помещения должно быть произведено выселение.
- На основании какого судебного акта оно проводится.
Что будет с ипотечной квартирой при банкротстве
Банкротство гражданина не гарантирует сохранение единственной ипотечной квартиры. Для заложенного жилья действуют специальные правила, и общее представление о защите единственного жилья здесь недостаточно.
При этом закон предусматривает возможность сохранить единственное пригодное для проживания ипотечное жильё с помощью отдельного мирового соглашения с ипотечным кредитором, утверждаемого арбитражным судом (ст. 213.10-1 Закона о банкротстве).
После утверждения такого соглашения ипотечное обязательство продолжает исполняться на его условиях. Сам долг не считается автоматически списанным.
Заключить соглашение удаётся не в каждом случае: согласие банка не гарантировано. Если имеется последующая ипотека, нужно учитывать и соответствующих кредиторов, требования которых включены в реестр, по правилам той же статьи.
Если квартиру всё же продают при банкротстве
Для выручки от реализации единственной ипотечной недвижимости предусмотрен специальный порядок распределения (ст. 213.27-1 Закона о банкротстве).
Но из установленных законом процентов нельзя заранее сделать вывод, что должнику обязательно останется определённая сумма. Это зависит от цены продажи, состава требований кредиторов и обстоятельств дела.
Поэтому банкротство нельзя рассматривать как универсальный способ остановить ипотечное взыскание. Возможность сохранить квартиру через отдельное соглашение и последствия её продажи нужно оценивать в рамках конкретного дела.
Если заёмщик проходит военную службу
В этой ситуации нужно отдельно проверить специальные кредитные каникулы, приостановление судебного дела и приостановление исполнительного производства. Это разные механизмы, и один не заменяет другой.
Специальные кредитные каникулы
Закон № 377-ФЗ предусматривает льготный период для определённых категорий граждан. Но право на него возникает не при любой военной службе.
Например, мобилизованный может проверить возможность каникул по кредиту, заключённому до мобилизации. Для предусмотренных законом участников СВО, проходящих службу по контракту, добровольцев и членов семьи действуют свои условия, связанные с категорией заявителя и датой кредитного договора (ч. 1 ст. 1 Закона № 377-ФЗ).
При соблюдении требований закона можно обратиться к кредитору с требованием приостановить исполнение обязательств на установленный льготный период.
Во время действия такого периода не допускаются досрочное требование и обращение взыскания на соответствующий залог. Это следует из ч. 20 ст. 1 Закона № 377-ФЗ и применяемой ею ч. 14 ст. 6 Закона № 106-ФЗ.
По указанному правилу требование можно направить во время действия кредитного договора, но не позднее 31 декабря 2026 года.
Перед обращением проверьте категорию заявителя, дату заключения кредита и документы, подтверждающие право на льготу. Предоставление таких каникул само по себе не означает автоматического списания ипотечного долга.
Если банк уже обратился в суд
Участие гражданина в боевых действиях может иметь самостоятельное значение для судебного разбирательства.
Верховный Суд разъяснил применительно к делу об ипотечном взыскании: если гражданин, являющийся стороной по делу, участвует в боевых действиях в составе Вооружённых Сил и не просил рассмотреть дело в его отсутствие, суд обязан приостановить производство (сообщение ВС РФ от 22 апреля 2026 года).
В такой ситуации нужно представить суду подтверждающие документы и выяснить, рассмотрен ли вопрос о приостановлении.
Это процессуальная мера, которая не заменяет обращение к кредитору за специальными каникулами.
Если дело уже передано приставу
На стадии исполнительного производства нужно отдельно проверить, есть ли основания для его приостановления, и обратиться с соответствующими документами.
Само сообщение о прохождении службы нельзя считать автоматической остановкой всех стадий взыскания. Приостановление судебного разбирательства или исполнительного производства также не означает, что уже состоявшаяся продажа квартиры отменяется и жильё возвращается прежнему собственнику.
Какие документы нужны, чтобы понять риск выселения именно сейчас
Чтобы оценить ситуацию, недостаточно знать размер задолженности и количество месяцев просрочки. Нужно восстановить всю последовательность событий: от исполнения кредитного договора до возможной реализации жилья и требований о выселении.
Соберите документы, которые относятся к вашей ситуации:
Не все документы понадобятся одновременно. Например, при первой просрочке ещё может не существовать судебного решения или документов о торгах. А после реализации квартиры без сведений о новом собственнике и правах проживающих уже нельзя определить, что произойдёт дальше.
Что нужно выяснить по документам
После проверки у вас должны быть ответы на семь вопросов:
- На какой стадии находится дело: просрочка, требование банка, судебное взыскание, реализация или выселение?
- Требует ли банк только погасить просрочку либо уже правомерно потребовал досрочного возврата всего кредита?
- Есть ли решение суда и вступило ли оно в законную силу?
- Началась ли реализация квартиры?
- Продана ли квартира или перешла залогодержателю?
- Сохранилось ли у каждого конкретного человека право пользования жильём?
- Какое действие ещё доступно на нынешней стадии, прежде чем дело перейдёт к следующей?
Правовая база
Основные нормы, на которые опирается статья. Условия их применения и исключения разобраны в соответствующих разделах.
Обращение взыскания на ипотечную квартиру
- Ст. 50 Закона об ипотеке — основания обращения взыскания на заложенное имущество.
- Ст. 54.1 Закона об ипотеке — оценка нарушения обязательства, ограничения взыскания и систематические просрочки.
- Ст. 54 Закона об ипотеке — судебное обращение взыскания и возможность отсрочки реализации.
- Ст. 55 Закона об ипотеке — условия и ограничения внесудебного взыскания.
- Ст. 60 Закона об ипотеке — прекращение взыскания и реализации при удовлетворении необходимых требований.
- П. 53 Постановления Пленума ВС РФ № 23 — различие между погашением просроченных платежей и исполнением требования о досрочном возврате кредита.
Единственное жильё и права проживающих
- Ст. 446 ГПК РФ — защита единственного жилья и исключение для ипотечного имущества.
- П. 1 ст. 78 Закона об ипотеке — условия прекращения права пользования при взыскании и реализации жилья.
- П. 3 ст. 78 Закона об ипотеке — сохранение определённых договоров найма и аренды.
- П. 7 ст. 74 Закона об ипотеке — специальные правила для отдельных пользователей приватизированного и кооперативного жилья.
- Ст. 35 ЖК РФ — освобождение помещения после прекращения права пользования и судебное выселение.
- Ст. 107 Закона об исполнительном производстве — порядок принудительного выселения приставом.
Ипотечные и специальные кредитные каникулы
- Ст. 6.1-1 Закона № 353-ФЗ — условия ипотечных каникул, сроки, основания, ограничения и последствия действующего льготного периода.
- Ст. 1 Закона № 377-ФЗ — специальные кредитные каникулы для установленных законом категорий граждан.
- Ч. 14 ст. 6 Закона № 106-ФЗ — ограничения досрочного требования и взыскания в период соответствующих кредитных каникул.
Банкротство гражданина
- Ст. 213.10-1 Закона о банкротстве — отдельное мировое соглашение в отношении единственного ипотечного жилья.
- Ст. 213.27-1 Закона о банкротстве — специальный порядок распределения выручки от реализации единственного ипотечного жилья.
Разъяснение по приостановлению судебного дела
- Сообщение Верховного Суда РФ от 22 апреля 2026 года — приостановление производства по делу об ипотечном взыскании при указанных обстоятельствах участия стороны в боевых действиях.