Как продать долю в ипотечной квартире
Продать долю в ипотечной квартире можно, но порядок сделки зависит от того, что именно находится в залоге у банка: вся квартира, ваша доля или доля другого собственника. В первых двух случаях потребуется согласовать судьбу залога и расчёты с кредитором. Если заложена только чужая доля, а ваша свободна от ипотеки, разрешение чужого банка само по себе не требуется.
При продаже постороннему покупателю нужно также соблюсти преимущественное право остальных собственников. Сначала им предлагают купить долю по той же цене и на тех же условиях. Обычно продать её постороннему человеку можно через 1 месяц после доставки извещения сособственникам. Раньше — если все они письменно отказались от покупки (ст. 250 ГК РФ).
Есть и другие обстоятельства, которые могут изменить порядок сделки: несовершеннолетний собственник, использование материнского капитала, имущество супругов или бывших супругов, небольшая доля либо участие представителя. Отдельно нужно проверить взыскание, банкротство, аресты и запреты.
Поэтому начинать лучше не с поиска договора, а с проверки ЕГРН и ипотечных документов. Затем можно выбрать подходящий способ продажи, получить необходимые условия банка, определить расчёты и подготовить сделку.
Что находится в залоге
Разберите четыре ситуации: ваша доля, вся квартира, чужая доля или ещё не определённые доли.
Определить ситуацию
Как провести продажу
Сравните погашение до сделки, расчёты с покупателем, перевод долга и специальную реализацию.
Посмотреть варианты
Права сособственников
Выясните, когда требуется извещение, как считать месяц и подтвердить доставку.
Проверить извещение
Подготовка документов
Сверьте основной пакет с условиями своей сделки и последующие проверки.
Собрать документы
Что именно находится в ипотеке
Фраза «квартира в ипотеке» ещё не означает, что банк вправе запрещать продажу любой доли в ней. Сначала нужно установить, какое имущество находится в залоге и кто отвечает по кредиту.
В документах встречаются четыре понятия:
- Предмет залога — квартира или доля, которая обеспечивает возврат долга.
- Залогодержатель — кредитор, в пользу которого установлена ипотека.
- Залогодатель — участник, предоставивший недвижимость в обеспечение обязательства и указанный в ипотечных документах.
- Должник — человек или организация, обязанные вернуть кредит либо заём.
Залогодатель и должник не обязательно одно лицо. Например, собственник может предоставить имущество в обеспечение чужого долга. Поэтому важно выяснить не только остаток кредита, но и состав участников обязательства.
Сама доля в праве собственности может быть отдельным предметом ипотеки. Участник долевой собственности вправе заложить свою долю без согласия остальных собственников (п. 2 ст. 7 Закона № 102-ФЗ).
Для первоначальной проверки сопоставьте актуальные сведения Единого государственного реестра недвижимости (ЕГРН), договор ипотеки и другие документы банка.
Если заложена ваша доля
Продажа непосредственно затрагивает предмет залога. По общему правилу отчуждать заложенное имущество можно с согласия залогодержателя, если закон или договор ипотеки не предусматривает иное (ст. 37 Закона № 102-ФЗ).
Поэтому до продажи нужно получить от кредитора условия, которые позволят провести именно вашу сделку. Важно узнать, допускает ли банк продажу отдельной доли, какую сумму потребуется перечислить для погашения задолженности, можно ли использовать деньги покупателя и что произойдёт с ипотекой после перехода права собственности.
Банк также должен определить необходимые для выбранной процедуры документы и порядок расчётов. Устного ответа сотрудника «продать можно» недостаточно: договор, движение денег и регистрационные действия должны соответствовать согласованной схеме.
Если заложена вся квартира
Продажа одной доли не означает, что эта доля автоматически освобождается от ипотеки.
Нужно выяснить, согласен ли кредитор на изменение состава собственников и на каких условиях возможна сделка. В частности, может ли ипотека сохраниться после продажи, потребуется ли её изменение или прекращение, какую сумму нужно погасить и как действовать, если должников либо залогодателей несколько.
Банк не обязан во всех случаях освобождать продаваемую долю от ипотеки всей квартиры. Возможность такой сделки зависит от зарегистрированного залога, ипотечных документов, состава должников и залогодателей и допустимого способа продажи.
Если заложена только доля другого собственника
Ипотека чужой доли сама по себе не мешает собственнику продать свою свободную долю и не создаёт автоматической обязанности получать согласие чужого залогодержателя.
Но прежде чем оформлять сделку, убедитесь по ЕГРН и правоустанавливающим документам, что залог действительно не распространяется на ваше имущество.
Если это подтвердилось, можно переходить к обычным правилам продажи доли. Прежде всего проверьте преимущественное право остальных собственников и нотариальную форму. Дополнительные требования могут возникнуть из-за режима имущества супругов, прав детей, использования маткапитала, размера доли или участия представителя.
Если доли в квартире ещё не определены
Когда квартира находится в совместной собственности и юридически определённых долей нет, продать условную «свою половину» нельзя. Сначала нужно определить доли — например, соглашением или через суд — и оформить возникшие права.
Если квартира при этом заложена, изменение структуры собственности необходимо сопоставить с правами залогодержателя. После оформления долей можно выбирать порядок продажи конкретной доли.
Доля в праве собственности и отдельная комната — не одно и то же. Для продажи зарегистрированной доли обычно не требуется предварительно выделять помещение в натуре. Выдел доли в натуре — самостоятельная процедура (ст. 252 ГК РФ).
Какие ограничения проверить до продажи
Прежде чем выбирать обычную схему сделки, выясните, не началось ли обращение взыскания. Так называется процедура принудительной реализации заложенного имущества для погашения долга.
Отдельно проверьте:
- не наложен ли на имущество судебный запрет или арест;
- не начата ли процедура банкротства;
- нет ли других зарегистрированных ограничений, влияющих на продажу.
Эти обстоятельства могут изменить допустимый порядок сделки или сделать обычный маршрут неприменимым.
Например, если кредитор уже начал взыскание, нельзя исходить из того, что продавец по-прежнему вправе провести обычную продажу по согласованной ранее схеме. Сначала нужно выяснить, какой способ отчуждения допустим с учётом конкретного ограничения.
Особый механизм самостоятельной продажи по ст. 37.1 Закона об ипотеке рассматривается ниже. Для него предусмотрен собственный перечень препятствий, поэтому общую проверку ограничений и специальные условия этой процедуры нельзя смешивать.
Как можно продать заложенную долю
При продаже заложенного имущества нужно различать два вопроса: кому будет принадлежать доля после сделки и кто останется должен банку.
В зависимости от обстоятельств можно рассмотреть четыре варианта:
- Погасить кредит и снять ипотеку до продажи.
- Направить часть цены сделки на погашение задолженности.
- С согласия кредитора перевести долг на покупателя.
- Воспользоваться специальным механизмом самостоятельной реализации по ст. 37.1 Закона об ипотеке.
Это возможные способы проведения сделки, а не гарантия, что каждый из них доступен для любой ипотечной доли.
Вариант 1. Сначала погасить кредит и снять ипотеку
Откуда деньги банку: собственные или иным образом привлечённые средства продавца.
Что требуется от банка: документы и действия для прекращения залога и погашения записи об ипотеке после выплаты долга.
Что происходит с ипотекой: залог прекращается и запись об ипотеке погашается до продажи; последний платёж по кредиту сам по себе этот результат не подтверждает.
Главное ограничение: необходимая для полного погашения сумма нужна заранее.
Этот способ подходит, когда продавец может полностью погасить задолженность до продажи за счёт собственных или иных привлечённых средств.
Порядок выглядит так:
- Продавец погашает обязательство перед кредитором.
- Оформляются необходимые документы для прекращения залога.
- В ЕГРН погашается запись об ипотеке.
- После этого продавец оформляет продажу доли без участия бывшего залогодержателя.
Главное преимущество — к моменту продажи вопрос с ипотекой уже решён. Основное ограничение — деньги для полного погашения нужно найти заранее.
Важно различать последний платёж по кредиту и погашение записи об ипотеке. Это не одно событие.
Запись погашается после поступления в орган регистрации предусмотренных законом оснований (ст. 25 Закона № 102-ФЗ). Если применяется предусмотренный законом срок 3 рабочих дня, его отсчитывают от поступления регистратору надлежащих оснований для погашения записи, а не от последнего платежа.
Когда залог прекращён и запись об ипотеке погашена, согласовывать продажу с бывшим залогодержателем уже не требуется. Однако преимущественное право сособственников, нотариальная форма и другие специальные ограничения продолжают действовать.
Вариант 2. Погасить задолженность деньгами покупателя
Откуда деньги банку: часть денег покупателя.
Что требуется от банка: согласованная схема расчётов и документы для изменения или прекращения ипотеки.
Что происходит с ипотекой: зависит от согласованной процедуры.
Главное ограничение: нужно состыковать банковские расчёты, договор и регистрацию.
Если собственных средств для погашения кредита недостаточно, можно выяснить у банка возможность расчётов непосредственно в ходе сделки.
Например, банк может согласовать порядок, при котором покупатель перечисляет часть цены кредитору, а оставшуюся сумму получает продавец.
В такой схеме нужно заранее определить:
- какую сумму и на какой счёт покупатель перечислит кредитору;
- когда состоится платёж;
- какие документы банк выдаст или подпишет;
- когда изменится либо прекратится ипотека;
- как эти действия будут связаны с договором и регистрацией перехода права.
Главная сложность — согласовать движение денег, условия договора и регистрационные действия так, чтобы они соответствовали одной процедуре.
Единой обязательной федеральной схемы расчётов для всех банков нет. Например, ВТБ описывает продажу ипотечной недвижимости с погашением задолженности в рамках сделки (пример банковской практики ВТБ). Но это пример работы конкретного банка с недвижимостью, а не подтверждение, что аналогичная схема доступна для продажи отдельной доли в любом банке.
Вариант 3. Перевести кредитный долг на покупателя
Откуда деньги банку: обязательство продолжает исполнять новый должник.
Что требуется от банка: отдельное согласие на перевод долга.
Что происходит с ипотекой: залог продолжает обеспечивать обязательство в согласованном с кредитором виде.
Главное ограничение: покупатель должен пройти требования банка.
Этот способ предполагает, что новый собственник не только приобретает долю, но и принимает на себя кредитное обязательство с согласия банка.
Покупатель должен соответствовать требованиям кредитора. Если банк согласится на перевод долга, потребуется отдельно оформить:
- переход права собственности на долю;
- перевод кредитного долга;
- необходимые изменения кредитных и ипотечных документов.
После этого обязательство продолжит исполнять новый должник, а ипотека будет обеспечивать его в согласованном с кредитором виде.
Здесь недостаточно написать в договоре, что покупатель «забирает ипотеку» или приобретает долю «вместе с кредитом». Без необходимого согласия кредитора переход собственности сам по себе не меняет должника.
Вариант 4. Самостоятельно продать заложенное имущество по ст. 37.1
Откуда деньги банку: Выручка перечисляется на счёт, определённый кредитором. После погашения его требований и предусмотренных расходов оставшаяся сумма возвращается залогодателю.
Что требуется от банка: Кредитор определяет размер требований, минимальную продажную цену, порядок расчётов и другие необходимые условия.
Что происходит с ипотекой: При этом ипотека по общему правилу сохраняется при переходе заложенного имущества к другому собственнику, пока не возникло предусмотренное основание для её изменения или прекращения (ст. 38 Закона № 102-ФЗ).
Главное ограничение: Базовый срок самостоятельной реализации — 4 месяца со дня получения кредитором заявления. За этот период должны состояться и государственная регистрация перехода права собственности, и полное погашение обеспеченного обязательства.
Статья 37.1 Закона № 102-ФЗ предусматривает для физических лиц специальный механизм самостоятельной реализации заложенного имущества с направлением выручки на полное погашение обеспеченного ипотекой обязательства (ст. 37.1 Закона № 102-ФЗ).
Но это не право продать любую ипотечную долю без участия банка. Механизм применяется только при соблюдении установленных законом условий.
Когда и как можно начать процедуру
Основные условия и сроки следующие:
- Кредит или заём физического лица не должен быть связан с предпринимательской деятельностью.
- Заявление нужно подать до обращения взыскания в предусмотренном законом порядке.
- Залогодатель обращается с заявлением к кредитору.
- Залогодержатель должен ответить в течение 10 рабочих дней.
- Кредитор определяет размер требований, минимальную продажную цену, порядок расчётов и другие необходимые условия.
- Минимальная цена рассчитывается исходя из размера требований кредитора на установленную законом дату. Её нельзя произвольно приравнивать к «остатку кредита на сегодня».
- Продать имущество дешевле установленной минимальной цены нельзя.
Выручка перечисляется на счёт, определённый кредитором. После погашения его требований и предусмотренных расходов оставшаяся сумма возвращается залогодателю.
Сколько времени есть на продажу
Базовый срок самостоятельной реализации — 4 месяца со дня получения кредитором заявления. За этот период должны состояться и государственная регистрация перехода права собственности, и полное погашение обеспеченного обязательства.
Стороны могут согласовать продление срока. В соглашении о продлении должна быть указана новая минимальная продажная цена.
Первоначально определённые размер требований кредитора и минимальная цена не увеличиваются, кроме случая такого продления.
Это важно учитывать ещё до поиска покупателя: недостаточно успеть подписать договор в пределах четырёх месяцев, если регистрация и погашение обязательства не завершены.
Когда самостоятельная продажа не допускается
В п. 6 ст. 37.1 перечислены пять препятствий для этой специальной процедуры.
-
Кредитор уже начал взыскание. До получения заявления залогодержателем он подал иск об обращении взыскания либо нотариус совершил исполнительную надпись на договоре об ипотеке, закладной или договоре, из которого возникла ипотека в силу закона.
-
Возбуждено дело или процедура банкротства. Для залогодателя препятствием является внесудебная процедура банкротства, а для залогодателя или залогодержателя — судебное дело о банкротстве. Одно лишь намерение обратиться за банкротством или отправка документов не равны возбуждённой процедуре.
-
Имущество обеспечивает разные обязательства перед несколькими кредиторами. Речь о созалогодержателях по разным обязательствам.
-
Есть предшествующая и последующая ипотеки. Это ситуация, когда на имущество установлено несколько ипотек, возникших раньше и позже друг друга.
-
Ранее уже была согласована такая продажа, но процедура не завершилась предусмотренным образом. Кредитор удовлетворил предыдущее аналогичное заявление, после чего залогодатель отказался от процедуры либо имущество не было реализовано в срок по п. 7 ст. 37.1. Сам по себе факт любого прежнего обращения ещё не создаёт такого препятствия.
Если имеется одно из перечисленных обстоятельств, залогодержатель направляет обоснованный отказ в течение 10 рабочих дней со дня получения заявления. Если препятствий нет, он направляет согласие и условия продажи (пп. 4, 6 ст. 37.1 Закона № 102-ФЗ).
Этот перечень закрытый именно для механизма ст. 37.1. Он не позволяет банку произвольно добавлять основания для отказа в данной процедуре, но и не означает, что при наличии одного из препятствий запрещена любая другая продажа заложенного имущества. Возможность иной сделки нужно проверять отдельно.
Как проверить банкротство
Для внесудебного банкротства залогодателя можно использовать Единый федеральный реестр сведений о банкротстве. Проверьте факт и дату возбуждения процедуры, а также её текущее состояние: не завершена ли она и не прекращена ли.
Историческая запись о прошедшем банкротстве сама по себе не подтверждает существование действующего препятствия.
Для судебного банкротства проверьте определение арбитражного суда о принятии заявления и состояние дела в Картотеке арбитражных дел. Простая подача заявления не заменяет эти юридически значимые события.
Если вы уже пытались продать имущество по ст. 37.1
Нужно восстановить историю предыдущей процедуры:
- когда и какое заявление направлялось кредитору и когда он его получил;
- было ли получено согласие;
- отказывался ли залогодатель от процедуры;
- какой срок реализации действовал;
- заключалось ли соглашение о продлении;
- состоялась ли продажа и когда завершились регистрация и полное погашение долга.
Для проверки сроков учитывайте п. 7 ст. 37.1 и возможное продление, а не только первоначальные четыре месяца. Если продажа состоялась, сопоставьте сведения ЕГРН с документами о полном погашении обязательства.
Неудачная предыдущая попытка не означает, что имущество вообще нельзя продать. Но после отказа залогодателя от процедуры или непродажи в установленный срок кредитор вправе вновь перейти к взысканию (пп. 7–9 ст. 37.1 Закона № 102-ФЗ).
Если залогодатель и должник — разные люди
Когда собственник предоставил имущество в обеспечение чужого долга, заявление о самостоятельной реализации подают совместно залогодатель и должник.
Если на стороне залогодателя или должника несколько лиц, предусмотренные процедурой действия также совершаются ими совместно. Поэтому состав участников нужно установить по ипотечным и кредитным документам (п. 2 ст. 37.1 Закона № 102-ФЗ).
Статья 37.1 не гарантирует, что один собственник сможет самостоятельно продать отдельную долю, если предметом ипотеки является вся квартира. Для такой сделки нужно отдельно проверить состав залогодателей, должников и условия реализации.
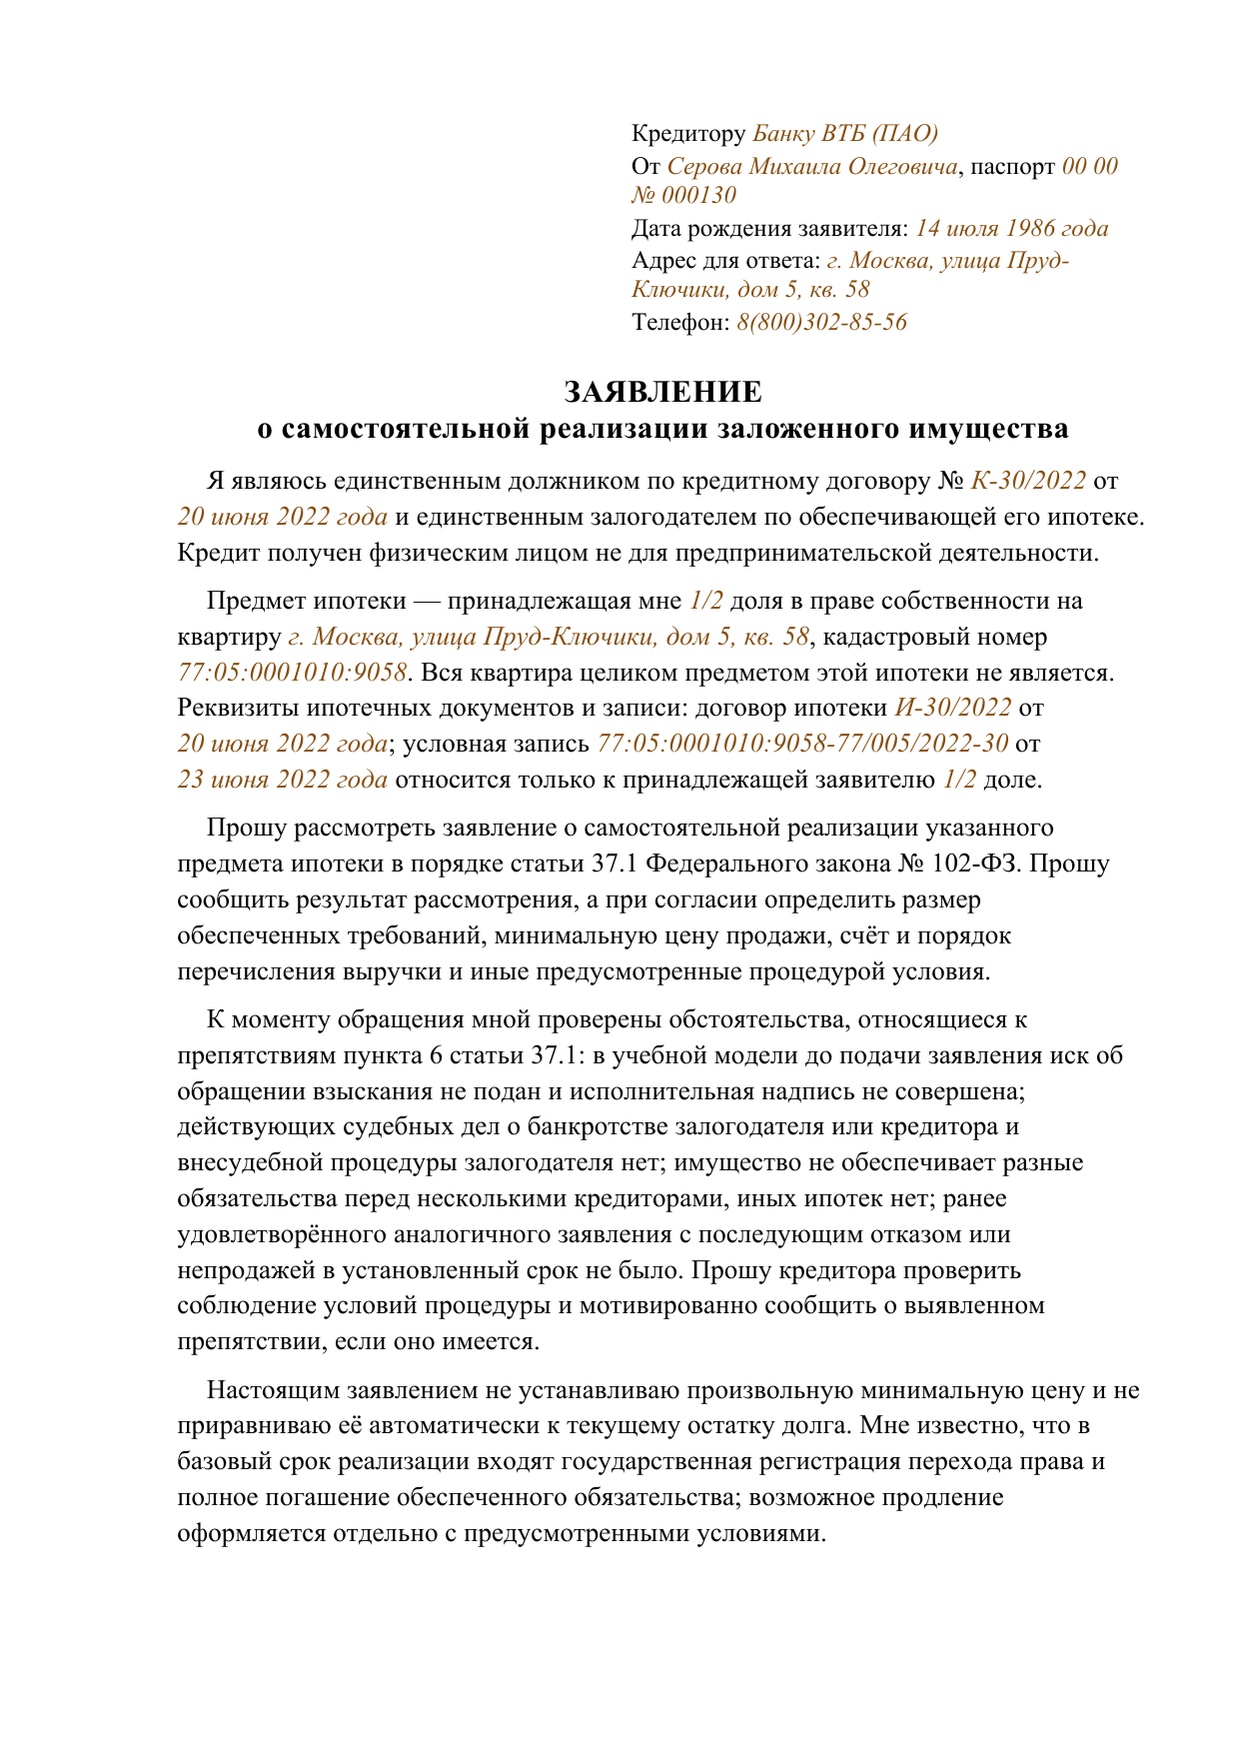
Бланк для самостоятельного заполнения
Кредитору [Полное наименование кредитора]
От [ФИО залогодателя-должника], паспорт [Серия и номер паспорта]
Дата рождения заявителя: [Дата рождения заявителя]
Адрес для ответа: [Адрес для ответа]
Телефон: [Телефон для связи]
ЗАЯВЛЕНИЕ
о самостоятельной реализации заложенного имущества
Я являюсь единственным должником по кредитному договору № [Номер кредитного договора] от [Дата кредитного договора] и единственным залогодателем по обеспечивающей его ипотеке. Кредит получен физическим лицом не для предпринимательской деятельности.
Предмет ипотеки — принадлежащая мне [Размер заложенной доли] доля в праве собственности на квартиру [Адрес квартиры], кадастровый номер [Кадастровый номер квартиры]. Вся квартира целиком предметом этой ипотеки не является. Реквизиты ипотечных документов и записи: [Реквизиты ипотечных документов и записи].
Прошу рассмотреть заявление о самостоятельной реализации указанного предмета ипотеки в порядке статьи 37.1 Федерального закона №102-ФЗ. Прошу сообщить результат рассмотрения, а при согласии определить размер обеспеченных требований, минимальную цену продажи, счёт и порядок перечисления выручки и иные предусмотренные процедурой условия.
К моменту обращения мной проверены обстоятельства, относящиеся к препятствиям пункта 6 статьи 37.1: [Подтверждённые обстоятельства проверки препятствий]. Прошу кредитора проверить соблюдение условий процедуры и мотивированно сообщить о выявленном препятствии, если оно имеется.
Настоящим заявлением не устанавливаю произвольную минимальную цену и не приравниваю её автоматически к текущему остатку долга. Мне известно, что в базовый срок реализации входят государственная регистрация перехода права и полное погашение обеспеченного обязательства; возможное продление оформляется отдельно с предусмотренными условиями.
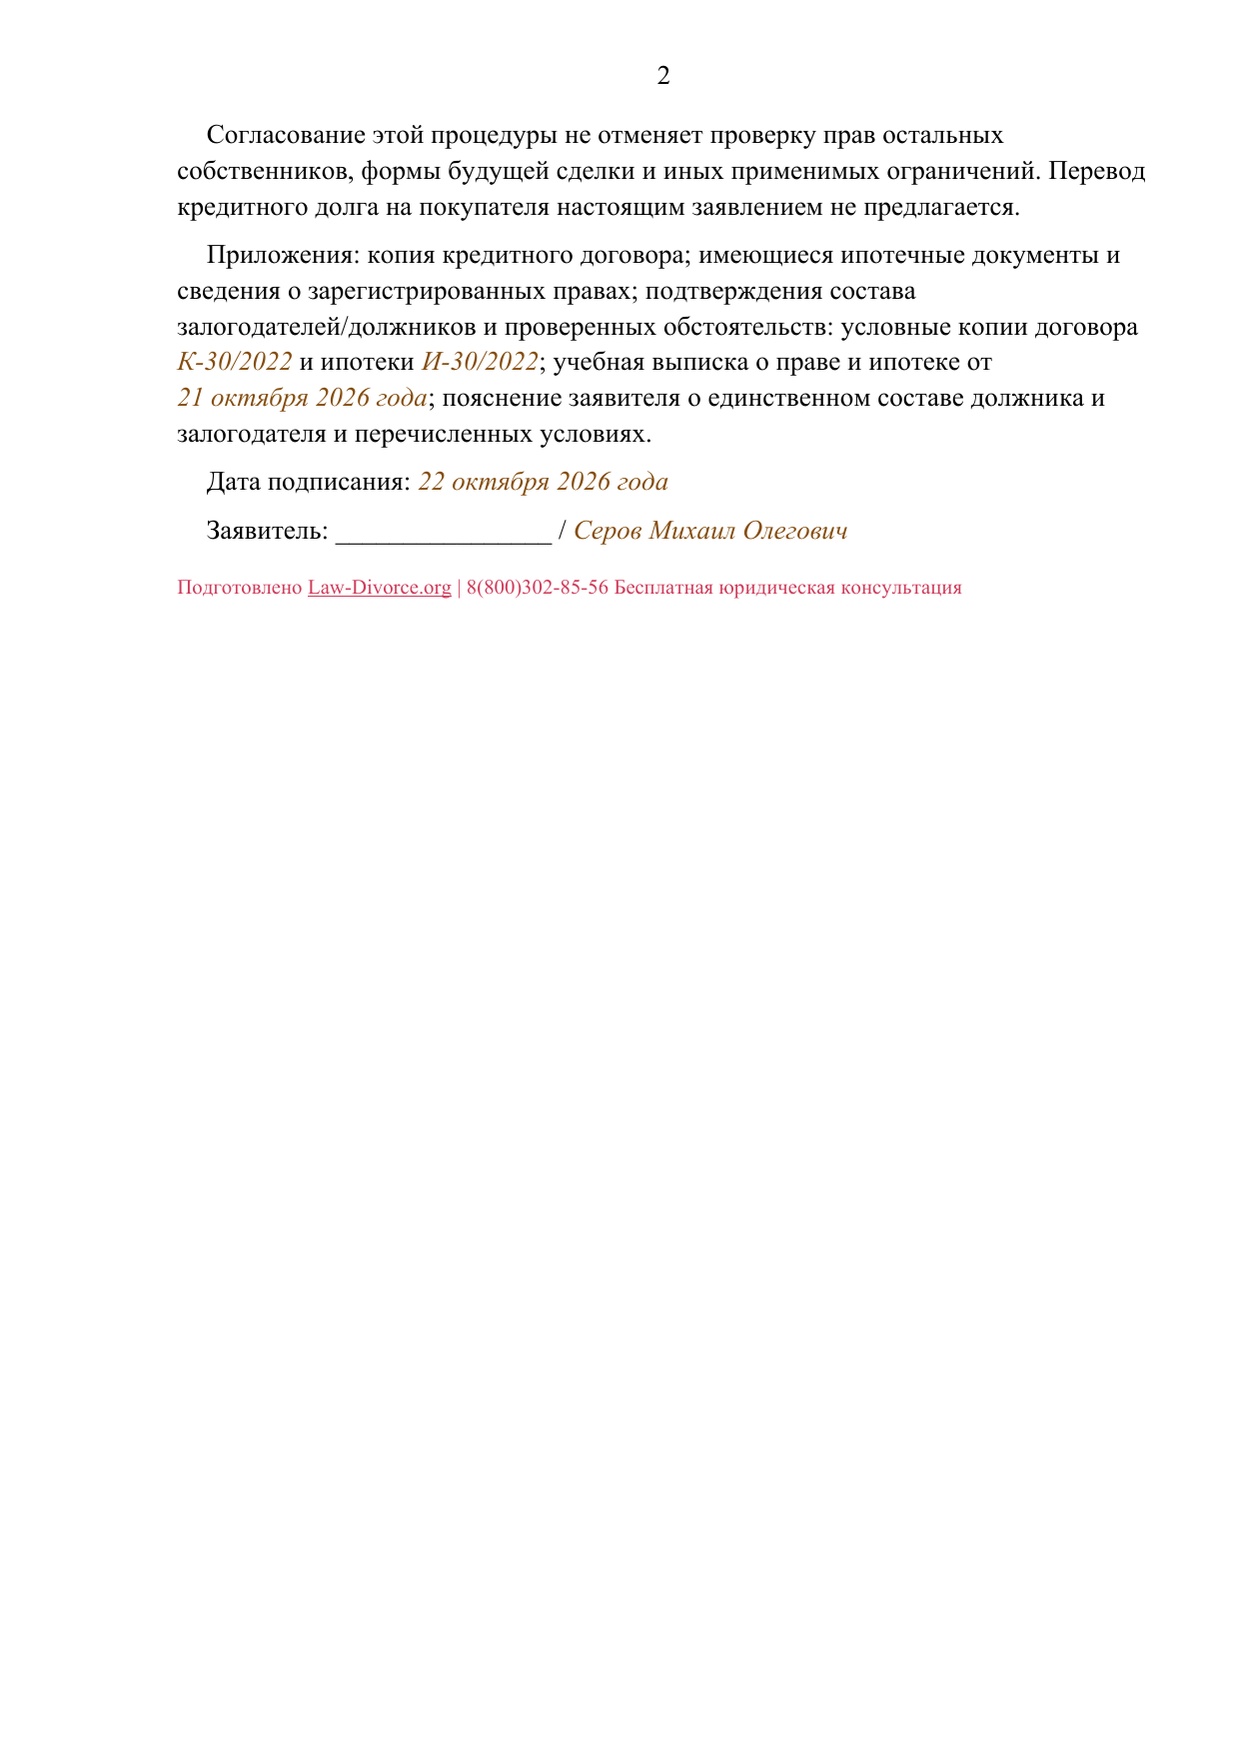
Согласование этой процедуры не отменяет проверку прав остальных собственников, формы будущей сделки и иных применимых ограничений. Перевод кредитного долга на покупателя настоящим заявлением не предлагается.
Приложения: копия кредитного договора; имеющиеся ипотечные документы и сведения о зарегистрированных правах; подтверждения состава залогодателей/должников и проверенных обстоятельств: [Фактически приложенные подтверждения].
Дата подписания: [Дата подписания]
Заявитель: [Подпись заявителя] / [ФИО залогодателя-должника]
Как выбрать порядок действий в своей ситуации
После проверки залога и возможных способов продажи можно выстроить последовательность для своего случая.
Заложена ваша продаваемая доля
- Получите документированные условия кредитора.
- Выберите допустимый способ погашения долга или сохранения залога.
- Определите окончательную цену и порядок расчётов.
- Если покупатель посторонний, соблюдите преимущественное право сособственников.
- Оформите сделку у нотариуса.
- После регистрации проверьте переход права и состояние ипотеки.
Заложена вся квартира
- Выясните, допускается ли продажа отдельной доли и что произойдёт с залогом.
- Проверьте состав должников и залогодателей.
- Согласуйте расчёты и окончательные условия сделки.
- При продаже постороннему покупателю соблюдите преимущественное право.
- Оформите сделку с учётом применимой нотариальной формы.
- После регистрации проверьте новый состав собственников и запись об ипотеке.
Заложена только чужая доля
- Подтвердите, что ипотека не распространяется на вашу долю.
- Если продаёте её постороннему человеку, соблюдите преимущественное право сособственников.
- Проверьте специальные ограничения.
- Определите нотариальную форму с учётом предусмотренных законом исключений и оформите сделку.
- Зарегистрируйте переход права собственности.
Доли ещё не определены
- Определите доли.
- При действующей ипотеке проверьте, как изменение собственности влияет на залог.
- Зарегистрируйте возникшие права.
- После этого переходите к подходящей из трёх предыдущих схем.
В каждой ситуации дополнительно проверьте применимые условия о детях, маткапитале, супругах, небольших долях и представителе. Взыскание, банкротство и запреты нужно проверить ещё до выбора обычной схемы продажи.
Что обязательно уточнить у банка
Если продаваемая доля или вся квартира находятся в залоге, одного вопроса «Можно ли продать?» недостаточно.
До согласования договора получите ответы на следующие вопросы:
- Что по ЕГРН и банковским документам является предметом залога — вся квартира или конкретная доля?
- Допускается ли продажа именно вашей доли?
- Какова задолженность на предполагаемую дату расчёта?
- Можно ли направить деньги покупателя на погашение кредита?
- На какой счёт и в какой момент должны поступить деньги?
- Что произойдёт с ипотекой после сделки и какой документ станет основанием для её изменения либо прекращения?
- Согласен ли банк рассмотреть перевод долга на покупателя?
- Каким требованиям должен соответствовать покупатель для такого перевода?
- Можно ли воспользоваться ст. 37.1 Закона об ипотеке и нет ли предусмотренных законом препятствий?
- Какие банковские документы понадобятся нотариусу и для государственной регистрации?
Результатом должен стать понятный и документированный порядок сделки: кто, кому, когда и сколько перечисляет, какие документы подписываются и что происходит с залогом.
Универсальной федеральной формы такого документа для всех банков нет. В зависимости от процедуры это может быть согласие кредитора, условия сделки, дополнительное соглашение или иной документ.
Когда нужно предлагать долю другим собственникам
При продаже доли постороннему человеку остальные участники долевой собственности имеют преимущественное право покупки — возможность приобрести долю по предложенной цене и на остальных равных условиях до её продажи постороннему лицу (ст. 250 ГК РФ).
Поэтому сособственников нужно письменно известить о предстоящей продаже.
Что написать в извещении
Условия предложения должны быть понятны и позволять сособственнику принять решение о покупке.
Практически стоит указать:
- кто продаёт долю;
- о какой квартире идёт речь;
- размер продаваемой доли;
- цену;
- порядок оплаты;
- банковские условия, если они влияют на положение покупателя;
- предложение купить долю на этих условиях;
- способ или адрес для ответа;
- дату извещения.
Для недвижимости срок преимущественного права составляет 1 месяц с момента доставки извещения сособственнику или его представителю.
Если все сособственники раньше письменно отказались от покупки, ждать окончания месяца не нужно.
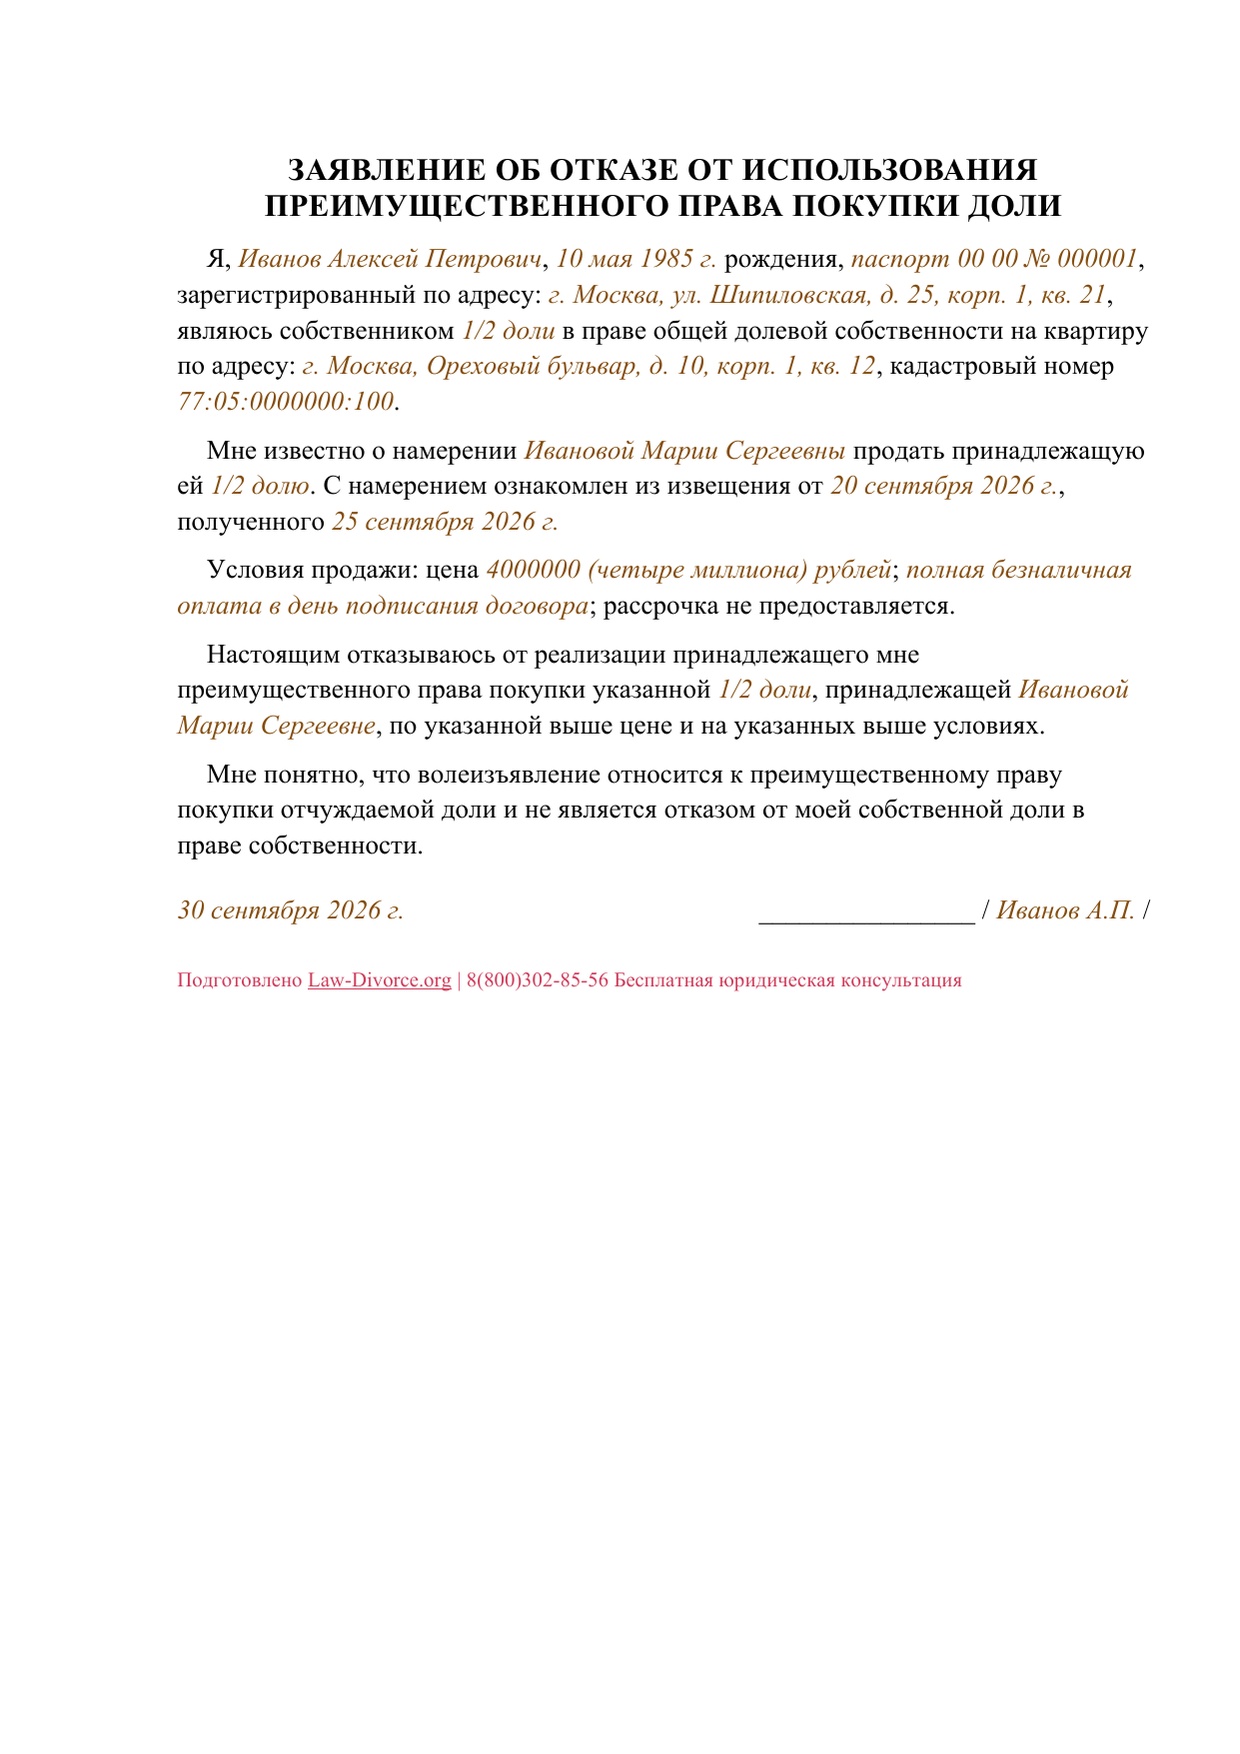
Шаблон для заполнения
ЗАЯВЛЕНИЕ
об отказе от использования преимущественного права покупки доли
Я, [Ф. И. О. полностью], дата рождения: [Дата рождения], паспорт: [серия, номер, кем и когда выдан], зарегистрированный(ая) по адресу: [Адрес регистрации], являюсь собственником [размер собственной доли] доли в праве общей долевой собственности на квартиру, расположенную по адресу: [полный адрес квартиры], кадастровый номер: [кадастровый номер].
Мне известно о намерении [Ф. И. О. продавца] продать принадлежащую ему (ей) [размер продаваемой доли] долю в праве общей долевой собственности на указанную квартиру.
Условия предполагаемой продажи:
- цена продаваемой доли — [сумма цифрами и прописью] рублей;
- порядок расчётов — [указать способ и срок оплаты];
- иные условия продажи — [указать выясненные условия продажи].
[Если извещение было получено:] Указанные условия сообщены мне в извещении о продаже доли от [Дата извещения], полученном [Дата получения извещения, если она известна].
Настоящим отказываюсь от реализации принадлежащего мне преимущественного права покупки указанной [размер продаваемой доли] доли в праве общей долевой собственности на квартиру по адресу: [полный адрес квартиры], кадастровый номер: [кадастровый номер], принадлежащей [Ф. И. О. продавца], по указанной выше цене и на указанных выше условиях.
Мне понятно, что этот отказ относится к реализации преимущественного права покупки указанной доли на изложенных условиях и не является отказом от принадлежащей мне доли в праве собственности на квартиру.
Дата: [Дата подписания]
Подпись: [Подпись] / [Ф. И. О. подписанта]
Как направить извещение и подтвердить доставку
Можно воспользоваться услугами нотариуса. Для этого подготовьте текст извещения с условиями продажи и сведения об адресате.
Нотариус может передать документы лично под расписку, заказным письмом с уведомлением или предусмотренными законом электронными средствами, а затем выдать подтверждающее свидетельство (ст. 86 Основ законодательства РФ о нотариате).
Но обращение к нотариусу — не единственный возможный способ. Главное — сохранить письменное извещение и доказательства его надлежащей доставки.
При этом отправка письма и его доставка — разные события. По ст. 165.1 ГК РФ извещение может считаться доставленным, даже если адресат фактически его не получил, когда оно поступило по надлежащему адресу, но не было вручено по обстоятельствам, зависящим от самого адресата (ст. 165.1 ГК РФ).
Поэтому при возврате корреспонденции нужно выяснить причину невручения. Сам по себе любой возврат письма не доказывает, что месячный срок уже начал течь.
Сохраните текст предложения, почтовые сведения, подтверждения передачи и доставки либо документы о причине невручения. Если извещение передавал нотариус, соответствующее свидетельство нужно оценивать вместе с обстоятельствами доставки.
Почему банковские условия лучше выяснить заранее
Если доля заложена, практически удобнее сначала согласовать с банком реальный порядок сделки, а затем предлагать долю сособственникам.
Это позволяет указать ту цену, схему оплаты и другие условия, на которых доля действительно будет продаваться постороннему покупателю.
Если после отправки извещения существенно меняется цена, порядок расчётов или другое важное условие, нужно заново проверить соответствие предложения будущей продаже. Когда условия уже не совпадают, первоначальное извещение нельзя автоматически считать достаточным.
Это практическая рекомендация, а не отдельное универсальное требование закона, обязывающее сначала получить ответ банка и только после этого направлять извещение.
Если покупатель уже владеет долей в квартире
Преимущественное право по ст. 250 ГК РФ действует при продаже постороннему лицу.
Поэтому, если покупатель уже является участником той же долевой собственности, предлагать долю остальным собственникам по этому основанию не требуется.
Однако ипотечные ограничения, нотариальная форма и другие применимые требования сохраняются.
Что будет, если нарушить преимущественное право
Сособственник, чьё право нарушено, может обратиться в суд и потребовать перевести на него права и обязанности покупателя.
Для такого требования предусмотрен срок 3 месяца. Согласно судебному толкованию, его считают с момента, когда участник долевой собственности узнал или должен был узнать о нарушении своего преимущественного права (ст. 250 ГК РФ, Постановление Пленума ВС РФ от 10.06.1980 № 4 в действующей части).
Если собственник доли — несовершеннолетний
Продажа доли ребёнка требует отдельной проверки. Важно установить его возраст и объём дееспособности, поскольку от этого зависит, кто подписывает договор и какие разрешения нужны.
| Ситуация | Кто действует |
|---|---|
| Ребёнку нет 14 лет | Родитель, усыновитель или опекун действует от имени ребёнка |
| Ребёнку 14–18 лет, полной дееспособности нет | Несовершеннолетний подписывает договор сам с необходимым письменным согласием законного представителя |
| Полная дееспособность возникла до 18 лет | Собственник действует самостоятельно |
| Собственник совершеннолетний | Действует сам или через представителя |
Ребёнку меньше 14 лет
От имени ребёнка сделку совершают родители, усыновители или опекун (ст. 28 ГК РФ).
Для продажи принадлежащей ему недвижимости необходимо предварительное разрешение органа опеки. При распоряжении родителей имуществом ребёнка действуют ограничения, предусмотренные для распоряжения имуществом подопечного (п. 3 ст. 60 СК РФ, ст. 37 ГК РФ).
Если между интересами ребёнка и его законного представителя возникает конфликт, одного общего правила о представительстве уже недостаточно. Такую ситуацию нужно отдельно оценивать с учётом требований защиты интересов ребёнка (ст. 64 СК РФ).
Ребёнку от 14 до 18 лет
Если полной дееспособности нет, несовершеннолетний сам подписывает договор, но по общему правилу ему требуется письменное согласие родителей, усыновителей или попечителя (ст. 26 ГК РФ).
Для продажи принадлежащей ему недвижимости необходимо также предварительное разрешение органа опеки (ст. 21 Закона № 48-ФЗ).
Орган опеки должен принять решение — выдать разрешение или мотивированный отказ — не позднее 15 дней с даты подачи заявления.
Это срок рассмотрения заявления, а не гарантия согласия на продажу. Кроме того, из правил об опеке нельзя вывести универсальное требование, что ребёнку при любой продаже обязательно нужно одновременно купить строго такое же количество квадратных метров. Условия конкретной сделки оцениваются отдельно.
Если полная дееспособность возникла до 18 лет
В некоторых случаях человек становится полностью дееспособным ещё до совершеннолетия.
Например:
- при вступлении в брак в предусмотренном законом случае (ст. 21 ГК РФ);
- при эмансипации с 16 лет, если выполнены условия закона (ст. 27 ГК РФ).
Обычный режим попечительства в таких случаях прекращается (ст. 40 ГК РФ, ст. 29 Закона № 48-ФЗ).
Поэтому, например, эмансипированный 17-летний собственник действует самостоятельно. Требования о согласии родителей или попечителя и разрешении органа опеки, действующие при неполной дееспособности, нельзя автоматически переносить на него.
Но вопрос нотариальной формы остаётся самостоятельным. По буквальному тексту ч. 2 ст. 54 Закона № 218-ФЗ сделки по отчуждению недвижимости, принадлежащей несовершеннолетнему, подлежат нотариальному удостоверению (ст. 54 Закона № 218-ФЗ).
Таким образом, полная дееспособность до 18 лет не отменяет необходимости отдельно проверить нотариальную форму по признаку несовершеннолетия.
Если ребёнок только зарегистрирован или живёт в квартире
Наличие регистрации ребёнка по месту жительства не означает, что для любой продажи доли автоматически требуется разрешение органа опеки.
По п. 4 ст. 292 ГК РФ специальное правило действует при отчуждении жилья, в котором проживают:
- члены семьи собственника, находящиеся под опекой или попечительством;
- несовершеннолетние члены семьи собственника, оставшиеся без родительского попечения, если об этом известно органу опеки.
При этом сделка должна затрагивать их права или охраняемые законом интересы (п. 4 ст. 292 ГК РФ).
Конституционный Суд также рассматривал случаи, когда родительское попечение формально существует, но фактически отсутствует либо осуществляется вопреки интересам ребёнка (Постановление КС РФ от 08.06.2010 № 13-П).
Поэтому важно последовательно выяснить:
- Есть ли у ребёнка право собственности на квартиру или долю.
- Находится ли он под опекой либо попечительством.
- Относится ли ребёнок к специальной категории несовершеннолетних, указанной в ст. 292 ГК РФ.
- Известно ли об этом органу опеки, когда такое обстоятельство имеет значение.
- Затрагивает ли продажа его права или охраняемые законом интересы.
Сама регистрация ребёнка не доказывает ни обязательность разрешения опеки, ни отсутствие необходимости в специальной процедуре.
Если квартиру покупали с материнским капиталом
Использование маткапитала влияет на состав собственников и может потребовать дополнительных действий ещё до продажи доли.
Жильё, приобретённое, построенное или реконструированное с использованием материнского капитала, должно оформляться в общую собственность владельца сертификата, его супруга и детей с определением долей по соглашению (ч. 4 ст. 10 Закона № 256-ФЗ).
Срок выполнения этой обязанности зависит от способа использования средств.
Поэтому утверждение, что детские доли всегда нужно выделять через 6 месяцев после погашения ипотеки, неверно как универсальное правило (п. 15.1 Правил, утв. Постановлением Правительства РФ № 862).
Можно ли оформить доли детям до погашения ипотеки
Как выяснить, использовали ли маткапитал
Отсутствие детских долей в ЕГРН ещё не доказывает, что при приобретении квартиры не использовался маткапитал.
Проверку лучше проводить по нескольким источникам:
-
Получите актуальные сведения ЕГРН. Установите, кто сейчас является собственником и какие доли зарегистрированы.
-
Проверьте сведения СФР. Владельцу сертификата стоит получить сведения об остатке и расходовании маткапитала через Госуслуги или Социальный фонд России (разъяснение СФР о выписке).
-
Сопоставьте сведения с документами конкретной квартиры:
- договором купли-продажи либо договором участия в долевом строительстве (ДДУ);
- кредитным договором и ипотечными документами;
- документами о перечислении маткапитала;
- решениями или уведомлениями СФР;
- соглашением об определении долей, если оно составлялось;
- сведениями ЕГРН.
-
Проверьте, выполнена ли обязанность оформить семейную собственность. Если нет, сначала оформите и зарегистрируйте необходимые доли.
-
Определите, появились ли несовершеннолетние собственники. Если появились, при последующей продаже применяйте правила детских сделок, опеки и нотариальной формы.
Выписка СФР полезна, но не во всех случаях позволяет однозначно связать расходование маткапитала именно с конкретной квартирой.
В исследовании, положенном в основу этой статьи, не установлена универсальная открытая государственная справка, которая во всех случаях окончательно подтверждает, что маткапитал никогда не использовался для определённой квартиры. Это не означает, что такого документа объективно не существует.
Поэтому, если связь между расходованием средств и конкретным объектом неясна, её нужно выяснить по документам приобретения, кредита, ипотеки и перечисления денег до сделки.
Одного заявления продавца о том, что маткапитал не использовался, для исключения такого риска недостаточно.
Нужно ли согласие супруга или бывшего супруга
Ответ зависит не просто от наличия брака или развода, а от того, кому юридически принадлежит продаваемая доля и какой режим имущества действует.
Если доля — личное имущество
По общему правилу личным считается имущество, которое принадлежало человеку до брака либо было получено, например, в дар или по наследству (ст. 36 СК РФ).
Но перед продажей нужно проверить основание приобретения, наличие брачного договора и соглашений супругов. Также важно выяснить, нет ли спора о значительных общих вложениях в личное имущество.
Таким образом, сам факт нахождения продавца в браке не означает, что для продажи любой его доли обязательно нужно согласие супруга.
Если доля относится к общему имуществу супругов
Недвижимость, приобретённая в браке за общие средства, по общему правилу относится к совместной собственности супругов (ст. 34 СК РФ).
Для распоряжения недвижимостью, право на которую подлежит государственной регистрации, обычно требуется нотариально удостоверенное согласие другого супруга (ст. 35 СК РФ).
Если супруги развелись, но имущество не разделили
После расторжения брака нельзя автоматически применять к бывшим супругам ст. 35 СК РФ так, будто они по-прежнему состоят в браке.
Если имущество осталось совместным, нужно учитывать правила распоряжения общей совместной собственностью (ст. 253 ГК РФ) и правила раздела имущества супругов (ст. 38 СК РФ).
Дальнейший порядок зависит от документов.
- Личная собственность или раздел уже подтверждены. Если документы показывают, что имущество принадлежит продавцу лично либо раздел оформлен и ему принадлежит конкретная доля, можно переходить к подходящей схеме продажи с учётом остальных ограничений.
- Имущество осталось общим или права неясны. До сделки нужно определить права каждого бывшего супруга и допустимый способ распоряжения имуществом. Для более предсказуемой продажи можно заключить нотариальное соглашение о разделе, а при споре — получить решение суда и зарегистрировать возникшие права.
Сам по себе развод или запись в ЕГРН только на одного человека не заменяет проверку режима имущества.
При этом нельзя утверждать, что любая сделка до раздела автоматически недействительна. Предварительное оформление раздела — один из способов снизить риск, когда права бывших супругов не определены.
Обязательно ли оформлять договор у нотариуса
При продаже отдельной доли в праве общей собственности нотариальное удостоверение по общему правилу обязательно (ч. 1.1 ст. 42 Закона № 218-ФЗ).
Но закон предусматривает исключения. Например, когда все участники долевой собственности одновременно отчуждают все принадлежащие им доли по одной сделке, обязательная нотариальная форма именно по основанию ст. 42 может не применяться.
Это не означает, что в такой ситуации нотариус не нужен при любых обстоятельствах. Другие основания обязательного удостоверения необходимо проверить отдельно.
В частности, самостоятельное требование действует при отчуждении недвижимости несовершеннолетнего (ст. 54 Закона № 218-ФЗ).
Поэтому даже при продаже всей квартиры одновременно всеми собственниками нужно учитывать их состав и другие обстоятельства, прежде чем делать вывод о форме договора.
Как продать долю через представителя
Представитель может участвовать в сделке, но одного наличия доверенности недостаточно. Важно, чтобы документ был оформлен в необходимой форме и содержал полномочия именно для запланированных действий.
При проверке учитывайте требования ст. 185.1 ГК РФ.
Выясните:
- кто выдал доверенность;
- соблюдена ли необходимая форма;
- каков срок её действия;
- не отменена ли доверенность;
- вправе ли представитель продать конкретную недвижимость или долю;
- может ли он подписать договор;
- предусмотрено ли получение денег или распоряжение ими, если это требуется по банковской схеме;
- есть ли необходимые полномочия для регистрационных действий.
Нотариальную доверенность можно проверить через официальный сервис Федеральной нотариальной палаты.
Но проверка в реестре не заменяет изучения текста доверенности. Она может оставаться действующей, хотя нужного полномочия на конкретную сделку в ней нет.
Какие документы нужны для продажи
Единого закрытого перечня документов для любой продажи ипотечной доли нет. Состав зависит от банковской процедуры, нотариальной формы, участников собственности и дополнительных обстоятельств.
Основные документы
Для подготовки сделки обычно понадобятся:
- паспорта сторон;
- актуальные сведения ЕГРН;
- документ, на основании которого возникло право собственности;
- документы, подтверждающие размер продаваемой доли;
- ипотечные документы;
- кредитный договор, если от него зависит порядок расчётов;
- согласие залогодержателя или другие документы банка с условиями продажи, если они необходимы по выбранной схеме.
Если долю покупает посторонний человек
Подготовьте письменные извещения сособственникам и доказательства их получения или надлежащего извещения.
Если сделка проводится до истечения 1 месяца, понадобятся письменные отказы от покупки от всех сособственников.
Если собственник несовершеннолетний
Понадобятся документы, позволяющие установить возраст и объём дееспособности ребёнка.
В зависимости от ситуации также нужны:
- подтверждение статуса и полномочий законного представителя;
- предварительное разрешение органа опеки, когда оно необходимо;
- письменное согласие законного представителя для собственника 14–18 лет без полной дееспособности.
Если использовали маткапитал
Подготовьте сведения СФР и документы, позволяющие установить, использовались ли средства для конкретной квартиры и выполнена ли обязанность оформить семейные доли.
Если имущество связано с браком
Нужны документы, по которым можно определить правовой режим доли:
- документы о заключении или расторжении брака;
- основание приобретения недвижимости;
- брачный договор, если он заключался;
- соглашение о разделе имущества либо судебное решение, если раздел проводился.
Если действует представитель
Нужна доверенность, соответствующая требованиям к форме и объёму полномочий для конкретной сделки.
Все дополнительные документы относятся к определённым ситуациям. Например, разрешение опеки не становится обязательным документом для каждого продавца только потому, что в статье предусмотрен раздел о детях.
Кто подаёт документы на регистрацию и сколько это занимает
После нотариального удостоверения договора документы на государственную регистрацию обычно направляет нотариус.
Если стороны не возражают, он подаёт их в электронной форме незамедлительно, но не позднее окончания рабочего дня, если стороны не установили другой срок (ст. 55 Основ законодательства РФ о нотариате).
Если электронная подача невозможна по причинам, за которые нотариус не отвечает, применяется предусмотренная законом бумажная процедура. В соответствующем случае документы направляются на бумаге не позднее 2 рабочих дней со дня удостоверения договора либо после окончания согласованного сторонами срока подачи.
Сколько длится государственная регистрация
Для нотариально удостоверенных сделок Закон № 218-ФЗ предусматривает, в частности, такие сроки:
| Способ подачи | Срок регистрации |
|---|---|
| Электронная подача в предусмотренном законом порядке | 1 рабочий день, следующий за днём поступления документов в орган регистрации |
| Регистрация на основании нотариально удостоверенных документов в общем порядке | 3 рабочих дня со дня поступления документов в орган регистрации |
| Подача документов по нотариально удостоверенной сделке через МФЦ | 5 рабочих дней со дня приёма документов МФЦ |
Основание: ст. 16 Закона № 218-ФЗ.
Эти сроки относятся к регистрационному действию после поступления или приёма документов в предусмотренном порядке, а не ко всей продаже.
Нельзя просто сложить месяц для преимущественного права сособственников, время согласования с банком, срок работы органа опеки и срок регистрации, а затем объявить результат обязательной продолжительностью любой сделки.
Часть процедур может вообще не понадобиться, а последовательность остальных зависит от конкретной ситуации.
Сколько стоит продажа ипотечной доли
Общую стоимость сделки нельзя определить без её условий. Но можно заранее составить перечень возможных расходов.
К ним относятся:
- федеральный нотариальный тариф и региональная составляющая, если нотариальное оформление обязательно либо выбрано добровольно;
- государственная пошлина за регистрационные действия, если она применяется;
- банковские расходы на организацию расчётов;
- возможные расходы на получение документов;
- налог на доходы физических лиц (НДФЛ), если возникает обязанность его уплатить.
Точная сумма зависит от цены доли, региона, льгот, состава участников, способа оформления и банковских услуг.
Как ипотечный долг влияет на налог
Остаток кредита и налоговая база — не одно и то же.
Непогашенная задолженность перед банком не становится автоматически налоговым вычетом и сама по себе не определяет сумму НДФЛ.
При расчёте налога нужно отдельно учитывать срок и основание владения недвижимостью, доход от продажи, подтверждённые расходы, налоговый статус и предусмотренные законом освобождения или вычеты (ст. 217.1 НК РФ, ст. 220 НК РФ).
Как оценить сумму, которая останется продавцу
Для предварительного расчёта денежного результата можно использовать простую формулу:
Цена продажи − сумма кредитору − расходы на сделку − возможный налог = ориентировочная сумма продавцу.
Она помогает понять, сколько денег может остаться после завершения операции.
Но это не формула расчёта НДФЛ. Налог определяется отдельно по применимым налоговым правилам.
Что проверить перед подписанием договора
Когда банковская схема и документы подготовлены, полезно ещё раз проверить все условия будущей сделки.
Право собственности и ипотека
Права остальных участников
Дети и представители
Оформление и деньги
На этом этапе проверяются условия, которые должны быть соблюдены до подписания. Не следует считать уже выполненными действия, которые состоятся только после заключения договора или государственной регистрации.
Что проверить после регистрации
Подписание договора и даже завершение регистрации ещё не означают, что все обязательства по сделке исполнены правильно.
После регистрационных действий убедитесь, что:
Особенно важно проверить результат по ипотеке. В зависимости от выбранного способа она могла прекратиться, измениться или сохраниться. Нужный результат должен подтверждаться документами, а не только устными заверениями участников.
Правовая база
Нормы и источники, на которых основаны правила статьи. Условия, исключения и практическое применение разобраны в соответствующих разделах.
Ипотека и переход обязательств
- ст. 7 Закона № 102-ФЗ — залог доли и специальное оформление семейных долей при маткапитале.
- ст. 37 Закона № 102-ФЗ — отчуждение заложенного имущества.
- ст. 37.1 Закона № 102-ФЗ — условия самостоятельной реализации, сроки и препятствия.
- ст. 38 Закона № 102-ФЗ — сохранение ипотеки при переходе собственности.
- ст. 25 Закона № 102-ФЗ — погашение регистрационной записи об ипотеке.
- ст. 391 ГК РФ — согласие кредитора на перевод долга.
Продажа доли и права других собственников
- ст. 250 ГК РФ — преимущественное право покупки.
- ст. 165.1 ГК РФ — доставка юридически значимых сообщений.
- ст. 252 ГК РФ — выдел доли в натуре.
- ч. 1.1 ст. 30 ЖК РФ — ограничение создания и дробления долей менее 6 м².
Дети, маткапитал и имущество супругов
- ст. 26 ГК РФ — действия несовершеннолетних 14–18 лет при неполной дееспособности.
- ст. 28 ГК РФ — сделки от имени детей до 14 лет.
- ст. 21 Закона № 48-ФЗ — предварительное разрешение органа опеки.
- п. 4 ст. 292 ГК РФ — отдельные случаи защиты проживающих детей и подопечных.
- ч. 4 ст. 10 Закона № 256-ФЗ — оформление семейной собственности при маткапитале.
- ст. 34 СК РФ — совместное имущество супругов.
- ст. 35 СК РФ — согласие супруга на распоряжение недвижимостью.
- ст. 36 СК РФ — личное имущество супруга.
- ст. 38 СК РФ — раздел общего имущества.
- ст. 253 ГК РФ — распоряжение совместной собственностью.
Нотариус, регистрация и налоги
- ст. 42 Закона № 218-ФЗ — нотариальная форма отчуждения доли.
- ст. 54 Закона № 218-ФЗ — отдельная нотариальная форма при отчуждении недвижимости несовершеннолетнего.
- ст. 16 Закона № 218-ФЗ — сроки государственной регистрации.
- ст. 55 Основ законодательства РФ о нотариате — подача нотариусом документов на регистрацию.
- ст. 86 Основ законодательства РФ о нотариате — передача извещений нотариусом.
- ст. 217.1 НК РФ — отдельные правила освобождения доходов от продажи недвижимости.
- ст. 220 НК РФ — имущественные налоговые вычеты.